

المزيد من النمو والتضخم: حصاد أواخر الصيف
لقد مرّت مياه كثيرة تحت جسور...اقتصاد العالم في ذروة الصيف. من المؤكد أن المياه ذات الرائحة الكريهة والسامة تُطلق من حربين، مع تجديد ارتفاع أسعار النفط ومشتقاته والبعض السلع الزراعية (القمح، بذور عباد الشمس) مما يؤدي إلى ضغوط تضخمية أكبر.
ولكن أيضاً "المياه الصافية والعذبة والعذبة" مثل مياه نبع فالكيوسا في بروفانس، التي ألهمت بترارك: لم يتعثر النمو الاقتصادي، بل إنه يُظهر في الواقع حيوية متجددة. عند كل خط طول وخط عرض.
سيتم استعراض السيناريو في ثلاثة أجزاء
الآن وقد "بدأ الصيف يرتجف بهدوء نحو نهايته"، كما كتب هيرمان هيسه، فإن ثماره الجيدة والسيئة تجبرنا على مراجعة السيناريو تعادل مع فريق لانسيتس قبل شهرين فقط.
Il قطعة حربية إنها أول واحدة خرجت عن مسارها. آمال هدنة دائمة أثبتت المفاوضات بين إيران والولايات المتحدة أنها ساذجة، بل وامتد الصراع مع دخول الحوثيين إلى الساحة بضرباتهم. طرق بديلة لاستخراج النفط الخام إلى مضيق هرمز. ليس هذا فحسب، بل أيضاً الجبهة الروسية الأوكرانية لقد أصبح يشعر بالمرارة إزاء نجاحات كييف في إطلاق طائرات بدون طيار على روسيا، وخاصة على مصافي النفط التابعة لها.
نتيجةتعافى سعر النفط بنسبة تقارب 40%وصل سعر الديزل إلى 110 دولارات للبرميل قبل أن يتراجع قليلاً. إنه قريب من الحد الأقصى بلغت مستويات تاريخية في أبريل، وتجاوزت قيم منتصف يونيو بنسبة 70%، و ارتفع سعر القمح بأكثر من الربع في غضون أسابيع قليلة. وبالتالي طيف التضخمأو حتى ركود تضخمي، كما تنبأ بذلك بشكل مثير في فبراير بعض أشهر الاقتصاديين (على الرغم من أن الصورة الحالية هي تذكير باهت بالركود التضخمي الحقيقي قبل نصف قرن).
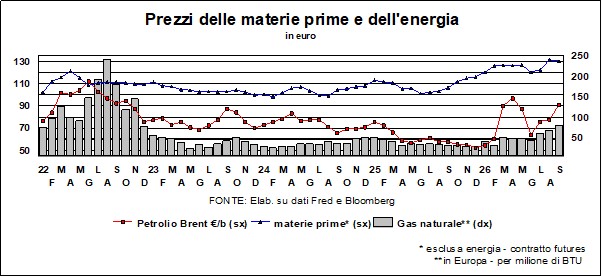
شبح ذو أقدام من طين؟
شبحٌ ذو أقدامٍ من طين؟ تشير العديد من المؤشرات إلى ذلك. أولاً وقبل كل شيء، فيما يتعلق بـالتضخموهذا حتى شهر أغسطس بقي تحت السيطرةفي الواقع، الشركات ويقولون إن الزيادات في الأسعار المدفوعة مقابل المدخلات والمبالغ المدفوعة مقابل المخرجات انخفضت الأسعار إلى أدنى مستوياتها منذ فبراير (أي قبل الهجوم الأمريكي على إيران). من المؤكد أن مسح مؤشر مديري المشتريات لشهر سبتمبر سيُظهر تدهورًا في الاستجابة، ولكن من المهم التذكير بأن جزءًا كبيرًا من ارتفاع الأسعار السابق كان مرتبطًا بتكدس سلاسل القيمة، حيث سارع الجميع إلى تقديم طلباتهم لتجنب نقص السلع الأساسية والمنتجات نصف المصنعة، مستفيدين من تجربة عامي 2021 و22.
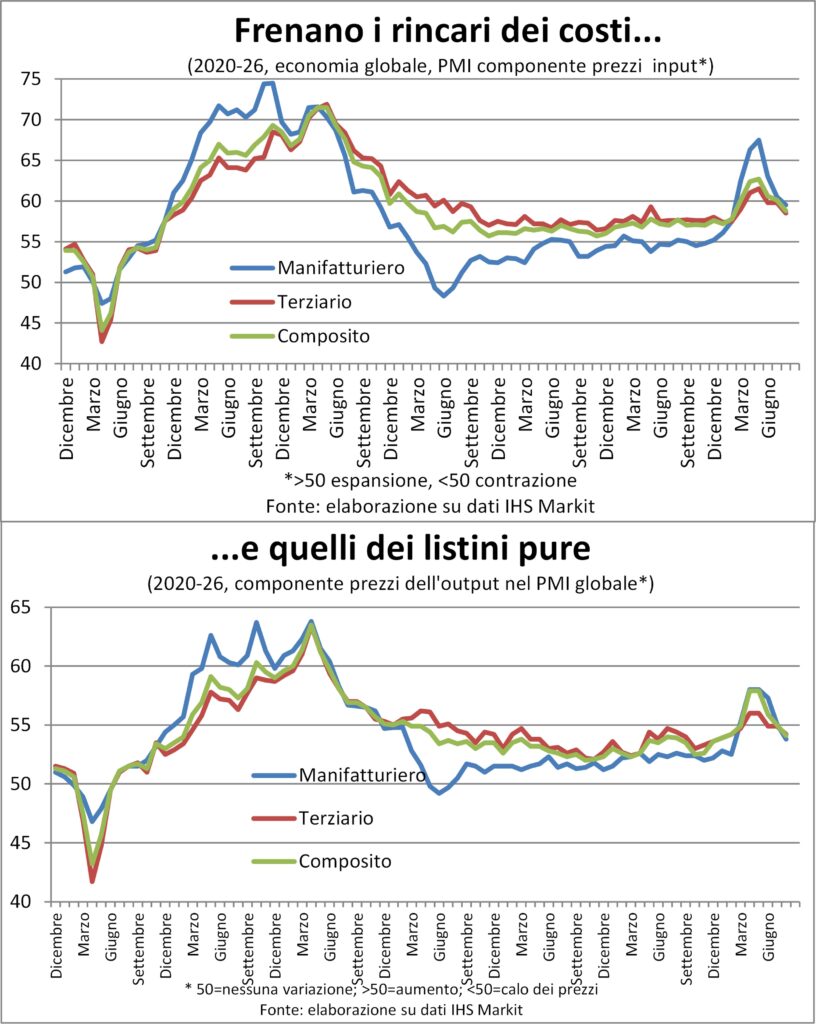
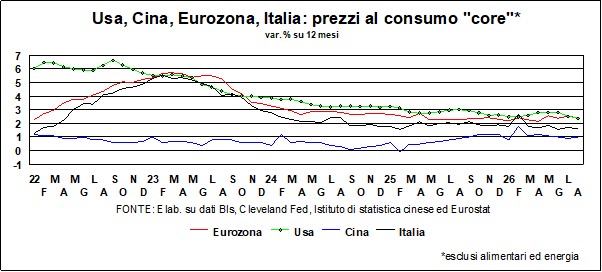
ثانيًا، لا توجد آثار لـ تأثيرات الانتشار ارتفاع الأسعار خارج نطاق الطاقة:لا يزال التضخم الأساسي منخفضاً وحتى التبريد في كل من الولايات المتحدة ومنطقة اليورو. وأخيرًا، المحرك الأول لأي عملية تضخمية حقيقية، أي ديناميات الأجورلا يرسل سوى إشارات خجولة للتدفئة، لكنها إشارات فسيولوجية بالنظر إلى حالة التوظف الكامل وندرة الأشخاص النشطين في سوق العمل، وعدم وجود أعراض تدل على التسرع في الانتقال إلى استعادة القوة الشرائية خسرنا مجدداً بسبب ارتفاع أسعار الطاقة والغذاء. ومن غير المرجح أن يستأنف هذا الانتعاش غداً، لأنه على عكس ما كان عليه الوضع قبل أربع سنوات، لا يوجد فائض في الطلب على العمالة، والشركات التي توظف مستعدة لتقديم زيادات متواضعة في الأجور.
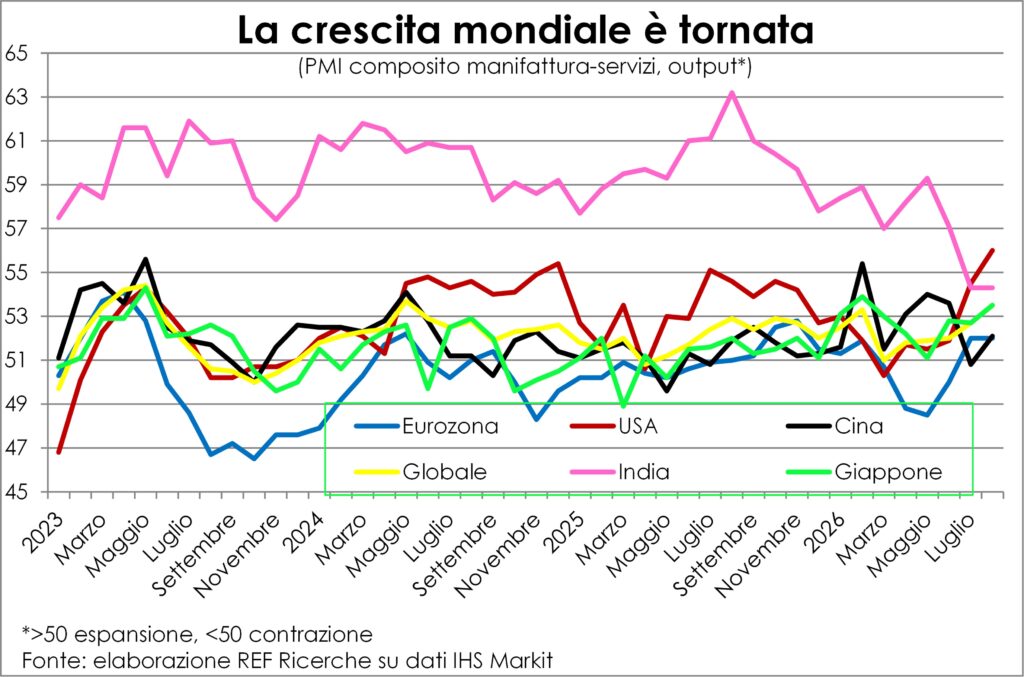
انتعاش النمو
أما الجانب الآخر من طيف الركود التضخمي فهو هشٌّ للغاية، إن لم يكن معدوماً. وكما قال رئيس مجلس الاحتياطي الفيدرالي المتقاعد، كيفن وارش: "لم يمضِ وقت طويل على حديث الاقتصاديين عن الركود المزمن... حسناً، لقد تغيرت الأوضاع بالتأكيد... إن إمكانية تحقيق نمو أعلى بكثير تتزايد".
لا يوجد أي أثر لـ ركودوقد تم التنبؤ بهذا الأمر بشكل تلقائي نتيجة لما اعتُبر أكبر صدمة طاقة في التاريخ الاقتصادي المعاصر. وبالمثل، رُسمت آفاق التجارة الدولية بصورة قاتمة بسبب الحرب التجارية التي أعلنتها الولايات المتحدة ضد بقية العالم، وهي حرب لا تزال مستمرة وتجبر جميع الدول الأخرى على إبرام اتفاقيات أقوى فيما بينها، مما يضر بدور الولايات المتحدة في التجارة العالمية.
لكن البيانات الاقتصادية في شهري يوليو وأغسطس أظهرتتسريع الإنتاج والطلبات على الصعيد العالمي وفي المناطق الاقتصادية الرئيسية، باستثناء الهند (التي تشهد تباطؤًا طفيفًا فقط في معدل نموها الذي يُعد من بين المعدلات الرائدة عالميًا). ويرى البعض أن الأمر يتعلق بالمرونة أو القدرة على الصمود والتكيف. التعديلات بالتأكيد هناك أسباب: وإلا لكان سعر النفط 200 دولار للبرميل أو أكثر، على سبيل المثال.
المحركان الهيكليان: ثورة الذكاء الاصطناعي...
لكن بالتركيز على هذه الترتيبات نغفل عن... عوامل الدفع الهيكلية وبالتالي فهي طويلة الأمد، وقد ذكر وارش أحدها: الاستثمارات المرتبطة بـ ثورة الذكاء الاصطناعي وغيرها من التحولات والتأسيس لـ خطة إنفاق حكومية ألمانية ضخمة في مختلف أنواع البنية التحتية والدفاع، خطة تساوي بضع نقاط من الناتج المحلي الإجمالي سنوياً.
I الشكوك هناك العديد من المشاريع التي تدور حول الذكاء الاصطناعي، وهي مشاريع متنوعة في طبيعتها وخصائصها؛ وتشمل ما يلي: متلازمة "ليس في فناء بيتي" حول مراكز البيانات ومصدر الإنتاج الإضافي الهائل لـ الطاقة الكهربائية وهو ما سيكون ضروريًا لإنجاحها. لكن الشكوك لن تكون كافية لعرقلة الثورة، التي لها تداعيات في العديد من القطاعات والعديد من البلدان، وهي تداعيات تجعلها موزع ومضاعف النمو. الصين, اليابان وحتى ألمانيا يرون طلبات تتدفق على الآلات والأدوات المستخدمة في الذكاء الاصطناعي.
...والخطة الألمانية
من الصعب تحديد كمية خطة ألمانيا لأنه لم يتم اتخاذ أي إجراء بشأن الدفاع الحد الأقصى للمبلغ ليس سنويًا ولا تراكميًالكننا نعلم أن الإنفاق الأساسي في هذا المجال سيزداد في عام 2027 بنسبة الربع مقارنةً بعام 2026، ليصل إلى 2,3% من الناتج المحلي الإجمالي. أما بالنسبة لأنواع الإنفاق الأخرى على البنية التحتية (النقل، والقطاع الرقمي، والرعاية الصحية، والطاقة المتجددة)، فهو 500 مليار يُستخدم على مدى اثني عشر عامًا؛ وحتى 31 أغسطس، أي بعد مرور أكثر من عام بقليل على إطلاقه، أنفقت الحكومة الفيدرالية بالفعل أكثر من 53 مليارًا. مع قيام ألمانيا ببذل قصارى جهدها بقية أوروبا تذهب.
يشهد قطاع التصنيع ازدهاراً كبيراً، كما أن قطاع الخدمات يحقق أداءً جيداً أيضاً.
كما يفسر أصل وطبيعة أعلى معدل نمو جزءًا آخر مغالطة في التنبؤ مع نهاية الربيع، حتى الساعات كانت تسير: كان من المفترض أن تؤدي الهدنة الإيرانية الأمريكية وإعادة فتح مضيق تايوان إلى تباطؤ قطاع التصنيع، الذي استفاد من تراكم المخزونات الاحترازية، وإنعاش قطاع الخدمات، الذي تضرر من انعدام الثقة وارتفاع أسعار تذاكر الطيران للمسافات الطويلة. وبغض النظر عن حقيقة أن الفرضية الأساسية (الهدنة الدائمة) قد تلاشت كالثلج في صيف 2026 الحارق، يبقى أن المعالجة الصناعية هو القطاع الثالث يرون تسارعًا الطلب والإنتاج.
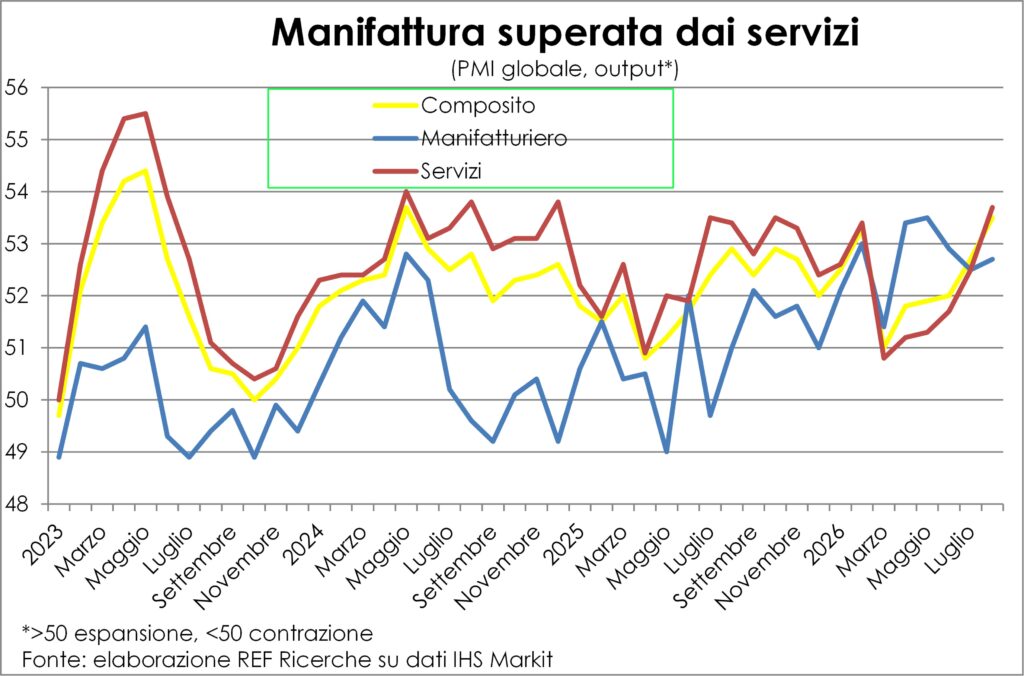
يسهل إيجاد أسباب الأداء الجيد للأول في المصدرين المذكورين للنمو المتجدد. أما بالنسبة للثاني، فيمكن التكهن بـ مصدران: إن مسودة صناعية وهو ما يزيد بشكل مباشر وغير مباشر من الطلب على الخدماتوالفشل المؤقت لـ الخوف من الحرب.
كل هذا يفسر مراجعة تصاعدية لتوقعات النمووالتي بدأت للتو وستستمر في الأشهر المقبلة.
ترتفع المعدلات، مكانيًا وزمنيًا
العنوان أعلاه هو نفسه كما كان قبل شهرين. وفي الحقيقة، لا يوجد سبب لتغييره. ربما يكون هناك سبب لتغييره، أو بالأحرى، لإكماله. أسباب هذا الارتفاع المستمرأثار السببان اللذان تم التعبير عنهما عدة مرات مخاوف بشأن:
- احتياجات الاستثماراتعام وخاصتعكس عوائد السندات الحكومية حقيقة أن النفقات التي تفرضها التحولات المختلفة - الرقمية والبيئية - تثقل كاهل... القطاع العامناهيك عن الإنفاق الدفاعي. ولكن أيضاً احتياجات الاستثمار لـ القطاع الخاص أنا لست أقل شأناً.AIعلى عكس الثورات الصناعية الأخرى، تتطلب هذه الثورة، قبل تنفيذها، استثمارات رأسمالية ضخمة، وهي استثمارات اكتسبت الآن أهمية اقتصادية كلية، خاصة في أمريكا. وقد قيل ذات مرة، في سياق انتقاد العجز، إن تمويل القطاع العام يؤدي إلى مزاحمة من الاستثمارات الخاصة. ولكن لا يوجد مزاحمة: تنفق الحكومات وتهدر، وكذلك يفعل القطاع الخاص التمويل - ليس فقط في أمريكا - يتباهى مركز البيانات. يجد النظام المالي الفعال الموارد للجميع. لكن هناك ثمن يجب دفعهوسعر رأس المال المقترض - سعر الفائدة - هو الذي يرتفع وفقًا لقانون العرض والطلب.
- والسبب الآخر يكمن في توقعات التضخم، والتي لا تزال مشتعلة بفعل نفط ومن الغاز طبيعيهناك بعض الأدلة على زيادة توقعات التضخم في أمريكا، كما يتضح من الفرق بين السندات المرتبطة بالمؤشر والسندات غير المرتبطة به، لكن هذه الزيادة لا تزال ضمن النطاقات الطبيعية.
- لكننا قلنا إنه يجب علينا استكمال الأسباب. والسبب الثالث هو الأكثر طبيعيةً وإثارةً للدهشة، وهو السبب "الجيد" لرفع سعر الفائدةعندما ينمو الاقتصاد، يزداد الضغط على الموارد - المالية والحقيقية - ومن الطبيعي أن ترتفع أسعار الفائدة.
ومع ذلك، ما مدى تأثير ذلك؟ اسعار في الأشهر الأخيرة؟ يوضح الرسم البياني حجم الزيادات، بدءًا من نهاية فبراير (عندما هاجمت أمريكا وإسرائيل إيران).
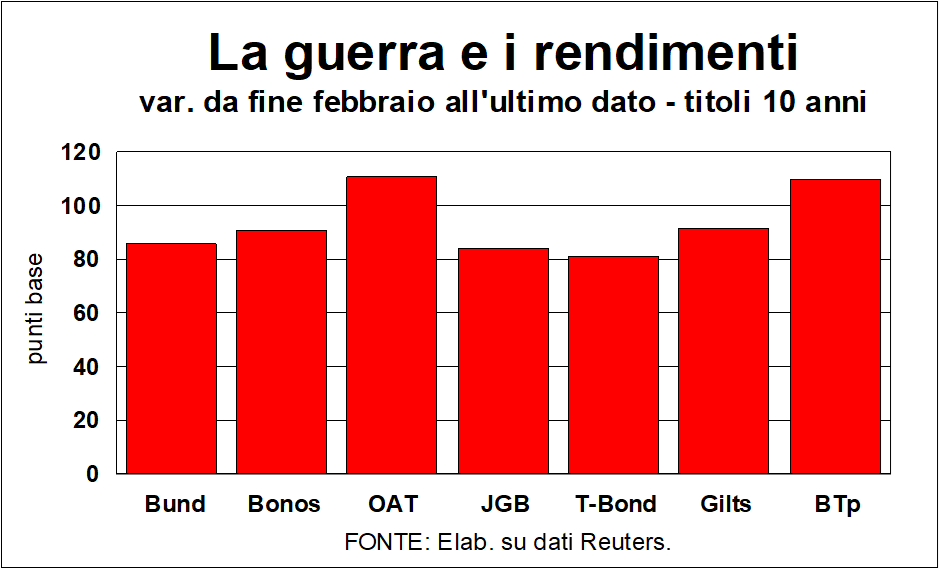
بطبيعة الحال، يُلغي هذا التغيير آثار التضخم - الفعلي أو المتوقع - والآثار الأخرى المذكورة أعلاه. والأثر المُجتمع كبير. الزيادات يتراوح من 80 نقطة أساس (لـ تي بوند) إلى أكثر من 100 (لـ شعر بالتعب الفرنسية، تليها مباشرة ضباط الشرطة البريطانية). أما الزيادات غير المشرفة في ضباط الشرطة البريطانية وضباط الشرطة الأسترالية فلها أسباب مختلفة: لـ btpعندما ترتفع أسعار الفائدة في العالم، فإنها ترتفع في بلدنا أكثر من أي مكان آخر، وذلك بسبب الضرر الذي تُلحقه بالمالية العامة التي يُهددها سيف ديموقليس المسلط على عاتقها بسبب الديون المرتفعة. شعر بالتعب تكمن الأسباب في العجز العام الفرنسي المستعصي (سياسياً) (وهو الأعلى في منطقة اليورو، بعد بلجيكا) وفي الغموض الشديد بشأن نتائج الانتخابات الرئاسية في أبريل المقبللقد ظهر بالفعل (أ) الصناعات المنزلية بين الفاعلين الماليين، مع مواقع استراتيجية مختلفة لكل نتيجة من نتائج هذه الانتخابات.
زيادة طفيفة في هوامش الربح
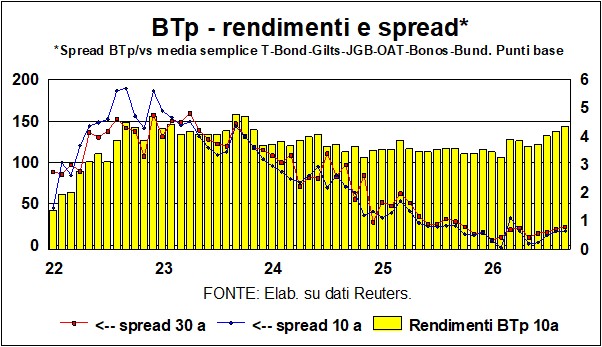
قلنا إن عوائد btp وقد زادت هذه الزيادة أكثر من غيرها. لكن لا تزال فروق الأسعار عند مستويات غير مثيرة للقلقبالنسبة لسندات العشر سنوات والثلاثين سنة، لا تزال الفجوات، مقارنةً بمتوسط ست دول رئيسية (انظر الرسم البياني)، وعلى الرغم من ارتفاع معدلات سندات الخزانة البريطانية، قريبة من أدنى مستوياتها التي سُجلت قبل "حادثة" الخليج. وبالتأكيد، تبقى حقيقة ارتفاع عوائد سندات الخزانة البريطانية قائمة، وبالتالي، بالنظر إلى المستقبل، مصاريف الفائدة (حتى لو كان تأثير ذلك على متوسط تكلفة الدين بطيئًا في الظهور). العزاء الوحيد هو أن التهديد بزيادة تلك النفقات مفيد لـ الدفاع عن النفس ضد عمليات السطو المعتادة على عربات البريد، الآن وقد اقترب موعد صدور قانون الميزانية لعام 2027.
قرارات الاحتياطي الفيدرالي والبنك المركزي الأوروبي
الاسبوع القادم هناك بنك الاحتياطي الفيدرالي سيقرر ما إذا كان سيرفع الأسعار أم سيبقيها دون تغيير. بالطبع، هناك خيار ثالث، وهو خفضها: كما هو مقترح (بأحرف كبيرة)، بواسطة ورقة رابحة في منشور يستحق ذلك أعد النشر بالكامل«أسعار الفائدة المرتفعة تضع الولايات المتحدة في وضع غير عادل، ولن أسمح بحدوث ذلك... يجب أن تكون لدينا أدنى أسعار فائدة بين جميع دول العالم. إما خفض أسعار الفائدة أو سأعلق التجارة مع جميع الدول التي نعاني معها من عجز تجاري». نعترف بعجزنا عن فهم منطق هذا التهديد، ولكن دعونا على الأقل نذكر حقيقة أنتحذير غامض يقدم إلى كيفين ورش فرصة ذهبية لتجاهل ذلك وبالتالي تأكيد استقلالية الاحتياطي الفيدرالي.
باستثناء أي مفاجآت في اللحظات الأخيرة، بنك الاحتياطي الفيدرالي ينبغي أن تتم المزامنة مع ما فعله الشخص السابق للتو البنك المركزي الأوروبي: زيادة بمقدار ربع نقطةوبالحديث عن التزامن، دعونا نذكر، عابرةومن الأمور المثيرة للاهتمام: أن كريستين لاغارد، عندما كانت فتاة صغيرة، كانت «في بحر الوجود العظيم»، ضمن الفريق الوطني الفرنسي للسباحة المتزامنة.
في الواقع، الأسباب الثلاثة جميعها تفسر ارتفاع أسعار السوق – الطلب على الأموال من الحكومة والشركات، ومخاطر التضخم الناجمة عن أسعار الطاقة، واقتصاد قوي (تشير تقديرات الناتج المحلي الإجمالي للربع الحالي إلى نمو سنوي بنسبة 4,4% للولايات المتحدة) – ينصح بخفض أسعار الفائدة الأمريكية على غرار ذلك.وتنطبق الأسباب نفسها على منطقة اليورو واليابان.
قبل طي صفحة أسعار الفائدة، من الضروري التطرق إلى "عملية التغيير" التي قام بها وزير الخزانة بيسنت: كبح ارتفاع أسعار الفائدة طويلة الأجل من خلال إعادة الشراء من الأوراق المالية ذات آجال استحقاق تتراوح بين 10 و 20 عامًا (وكيف يتم تمويل عملية إعادة الشراء؟ عن طريق إصدار أوراق مالية قصيرة الأجل ...). عملية فشل[LP1] (ارتفعت أسعار الفائدة من 10 إلى 30 عامًا بشكل أكبر)، وذلك بسبب المبالغ الصغيرة المعنية (بضعة مليارات من الدولارات في سوق سندات الخزانة التي تبلغ قيمتها 32 تريليون دولار - قال أحدهم: الأمر أشبه بإحضار مقلاع إلى معركة دبابات)، ولأن من العبث محاربة الأساسياتوالأساسيات مخيفة: أ عجز هيكلي بنسبة تزيد عن 7% من الناتج المحلي الإجمالي (لا تخبروا بذلك محاسبي ماستريخت)، نسبة الدين إلى الناتج المحلي الإجمالي أن صندوق النقد الدولي [LP2] يشهد الاقتصاد ارتفاع حصته من 125,8% هذا العام إلى 142,1% في عام 2031، وهي حصة متنامية من مصاريف الفائدة (الآن أعلى من الإنفاق الدفاعي)، ناهيك عن صافي الموقف تجاه الدول الأجنبية والتي تجاوزت -70% من الناتج المحلي الإجمالي. قد يقول البعض إن بيسنت ببساطة يعيد ترتيب الكراسي على متن سفينة تايتانيك...
العملة: الدولار ضعيف، والين والوون يرتفعان.
Il دولارعلى الرغم من رياح الحرب التي كان من المفترض أن تعزز الدولار الأمريكي، لا يزال ضعيفاًو صب السببوكما يقول الفرنسيون: إن تصريحات ترامب، ومحاولات بيسنت اليائسة، والأسس التي تم وصفها للتو، ليست من شأنها أن تلهم الثقة في العملة الأمريكية.
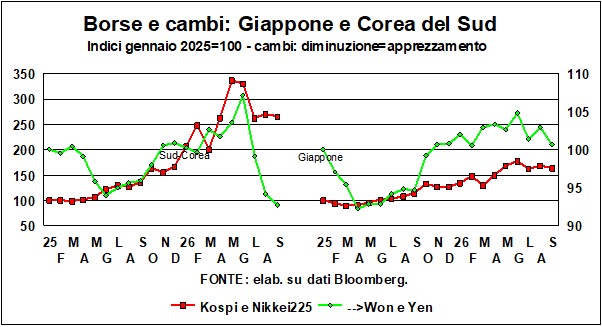
لكن أسواق العملات شهدت مفاجآت. ففي يوليو، ظهر سلاح غير مألوف منتدخل لتقوية الينوقد أجرت اليابان ووزارة الخزانة الأمريكية هذه العملية بحذر غير معتاد حتى لا تضر بالدولار أو سندات الخزانة: فمن ناحية، اشترت اليابان الين بالدولار الذي جاء من برنامج الاحتياطي الفيدرالي (السلطات النقدية الأجنبية والدولية – FIMA – مرفق إعادة الشراء) مما سمح للبنك المركزي الياباني بالحصول على دولارات نقدية باستخدام سندات الخزانة الأمريكية (التي تحتفظ بها طوكيو بكميات كبيرة) كضمان، دون الحاجة إلى بيع الأوراق المالية الأمريكية. من ناحية أخرى، قامت وزارة الخزانة الأمريكية بشراء الين باستخدام حيازاتها من اليورو.، ولكن دون إخطار البنك المركزي الأوروبي، كما هو معتاد بين السلطات النقدية (إدارة ترامب ليست معروفة باحترامها للبروتوكول).
يوضح الرسم البياني كيف تطور سعر الصرف منذ بداية عام 2025. ين (مقابل الدولار) وبورصة الأوراق المالية اليابانية (Nikkei225يبدو أن انخفاض قيمة الين قد ساهم في دعم أسعار الأسهم، وقد تزامن نجاح عملية دعم الين مع بعض الضعف في سوق الأسهم. ومع ذلك، فقد استفادت الأسهم اليابانية أيضًا من عوامل أخرى، في مقدمتها... موقع اليابان الجيد في سوق منتجات الذكاء الاصطناعي المزدهرأما بالنسبة للتناقض (الذي لوحظ بالفعل في الأيام الأخيرة) بين فجوة العائد بين سندات الخزانة الأمريكية وسندات الحكومة اليابانية من جهة، وسعر صرف الين مقابل الدولار الأمريكي من جهة أخرى (فالفجوة الإيجابية من شأنها أن تضر بالين، والفجوة الضيقة من شأنها أن تعززه، وهو ما لم يحدث منذ عامين)، فإن أحدث الاتجاهات لا تفعل شيئًا لحل هذه المشكلة.
يُظهر الجزء الأول من الرسم البياني أداء سوق الأسهم الكورية الجنوبية (مؤشر كوسبي) وتغيير وون مقابل الدولار. وهنا أيضًا، يشير الجمع بين سوق الأسهم والبورصة إلى نفس الاعتبارات التي تم مراعاتها في كوريا الجنوبية، حتى وإن كان انهيار الوون أقوى بكثير. بلد غريب، كوريا الجنوبية: أرباح هائلة لم تقتصر فوائد الأرباح التي حققتها الشركات التي تلبي الطلب المتزايد على تطوير الذكاء الاصطناعي على منح الموظفين مكافآت ضخمة فحسب، بل شملت أيضًا توزيعات استثنائية على المساهمين: إذ يجب دفع هذه الأرباح الاستثنائية (حوالي 150 تريليون وون) بالوون، وبما أن شركتي سامسونج وإس كيه هاينكس مملوكتان بنسبة النصف تقريبًا لأجانب، فقد اضطرت الشركتان المعنيتان إلى شراء الوون، أو تحويل الدولارات المكتسبة من المبيعات إلى وون. كما استفادت الحكومة أيضًا من هذه الأرباح الهائلة. الضرائب على الأرباح سمحت بعض الشركات بـ زيادة الإنفاق العام من المتوقع أن ينمو بنسبة تقارب 13% العام المقبل، وهي نسبة قياسية...
أسواق الأسهم، مرنة ولكنها مشكوك فيها
العاصفة أسواق السندات كان ينبغي أن يصيب ذلك أيضاً، كما حدث في الماضي. عدالةوفي الواقع، لم يكن أداء أسواق الأسهم جيدًا، حتى لو كان التأثير على الاقتصاد أقل قوة أكثر مما كان يُخشى.
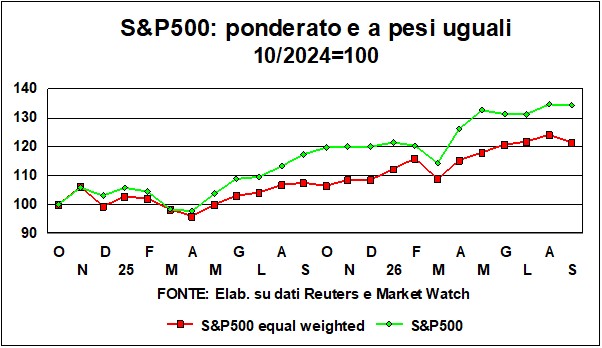
كان التراجع متواضعاً على جانبي المحيط الأطلسي: مقارنة بالمستويات القياسية التاريخية أسعار الأسهم في الولايات المتحدة وألمانيا وإيطاليا أقل بنسبة تتراوح بين 2 و4% فقطيختلف هذا عما حدث في آسيا، حيث تم تضخيم ارتفاعات سوق الأسهم في الأشهر القليلة الماضية، وخاصة في اليابان (اليوم -12% عن أعلى مستوياته) والحد الأقصى في كوريا الجنوبية (-26٪).
ال استخدم تتمتع بأكبر قدر من المرونة. ربما لأن مؤشر ستاندرد آند بورز 500 يتأثر بالأرباح الضخمة لـ سبعة عظماءفي الواقع، نما مقياس بديل لمؤشر ستاندرد آند بورز 500، والذي يُعطي كل شركة من الشركات الـ 500 وزنًا متساويًا (انظر الرسم البياني، الذي يبدأ بانتخاب ترامب)، بنسبة أقل من المؤشر العادي. ولكنه نما مع ذلك. الفيتامينات البورصة الأمريكية إنها أكثر انتشاراً مما قد تظن...




