


انخفاض ثقة المستهلك الأمريكي وسوق الأسهم
La الثقة "إنها مسألة خطيرة تصل إلى حد الأمور الخطيرة"، هذا ما قاله إعلان مشهور من قبل ستين عامًا. على الرغم من تدابير السياسة الاقتصادية تم اعتمادها من قبلإدارة ترامب دع الرجل في الشارع والرجل في وول ستريت يكونان شيئًا خطيرًا للغاية إنهم يسحبون الثقة في نفس هذه التدابير، أصبحوا متشائمين بشأن نتائجها.
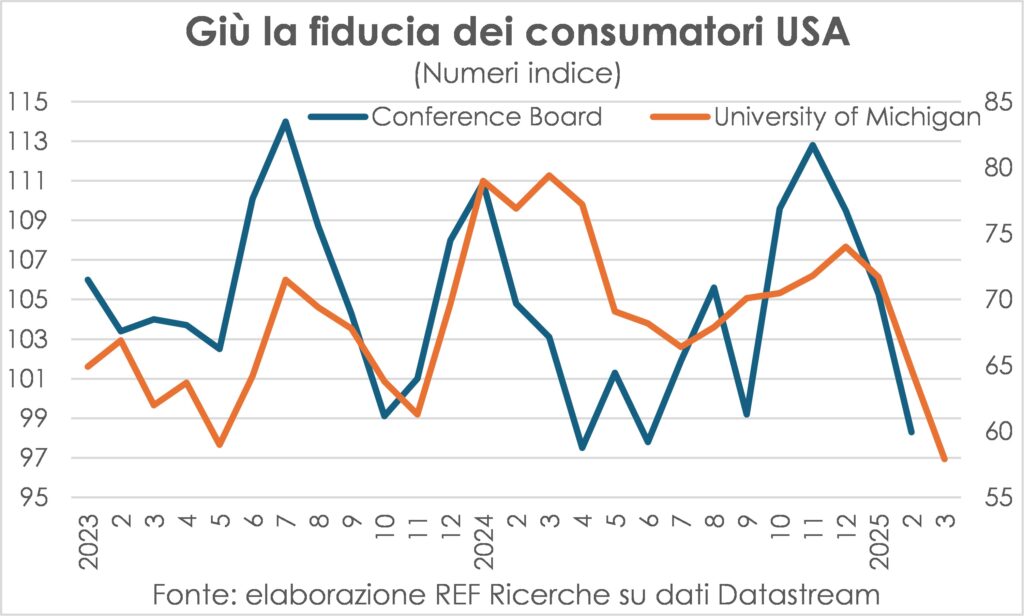
كل واحد يظهر ذلك بطريقته الخاصة: الأول انخفاض مشتريات السلع والخدمات والثانية بيع الأسهم في البورصة. سلوكان يعزز كل منهما الآخر
في الواقع، يؤدي انخفاض المشتريات (من الخدمات بدلاً من السلع، لأن الأخيرة توفر الحافز لتجنب زيادات الأسعار نتيجة للرسوم الجمركية الأعلى) إلى خفض تكاليف المعيشة. توقعات الأرباح الشركات والتحقق من صحة بيع أسهمها؛ يؤدي هبوط أسواق الأسهم إلى نشر المزيد من التشاؤم بين المستهلكين ورجال الأعمال، يقلل الثروة من الأول و يزيد من تكلفة رأس المال ومن المرجح أن يكون هذا الأخير أكثر عرضة للمخاطر، ولذلك يرى كلاهما أن الأسباب التي تدفعهما إلى الحذر الشديد في الإنفاق مؤكدة.
نقطة التحول الذي حوّل شهر العسل بين الأسواق المالية والأسر الأميركية إلى قمر صفراوي وصل يوم الجمعة: الجمعة المأساوية 21 فبراير. في نفس اليوم الذي سيُذكر فيه أسوأ مشادة عامة جرت في المكتب البيضاوي في البيت الأبيض، مع الإذلال الذي تعرض له رئيس أوكرانيا، تم نشر رقم لم يتابعه سوى عدد قليل من المطلعين: المؤشر المؤقت. مؤشر مديري المشتريات للخدمات في فبراير، والتي ذهبت في الاتجاه المعاكس لما كان متوقعا. كان من المفترض أن يرتفع ليتعافى من الانخفاض الذي عانى منه في يناير بسبب موجة الصقيع الشديد التي ضربت جميع الولايات الفيدرالية تقريبًا، مما أدى إلى تثبيط العديد من الطلبات، ولكن بدلاً من ذلك انخفض مرة أخرى وبكثرة بسبب نوع آخر من الصقيع: صقيعشك. في الواقع، ربط المشاركون في مسح مؤشر مديري المشتريات انخفاض النشاط وضعف الطلبات بعدم اليقين. الناتجة عن السياسة الفيدرالية المتمثلة في زيادة التعريفات الجمركية وخفض الإنفاق العام (ملخص مجاني لما تم قراءته في البيان الصحفي).
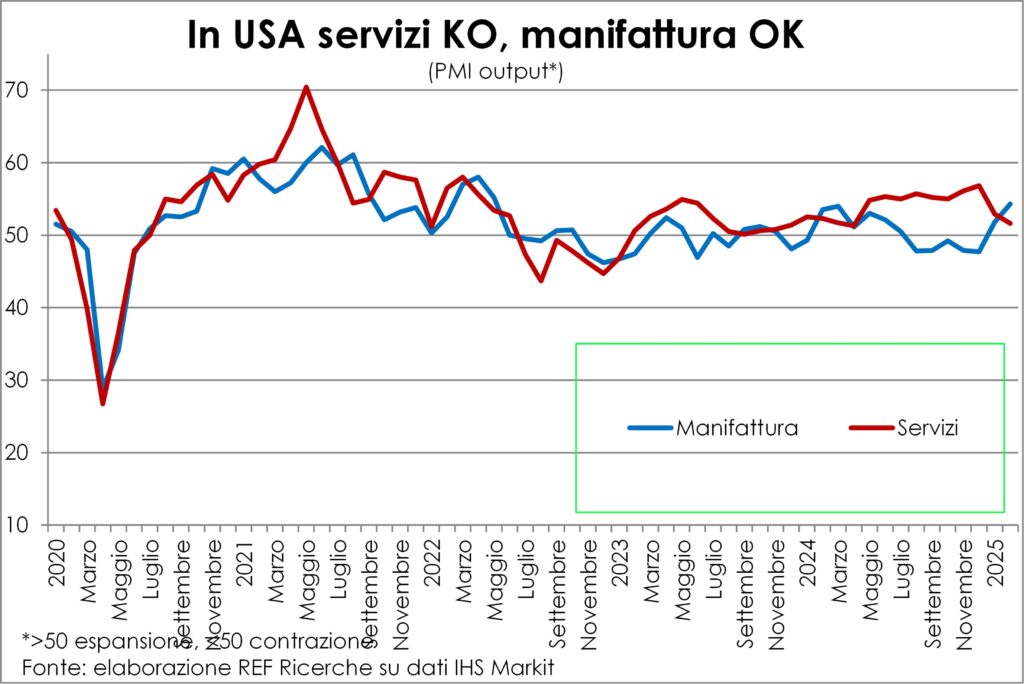
ومن ناحية أخرى، أقر الرئيس ترامب في خطابه عن حالة الاتحاد في الرابع من مارس/آذار بأنه سيكون هناك بعض "إزعاج" (المرادفات مفيدة: مشكلة، وهذا هو المتاعب، ولكن أيضا مضايقة، التحرش) وأنه كان "موافقًا على ذلك" (آسف على المفردات الرديئة، لكنها الأصلية) لأنه "نحن نفعل شيئًا كبيرًا (كبير، ليس عظيم=كبير)”. و ال وزير الخزانة، وهو معروف مدير صندوق التحوطوأكد على أن الاقتصاد الأمريكي يحتاج إلى يزيل السموم من الإدمان من الإنفاق العام.
ومع ذلك، حتى لو كان ترامب وبيسنت على حق، فإن "الطريق لا يزال يسيء إلي"، كما يقال إن دانتي قال. بالمعنى الذي يخيف. لأن إزالة السموم شيء والتشويه شيء آخر: من أجل خفض الإنفاق العام، هناك إجراءات جارية تسريحات "عمياء"، كما تفعل آلات التقليم التي تستخدم الأقراص الدوارة. وتتزايد القصص على مواقع التواصل الاجتماعي. وهكذا اكتشفنا أنهم كانوا ألفي رجل إطفاء تركوا منازلهم دون سابق إنذار، نفس الأشخاص الذين أطفأوا الحرائق في لوس أنجلوس ببسالة.
حتى رجال الإطفاء، الذين لديهم واحدة من أعلى الدرجات في المنفعة الاجتماعية، تم فصلهم ("أطلق النار على رجال الإطفاء"ليس اسم لعبة فيديو جديدة"، أي عامل يمكنه أن يشعر بالأمان؟؟ في العلن كما في الخاص. بالإضافة إلى ذلك، فقد تم الإعلان عنها تخفيضات الرعاية الطبيةوهذا يعني الرعاية الصحية لكبار السن: فالمواطنون الأميركيون ينفقون اليوم أكثر من ضعف ما ينفقه المواطنون الأوروبيون على الرعاية الصحية، والآن سوف يضطرون إلى اللجوء إلى جيوبهم الخاصة أكثر (دفع من جيبه)، وبالتالي سوف تميل إلى تقليل أنواع الاستهلاك الأخرى وزيادة المدخرات الاحترازية.
ويخشى الفاعلون الاقتصاديون من كل هذا على أساس المؤشرات النوعية (مؤشرات ثقة المستهلك بالإضافة إلى مؤشرات مديري المشتريات) و كميات. ومن بين هذه الأخيرة، على سبيل المثال، إنشاء وظائف جديدة في فبراير لم يكن قويا كما كان متوقعا بعد يناير "البارد"، وتم تعديله إلى الأسفل أكثر؛ فوق كل ذلك فإنهم يعانون الإقامة والطعام (-53 ألف تراكمي في يناير/كانون الثاني وفبراير/شباط، مقابل +35 ألف في متوسط كل فترة شهرين من العامين السابقين) والبناء (+12 ألف مقابل +32 ألف). دعونا نضيف أن إجمالي ساعات العمل في فبراير كان عند نفس المستوى كما في أكتوبر وكذلك فاتورة أجر حقيقية. وأخيرا، فإن غالبية عمليات التسريح الفيدرالية (52 ألف من أصل 62 ألف) حدثت بعد مسح سوق العمل في فبراير/شباط؛ وفي شهر مارس تمت إضافة آخرين. وتنتشر أنباء هذا التراجع بسرعة أكبر من إحصاء عدد العاملين شهرياً.
هل ستكون هناك لحظة وايل إي كايوتي؟
يتم تلخيص مجموعة الإحصاءات النوعية والكمية على النحو التالي: توقعات فورية على الناتج المحلي الإجمالي للربع الحالي، والذي يتراوح بين -2,4% لبنك الاحتياطي الفيدرالي في أتلانتا و+2,7% لبنك الاحتياطي الفيدرالي في نيويورك. كما يقدم الأول معلومات حول مكونات تقديراته: +0,4% استهلاك، +4,8% الاستثمارات (الثابتة والمخزونات) و-3,8% صافي الصادرات (تحت تأثير القفزة في الواردات، بما في ذلك الذهب، والذي لا يتم احتسابه في الناتج المحلي الإجمالي). سجل إنفاق المستهلكين في يناير تراجعا كبيرا (-0,5% حقيقي)، مما أدى إلى محو إرث الربع الأخير (+0,5%). بالطبع، لم يتم دق مسمار في نعش النمو الاقتصادي الأمريكي حتى الآن، ولكن حتى الآن فإن البيانات هي من الأمس أو اليوم السابق، وبالتالي فإن الأمر يشبه إلى حد ما القيادة. النظر في مرآة الرؤية الخلفية ولم نرى أننا نخرج عن المسار الصحيح. في الواقع، بمعنى ما، قد نكون في حضور "لحظة وايل إي. كايوت"، عندما يستمر في الركض إلى ما بعد نهاية الجرف ويبدأ في السقوط بعد أن أدرك أنه معلق في الهواء.
نقطة التحول في ألمانيا
بالطبع، إذا دخل الاقتصاد الأمريكي في حالة ركود، كبيرة ولكن ليس كثيرا، سيكون هناك العواقب على الجميع الأنظمة الاقتصادية الأخرى. لذلك هناك مساحة كبيرة في هذا العدد من لانسيت وهو مخصص للولايات المتحدة الأمريكية، صاحبة أكبر اقتصاد في أسعار الصرف الحالية، وتحتل المرتبة الثانية بعد الصين من حيث تعادل القدرة الشرائية. وأيضا لأن ما يحدث هناك هو أخبار الشهر، أو بالأحرى الأسابيع الثلاثة الماضية. ومع ذلك، هناك خبر آخر مهم جدًا، وخاصة إذا أخذنا في الاعتبار التغيير المفاجئ في المواقف الاقتصادية: ألمانيا تستعد لتحمل عجز في تمويل الدفاع والبنية الأساسية بمبلغ، وفقًا لبعض التقديرات الأولية، هو ما يعادل 12% من الناتج المحلي الإجمالي سنوي. في الواقع، أقل من ذلك، لأن صندوق البنية الأساسية سوف يعمل لمدة عشر سنوات، وبحلول ذلك الوقت سوف يرتفع الناتج المحلي الإجمالي الاسمي الألماني بنسبة 30% على الأقل. ولكن لا يهم: ما يهم هو أن على وشك تعزيز الطلب المحلي وبالتالي سحب بقية منطقة اليورو من الرمال المتحركة لأزمة السيارات التي يوجد مركزها مباشرة في النظام الألماني.
لأنهم وصلوا هناك للتو انتهت المفاوضات هناك خلاف بين الأطراف حول كيفية الوصول إلى الهدف وسوف يستغرق الأمر بعض الوقت قبل أن تترجم هذه الأموال إلى طلب فعلي. إن حقيقة تحديد هذا الهدف أمر لا يصدق، خاصة أنه قبل بضعة أسابيع فقط كان المستشار المعين فريدريش ميرز يصرخ في حملته الانتخابية ضد سياسة الميزانية التي من شأنها زيادة الدين العام. ولكن الولايات المتحدة لم تعد قادرة على ضمان أمن القارة العجوز، وهذا يفرض على أوروبا أن "تتحرك بمفردها". "فعل" يعني، أولاً وقبل كل شيء، إنفاق المزيد على الدفاع، وإلقاء العقيدة التوتونية في البحر إثم= الدين=الذنب. وقد أدت المفاوضات المحمومة بين الحزب الديمقراطي المسيحي والحزب الاشتراكي الديمقراطي والحزب الأخضر إلى تعديلات على الدستور الألماني (دون تغيير نظام كبح الديون) وإلى تخصيص أموال كبيرة للدفاع والبنية الأساسية وحماية البيئة. لقد تم إلقاء الحجر في البركة ولن يعود أي شيء كما كان أبدًا.
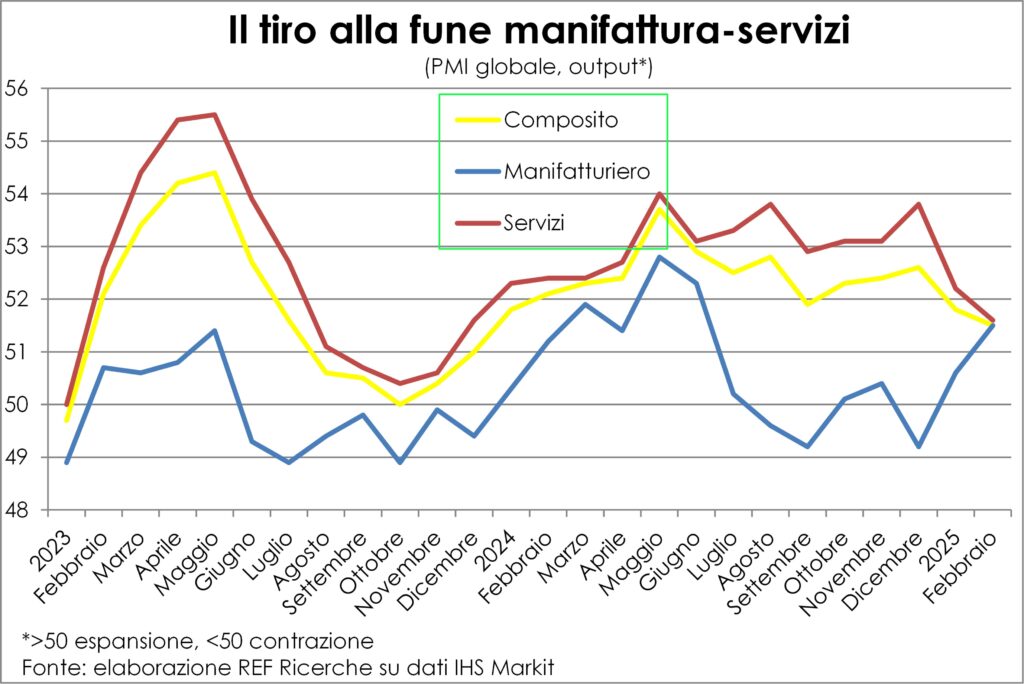
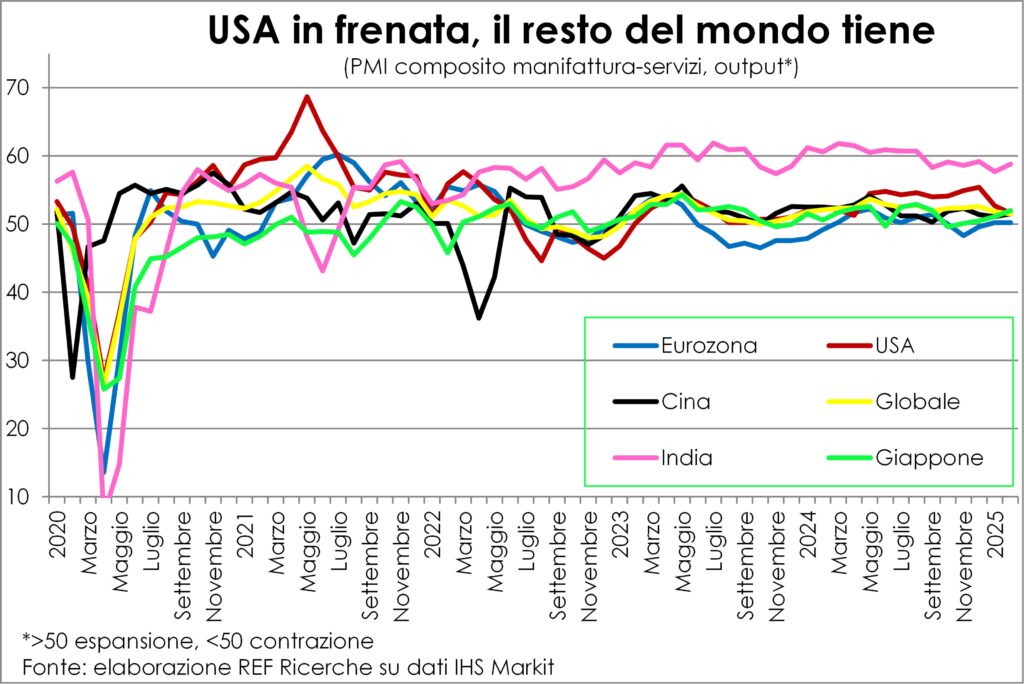
كل هذا يحدث في سياق عكس الأجزاء:على المستوى العالمي، يتم تمرير الشعلة من الخدمات إلى التصنيع؛ على مستوى المنطقة الكلية، فإن أداء الولايات المتحدة أسوأ،منطقة اليورو إنه يسير بشكل أفضل قليلاً، جنبًا إلى جنب مع الصين e اليابانمعالهند الذي يستمر في العمل. وفي منطقة اليورو، الذين يسحبون هم إسبانيا و أقل قليلاإيطاليافي حين أن الوضع سيء للغاية فرنساحيث كان هناك حتى الآن مجال ضئيل للمناورة في السياسة الاقتصادية (ماكرون والبرلمان منفصلان في الداخل). هناك ألمانيا فهو الآن يرغب في الإنفاق والإسراف. من كان ليتصور قبل شهر واحد فقط أننا سنشهد مثل هذا الانعكاس في الأدوار...
التضخم لا ينخفض بدرجة كافية
لفهم كيفية تأثير ديناميكيات أسعار المستهلك هناك طريقة شبه معصومة من الخطأ: انظر إلى الاتجاه الأخير لـ أجور. إن تكلفة العمالة، في الواقع، هي العامل الرئيسي الذي يحدد التضخم. وبطبيعة الحال، هناك ثلاث خطوات مهمة بين هذه التكلفة وقوائم الأسعار النهائية: تكاليف المدخلات الأخرى، والإنتاجية، وهامش الشركة. إذا كان إنتاجية إذا ارتفع بما يكفي، فإنه يمكن أن يحيد تأثير الزيادة في دخل العمل؛ ولكن من الممكن أيضا أن يحدث، كما في حالة الركود، أن تنخفض الإنتاجية، وهذا من شأنه أن يؤدي إلى تضخيم التأثير التضخمي الناجم عن ارتفاع تكاليف العمالة. ال هوامش الأعمالوبالتالي، فإنها عادة ما تكون مستقرة تمامًا، ولكن اعتمادًا على ظروف الطلب فإنها تعمل مثل نوع من الأكورديون: فهي تتوسع عندما يكون الطلب أقل. موي كالينتي، فإنها تتقلص عندما يصبح الجو باردًا.
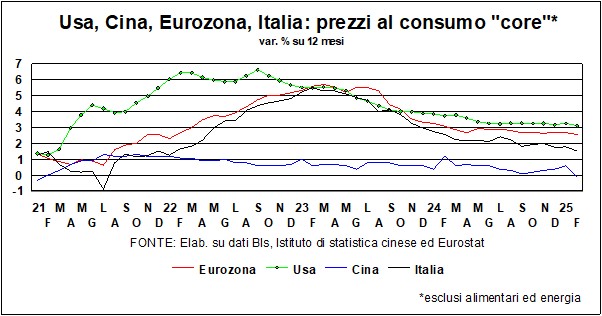
يمكن رؤية هذا السلوك بوضوح ليس فقط في الإحصائيات ولكن أيضًا في بيانات الشركات التي تمت مقابلتها أثناء استطلاع شهري لمؤشر مديري المشتريات (أي مديري المشتريات). على سبيل المثال، في الولايات المتحدة، احتوت شركات الخدمات في شهر فبراير على زيادات على الرغم من الزيادات الأقوى في التكاليف على وجه التحديد لأن .
في ظل هذه الظروف أرباح الشركات وينتهي بهم الأمر بين صخرة انخفاض حجم المبيعات وصخرة هوامش الربح المتقلصة. ليس من المستغرب أن تنخفض أسعار الأسهم بسرعة عندما يلوح الركود الاقتصادي في الأفق.
لذلك، أين ديناميكية الأجور؟؟ انخفاض بطيء ولكن لا يزال مرتفعًا في الولايات المتحدة: سجلت الأجور بالساعة +4,0% على أساس سنوي في فبراير، مقابل +3,9% في يناير و+3,3% من متوسط عام 2019، ولكن أيضًا مقارنة بـ +4,2% في العام السابق؛ الأجور المعدلة لتأثير التركيب (تعقب الأجور) تسارعت أيضًا في فبراير إلى +4,3%، مقابل متوسط +3,7% قبل ست سنوات (ولكن +5,0% في فبراير 2024). فقط الرواتب المقدمة للوظائف الجديدة إن هذه التوقعات تتوافق بالفعل مع سياق التضخم الذي عاد إلى أهداف بنك الاحتياطي الفيدرالي: +3,2% في يناير، +3,1% في عام 2019 (+3,4% في يناير 2024).
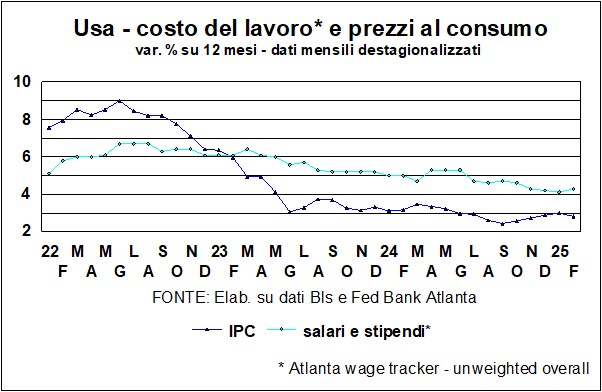
لماذا نتخذ عام 2019 مرجعًا؟ ليس فقط لأنها كانت السنة التي سبقت الاضطرابات الناجمة عن الوباء، ولكن أيضًا لأن ديناميكيات أسعار المستهلك كانت "طبيعية": +1,8٪ في المتوسط سنويًا في الولايات المتحدة.
في 'منطقة اليورو إحصاءات يوروستات حول سوق الوظائف إنهم ليسوا أغنياء مثل نظرائهم في الولايات المتحدة، وغالبًا ما يكونون قديمين. على سبيل المثال، تعود أحدث المعلومات المتاحة عن اتجاه تكاليف العمالة إلى الربع الثالث من عام 2024 (+4,6%). لحسن الحظ هناك الأجور المعروضة، التي تقدمها وكالة توظيف خاصة: لا تزال تمنح +3,1٪ سنويًا في يناير 2025، مقابل متوسط +2,0٪ في عام 2019؛ ومع ذلك، فمن المتوقع أن يتباطأ النمو بشكل حاد، لأنها كانت لا تزال تسير بمعدل +3,7% قبل عام وحتى أغسطس/آب 2024.
In اليابان، انتهى الانكماشوتتسارع تكاليف العمالة لملاحقة الأسعار.
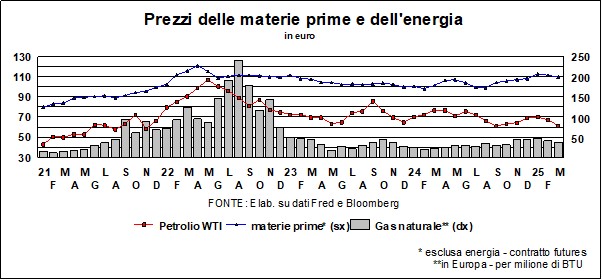
كل هذا لا يأخذ في الاعتبارتأثير الواجبات، والتي تعمل على حماية الإنتاج المحلي فقط إذا أدت إلى زيادة أسعار السلع المستوردة المنافسة، سواء النهائية أو الوسيطة. حساب تأثيره اليوم هو مستحيل، وذلك فقط لأننا غير معروفين حتى الآن على أي المنتجات وبأي معدلات سوف تعمل. ومن المؤكد أنها ستؤدي في المستقبل القريب إلى ارتفاع تكلفة المعيشة؛ كما يتوقع المستهلكون الأمريكيون أيضًا، توقعات التضخم لمدة عام واحد وقد قفزت هذه المعدلات إلى 4,9% في مارس/آذار من 2,8% في ديسمبر/كانون الأول 2024. ولكنها في هذه الحالة متراجعة، لأنها تؤدي إلى تآكل القدرة الشرائية للأسر. ما لم يتسببوا في دوامة الأجور، وهو أمر غير مرجح في ظل تدهور الصورة الاقتصادية.
لنلخص، يميل التضخم إلى التباطؤولكن ليس بهذه السرعة، وهذا يبقي الناس في حالة تأهب. البنوك المركزية.
وتستشعر أسعار الأسهم والأسواق تغيرًا واضحًا في السيناريو
"العواقب الاقتصادية للسلام": تنبأ جون ماينارد كينز في كتابه الصغير الشهير في أعقاب معاهدة فرساي عام 1919 بشكل صحيح بعواقب التعويضات العقابية المفروضة على ألمانيا، والتي أدت إلى صعود هتلر والحرب العالمية الثانية. ال "العواقب الاقتصادية" من حرب التجارة ومن المؤمل أن تكون الكوارث الحالية أقل كارثية، ولكنها ستكون كبيرة، للأفضل أو الأسوأ. الشر واضح: دوامة التعريفات الجمركية تجعل جميع الخاسرين. إن الخير أقل وضوحًا، لكنه يعتمد على الأمل: الانفصال بين أمريكا وأوروبابعد تصريحات ترامب الأخيرة، أصبح الأمر حقيقة واقعة. ولم تعد الولايات المتحدة تضمن الأمن للقارة العجوز، كما قلنا آنفا. وهذا يجبر أوروبا على إنفاق المزيد، في المقام الأول على الدفاع: وهي خطوة أولى نحو "الولايات المتحدة الأوروبية" الشهيرة؟
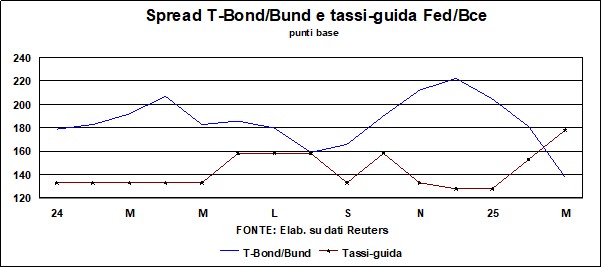
I كانت الأسواق سريعة ولقد كان من الصعب للغاية استغلال هذا التغيير التاريخي في الموقف الألماني تجاه العجز والديون العامة، الأمر الذي أدى إلى ارتفاع عائدات السندات الألمانية إلى عنان السماء. هناك مفارقة في هذا الشهر المضطرب. ارتفاع أسعار الفائدة طويلة الأجلو تقع أولئك في المدى القصير، تماشيا مع خفض البنك المركزي الأوروبي. إنها ليست جنونًا، بل هي خلل في التوازن العقلي، وهناك طريقة في هذا الخلل العقلي.
إن الرسوم الجمركية الأمريكية وتباطؤ سوق المنافذ الأمريكية الضخمة أمر سلبي بالنسبة للاقتصاد الأوروبي ويشير إلى سياسة نقدية مستمرة في دعم. في حين أنه من الصحيح أن السياسات المالية سوف تصبح توسعية ــ ومن الواضح أن الأسواق تعتقد ذلك ــ فإن الأمر سوف يستغرق بعض الوقت قبل أن تترجم نوايا الإنفاق إلى إنفاق فعلي. لكن الأسواق تتوقع ذلك، وترتفع أسعار الفائدة الطويلة الأجل حتى برغم أن أسعار الفائدة القصيرة الأجل قد انخفضت وسوف تضطر إلى الانخفاض بشكل أكبر في الأمد القريب.
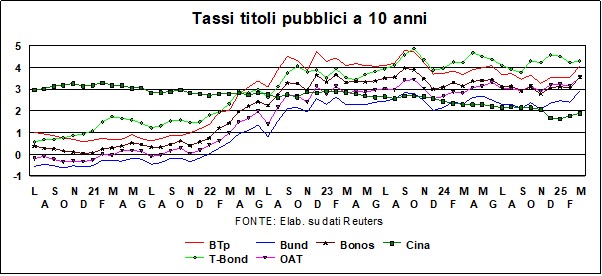
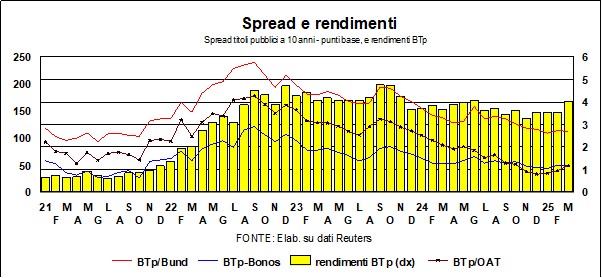
ارتفعت عائدات السندات الحكومية في مختلف أنحاء منطقة اليورو: ولكن يتعين علينا أن ننظر إلى هذا الارتفاع في ضوء الوضع الشاذ الذي بدأ في البداية: حيث كانت الأسعار منخفضة تاريخيا. حتى بعد القفزة في عائدات السندات الألمانية، السعر الحقيقي لا يزال صفرًا أو سلبيًا (عند حسابها مع التضخم الأساسي الألماني). ال btp لقد عانى الأمر قليلاً، كما يحدث عادةً عندما ترتفع أسعار الفائدة (وهي أخبار سيئة لخدمة الديون)، ولكن ليس كثيرًا: ارتفعت الفروقات بشكل متواضع مع البوند، ولكن تبقى عند مستويات منخفضة. ال انتشار BTp-Bonosإن السياسة النقدية الحالية، التي تعد بمثابة "الكناري في المنجم" الذي يحدد ما إذا كانت الزيادة في الفارق مع بوند هي ميزة لبوند أو عيب لبنك إنجلترا، ظلت دون تغيير عملياً.
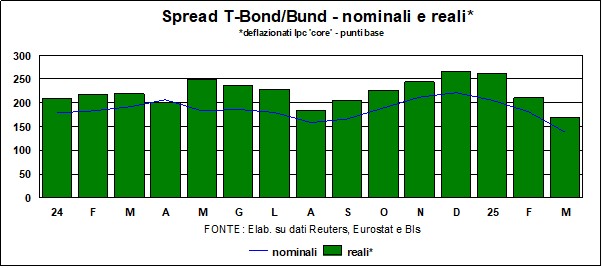
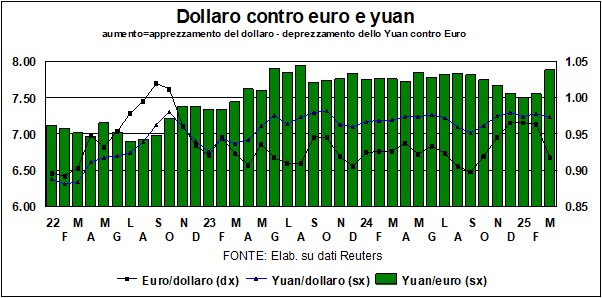
إن ضعف الدولار، على الرغم من حقيقة أن الفارق في أسعار الفائدة الرئيسية بين البنك المركزي الأوروبي وبنك الاحتياطي الفيدرالي قد زاد لصالح بنك الاحتياطي الفيدرالي، جعل قشة من توقعات الدولار نحو التكافؤ مع اليورو. هناك عدة عوامل وراء هذه القوة غير المتوقعة لليورو. ال معدل التفاضل وقد تحول اتجاه السوق لصالح العملة الأوروبية الموحدة إذا نظرنا بدلاً من أسعار الفائدة الرئيسية إلى أسعار الفائدة طويلة الأجل، الاسمية والحقيقية، مع ارتفاع العائدات في منطقة اليورو، في حين انخفضت أسعار سندات الخزانة الأميركية، بما يتماشى مع المخاوف من الركود. لكن الوضع يتطور أيضًا فيما يتعلق بأسعار الفائدة الرئيسية: حيث يتوقع السوق أن ينبغي على بنك الاحتياطي الفيدرالي خفض أسعار الفائدة بسرعة أكبر مقارنة بالتوقعات السابقة.
La عملة الصينية وظلت مستقرة نسبيا مقابل الدولار. في أوقات الحروب الجمركية، ليس من الصحيح أن سعر الصرف (المتحكم فيه) لليوان يعطي انطباعاً بالرغبة في التعويض عن تأثير التعريفات الجمركية من خلال خفض قيمة سعر الصرف. وقد أدى ارتفاع قيمة اليورو مقابل الدولار إلى انخفاض حاد في قيمة اليوان مقابل العملة الموحدة. وهذا ليس أمرا سارا على الإطلاق بالنسبة للمنتجين الأوروبيين.
I كانت أسواق الأسهم عرضة للخطر، مع ارتفاعات قياسية في الآونة الأخيرة على جانبي المحيط الأطلسي. ال 'عدم اليقين البربري"لقد كان حقن المتدربين السحرة (ترامب وماسك) بمثابة حافز للتصحيح الذي كان في الهواء. ولكن التصحيح قد يكون أقل وضوحا في أوروبا، مع وجود فروق في النمو تعمل على حساب أميركا.
الأمر المهم - مرة أخرى، من كان ليقول ذلك على الإطلاق... - هو حقيقة أن أسواق الأسهم تعاقب من فرض الرسوم الجمركية، وكافأوا المتضررين. وكما يظهر الرسم البياني، الذي تم التقاطه قبل شهر من الانتخابات الأميركية، فإن وول ستريت أقل من مستواها الأولي، في حين أن منطقة اليورو والصين أعلى من مستواها. بطل الأداء هو ألمانياحيث ارتفعت الأسعار أيضًا نسبةً إلى التحول التوسعي المعلن للسياسة المالية. ولا بد من القول إن أسواق الأسهم الأوروبية استفادت أيضاً من احتمال خفض أسعار الفائدة، وهو ما أصبح واضحاً عندما أعقب البنك المركزي الأوروبي خفضاً آخر في أكتوبر/تشرين الأول بعد الخفض الذي جرى في سبتمبر/أيلول.
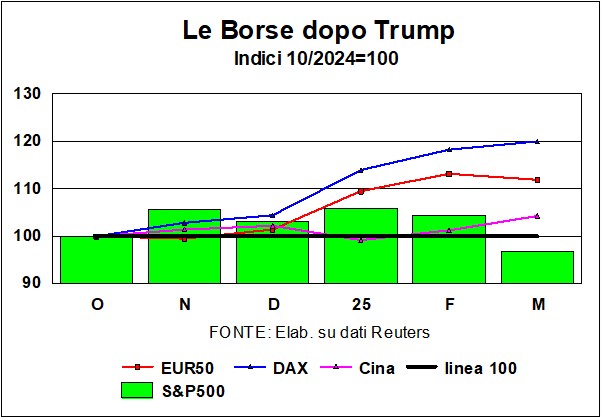
ماذا الآن؟ كما قال ذلك الرجل،من الصعب دائمًا تقديم التوقعات، خاصة عندما يتعلق الأمر بالمستقبل.".
وأخيرا وصلنا إلىالذهب، والتي تجاوزت عتبة 3 آلاف دولار للأونصة. الإغراء سيعود إلى أمريكا إعادة تقييم سبائك فورت نوكس (الذي حافظ على سعر 42,22 دولار للأونصة). إن جلبهم إلى القيم السوقية من شأنه أن يدر نحو 773 مليار دولار، ولكن ربح لا يمكن استخدامها إلا لتقليص الديون: باختصار، مجرد خدعة محاسبية ولا شيء أكثر من ذلك. على أية حال، الذهب يرسل إشارة: 'ملاذ آمن' يقول بامتياز أن نحن بحاجة حقا إلى اللجوء...




