

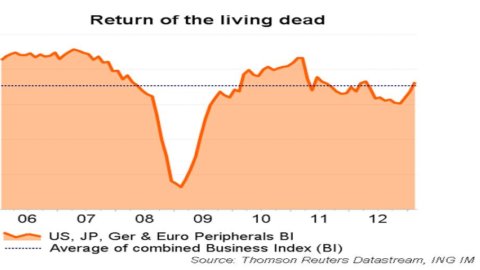
على الرغم من تجدد المشاكل السياسية في إيطاليا ، وغيرها من المشاكل الأخيرة ، لا تزال الأسواق تقاوم بشكل مفاجئ الأخبار السيئة ، وترتفع الأسهم إلى أعلى المستويات. التقلبات عالية والأداء النسبي عبر فئات الأصول ، وكذلك عبر المناطق والقطاعات ، أقل ارتباطًا إلى حد ما. ومع ذلك ، هناك علامات تدعم الأصول الخطرة التي تمنع التقلبات قصيرة الأجل من التحول إلى اتجاه سلبي طويل الأجل.
من المحتمل أن يؤدي الموقف الحذر نسبيًا من قبل مدخرين التجزئة وموقف الانتظار والترقب من قبل المستثمرين المؤسسيين ، بعد خمس سنوات من الأزمة ، إلى تغذية الديناميكيات المذكورة أعلاه وسياق ذو عوائد منخفضة يتوق إلى العوائد. ومع ذلك ، قبل أن يتخذ المستثمرون خطوة حاسمة من السيولة إلى الأصول الخطرة ، من المتوقع أن تتحسن الصورة العامة بشكل أكبر. ويبدو أن هذا الوضع يحدث ، بعد التعافي الأهم منذ عام 2009.
بالإضافة إلى ذلك ، أدت تدخلات البنوك المركزية إلى تقليل مخاطر الأزمات الشاملة في المستقبل، مما يساعد المستثمرين على الحصول على توقعات أعلى لعائدات أعلى في الأشهر المقبلة. من وجهة النظر هذه ، من المثير للاهتمام أيضًا تحليل نتائج الانتخابات في إيطاليا التي تسلط الضوء على أهمية وجود اقتصاد عالمي قوي لاحتواء المخاطر السياسية. وأظهر تصويت الناخبين مرة أخرى وجود علاقة إيجابية بالظروف الاقتصادية. يؤدي الاقتصاد الضعيف ، مثل الاقتصاد الإيطالي ، إلى عدم الرضا وعدم الثقة بالحكومة في السلطة مهما كانت ، بينما يؤدي النمو إلى ضمان الاستمرارية تجاه السياسيين الذين يُعتبرون مهندسي الوضع الإيجابي. وبالتالي ، إذا استمرت الدورة الاقتصادية العالمية في النمو ، فإن المخاطر السياسية ستميل إلى أن تكون نسبية بشكل متزايد.
الانتعاش الحالي له جانب آخر مثير للاهتمام بشكل خاص: يبدو أنها مدفوعة بتلك البلدان التي اعتبرت ميتة ومدفونة في لحظة معينة من العقد الماضي. في السنوات الأولى التي أعقبت إدخال اليورو ، كانت ألمانيا تُعتبر "رجل أوروبا المريض" ، التي ابتليت بمشكلة أسعار الصرف غير التنافسية ، ويبدو أنها غير قادرة على مواجهة البطالة المرتفعة باستمرار. منذ انهيار بنك ليمان ، كان هناك اعتقاد واسع النطاق بأن الولايات المتحدة قد تبنت نموذجًا خاطئًا للنمو ، بناءً على خلق ائتماني مفرط ، في حين أن الانتعاش الأخير للاقتصاد الياباني جاء بعد عقدين من الركود بسبب انهيار قطاع العقارات. وفقاعة الأسهم. أخيرًا ، حتى الأطراف الأوروبية ، المعروفة بأنها غير قادرة على المنافسة ، بدأت مؤخرًا في الابتعاد عن القاع. لا تزال مرحلة التعافي في مهدها ومستويات البداية منخفضة للغاية ، لكن النتائج الشهرية لاستطلاعات ثقة الأعمال في إسبانيا والبرتغال وحتى اليونان سجلت الآن الزيادة الثالثة على التوالي.
يُظهر المؤشر المشترك الذي يهدف إلى التحقق من ثقة الأعمال في الولايات المتحدة وألمانيا واليابان وثلاث دول أوروبية هامشية بالفعل انتعاشًا واضحًا في الأشهر الثلاثة الماضية. قفز المؤشر بأكثر من 3 نقاط من أدنى مستوى له مؤخرًا في نوفمبر ، وعاد عند 48,2 تقريبًا متماشياً مع متوسطه منذ عام 2006. على النقيض من ذلك ، فإن قادة النمو التقليديين مثل الأسواق الناشئة ، وخاصة الصين ، والمصادر التقليدية للاقتصاد الاستقرار ، وتحديداً إيطاليا وفرنسا والمملكة المتحدة وهولندا ، "الدول الأوروبية الجديدة في حالة ركود" ، متخلفة عن الاقتصادات "المنتعشة" ولا يبدو أنها تتسارع (مرة أخرى).
لذلك ، في هذه المرحلة ، فإن أفضل ما يجب فعله لفهم اتجاه الدورة العالمية هو ترصد "عودة الأحياء الأموات" ، وتحديداً ألمانيا والولايات المتحدة واليابان ودول أوروبية. سيكون هذا الجزء من العالم هو الذي سيوفر أدلة على اتجاه النمو واحتمال حدوث توترات سياسية واستعداد المستثمرين للبحث عن المخاطر بدلاً من الأمان.




