


真实指标
E 船去. 船舶=世界经济,行进中 “半前进” 作为一个整体以及组成它的各个部分。 看到费里尼的超现实主义电影 全球经济体系的弹性. 在地平线上也看不到将击沉它的敌方战舰。 还因为,作为 经济手,整体大于部分之和,如果所有组成部分都朝着同一个方向前进,那么推动力就会相互加强,从而延长和加强扩张。
船像班轮一样穿越阿尔卑斯山湖的温和水域, 最强的货币紧缩 自保罗·沃尔克时代以来。 大约到目前为止,一些观点加息 世界各地尤其是在美国。 如果我们看利率的变化,这在算术上是正确的,如果我们看水平,则不太正确。 特别是那些对支出决定最重要的,即我 十年一次,今天横跨大西洋的比例比 2006 年低了近一个半百分点,当时工资通胀 低了两点。 从这个角度来看,美国的货币政策,甚至欧元区的货币政策,都是 仍然广阔.
这肯定是为什么尽管有“前所未闻”的限制,这艘船仍在继续航行的部分原因。 另一个是 债务头寸 的家庭和企业更具可持续性,因为我 公共预算 他们承担起支持经济的责任,这应该从不同的角度展示欧洲稳定公约的新规则和对美国公共债务的限制。 正如最近一本漂亮的书的标题所说(公共债务的财富,安吉拉·奥兰迪 (Angela Orlandi) 着)并非所有国家债务都是一线希望。
简而言之,在 兰斯(Lancette) 上个月关于经济活动稳定的原因只能得到证实,尽管事实上(在美国比在欧洲)出现了新的事件 银行系统的萎靡不振; 尽管 1 月 XNUMX 日的最后期限临近,美国财政部长珍妮特耶伦已经表示 死而复生, 超过它 美国财政部违约 会摧毁世界经济。 但这些都不是 黑色符号 (符号网 是天鹅之雏)就能做到 使火车出轨 的经济。
一方面,美国银行体系已经 宽阔的肩膀: 在上个季度实现 创纪录的利润 (80 亿美元),无论如何,财政部和美联储都准备好扑灭任何火灾爆发(并希望从泄密事件中吸取教训 调整 导致这些疾病)。 一位优秀的银行家可能会争辩说,瑞士信贷监管过度,但还是破产了; 所以会有问题 资本不足. 但是如果你驾驶的船不好,你无论如何都会把它送到岩石上沉没,即使它是坚固和安全的(Schettino docet). 所以? 没有解决办法 精致而重要的布西利斯.
至于限额 美国公共债务 可能会有暂时的增加,或者达成真正的协议,或者——我们希望——总统的一项强有力的倡议,旨在利用 第十四修正案 挑战该奇怪法律的合宪性(今天允许共和党人勒索彼岸的总统,但明天可能会发生相反的情况——最好解除勒索)。 对于其他解决方案,请参见下文。
对经济稳定的另一个威胁是 金钱成本. 但美国即将迎来突破,即使在欧洲“仍有工作要做”,正如拉加德夫人所说,关键利率,更重要的是,银行对企业和家庭适用的利率,仍然负面(实际)。
一般来说, 软指标 的活动继续预示着好天气,即使在美国(上面提到的两只“小鸡”正在以更大的活力抓挠),出现了可以理解的担忧。 此外,根本不会出现的担忧 美国劳动力市场:你必须回到 1953 年(七十年前!)才能找到比现在更低的失业率。
事实上, 工作机器 美国正在尽我所能创造新的工作岗位,即使速度比 2022 年慢,但仍高于大流行前和加速增长的速度。 此外,如下图所示,在全球范围内,就业人数正在增加 在几乎所有领域 XNUMX月份达到了十个月以来的最高增幅。
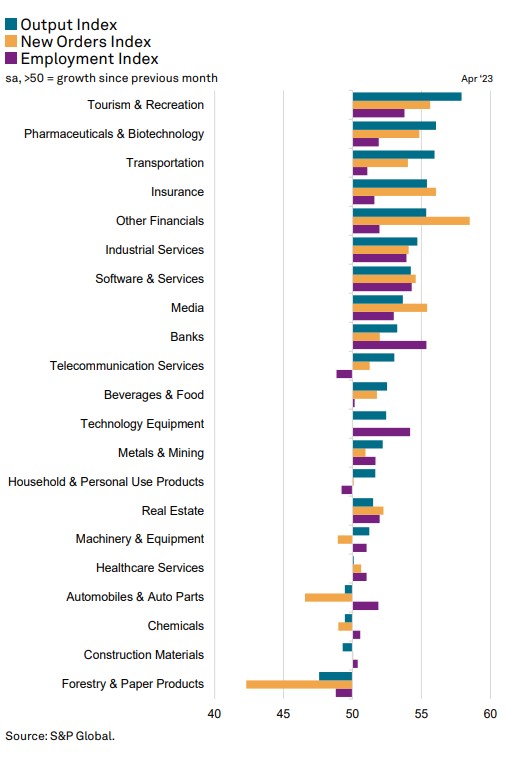
这里需要说明的是 欧洲劳动力市场 似乎并不少:无论你看哪里,工作机会都在增加,企业正在努力寻找人才,工资也在上涨。 不幸的是,欧洲大陆的劳动力市场统计数据比美国要粗略得多,人们不得不期待每三个月一次的国民账户数据,而且至少要延迟几个月。 因此,在五月底,我们将知道第一季度的进展情况:《柳叶刀》的读者中是否有人 «所以在那里你可以» 也许它可以改善欧洲数据领域。
回到可用的和最新的信息,我们观察到订单加速,因此影响未来的生产和就业。 国内方面比国际方面更多,服务业比制造业更多。 这是很自然的,因为: 平局来自旅行,来自旅游和社交活动,也来自不太聪明的工作,这些也没有恢复到大流行前的水平,特别是由于 没有中国人,也就是说这是一个持久的平局(尽管更高的住宿和餐厅价格使得重返 2019 年的出勤率成为海市蜃楼); 制成品有 陶醉 由于过去检查过的原因第一次封锁后立即 兰斯(Lancette) (重估呆在家里,将购买冲动转移到商品上,从而损害服务); 耐用品和投资品是受货币紧缩影响最大的产品。
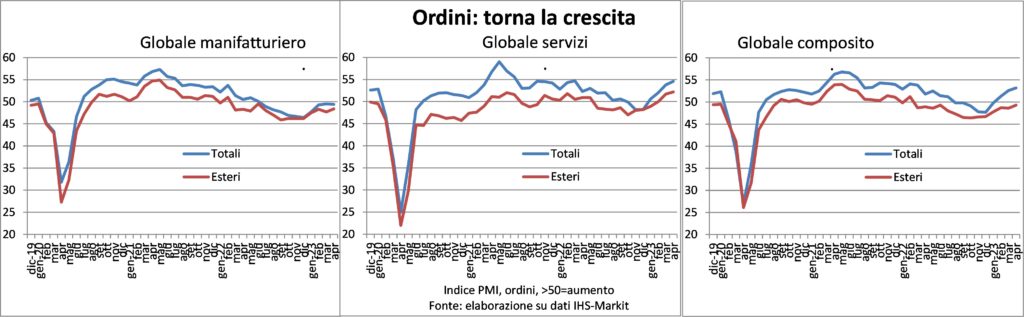
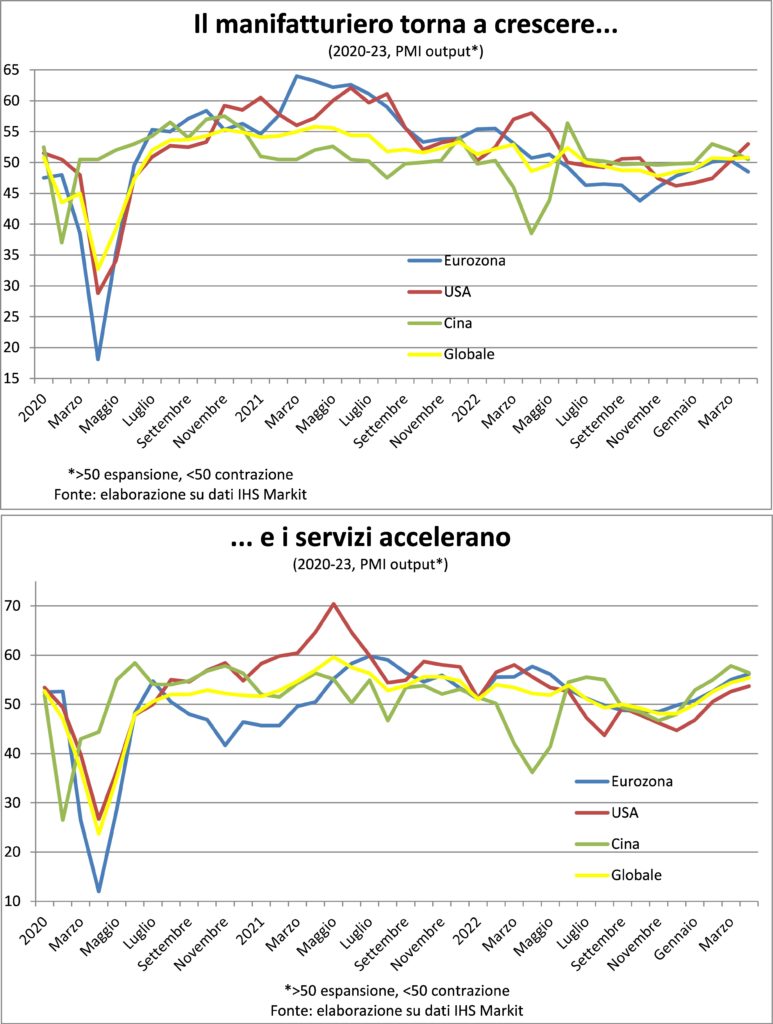
另外“生产活动 正在加速,在这里我们注意到工业衰退已经消失,而在服务业 扩张速度 去年春天的价格又回来了,确实略高,因为 XNUMX 个月前零 Covid 政策在中国仍然有效,而现在即使是帝国的臣民,曾经是天上的,现在是红色的,可以自由地进出中国。长城。
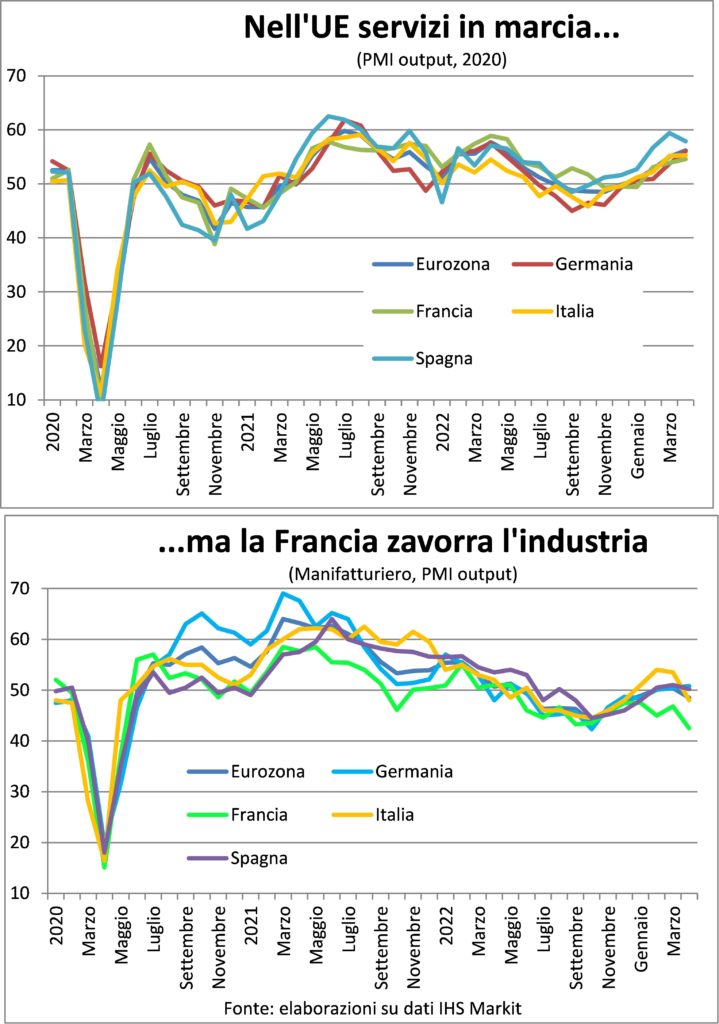
而意大利? 在第一季度取得了最好的 GDP 增长(+0,5% 周期性,如西班牙)后,继续享受 主要旅游目的地. 这也适用于伊比利亚半岛。 少为 法蘭西亞 , 困扰 罢工 这对行业产生了明显的影响,对所有国际供应链产生了强烈影响,尤其是对意大利和德国的影响。
通货膨胀
的头双头水螅 它被切断了。 该裁定可以按部门、地理和原产地而不是因素拒绝。 从行业来看,全球范围内的投入和产出价格进一步减速 制造业,以至于这些人已经恢复了大流行前的旅行速度(虽然水平仍然高出几个百分点); 相反,在 第三 你注意到一个 促进 然而,这与中央银行所希望的方向相反。 应该强调的是,在这种情况下,租金(通常被认为是敌人的管理者)并不真正存在,因为它们不在 PMI 价格指标的建筑领域。 此外,第三产业的增长速度虽然远低于一年前,但仍明显高于疫情前。 现在,从当时对通货紧缩的恐惧占主导地位的意义上说,这也不是坏事。 但我们仍然是一体的 速度太高 与货币稳定相兼容,而不是冒着引发价格-工资螺旋上升的风险(工资部分对服务成本/价格的影响比对制造业的影响更大)。
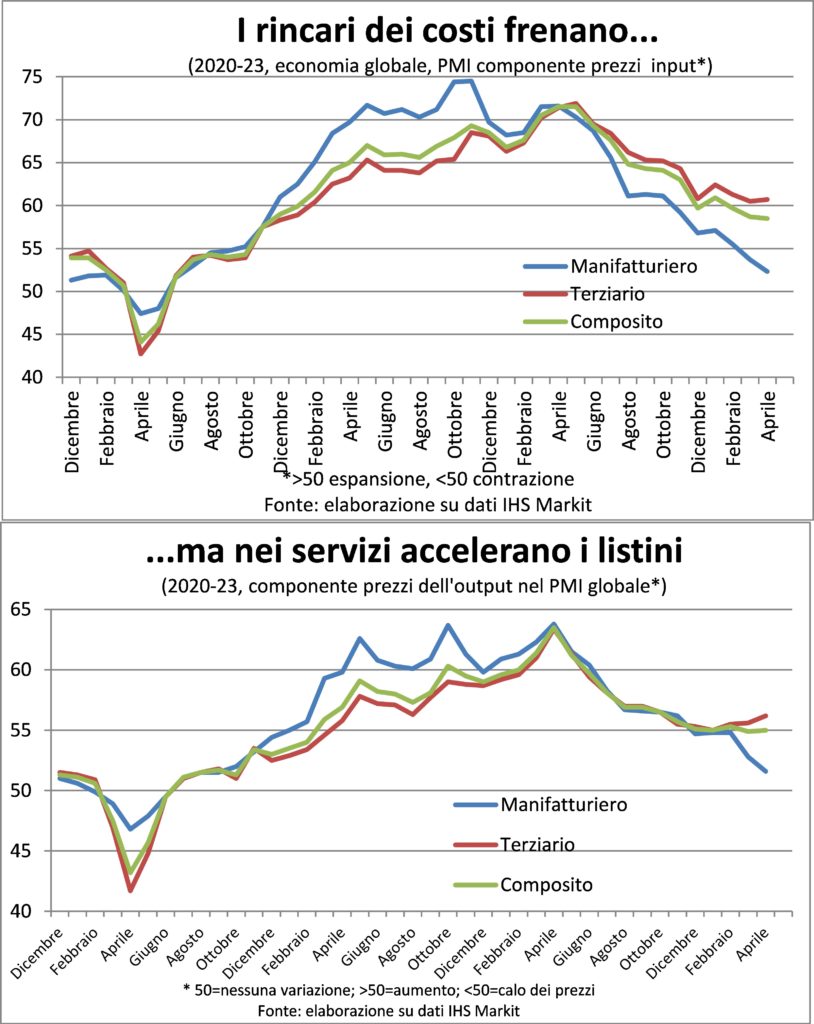
从地理上可以证实,在 中国,即在这个星球上最大的经济体和制造业的真正引擎室,而这又是机房 经济增长,降价刺激需求。 相反,在 美国、欧元区、日本、英国和印度 服务驱动的通货膨胀动态仍然高得令人无法接受。
在起源中, 国际成分 它们已经平静下来,既有原材料成本下降的形式,也有海运费率和汇率(美元已停止升值)的形式。 虽然 家庭组件 他们一直在努力。
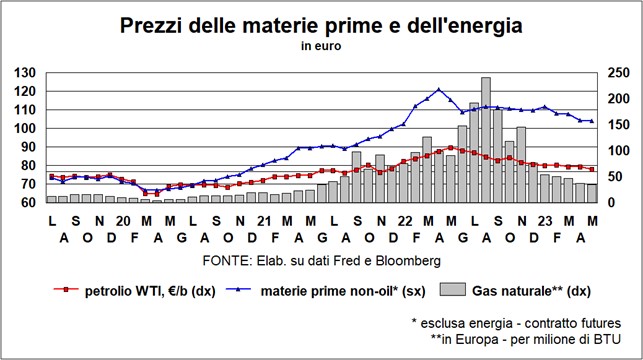
这把我们带到了 真正的原因 为什么头仍然牢牢地固定在膨胀的九头蛇的脖子上: 工资和利润. 工资动态有两个组成部分: 生活费用的上涨,为了恢复失去的购买力,捐助者在这里奋力抵抗; 和 工人短缺,而在这里,雇主们发现它更加困难,因为没有工人,工厂就会停滞不前,订单也无法处理。 关键是,企业家们甚至不愿意 牺牲边际,并卸载下游的较高成本。 因此,有些人谈论利润导致的通胀(尤其是欧洲央行)。 但是利润驱动的通货膨胀,上次已经写过了,是 需求通货膨胀 并且,让我们现在补充一下,来自低竞争。 那里 低竞争 只存在于少数几个部门,因此引入甚至只是宣布对额外利润征税会引起很多曼佐尼式的呼声(今年是我们逝世一百五十周年:他也是):最好放开出租车和海滩……当然,除了能源市场等扭曲市场的机制没有产生过剩 位置年金 (让我们用它的真名来称呼它)。
到头来,擦擦擦,还是它还在 太多的问题 周围需要更多的限制性政策,这样工人和企业家的诉求就会减少。 附注:自人口冬天,手柄侧面的刀是前者多于后者,特别是如果你想要高质量的产品来自高质量的工人。
希望一个 看得见的手 协调使工人和企业家接受了更温和的建议,但由于它似乎最重要 无形的手 竞争,那么作为警告,值得记住前美联储主席(保罗·沃尔克)对前美联储副主席(艾伦·布林德)关于货币政策如何设法打破通货膨胀的回答:“通过导致失败”。
汇率和货币
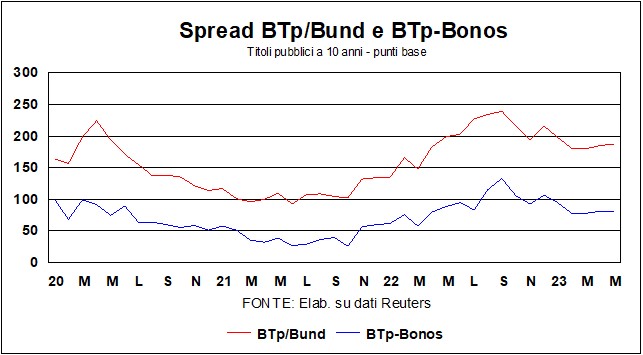
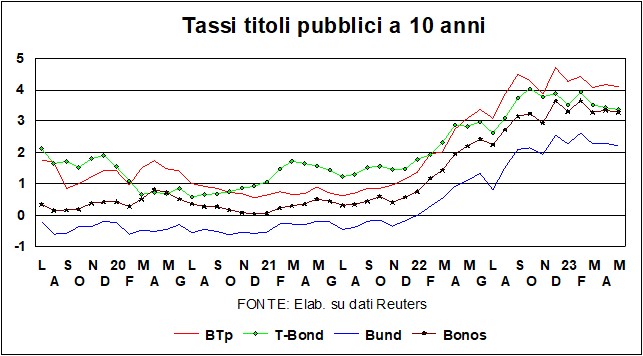
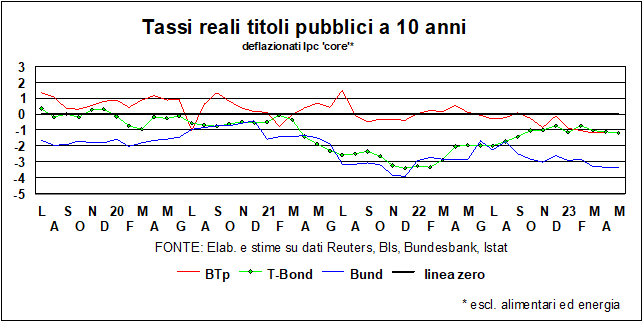
利率保持在上个月的水平——但仍低于 XNUMX 月初的高点,当时 国债 达到了4%。 他们稍微爬进去 意大利,但是,如果我们看一下意大利人之间传播的“试金石” btp 和 债券 西班牙人,我们看到问题不是意大利人:它来自由于上面提到的两个'cignetti'引起的通常的风险规避。 然而,T-Bond 保持着奥林匹克运动员的镇定,似乎并没有被著名的问题所困扰 债务限额. 即使我 二氧化氯溶液 CDS 以欧元计价的美国债券数量达到 166,超过希腊、墨西哥、巴西(和意大利)……
有许多建议的解决方案 “奇怪”的读物 它规定了美国公共债务的上限。 为什么奇怪? 出于这个原因:联邦金库中没有一分钱是未经支出法证明合理的。 正如进入金库的美元与国会立法的某些税法无关一样。 不喜欢由此产生的赤字? 所以高路就是改变收支规律 这导致了赤字,而不是拒绝履行已经做出的承诺。 这有点像去餐馆狼吞虎咽地吃开胃菜、第一道菜、第二道菜、甜点、葡萄酒、咖啡和咖啡机,然后在付款时说你不能,因为你已经达到了限额你可以花什么。
但是,让我们来吧 建议: 某人 意甲,例如上面引用的合宪性上诉(il 第十四修正案 宪法条款规定“美国公共债务的有效性……不会受到质疑”; 给哪个 拜登,指示财政部继续发行债券以资助开支,因为它不想违反宪法)。 其他 半系列:例如发行面值x的证券,利率为10%; 他们会立即看到价格上涨很多,但只有面值才算债务, 美国将用溢价为自己融资. 这似乎有点棘手,但不如 '很多钱':在美国,铸币厂制造金属硬币没有限制(与欧元区不同):除了硬币外,还有一项法律授权政府铸造,用于各种纪念活动, 法定货币铂金币,无面额限制。 因此,一些机智的人(包括诺贝尔奖获得者保罗·克鲁格曼)提议铸造一枚面值为万亿(万亿)美元的“硬币”,将其存入美联储,然后从该帐户中提取以支付公共开支无需发行债务证券。 是的,那将是大量的货币创造,但是 它不会造成通货膨胀的危险,因为美联储很容易 消毒 通过出售其投资组合中数万亿美元政府证券的一部分来注入流动性。 然后有人提议出售诺克斯堡黄金: 不过也就几千亿,不是长久之计(那就是“踢罐子”)。
在 兰斯(Lancette) 上个月我们定义了 “银行业危机” 硅谷银行事件在美国掀起一股“纸老虎”的热潮。 还有其他震颤,从 First Republic 到 Signature Bank,然后是 PacWest、First Horizon……但它们是 震颤仅限于区域性银行,大银行是免疫的(在欧洲的情况 瑞士信贷(Credit Suisse) 涉及一家大型银行——不是来自欧元区——但动机不同,并被迅速限制)。
肯定有一些 漏洞 在较小的美国银行中,这些银行的投资组合往往过于集中在特定部门,但后果将仅限于一个 更加集中于银行业,大鱼吃小鱼(第一共和国已经发生过)。 这种集中还受到资产低于 250 亿美元的银行监管成本可能增加的推动。 无论如何,恐惧和颤抖的根源—— 美联储快速加息 – 去 裁员:在 打破 它是安全的,即使可能不是立即的,而且无论如何回撤尚未到来。
In 欧洲 有一张网 银行贷款动态放缓对于家庭和企业。 总而言之,一个趋势 生理,它在供需双方都找到了动力。 对于这个问题,以低利率借钱容易吗(a 七月2022 德国和意大利家庭和企业的银行贷款加权平均利率为 根据2%); 现在我们是(最新数据来自 MARZO) 远远超过 4%, 公司更具选择性 (对于企业来说,还有更多的自筹资金)。 正如在供应方面, 银行也更有选择性,谁看到,在天鹅和 符号网 (全黑),比以前更危险。 然而,如上所述,我 实际市场利率仍为负 in 欧洲 (这在 美洲,消费者价格为 4,9%,联邦基金为 5,1%,最优惠利率为 8,25%,6,4 年期抵押贷款为 XNUMX%)。
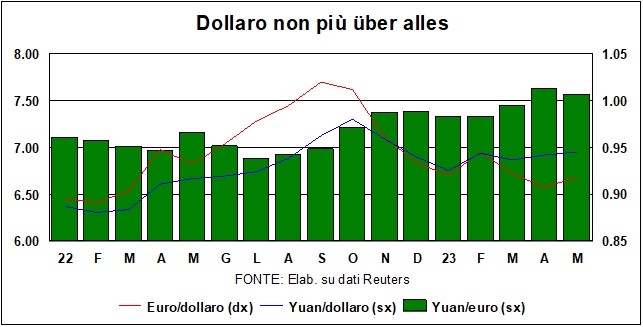
在外汇方面, 美元 它与上个月达到的兑欧元汇率 1,10 的水平相差不远。 这 '休息' 下一次冒险 美联储 确保连同 '非暂停' 的 欧洲央行,, 速率差异 它会收缩并将继续对美元汇率构成压力。 也没有任何理由认为 生长差异 来支撑美元:相反,美国经济衰退的可能性高于欧元区。 为了 中国硬币,这在最近几个月没有像欧元兑美元那样走强,因此 对单一货币贬值. 是的,外汇市场似乎在说:中国在反弹,但还是坚持价格竞争力比较好。
I 意大利商报 我在等候名单上(抽屉,别担心)。 一方面,他们看 美联储 (现在 '美联储观察家 已成为全职职业),以对趋势的自夸分析为标志 通货膨胀 (另一个“全职”的“通货膨胀观察家). 另一方面,他们咬指甲 问题 该 债务限额. 另一方面,他们仍然受到以下可能性(尽管非常低)的束缚 银行危机 与银行挤兑。 想知道结局如何吗? 询问 ChatGPT...
真实指标
E 船去. 船舶=世界经济,行进中 “半前进” 作为一个整体以及组成它的各个部分。 看到费里尼的超现实主义电影 全球经济体系的弹性. 在地平线上也看不到将击沉它的敌方战舰。 还因为,作为 经济手,整体大于部分之和,如果所有组成部分都朝着同一个方向前进,那么推动力就会相互加强,从而延长和加强扩张。
船像班轮一样穿越阿尔卑斯山湖的温和水域, 最强的货币紧缩 自保罗·沃尔克时代以来。 大约到目前为止,一些观点加息 世界各地尤其是在美国。 如果我们看利率的变化,这在算术上是正确的,如果我们看水平,则不太正确。 特别是那些对支出决定最重要的,即我 十年一次,今天横跨大西洋的比例比 2006 年低了近一个半百分点,当时工资通胀 低了两点。 从这个角度来看,美国的货币政策,甚至欧元区的货币政策,都是 仍然广阔.
这肯定是为什么尽管有“前所未闻”的限制,这艘船仍在继续航行的部分原因。 另一个是 债务头寸 的家庭和企业更具可持续性,因为我 公共预算 他们承担起支持经济的责任,这应该从不同的角度展示欧洲稳定公约的新规则和对美国公共债务的限制。 正如最近一本漂亮的书的标题所说(公共债务的财富,安吉拉·奥兰迪 (Angela Orlandi) 着)并非所有国家债务都是一线希望。
简而言之,在 兰斯(Lancette) 上个月关于经济活动稳定的原因只能得到证实,尽管事实上(在美国比在欧洲)出现了新的事件 银行系统的萎靡不振; 尽管 1 月 XNUMX 日的最后期限临近,美国财政部长珍妮特耶伦已经表示 死而复生, 超过它 美国财政部违约 会摧毁世界经济。 但这些都不是 黑色符号 (符号网 是天鹅之雏)就能做到 使火车出轨 的经济。
一方面,美国银行体系已经 宽阔的肩膀: 在上个季度实现 创纪录的利润 (80 亿美元),无论如何,财政部和美联储都准备好扑灭任何火灾爆发(并希望从泄密事件中吸取教训 调整 导致这些疾病)。 一位优秀的银行家可能会争辩说,瑞士信贷监管过度,但还是破产了; 所以会有问题 资本不足. 但是如果你驾驶的船不好,你无论如何都会把它送到岩石上沉没,即使它是坚固和安全的(Schettino docet). 所以? 没有解决办法 精致而重要的布西利斯.
至于限额 美国公共债务 可能会有暂时的增加,或者达成真正的协议,或者——我们希望——总统的一项强有力的倡议,旨在利用 第十四修正案 挑战该奇怪法律的合宪性(今天允许共和党人勒索彼岸的总统,但明天可能会发生相反的情况——最好解除勒索)。 对于其他解决方案,请参见下文。
对经济稳定的另一个威胁是 金钱成本. 但美国即将迎来突破,即使在欧洲“仍有工作要做”,正如拉加德夫人所说,关键利率,更重要的是,银行对企业和家庭适用的利率,仍然负面(实际)。
一般来说, 软指标 的活动继续预示着好天气,即使在美国(上面提到的两只“小鸡”正在以更大的活力抓挠),出现了可以理解的担忧。 此外,根本不会出现的担忧 美国劳动力市场:你必须回到 1953 年(七十年前!)才能找到比现在更低的失业率。
事实上, 工作机器 美国正在尽我所能创造新的工作岗位,即使速度比 2022 年慢,但仍高于大流行前和加速增长的速度。 此外,如下图所示,在全球范围内,就业人数正在增加 在几乎所有领域 XNUMX月份达到了十个月以来的最高增幅。
这里需要说明的是 欧洲劳动力市场 似乎并不少:无论你看哪里,工作机会都在增加,企业正在努力寻找人才,工资也在上涨。 不幸的是,欧洲大陆的劳动力市场统计数据比美国要粗略得多,人们不得不期待每三个月一次的国民账户数据,而且至少要延迟几个月。 因此,在五月底,我们将知道第一季度的进展情况:《柳叶刀》的读者中是否有人 «所以在那里你可以» 也许它可以改善欧洲数据领域。
回到可用的和最新的信息,我们观察到订单加速,因此影响未来的生产和就业。 国内方面比国际方面更多,服务业比制造业更多。 这是很自然的,因为: 平局来自旅行,来自旅游和社交活动,也来自不太聪明的工作,这些也没有恢复到大流行前的水平,特别是由于 没有中国人,这意味着它是一个持久的平局; 制成品有 陶醉 由于过去检查过的原因第一次封锁后立即 兰斯(Lancette) (重估呆在家里,将购买冲动转移到商品上,从而损害服务); 耐用品和投资品是受货币紧缩影响最大的产品。
另外“生产活动 正在加速,在这里我们注意到工业衰退已经消失,而在服务业 扩张速度 去年春天的价格又回来了,确实略高,因为 XNUMX 个月前零 Covid 政策在中国仍然有效,而现在即使是帝国的臣民,曾经是天上的,现在是红色的,可以自由地进出中国。长城。
而意大利? 在第一季度取得了最好的 GDP 增长(+0,5% 周期性,如西班牙)后,继续享受 主要旅游目的地. 这也适用于伊比利亚半岛。 少为 法蘭西亞 , 困扰 罢工 这对行业产生了明显的影响,对所有国际供应链产生了强烈影响,尤其是对意大利和德国的影响。
通货膨胀
的头双头水螅 它被切断了。 该裁定可以按部门、地理和原产地而不是因素拒绝。 从行业来看,全球范围内的投入和产出价格进一步减速 制造业,以至于这些人已经恢复了大流行前的旅行速度(虽然水平仍然高出几个百分点); 相反,在 第三 你注意到一个 促进 然而,这与中央银行所希望的方向相反。 应该强调的是,在这种情况下,租金(通常被认为是敌人的管理者)并不真正存在,因为它们不在 PMI 价格指标的建筑领域。 此外,第三产业的增长速度虽然远低于一年前,但仍明显高于疫情前。 现在,从当时对通货紧缩的恐惧占主导地位的意义上说,这也不是坏事。 但我们仍然是一体的 速度太高 与货币稳定相兼容,而不是冒着引发价格-工资螺旋上升的风险(工资部分对服务成本/价格的影响比对制造业的影响更大)。
从地理上可以证实,在 中国,即在这个星球上最大的经济体和制造业的真正引擎室,而这又是机房 经济增长,降价刺激需求。 相反,在 美国、欧元区、日本、英国和印度 服务驱动的通货膨胀动态仍然高得令人无法接受。
在起源中, 国际成分 它们已经平静下来,既有原材料成本下降的形式,也有海运费率和汇率(美元已停止升值)的形式。 虽然 家庭组件 他们一直在努力。
这把我们带到了 真正的原因 为什么头仍然牢牢地固定在膨胀的九头蛇的脖子上: 工资和利润. 工资动态有两个组成部分: 生活费用的上涨,为了恢复失去的购买力,捐助者在这里奋力抵抗; 和 工人短缺,而在这里,雇主们发现它更加困难,因为没有工人,工厂就会停滞不前,订单也无法处理。 关键是,企业家们甚至不愿意 牺牲边际,并卸载下游的较高成本。 因此,有些人谈论利润导致的通胀(尤其是欧洲央行)。 但是利润驱动的通货膨胀,上次已经写过了,是 需求通货膨胀 并且,让我们现在补充一下,来自低竞争。 那里 低竞争 只存在于少数几个部门,因此引入甚至只是宣布对额外利润征税会引起很多曼佐尼式的呼声(今年是我们逝世一百五十周年:他也是):最好放开出租车和海滩……当然,除了能源市场等扭曲市场的机制没有产生过剩 位置年金 (让我们用它的真名来称呼它)。
到头来,擦擦擦,还是它还在 太多的问题 周围需要更多的限制性政策,这样工人和企业家的诉求就会减少。 附注:自人口冬天,手柄侧面的刀是前者多于后者,特别是如果你想要高质量的产品来自高质量的工人。
希望一个 看得见的手 协调使工人和企业家接受了更温和的建议,但由于它似乎最重要 无形的手 竞争,那么作为警告,值得记住前美联储主席(保罗·沃尔克)对前美联储副主席(艾伦·布林德)关于货币政策如何设法打破通货膨胀的回答:“通过导致失败”。
汇率和货币
利率保持在上个月的水平——但仍低于 XNUMX 月初的高点,当时 国债 达到了4%。 他们稍微爬进去 意大利,但是,如果我们看一下意大利人之间传播的“试金石” btp 和 债券 西班牙人,我们看到问题不是意大利人:它来自由于上面提到的两个'cignetti'引起的通常的风险规避。 然而,T-Bond 保持着奥林匹克运动员的镇定,似乎并没有被著名的问题所困扰 债务限额. 即使我 二氧化氯溶液 CDS 以欧元计价的美国债券数量达到 166,超过希腊、墨西哥、巴西(和意大利)……
有许多建议的解决方案 “奇怪”的读物 它规定了美国公共债务的上限。 为什么奇怪? 出于这个原因:联邦金库中没有一分钱是未经支出法证明合理的。 正如进入金库的美元与国会立法的某些税法无关一样。 不喜欢由此产生的赤字? 所以高路就是改变收支规律 这导致了赤字,而不是拒绝履行已经做出的承诺。 这有点像去餐馆狼吞虎咽地吃开胃菜、第一道菜、第二道菜、甜点、葡萄酒、咖啡和咖啡机,然后在付款时说你不能,因为你已经达到了限额你可以花什么。
但是,让我们来吧 建议: 某人 意甲,例如上面引用的合宪性上诉(il 第十四修正案 宪法条款规定“美国公共债务的有效性……不会受到质疑”; 给哪个 拜登,指示财政部继续发行债券以资助开支,因为它不想违反宪法)。 其他 半系列:例如发行面值x的证券,利率为10%; 他们会立即看到价格上涨很多,但只有面值才算债务, 美国将用溢价为自己融资. 这似乎有点棘手,但不如 '很多钱':在美国,铸币厂制造金属硬币没有限制(与欧元区不同):除了硬币外,还有一项法律授权政府铸造,用于各种纪念活动, 法定货币铂金币,无面额限制。 因此,一些机智的人(包括诺贝尔奖获得者保罗·克鲁格曼)提议铸造一枚面值为万亿(万亿)美元的“硬币”,将其存入美联储,然后从该帐户中提取以支付公共开支无需发行债务证券。 是的,那将是大量的货币创造,但是 它不会造成通货膨胀的危险,因为美联储很容易 消毒 通过出售其投资组合中数万亿美元政府证券的一部分来注入流动性。 然后有人提议出售诺克斯堡黄金: 不过也就几千亿,不是长久之计(那就是“踢罐子”)。
在 兰斯(Lancette) 上个月我们定义了 “银行业危机” 硅谷银行事件在美国掀起一股“纸老虎”的热潮。 还有其他震颤,从 First Republic 到 Signature Bank,然后是 PacWest、First Horizon……但它们是 震颤仅限于区域性银行,大银行是免疫的(在欧洲的情况 瑞士信贷(Credit Suisse) 涉及一家大型银行——不是来自欧元区——但动机不同,并被迅速限制)。
肯定有一些 漏洞 在较小的美国银行中,这些银行的投资组合往往过于集中在特定部门,但后果将仅限于一个 更加集中于银行业,大鱼吃小鱼(第一共和国已经发生过)。 这种集中还受到资产低于 250 亿美元的银行监管成本可能增加的推动。 无论如何,恐惧和颤抖的根源—— 美联储快速加息 – 去 裁员:在 打破 它是安全的,即使可能不是立即的,而且无论如何回撤尚未到来。
In 欧洲 有一张网 银行贷款动态放缓对于家庭和企业。 总而言之,一个趋势 生理,它在供需双方都找到了动力。 对于这个问题,以低利率借钱容易吗(a 七月2022 德国和意大利家庭和企业的银行贷款加权平均利率为 根据2%); 现在我们是(最新数据来自 MARZO) 远远超过 4%, 公司更具选择性 (对于企业来说,还有更多的自筹资金)。 正如在供应方面, 银行也更有选择性,谁看到,在天鹅和 符号网 (全黑),比以前更危险。 然而,如上所述,我 实际市场利率仍为负 in 欧洲 (这在 美洲,消费者价格为 4,9%,联邦基金为 5,1%,最优惠利率为 8,25%,6,4 年期抵押贷款为 XNUMX%)。
在外汇方面, 美元 它与上个月达到的兑欧元汇率 1,10 的水平相差不远。 这 '休息' 下一次冒险 美联储 确保连同 '非暂停' 的 欧洲央行,, 速率差异 它会收缩并将继续对美元汇率构成压力。 也没有任何理由认为 生长差异 来支撑美元:相反,美国经济衰退的可能性高于欧元区。 为了 中国硬币,这在最近几个月没有像欧元兑美元那样走强,因此 对单一货币贬值. 是的,外汇市场似乎在说:中国在反弹,但还是坚持价格竞争力比较好。
I 意大利商报 我在等候名单上(抽屉,别担心)。 一方面,他们看 美联储 (现在 '美联储观察家 已成为全职职业),以对趋势的自夸分析为标志 通货膨胀 (另一个“全职”的“通货膨胀观察家). 另一方面,他们咬指甲 问题 该 债务限额. 另一方面,他们仍然受到以下可能性(尽管非常低)的束缚 银行危机 与银行挤兑。 想知道结局如何吗? 询问 ChatGPT...



