日本迎来了新的曙光。
在 旭日通胀 它又反弹了。或者说,真的反弹了吗?过去三次,就像福音派的鸡鸣一样频繁,日本的消费价格动态都曾从通缩的流沙中挣脱出来,却又再次被吞噬。如果你被烫伤后还害怕冷水,想想看,那会是什么感觉? 日本货币当局 屡遭挫败,他们对提高利率感到不安。因此,他们完全有理由像哈姆雷特一样怀疑,这究竟是真正的通货膨胀还是新的骗局。 。
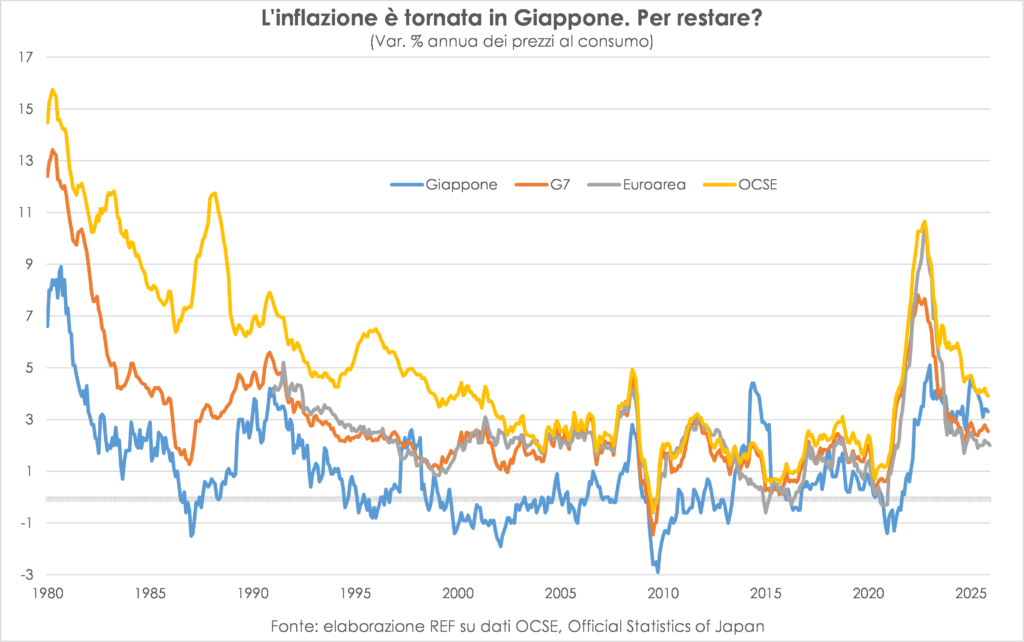
什么是 一般条款 日本经济状况如何?采购经理人指数(PMI)显示,日本经济依然处于低迷状态。 固体膨胀尽管经合组织预测,由于关税战导致库存波动,经济增速将从今年的 1,3% 放缓至明年的 0,9%。
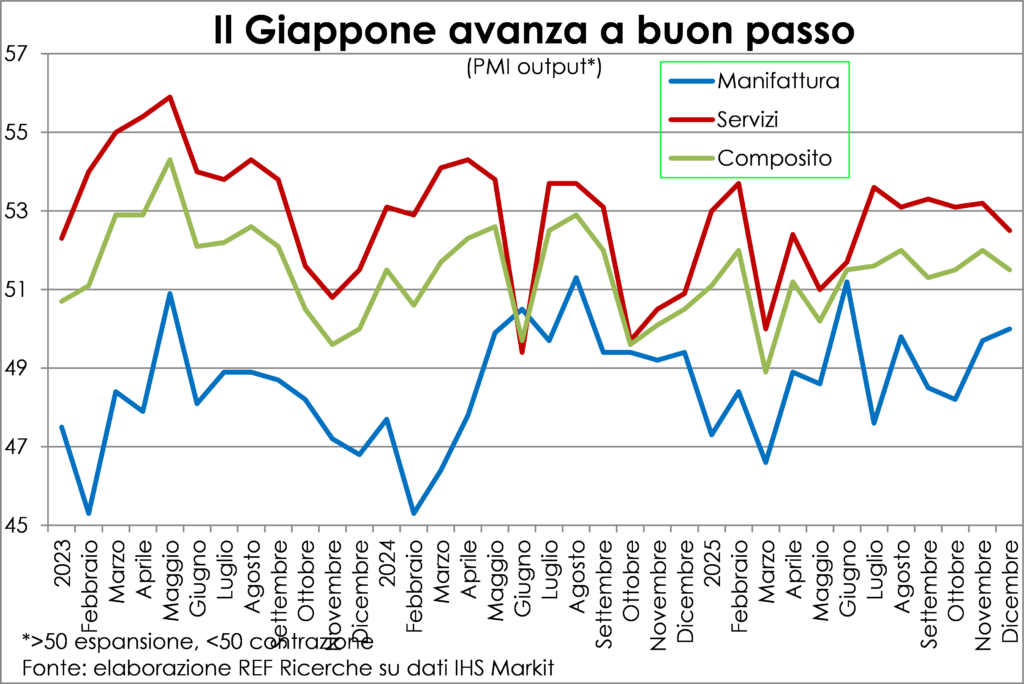
佛陀不会创造奇迹。
人们可能会想,这是否……通胀终于“高企” (总计3%,若不计能量和新鲜食物,则为1,6%,若不计加工食品和酒精)正在损害 实际工资 以及工作收入,所以 消费答案是否定的: 制造业小时工资除了月度波动外,25 年前 10 个月的实际增长率比 24 年同期增长了 1,1%;整个经济中的劳动报酬总额也在增长,尽管增幅不大。
降低通货膨胀对工人有帮助吗?从代数角度来看,是的。 经济上没有如果要到达那里 用 货币紧缩速度加快会阻碍经济增长。而这又受到消费和投资的支撑。此外,如果利率进一步上升,将会对经济增长造成更大的损害。 欣赏日元 这将削弱出口,而出口本身就已经拖累了GDP。另一方面,日本也没有圣人,而且 佛陀不会创造奇迹。.
亚洲整体呈现增长迹象
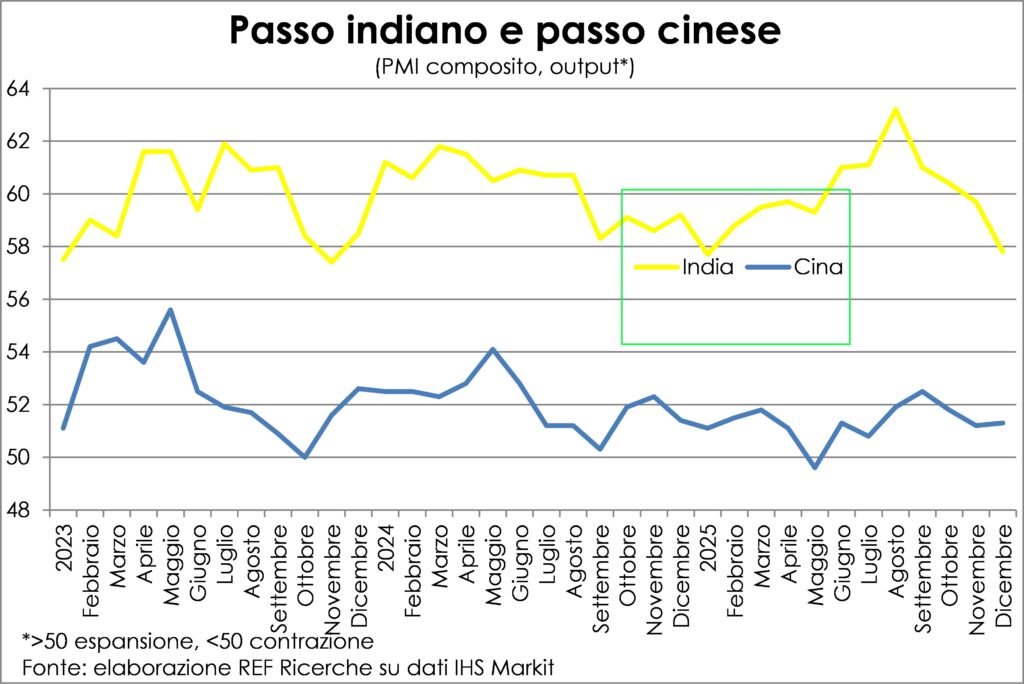
在 周围环境 日本因此,在与其有着密切商业和生产联系的国家,我们观察到 对比趋势 但无论如何 在增长的迹象中。 L“印度 有明显 放慢了速度这一增速过高,不可能持续;无论如何,预计今年GDP将增长6,2%,低于去年的6,7%。 中国 增速放缓(26年为4,4%,低于25年的5,0%), 它不会脱轨。 正如许多人预期的那样,该公司迅速调整出口方向,以缓解美国和欧洲关税的影响。
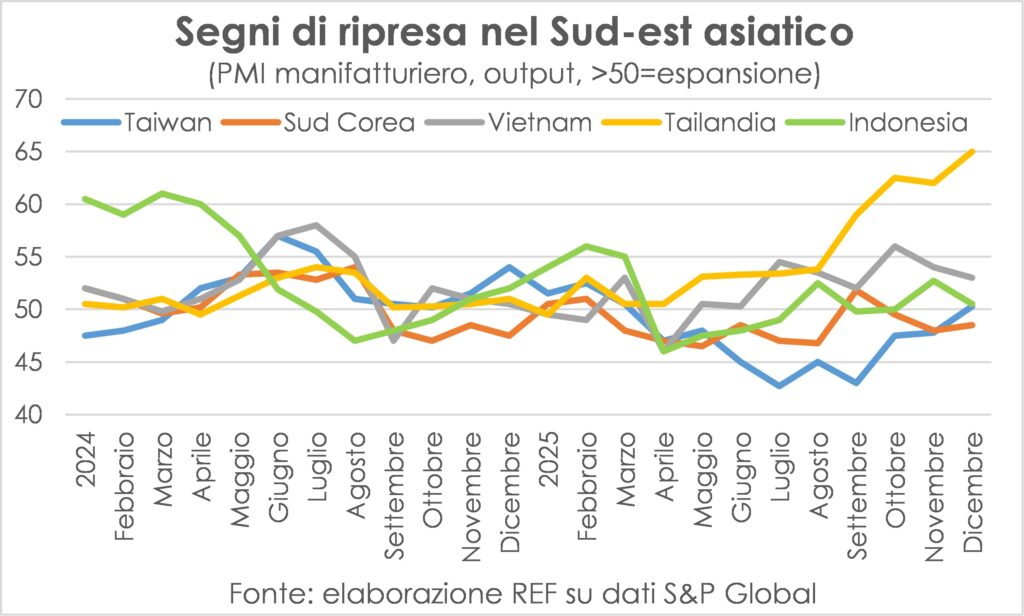
事实上, 制造业复苏的迹象在美国加征关税造成巨大不确定性之后,许多人都在观察…… 东南亚国家尽管在许多情况下,推动这一趋势的主要是国内需求。事实上,12月份仅在12月份录得国外订单增长。 韩国 (自九月以来首次),而它们几乎保持静止不动。 台湾 (经过数月的宫缩)之后,他们降到了 I印度尼西亚, 越南 e Thailandia.
在美国,经济增长依然强劲,但就业依然疲软。
横渡太平洋 美国账户 仍然对不上。一方面,估计值…… 国内生产总值增长 根据亚特兰大联储的数据,到2025年第四季度,这一增速甚至加快:从第三季度的年化4,3%升至5,3%。另一方面,占用 进展缓慢,甚至几乎停滞不前。GDP 的情况是这样的: 最终需求强劲增长 私人内部收益(第二季度和第三季度年化收益率约为3%,第四季度约为3,5%)计入了正贡献。 净出口提高了两个百分点以上。这一改善的构成以及过去十二个月累计赤字的趋势表明,我们正处于…… 湍流尾 关税风波引发了这一局面。因此,过去六个月的过度增长很可能很快就会恢复正常速度。
对于就业人员而言,增长曲线是 向下折叠 尽管利率仍为正值,但美联储可能会高估增幅,因此实际增幅可能为零甚至下降。然而, 失业 保持低位 职位空缺尽管就业人数大幅减少,但仍处于充分就业水平。
意大利缺乏工资增长
继续向东,横渡大西洋,我们抵达……欧洲经济 制造业持续低迷(尽管意大利的工业生产开始复苏,德国的订单也在增加), 服务运行良好。 该 消费 零售销售数据显示,这种趋势正在加速。唯一的例外是什么?意大利12月份综合产出采购经理人指数(PMI)大幅下降。原因是…… 逆风 (提高实际利率,削减公共赤字)或 结构缺陷 持久耐用,包括一个 工资节制 这会阻碍投资和创新吗? 兰斯(Lancette) 他们已经成为头条新闻了 需要重新分配工资...
另一次通货膨胀...
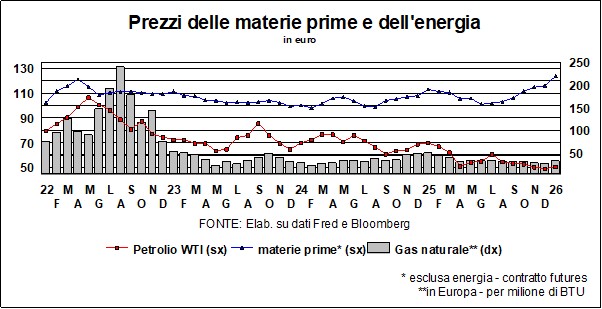
米娜在1961年唱歌。即使在今天,似乎仍然有…… 许多飞舞的气泡虽然其中很少有蓝色的,但 金、铜、银事实上,一些有色金属(包括贵金属和其他金属)的价格都呈现上涨趋势。 黄金、白银和铜 它们不断崛起,不断击打 记录在案。 虽然 油价几乎保持不变。 (尽管波动剧烈),尽管委内瑞拉和伊朗的局势预示着会有更充足的供应(但肯定还没有准备好交付)。
有色金属价格上涨的背后是…… 金融投资原因 而且 供需关系与生产动态密切相关当前及预期。投资的主要原因是黄金,我们之前的文章中已经详细介绍过。 兰斯(Lancette)在时代 野蛮的不确定性当美国领导力的光环大不如前时, 美元已不再具有避险吸引力。 在某个时期,黄金成为真正的储备货币甚至连各国央行本身也是主要买家之一。
代替 银和铜 他们的财富归功于投资者们在投资中扮演的角色,尤其是他们未来将要扮演的角色。 绿色转型由于电动汽车、固态电池、风力涡轮机等行业对铝的需求量很大,而大型矿山的关闭导致铝的供应中断。当然,铝价格的惊人上涨表明,与其说是理性地计算各行业的需求量和价格,不如说是一场疯狂的竞相抢购。 寻找轻松赚钱的方法确切地说,是泡沫。约翰·M·凯恩斯曾就此发出两方面的警告: 不过要小心。 反对投机取巧 为什么: 。
但对消费者购物篮的影响甚微。
总之,鉴于这些原材料在日常生活中的比重降低,这些牛市上涨对通胀的影响微乎其微,因为对日常生活而言,最重要的是…… 化石燃料价格下跌,尤其是天然气价格下跌 对我们欧洲人来说(暂且不谈冬季的寒冷和随之而来的价格上涨)。
最后,制造业表现也更加出色,而且正如前面提到的,制造业正在向那些需要更多某些原材料而更少其他原材料的产品转型。而这正是…… 经济健康状况良好的标志.
至于其他方面,通胀方面的最新消息来自…… 美国也是衡量 工资动态此前一直与降温趋势不符的这一现象表明…… 增速骤降至3,7% 12 月份年化增长率为 4%,而 11 月份为 4%; 空缺职位提供的薪资 每年仅增长 2,3%。劳动力成本是价格动态的主要来源,扣除其他因素的影响后。 生产率第三季度,私营部门的年化增长率高达5%,而单位劳动力成本(ULC)却下降了2%。这有助于解释关税影响甚微而对利润影响巨大的原因。
在欧元区和意大利 通货膨胀已经得到控制一段时间了,未来几个月也不会有太大变化。
长期收益率证实了这一趋势
人越多越热闹…… 闪电、雷鸣和其他不祥之兆笼罩着市场。…乌克兰和加沙地带又加入了委内瑞拉和伊朗的行列,大宗商品价格(不含石油,以美元计)今年上涨了22%(这是自疫情爆发以来从未出现过的趋势),特朗普发出威胁 鲍威尔 和 格陵兰……还有更多: 副斯克维德卡特恐惧症 这是对13号星期五的恐惧,以及 2026 这是本世纪少数几个拥有三个(最大可能数量)的年份之一。
综上所述, 市场?冷静点。从某种意义上说,他们延续了之前的趋势,不断创造新的纪录。 手袋 (见下文)并保持 回报 正处于一个狭窄的岔路口。暴风雨前的宁静?或许如此。但必须指出的是,债券市场和股票市场都已展现出,而且不仅仅是今天,这种表现…… 冷静下来,别着急。剂量很大 愤世嫉俗的乐观主义事情会好起来的,我们不要把威胁看得太重,杯子还是半满的,继续听伯爵叔叔的“放下,切断……切断,放下……”
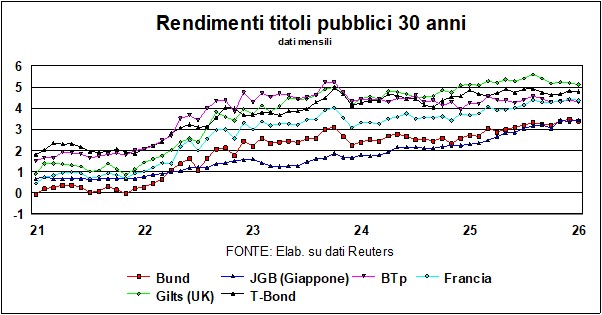
谁知道呢,也许他们是对的。但我们还是来看看利率和货币吧。上个月,收益率…… 10年期政府债券 除了以下情况外,仅略有下降或保持静止: 日本正如前文所述,物价和利率正在逐步恢复正常。至于日本,央行似乎并不急于采取行动。通货膨胀问题依然存在。 核心 为 3%, 日本银行 上个月,英国央行将基准利率上调至0,75%。尽管央行并不急于求成,但市场反应却更为强烈。过去一年来,10年期国债收益率持续攀升。 (JGB)增加了一整点,为 2,1%( 指导率同期,仅增长了0,25%——但1月23日银行将再次召开会议……。无论如何, 困扰 我们在……中讨论过 兰斯(Lancette) 12月。日元汇率通常与美国国债和日本国债收益率之间的利差高度相关。如果美国国债比日本国债更具吸引力,日元就会外流,从而贬值。但近几个月来,情况恰恰相反。 由于日本国债利率上升,收益率差大幅收窄,但日元却异常走弱。上述相关性会重现吗?当然,日本国债收益率没有理由下降:目前的收益率水平仍然远低于通货膨胀率,实际收益率也低于经济增长率; 火星经济学家会说日元应该升值但日元一直难以管理;正如前面提到的,过去曾有很长一段时间(例如,从2009年到2012年)这种相关性并不存在——或者,即使存在,也是反向的……
如前所述,如果趋势继续下去, 它采用的是较长的利率。 (见图表)。而且,正如我们之前所说,这其中存在一些结构性原因,与……有关。 为公共赤字和私人抱负筹集资金的需求这些原因在所有国家都是共通的(基础设施、国防、环境和数字化转型等),这也解释了增长的普遍性。
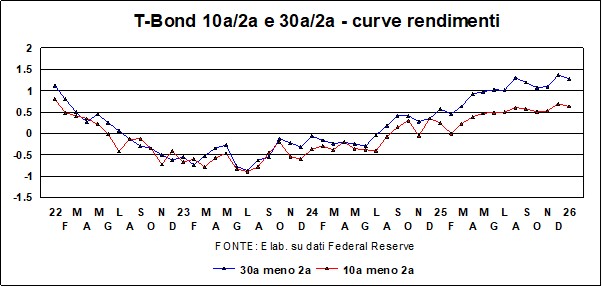
长期利率的上升也体现在以下方面: 收益率曲线让我们来看一下 国债 (但其他国家的情况也一样):这条曲线有 加深 (见图)显然 对30岁的人来说比对10岁的人来说更重要.
继续讨论美国利率问题,下次会议…… 美联储 可能会看到 僵局倒不完全是为了与特朗普作对(尽管也有理由这样做)。 尽管如此 (本来会有很多这样的机会),但因为没有必要。通胀率高于2%的目标,经济也保持稳定, 目前的联邦资金水平是充足的。货币状况指标也证实了这一判断:芝加哥联储指标显示, 货币状况 (其中包括除利率之外的其他信号,例如汇率和各种信用利差) 自2024年初以来,他们的政策最为宽松。.
“幸运的是,对于意大利纳税人和意大利经济而言,里拉甚至不会听从独裁者的命令,也不会被蓖麻油所左右。” 凯恩斯 他评论了墨索里尼在1926年佩萨罗演讲中决定恢复“九日配额制”(Quota Novanta)的决定,意大利为此付出了惨痛的代价。简而言之, 美国将为美联储失去独立性付出惨痛代价。特朗普不顾迫害和侮辱,执意推行他的政策,而真正值得尊敬的鲍威尔却饱受诟病。所幸的是,美国国债收益率自有其运行规律;没人能左右它们,它们也不会听从白宫的摆布……
BTP价差的合理下跌是理所应当的。
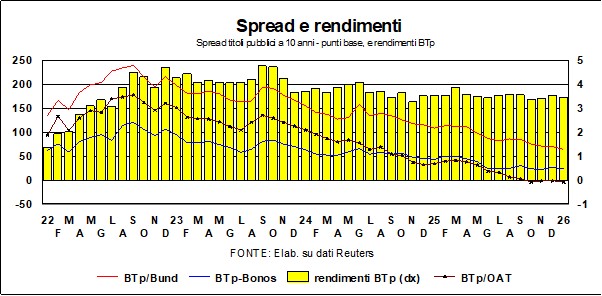
来我家做客时,必须报告以下情况: BTP价差持续下降不仅针对德国联邦债券,也针对法国债券(ça va sans dire…)以及博诺斯。这证明了市场对意大利的信心, 长期利差 (30年期BTP与30年期债券和OAT) 他们跌得更多了30年期国债与法国OAT债券的利差为-10个基点。正在进行中。 市场对意大利的看法需要进行根本性的重新思考。原因多种多样:首先,政治稳定,目前的立法机构能够促成单一制政府的成立。其次,全国就业形势良好,区域层面南北增长更加均衡。最重要的是, 公共财政管理 这使得意大利摆脱了“过度赤字”程序的束缚,并保持了低于德国的预算平衡(总额、结构性、基本和基本结构性)。
美元只能继续疲软
在货币领域,唯一值得一提的是…… 日元贬值我们已经对此发表过评论(但没有解释)。 美元 他依然虚弱,并不断寻找借口让自己的处境进一步恶化。人们有充分的理由怀疑……特朗普政府除了老生常谈的强势美元之外,它对美元贬值并不抱有偏见: 比起漏洞百出的关税,减税措施会更有效 控制美国贸易逆差。
Lo 元 已经开始进入欣赏阶段,而且这种欣赏阶段可能会持续下去。现在,聚光灯都集中在了……中国巨额贸易顺差对人民币进行有控制的升值有助于缓解与伙伴国家的摩擦和紧张关系。
股市纪录脆弱吗?
国际清算银行(BIS)经济学家撰写的一篇有趣的文章得出结论:首先,股票市场的特征与以下现象的出现相对应: 泡沫; 第二: 我们不能说 泡沫破裂之时。第一条信息很有用,第二条则不然。
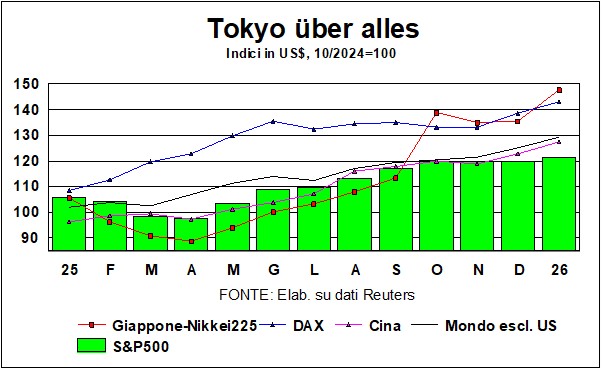
我们谈了很多关于…… 日本而我们在这里更是火上浇油。日本不仅在利率和通货膨胀方面翻开了新的一页,而且在……方面也翻开了新的一页。 包 从图中可以看出,这种情况从 2024 年 10 月开始(特朗普当选前一个月)。 表现优于其他市场, 关税协定的签署也起到了推波助澜的作用。目前正在讨论的提前大选为首相高市早苗提供了扩大其在日本国会多数席位的机会,而这位好斗的首相也十分重视提前大选。 发展 这只会对股市有利。在20世纪80年代末的日本股市泡沫时期,日经225指数在1989年12月29日创下盘中高点38,957.44点。 这花了超过35年的时间。 预计到2024年3月将恢复到之前的水平。但现在日本股市(日经指数为54000点)似乎正在弥补失去的时间……