کی دریافت ہیج فنڈ (HF) سرمایہ کاری کی گاڑیوں کے طور پر، پورٹ فولیو کے انتخاب پر ریگولیٹری رکاوٹوں سے پاک اور اس وجہ سے اثاثہ جات کے انتظام میں بہترین ہنر مندوں کی طرف سے پسند کیا گیا، نصف صدی سے زائد عرصہ قبل ہوا تھا۔ تب سے انہوں نے بچت کرنے والوں اور بیچوانوں کی کارکردگی اور ترجیحات میں اتار چڑھاؤ کا تجربہ کیا ہے۔ چونکہ وہ ضابطے کے تابع نہیں تھے، اس لیے انہیں عوام کے لیے پیش نہیں کیا جا سکتا تھا اور یہ طویل عرصے سے پیشہ ور سرمایہ کاروں کے ایک چھوٹے گروپ کے لیے محفوظ ہیں۔ لیکن بہت اچھی شروعات کا مطلب یہ تھا کہ 80 کی دہائی کے آخر میں HF میں ادارہ جاتی دلچسپی پیدا ہوئی اور اسی وجہ سے پہلے سیکٹر انڈیکس بھی تیار ہوئے۔
La شہرت ان غیر معمولی نتائج کی بدولت HF میں اضافہ ہوا ہے، خاص طور پر میکرو اور لمبی/مختصر حکمت عملیوں کی بدولت جو اس شعبے پر حاوی ہیں، جو مارکیٹ سے بہت برتر ہیں اور متوازن پورٹ فولیو کے، لیکن زیادہ اتار چڑھاؤ کو ریکارڈ کیے بغیر۔
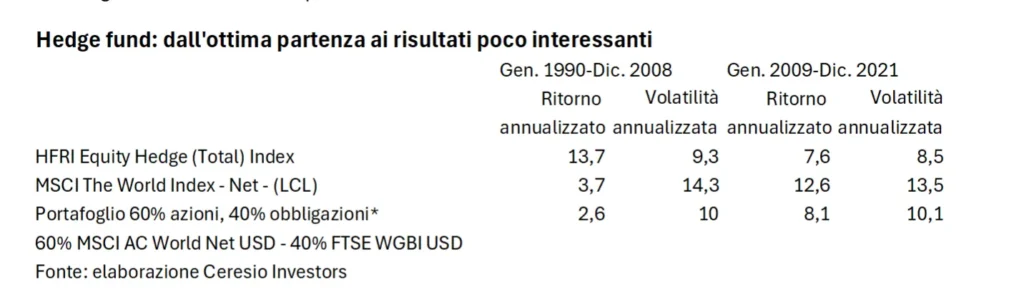
یہ نوٹ کرنا ضروری ہے کہ 1990 اور 2008 کے درمیان i سود کی شرح امریکی ڈالر پر مختصر اوسط 4,2 فیصد تھے۔ 2007-8 کے عالمی بینکنگ بحران نے منظر نامے کو یکسر بدل دیا۔ 2008 سے 2021 تک، امریکی ڈالر پر اوسط مختصر شرح صرف 0,5% تھی۔ عملی طور پر صفر کی شرح نے اسٹاک مارکیٹوں کو اوپر کی طرف دھکیل دیا ہے، اور اسٹاک انڈیکس 2009 کی کم ترین سطح سے بھی پانچ گنا بڑھ گئے ہیں۔ ایک کارکردگی، اس وجہ سے، اس دوسرے دور میں HF سے کافی حد تک برتر ہے، جس کی وجہ سے سرمایہ کار اس سے دور ہو گئے ہیں۔ یہ مائع متبادل سرمایہ کاریجس نے اسی طرح کے خطرے کے متوازن پورٹ فولیو کے مقابلے میں مسابقتی منافع بھی فراہم کرنا جاری رکھا۔
ہیج فنڈز پر شرح سود کا اثر
2022 کے بعد سے، مانیٹری پالیسیاں معمول پر آ رہی ہیں، مجبور ہیں کیونکہ وہ اس کے بھڑک اٹھنے کا پیچھا کر رہی ہیں۔مہنگائی عالمی قدر کی زنجیروں میں رکاوٹوں، لاک ڈاؤن کو اٹھانے اور توانائی اور خوراک کی قیمتوں پر یوکرین میں روسی فوجی جارحیت کے نتائج کی وجہ سے۔ لیکن کی سطح کیسے آئے سود کی شرح پر اثر انداز اتنا میں نتائج HF کا اور ان کا نارمل ہونا ہمیں مستقبل میں HF کی اس قابلیت کے بارے میں پر امید کیوں بناتا ہے کہ ان میں سرمایہ کاری کرنے والے اعلیٰ انتظامی لاگت کا جواز پیش کر سکیں؟ ان کی شناخت کی جا سکتی ہے۔ چار اہم وجوہات:
- سب سے پہلے، زیادہ شرحیں اسٹاک مارکیٹ کو زیادہ منتخب کرتی ہیں۔
- پھر اعلی شرحوں کا مطلب یہ ہے کہ HF پورٹ فولیوز میں مختصر فروخت سے پیدا ہونے والی لیکویڈیٹی کا بہتر معاوضہ دیا جاتا ہے۔
- مزید برآں، اعلی سود کی شرحیں عام طور پر میکرو اکنامک اور مارکیٹ کے حالات میں زیادہ تغیر کے ساتھ منسلک ہوتی ہیں، جس سے "میکرو" مینیجرز کے لیے مزید مواقع پیدا ہوتے ہیں۔
- آخر کار، اشاریہ سازی کی طرف رجحان، جس نے پچھلی سہ ماہی صدی سے مارکیٹ کے بہاؤ پر غلبہ حاصل کیا ہے، ممکنہ طور پر اپنا راستہ چلا رہا ہے اور مستقبل میں اس کا اثر کم ہوگا۔
مارکیٹ کی زیادہ سے زیادہ سلیکٹیوٹی آج اس حقیقت میں دیکھی جاتی ہے کہ باہمی تعلق ایکویٹی سیکیورٹیز 20 سالوں میں اپنے کم ترین مقام پر آ گیا ہے۔ یہ ایک علامت ہے جو انفرادی کمپنیوں کے امکانات کو متاثر کرتی ہے۔ان کی ترقی اسٹاک مارکیٹ کی قیمت. کمزور کمپنیاں سرمائے اور قرض کی بڑھتی ہوئی لاگت سے متاثر ہوتی ہیں اور لیوریج پر ان کے حاصل کیے جانے کا امکان کم ہوجاتا ہے۔ دوسری طرف مضبوط کمپنیاں اپنے کم قرض سے فائدہ اٹھاتی ہیں اور زومبی کمپنیوں سے ان کا مقابلہ کم ہوتا ہے۔ مشترکہ اثر یہ ہے کہ مینیجرز جو پہلے سے نیچے ہیں اور بعد میں زیادہ کماتے ہیں اور ایک بار پھر بہت زیادہ "الفا" پیدا کرتے ہیں، یعنی واپسی کی وضاحت انفرادی سیکیورٹیز کے انتخاب سے ہوتی ہے۔
نیز، اس وجہ سے کہ وہ تکنیکی طور پر کیسے بنائے گئے ہیں۔ پورٹافوگلی، HFs ہمیشہ ہے اضافی لیکویڈیٹی. مثال کے طور پر، اسٹاکس کے 120% اوپر اور 60% نیچے والے پورٹ فولیو میں 60% (120 – 60) کا خالص مارکیٹ ایکسپوژر ہے اور اس کے پاس پورٹ فولیو کا 40% نقد ہوگا (60 مختصر - 20 لیوریج) جس پر اب وہ 5 کماتا ہے۔ %، یعنی 2% خالص مالیت پر سالانہ۔ ماضی میں، اضافی لیکویڈیٹی پر واپسی نے انتظامی فیسوں کی تلافی کی بجائے، لیکن صفر کی شرح کے ساتھ دہائی میں، HFs اضافی لیکویڈیٹی پر واپسی کا فائدہ اٹھانے سے قاصر تھے۔
اعلی اتار چڑھاؤ کے ادوار میں میکرو حکمت عملیوں کا اہم کردار
2009 اور 2019 کے درمیان، سٹاک مارکیٹ کی انتہائی مضبوط کارکردگی کے باوجود، میکرو حکمت عملیوں کے لیے وقف فنڈز پر واپسی عملی طور پر صفر تھی، جس کی وجہ سے سرمایہ کار اس کے لیے عدم اطمینان کا باعث بنے۔ سرمایہ کاری کی حکمت عملی. لیکن حال ہی میں بلند شرحیں، وبائی امراض اور جغرافیائی سیاسی عدم استحکام نے میکرو اکنامک متغیرات کو وہ اتار چڑھاؤ دیا ہے جسے صفر کی شرح نے دبا دیا تھا اور میکرو مینیجرز اس سے دوبارہ فائدہ اٹھا رہے ہیں۔
آخر کار، اسٹاک مارکیٹ پر گزشتہ بیس سالوں میں سرمایہ کاروں کی منتقلی کا غلبہ رہا ہے۔ غیر فعال اور اشاریہ جات کا انتظام. اس رجحان کا مطلب یہ ہے کہ امریکہ میں غیر فعال فنڈز اب حجم میں فعال طور پر منظم فنڈز کو پیچھے چھوڑ چکے ہیں۔ اگر ہم فنڈز میں بہت بڑے ادارہ جاتی مینیجرز (جیسے خودمختار فنڈز) کو بھی شامل کرتے ہیں، جن کا سائز انہیں انڈیکس سے الگ کرنے سے روکتا ہے، تو اندازہ لگایا گیا ہے کہ اب اسٹاک مارکیٹ کا 70% سے زیادہ 15- کے مقابلے میں غیر فعال طریقے سے منظم کیا جاتا ہے۔ 20% ایک چوتھائی صدی پہلے۔ صرف غیر فعال مینیجرز، کمیشنوں کی بدولت، اور بڑے کیپٹلائزیشن اسٹاک نے اس زبردست منتقلی سے فائدہ اٹھایا ہے۔ لیکن یہ رجحان ریاضی کے لحاظ سے اگلے 20 سالوں میں نہیں ہو سکے گا، جو ماضی میں اس کا اثر پڑا ہے۔ اور یہ اچھی بات ہے کہ ایسا اس لیے ہے کیونکہاشاریہ سازی یہ ایک ایسا رجحان ہے جس میں پریشان کن اور طویل مدت میں غیر پائیدار پہلو ہیں۔
سب سے پہلے، وہ لوگ جو انڈیکس کرتے ہیں وہ سیکیورٹیز کو منتخب کرنے کے اپنے فرض کو پورا کرنا چھوڑ دیتے ہیں، ایسا کام جو مارکیٹ کے وجود کا جواز پیش کرتا ہے۔ اور یہ طفیلی طور پر باقی 30% فعال انتظام کے کام کا فائدہ اٹھاتا ہے۔ دوم، اشاریہ سازی نے بے مثال ارتکاز کو فروغ دیا ہے۔ S&P10 کے سرفہرست 500 اسٹاک انڈیکس کی قدر کا 1/3 بنتے ہیں، 10 سال پہلے وہ صرف 17%، نصف تھے۔ لیکن اسٹاک مارکیٹ کا کام مٹھی بھر اولیگوپولسٹوں کے لیے سرمائے کی قیمت کو کم کرنا نہیں ہو سکتا۔ ایک صحت مند مارکیٹ کی معیشت کی ضرورت ہے۔ مقابلہ اور جب ہم دیکھتے ہیں کہ S&P10 میں سرفہرست 500 کمپنیوں کا اوسط خالص مارجن 30% ہے، یعنی دیگر 490 کمپنیوں کی اوسط سے دوگنا ہے، تو ہم سمجھتے ہیں کہ صورت حال شاید غیر پائیدار ہے۔
جدید اسٹاک مارکیٹ میں اشاریہ سازی کا چیلنج
آخر میں، مالیاتی پالیسیوں کو معمول پر لانے کی بدولت،HF میں سرمایہ کاری میں دوبارہ دے رہا ہے۔ نتائج امید. تاہم، ہم نہیں جانتے کہ شرح سود کتنی زیادہ رہے گی۔ ڈیموگرافکس، کم مسابقت اور زیادہ حکومتی مداخلت سے کم پیداواری ترقی، خلل ڈالنے والی نئی ٹیکنالوجیز، جیسے کہ مصنوعی ذہانت، اور مستقبل میں زیادہ غیر یقینی مہنگائی یہ تمام عوامل ہیں جو مخالف سمتوں کو کھینچ رہے ہیں۔
...
انتونیو فوگلیا بورڈ آف ڈائریکٹرز کے نائب صدر اور بینکا سیریسیو کے شیئر ہولڈر ہیں۔ 2010 تک وہ بینکا سیرسیو میں منیجنگ ڈائریکٹر اور مینجمنٹ کمیٹی کے صدر کے عہدے پر فائز رہے۔ وہ فی الحال بیلگریو کیپیٹل مینجمنٹ، سیریسیو سم اور گلوبل سلیکشن ایس جی آر کے بورڈ کے رکن ہیں۔ وہ نجی کمپنیوں، یونیورسٹیوں، فنڈز اور فاؤنڈیشنز کی انتظامی کمیٹیوں میں کئی اضافی عہدوں پر فائز ہیں، بشمول سینٹرل یورپین یونیورسٹی اور برونو لیونی انسٹی ٹیوٹ۔ وہ Confindustria کی سائنسی کمیٹی کے رکن تھے۔
وہ مالیاتی موضوعات پر کبھی کبھار مبصر ہیں۔ Corriere ڈیلا سیرا، واحد 24 ایسک اور فنانشل ٹائمز.
میلان کی بوکونی یونیورسٹی سے پولیٹیکل اکانومی میں گریجویشن کیا، وہ 1960 میں پیدا ہوئے اور ان کے پاس اطالوی اور سوئس شہریت ہے۔