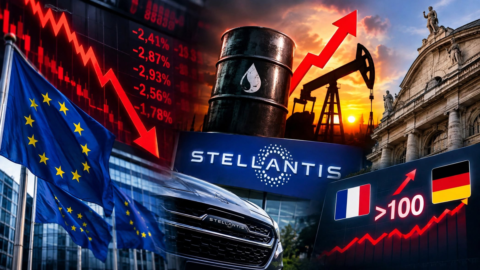
Piețele de valori în scădere verticală și spread-uri în creștere. Ceasul pieței pare să se fi întors cu câteva luni în timp perfect și asta în timp ce legea stabilității este examinată de Uniunea Europeană. În cele din urmă, listele reușesc să recupereze pierderile și să se închidă nu departe de paritate, în timp ce Wall Street încearcă să treacă în teritoriu pozitiv după niște date macroeconomice mai bune decât se aștepta.
Milano merge mai rău, închizând în roșu cu 1,21%, acum la 18.083 de puncte, Parisul coboară cu 0,54%, Londra cu 0,89%, în timp ce Frankfurt reușește să-și recapete un teritoriu pozitiv la +0,13.
VIX-UL SE RĂSCĂ, RĂSPÂNDIREA FURGĂ
ÎN GRECIA REVENI CĂTRE 9%
Volatilitatea revine pe piețe după ce a fost extraordinar de scăzută în ultimele luni. Spread-ul Btp-Bund a crescut la 200 în timpul zilei și apoi sa închis la 178 de puncte de bază. Volatilitatea nu ar trebui să creeze repercusiuni asupra cassa statului: Trezoreria are spatele acoperit, având deja finalizat 86% din programul de finanțare planificat pentru 2014. O bună parte din restul va fi finalizată săptămâna viitoare, odată cu plecarea celei de-a șaptea ediții a BTP Italia. luni pentru retail. În 2014, Trezoreria a putut să se finanțeze la cel mai mic cost istoric, la 1,39% față de media de 2,14% din 2013. Costul finanțării la 1,39%, la minime istorice.
Trezoreria italiană, cel puțin pentru 2014, este substanțial la adăpost de volatilitatea acestor zile în ceea ce privește costul deservirii datoriei. Chiar dacă creșterea randamentelor la BTP ar urma să se accentueze și mai mult în următoarele zile, impactul pentru cassa statului este destinat să fie marginal. Și în Grecia, randamentele au crescut spre 9%. Cu toate acestea, întreaga piață a datoriilor suverane este sub stres.
Astăzi, Spania a avut probleme în plasarea datoriilor: licitația s-a încheiat cu o creștere a randamentelor și o sumă plasată egală cu 3,2 miliarde din cele 3,5 miliarde așteptate. Și Franța are de suferit. În orice caz, licitația de obligațiuni pe 5 ani de la Paris a decurs fără probleme: Trezoreria Franței a plasat 7,497 miliarde de euro de obligațiuni cu randamente în scădere cu 0,39% față de licitația anterioară la 0,34%. Lărgirea spread-urilor este, de asemenea, o consecință a noului val substanțial de achiziții de bunuri germane.
Piețele resimt efectele tensiunilor grecești, incertitudinea cu privire la economie și temerile deflaționiste în Europa. Astăzi, indicele prețurilor de consum din septembrie a scăzut la +0,3% în zona euro și +0,4% în UE. În ambele cazuri, aceasta este cea mai mică creștere din ultimii cinci ani. apoi există urgența Ebola în fundal. Norii care s-au adunat asupra economiei au dus la o scădere drastică a prețului petrolului, care a coborât sub 80 de dolari pe baril, pentru a se închide la aproximativ 81 de dolari. Desigur, prețurile petrolului au scăzut din nou.
BULLARD (FED ST.LOUIS): AMÂNAREA sfârșitului QE
DATELE MACRO UTILIZAȚI MAI BUN DECÂT ȘTEPTEA
În timp ce rubla atinge noi minime istorice în ciuda sprijinului Băncii Centrale Ruse, cursul de schimb euro-dolar scade la 1,2810 -0,22%. Pe Wall Street, după o încercare de redresare, indicii au revenit în teritoriu negativ: Dow Jones a pierdut 0,55%, S&P500 0,15% și Nasdaq 0,33%. Președintele Fed din St. Louis a sugerat ca Fed să se gândească la încheierea QE mai târziu. Din SUA au sosit și unele date macroeconomice care au întrecut așteptările. Indicele activității de producție din zona Philadelphia a scăzut la 20,7 puncte în octombrie, de la 22,5 puncte în septembrie.
Cu toate acestea, datele publicate de Rezerva Federală locală sunt mai bune decât așteptările analiștilor care se așteptau la o scădere mai limitată la 19,9 puncte. În detaliu, subindicii prețurilor plătite au crescut de la 27 la 27,6 puncte, cel al prețurilor primite de la 8,8 la 20,8, cel al comenzilor noi de la 15,5 la 17,3 puncte și cel al stocurilor de la 6,1 la 14,8 puncte. Pe de altă parte, sub-indicii aferenți ocupării forței de muncă au scăzut, de la 21,2 puncte la 12,1 puncte, livrările de la 21,6 la 16,6 puncte, livrările de la 3,8 la 0,6 puncte. Producția industrială din SUA a crescut în septembrie cu 1%, ajustată sezonier față de previziunile analiștilor, cu +0,4%. Ajutoarele de șomaj au scăzut cu 23 la 264.
VANZARI PE BANCURI SI TELECOMURI, CNH BINE
Ochii ațintiți asupra rezultatelor giganților financiari americani: Goldman Sachs, în ciuda profiturilor și dividendelor peste așteptate, cade înapoi pe liste. În Piazza Affari băncile și Telecom încă suferă: Mps -8,72%, Bpm -4,86%, Ubi Banca -3,21%. Azimut -3,87%. Telecom Italia -4,01%. Cele mai bune acțiuni ale Ftse Mib, Cnh (+6,32%), Tod's (+3,27%), Saipem (+2,31%), Finmeccanica (+1,74%) și Pirelli (+1,01%).
Luxottica și-a recăpătat acțiuni după ce a marcat cel mai mic preț din ianuarie 2013 în cursul zilei și a închis cu 0,6%. Grupul a negat astăzi zvonurile conform cărora unii directori cheie ar fi plecat: Fabio d'Angelantonio, președinte și director de marketing al Sunglass Hut, și Antonio Miyakawa, șef al licențelor.