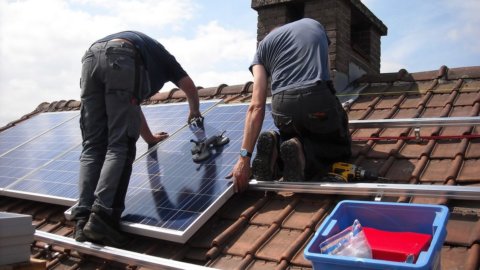
Le instalăm pe ale noastre panouri solare și începem să binecuvântăm energia salvată. IRS ne-a ajutat cu concesii dedicat energiilor verzi așezate pe acoperișul casei noastre, sau poate pe adăpostul baldachinului care protejează mașina. Dar vai să uităm de fiscal când trebuie în schimb să ne ocupăm de energia schimbată cu sistemul electric național prin intermediul GSE, Managerul Serviciilor Energetice care acționează ca intermediar în formula general aplicată pentru sistemul nostru solar casnic. Vorbim de „rețeaua la fața locului”, sistemul în vigoare de peste un deceniu care de anul viitor va fi probabil înlocuit de o nouă disciplină care va privilegia, confirmând totuși criteriile de bază ale sistemului actual, cel în curs de dezvoltare. CER, comunități de energie regenerabilă.
Cum funcționează schimbul în loc (deocamdată).
Contorul dedicat care guvernează contorizarea, instalat de operatorul rețelei în paralel cu contorul nostru obișnuit de electricitate, contorizează surplusul de energie introdusă în sistemul electric național de la panourile noastre solare. Cel pe care nu-l consumăm deși suntem înzestrați o baterie de stocare care o stocheaza, ni-l returneaza la nevoie (aproape intotdeauna este recomandabil sa-l instalam) dar contribuie si la reintrarea lui in retea. GSE ne remunera apoi pentru această energie pe care o producem și cu care nu o consumăm transferuri în contul nostru curent în două faze, care în fiecare an iau în considerare ajustările și avansurile estimate pentru anul următor.
Dar acest „sistem inteligent” face și un alt lucru, care este important tocmai din cauza posibilelor implicații fiscale (vom vorbi despre el în detaliu mai jos): măsura echilibrul între energia pe care o tragem de la furnizorul nostru de energie electrică, ca într-un utilizator normal când „al nostru” nu este suficient pentru noi, și tot ceea ce în schimb dăm rețelei atunci când suntem capabili să facem acest lucru.
Toate simple, toate automate odată ce am activat corect schimbul de practici la fața locului cu GSE, pe care instalatorul sistemului nostru de obicei le face direct pentru noi, ocupându-se atât de contractul cu GSE, cât și de cererea de instalare a sistemului. contor „schimb”..
Dă și ia: încă plătesc factura pentru ceea ce scot din rețea și nu pot furniza energie direct cu panourile solare (între timp, încă plătesc toată factura pentru că furnizorul meu, cu piața acum dereglementată, poate fie orice operator privat ) și apoi prin GSE mi se rambursează tot ce am contribuit la sistemul electric național, unde energia electrică va fi apoi cumpărată și vândută între operatori prin Bursa de Energie.
Taxă îngăduitoare, dar nu întotdeauna
Dar tocmai această rambursare poate ascunde două capcane interconectate. Primul este destul de banal și poate fi dezamorsat printr-o simplă verificare a tipului sistemului nostru solar. Dacă sistemul nostru este instalat în zone care țin strict de proprietatea pe care o deținem (de obicei acoperișul dar și grădina sau șopronul de parcare) contribuția de rambursare primită prin Gs „nu are relevanță fiscală”, pe scurt nu plătim impozite pe această contribuție. A spus clarAgentie de venituri din 2009 cu o serie de răspunsuri la cereri specifice de hotărâre.
Atenție: acest lucru se aplică numai sistemelor solare instalate în zone directe relevanţă. Dacă sistemul nostru a fost instalat în orice zonă care nu poate fi asimilată anexării, de exemplu în terenul împrumutat în orice calitate de către un vecin, sau de exemplu într-o zonă proprietate de stat luată în concesiune, toate veniturile aferente sistemului solar în orice calitate ar trebui să fie supus impozitării, într-un mod foarte asemănător cu ceea ce se întâmplă cu un antreprenor care produce și vinde energie.
După ce am constatat natura instalației noastre, suntem bine și datorăm ceva fiscalului? Deloc. Iată eventualitatea pe care toți proprietarii unui sistem solar casnic trebuie să o țină cont întotdeauna și în orice caz: eventualele „surplus”.
Atenție la surplus: întotdeauna impozitat la o cotă marginală
După cum am explicat, contorul de schimb calculează cu exactitate soldul dintre energia retrasă din rețea și plătită cu factura și cea transferată în rețea și rambursată prin GSE. Dacă soldul este negativ, adică am consumat mai multă energie decât cea furnizată, nu trebuie să facem nimic fiscal: toate taxele posibile vor fi numărate și aplicate automat la sursă de către oricine ne trimite factura și de către oricine ne trimite rambursări. Este inutil să te descurci cu asta. Dacă, pe de altă parte, soldul este pozitiv, adică am furnizat mai multă energie decât cea retrasă din rețea, surplusul este considerat un „surplus”: un activ suplimentar pe care l-am produs, pe care l-am vândut și care, prin urmare, trebuie impozitat ca și cum am fi un antreprenor de energie regenerabilă care produce energie și vinde pe piață.
Practic? Contraprestația eventualelor surplus trebuie să fie impozitată prin introducerea acesteia în declarația fiscală anuală la rubrica „alte venituri”. Aceasta înseamnă că aceste sume sunt adăugate la venitul nostru cumulat, deoarece sunt supuse celei mai mari cote de impozitare, reducând astfel în mod semnificativ beneficiul net aferent acestui element.
Mesajul implicit? Sistemul nostru fotovoltaic este cu atât mai convenabil când suntem capabili să ne acoperim consumul cu autoproducția de panouri solare, nedepășind echilibrul dintre retrageri și contribuții de energie electrică la rețea. De aceea baterii de stocare sunt aproape întotdeauna o alegere convenabilă.
Cum să verificați și să gestionați excedentele pe portalul Gse
Nimeni nu ne va spune automat dacă avem sau nu excedente. Trebuie să verificăm, dar o putem face relativ ușor accesând zona dedicată a Portalul de internet GSE sau cu acreditările noastre (cele obținute când ne-am înregistrat direct sau prin instalatorul nostru) sau cu Spid.
Primul avertisment: la activarea contractului cu GSE, acesta din urmă trebuie să fie înștiințat dacă surplusul va fi lichidat sau dacă îl ține la credit pentru a fi raportat în sold în anul următor. Dacă nu este exercitată nicio opțiune, a doua este activată automat, adicădispoziţie. În lipsa unei opțiuni diferite, care trebuie exercitată în fiecare an în luna ianuarie până la data de 31 pe portalul GSE, opțiunea exercitată anterior rămâne valabilă.
Ce sa aleg? Între timp, dacă ne așteptăm să nu avem surplus, ar trebui să alegem varianta de furnizare, altfel, una peste alta, ar fi bine să le lichidăm în ciuda inevitabilului lovitură fiscală.
În cazul în care alegem lichidarea excedentelor, GSE recuperează contraprestația cu aceleași modalități utilizate pentru celelalte rambursări împreună cu plata ajustărilor pentru schimb pe loc, efectuată până la data de 30 iunie a anului calendaristic următor celui în care am acumulat excedentele . După efectuarea plății și în timp util pentru declarația fiscală, GSE ne pune întotdeauna la dispoziție în zona noastră a portalului său, certificare formală de lichidare a excedentelor pe care va trebui să le anexăm la decontul fiscal.
În ceea ce privește opțiunile pe care le putem exercita, iată pașii detaliați pentru a proceda la opțiunea sau corectarea alegerii făcute anterior: de pe portalul GSE accesăm către zona clienților cu acreditări sau cu Spid; sa trecem la sectiune Serviciile Gse și faceți clic Conectați-vă nell'area Schimb pe loc; selectăm Gestionarea contractelor și apoi Contracte existente; facem clic pe Lichidarea excedentului și apoi pe edita; selectăm câmpul da sau câmpul Nu. fără a uita în sfârșit să dai clic pe Salvă. Jocul este gata, iar în cele din urmă vorbim despre el în ianuarie a anului următor.