


実際の指標
E 船は行きます。 船=世界経済、行進 「半分前」 全体として、そしてそれを構成する個々の部分において。 これを見るとフェリーニの超現実的な映画が思い出されます。 世界経済システムの回復力。 地平線上にはそれを沈める敵戦艦も見えない。 また、注意深い読者として、 エコノミーハンド、全体は部分の合計よりも大きく、すべての構成要素が同じ方向に行進すると、押し合いが互いに強化され、拡大が延長され、強化されます。
船はアルプスの湖の穏やかな水面を定期船のように横切っていきます。 最強の金融引き締め ポール・ボルカーの時代から。 あるいはこれまでのところ視聴率が若干上昇している 世界中のそして特にアメリカでは。 これは、金利の変化を見れば算術的に真実ですが、水準を見るとそうではありません。 特に、支出の決定において最も重要なもの、すなわち、 十年、現在、大西洋を越えた地点では、2006 年の地点よりもほぼ XNUMX パーセントポイント低くなりました。賃金インフレ XNUMXポイント低かったです。 この観点から見ると、米国の金融政策、さらにはユーロ圏の金融政策は、 まだ広大な.
これは、「前代未聞の」制限にもかかわらず、船が航行を続ける理由の説明の一部であることは確かです。 もう一つは、 負債状況 世帯と企業の割合ははるかに持続可能です。 公的予算 彼らは経済を支えることに自ら取り組んだのだが、これは欧州安定協定の新しい規則とアメリカの公的債務の制限の両方を別の観点から示すはずだ。 最近出版された美しい本のタイトルにあるように (巨額の公的債務、アンジェラ・オーランディ著)すべての州債務が希望の光となるわけではありません。
要するに、ここで示されている兆候は、 ランセット 経済活動の安定の理由については先月、(ヨーロッパよりもアメリカで)新たな問題が起きているという事実にもかかわらず、確認することしかできません。 銀行システムの不安; そして、ジャネット・イエレン米財務長官がすでに1月XNUMX日の期限が迫っているにもかかわらず、 即死する、それを超えると、 米国財務省のデフォルト 世界経済を壊滅させただろう。 しかし、そのどちらでもない 黒の印章 (シグネット 白鳥のひよこです)ができるようになります 電車を脱線させる 経済の。
一方で、米国の銀行システムは、 広い肩: 過去四半期に達成 記録的な利益 (80億ドル)、そしていずれにせよ、財務省とFRBは火災の発生を消す準備ができている(そしてできれば、資金の漏洩から学ぶ) 規制 それがそれらの病気を引き起こしました)。 優秀な銀行家は、クレディ・スイスは過剰な規制を受けていたにもかかわらず、同じように破綻したと主張するかもしれない。 だからそれは問題になるだろう 過小資本化。 しかし、船を下手に操縦すると、たとえ船が頑丈で安全だったとしても、いずれにしても船は岩にぶつかって沈没してしまいます(スケッティーノ) docet)。 それで? これに対する解決策はありません 繊細で重要なブシッリス.
限界に関しては、 米国の公的債務 一時的な増加、あるいは実際の合意、あるいは、政策の活用を目的とした大統領による強力なイニシアチブがあるかもしれない。 修正第 XNUMX 条 その奇妙な法律の合憲性に異議を唱えるためである(現在、共和党は対岸の大統領を脅迫することが認められているが、明日には逆のことが起こる可能性がある。脅迫を解除したほうがよい)。 他の解決策については、以下を参照してください。
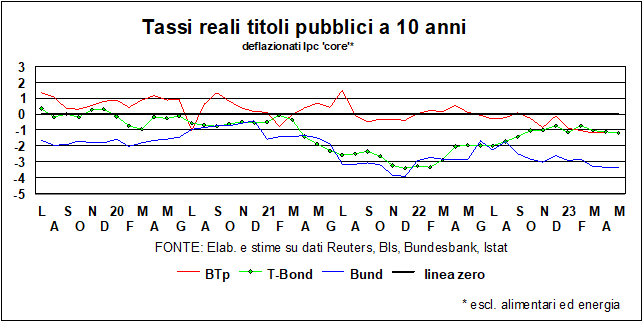
経済の安定に対するもう一つの脅威は、 お金のコスト。 しかし、アメリカでは終焉が近づいており、たとえラガルド夫人が述べたようにヨーロッパでは「やるべきことはまだある」としても、主要金利、そしてさらに重要なことに、銀行が企業や家計に適用する金利は依然として据え置かれている。 (実質的に)マイナスです。
一般に、 ソフトインジケーター アメリカでは(上記のXNUMX羽の「ひよこ」がより元気に体を掻き回している)、当然の懸念が生じているとしても、活動の活発さは引き続き好天を示している。 さらに、そこからはまったく浮かび上がってこない懸念。 米国の労働市場: 現在よりも低い失業率を見つけるには、1953 年 (XNUMX 年前!) に戻らなければなりません。
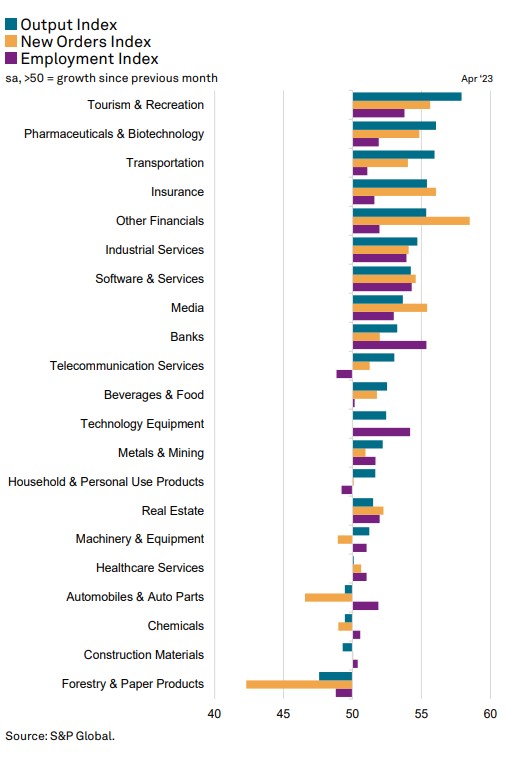
実際、 ジョブマシン アメリカはできる限り新しい雇用を生み出しており、2022年よりは遅いペースではあるものの、それでもパンデミック前や加速しているペースよりは高い。 また、下のグラフに見られるように、世界的には雇用が増加しています。 ほぼすべての分野で そしてXNUMX月にはXNUMXカ月ぶりの高い伸びに達した。
ここで言わなければならないのは、 欧州の労働市場も どこを見ても、雇用は増加しており、企業は人材確保に苦戦しており、賃金は上昇しています。 残念ながら、ヨーロッパ大陸の労働市場統計は米国よりもはるかに大ざっぱで、国民経済計算データは XNUMX か月に XNUMX 回、少なくとも XNUMX か月の遅れで発表されることを期待する必要があります。 XNUMX 月末には、第 XNUMX 四半期がどうなったかがわかるでしょう。ランセットの読者の中に « という人がいるかどうか。それで、できるところでは» おそらく、この分野のヨーロッパのデータを改善できるかもしれません。
入手可能な最新の情報に戻ると、次のことがわかります。受注の加速、したがって将来の生産と雇用。 国際面よりも国内面、製造面よりもサービス面に重点が置かれています。 それはとても自然なことです。その理由は次のとおりです。 魅力は旅行から来る観光や社会活動、またスマートワーキングの低下によるもので、これらもパンデミック前のレベルに戻っていない。 中国人の不在、つまり、それは永続的な引き付けであると言えます(ただし、宿泊施設とレストランの価格がはるかに高くなっているため、2019年の出席者数に戻るのは蜃気楼のようです)。 工業製品には 暴露した 過去に検討された理由による最初のロックダウンの直後 ランセット (在宅の再評価、サービスを損なう衝動買いの商品への転用)。 金融引き締めの影響を最も受けるのは耐久財と投資財だ。
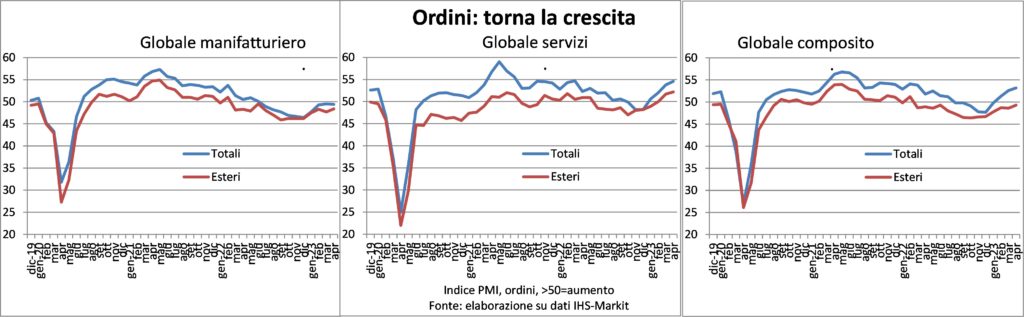
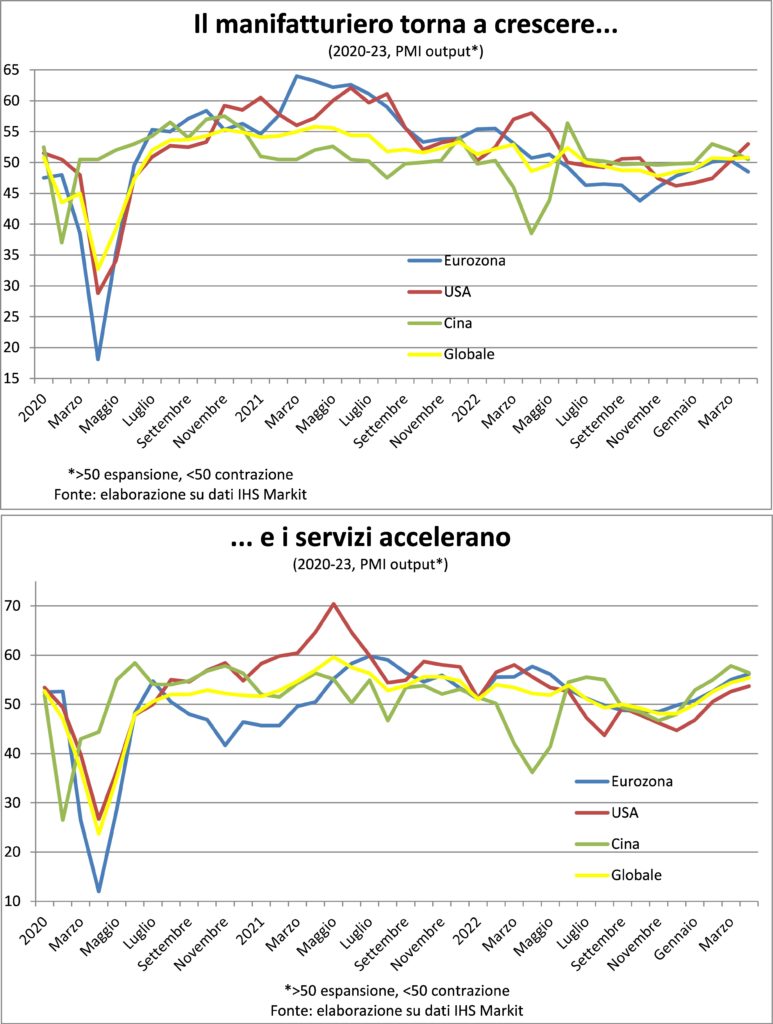
また '生産活動 は加速しており、ここで注目すべきは、サービス業界では産業不況が解消したことである。 拡大のペース 昨年の春の水準に戻り、確かにわずかに上昇したが、それはXNUMXか月前の中国ではゼロコロナ政策がまだ施行されていた一方で、今では帝国の臣民でさえ、かつては天上で今では赤くなって自由に出入りできるようになったからだ。万里の長城。
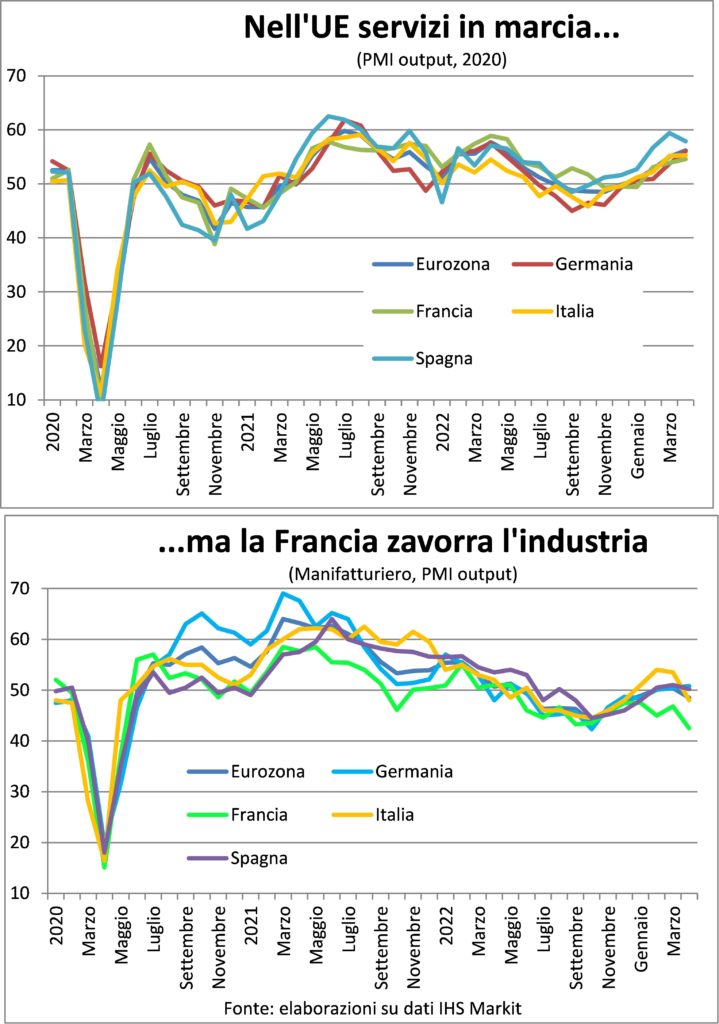
そしてそのイタリア? 第 0,5 四半期に最高の GDP 増加率 (スペインと同様、景気循環的に +XNUMX%) を達成し、驚きをもたらした後も、引き続き好調な状況が続いています。 主要な観光地。 これはイベリア半島にも当てはまります。 より少ない フランスに悩まされています。 ストライキ これらは目に見えて業界に影響を及ぼし、すべての国際サプライチェーンに強い影響を与え、特にイタリアとドイツに影響を与えています。
インフレーション
の頭二頭筋ヒドラ それは切断されました。 この裁定は、分野別、地理的および出身地によって拒否することができますが、要因によって拒否することはできません。 部門的には、投入価格と産出価格のさらなる減速が世界的に観察されています。 製造、そのため、これらの人々はパンデミック前のペースで旅行できるようになりました(レベルは依然として数パーセント高いままです)。 逆に、 三次 あなたは一つ気づきました 加速 たとえそれが抑制されていたとしても、それは中央銀行が望む方向とは逆の方向に進む。 この場合、賃貸料(多くの場合、意図者として敵に帰属される)は、PMI価格指標の建設分野ではないため、実際には存在しないことを強調しておく必要があります。 さらに、第三次産業の成長ペースは、XNUMX年前に比べて大幅に低下したものの、依然としてパンデミック前に比べて大幅に高い。 当時はデフレの恐怖が支配的だったという意味では、それも悪いことではないでしょう。 でも私たちはまだ一つです 速度が高すぎる 金融の安定と両立し、物価と賃金のスパイラルを引き起こすリスクを負わないこと(賃金の要素は、製造業よりもサービスのコスト/価格にとってより重要である)。
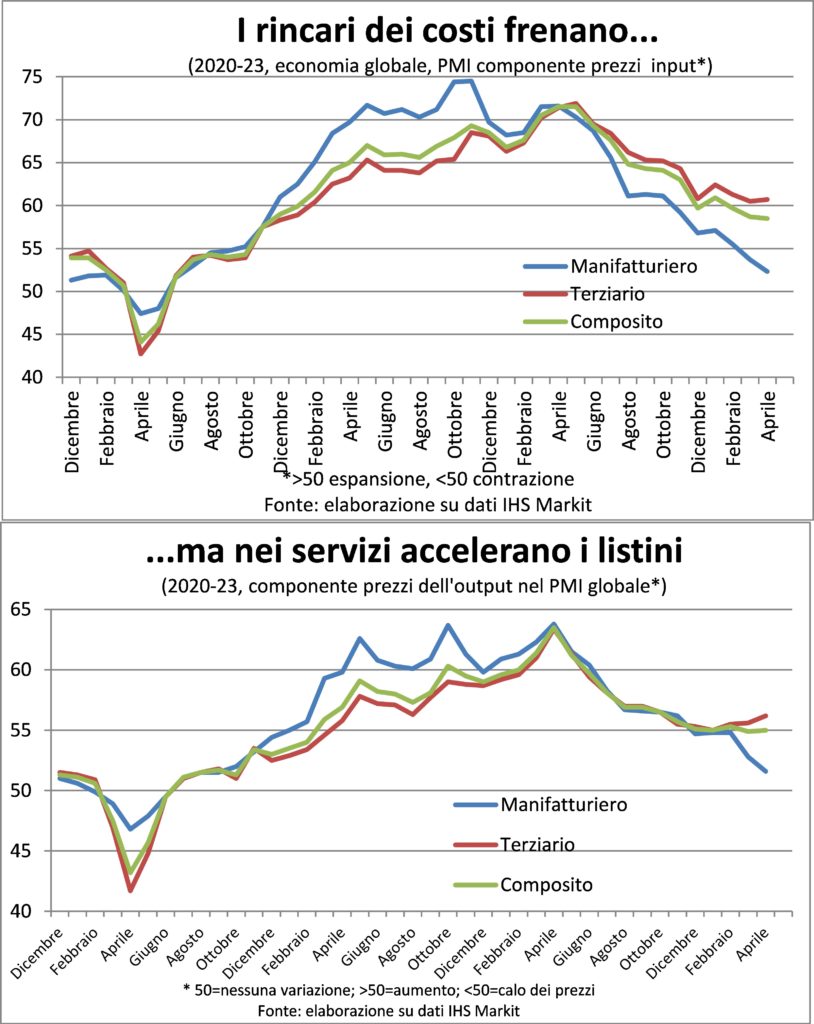
地理的には次のことが確認できます。 中国つまり、地球上で最大の経済と製造業の実際のエンジンルーム、つまり、エンジンルーム 経済成長が進むと、需要を刺激するために価格が引き下げられます。 逆に、 米国、ユーロ圏、日本、英国、インド サービス主導のインフレ動向は依然として容認できないほど高い。
起源では、 国際コンポーネント 原材料費の低下、海上運賃、為替レート(ドルの上昇が止まった)の両方の形で、事態は沈静化している。 一方、 ホームコンポーネント 彼らはプッシュし続けます。
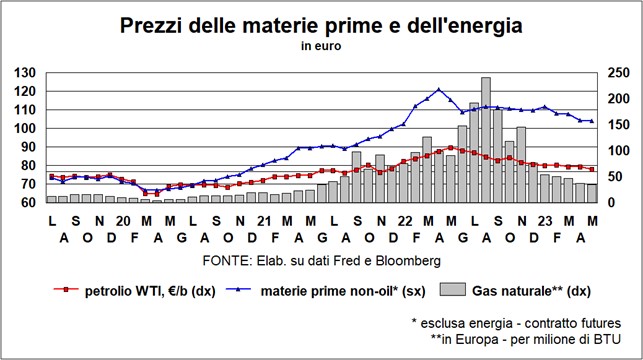
そしてそれは私たちに次のことをもたらします 本当の理由 なぜインフレしたヒドラの首に頭がまだしっかりと取り付けられているのか: 賃金と利益。 賃金動態には XNUMX つの要素があります。 生活費の上昇、失われた購買力を回復するために、そしてここで寄付者は抵抗しようと奮闘します。 そしてその 人手不足そしてここで雇用主はさらに困難を感じます。労働者がいないと工場は停止し、注文は履行されないからです。 重要なのは、起業家はその気すらないということだ 犠牲マージン、そしてより高いコストを下流にオフロードします。 それで、(特にECBによる)利益によるインフレについて話す人たちがいます。 しかし、利益主導のインフレは、前回も書きましたが、 需要インフレ そして、競争力の低さから付け加えましょう。 そこには 競争率が低い したがって、超過利益に対する税金を導入する、あるいは単に発表するだけでも、多くのマンゾーニ派の叫び声が上がる(今年は私たちの没後XNUMX周年だ。彼もそうだった):タクシーを自由化したほうがよい、そして、ビーチ…もちろん、エネルギーのような歪んだ市場のメカニズムが余剰を生み出していない場合は除きます。 ポジション収入 (本当の名前で呼びましょう)。
結局、傷、傷、それはまだそこに残っています 質問が多すぎます 労働者や起業家の要求が少なくなるように、より制限的な政策が必要であると主張しています。 脚注付き:人口動態の冬、特に高品質の労働者による高品質の製品を求める場合は、ハンドルの側面にあるナイフは後者よりも前者です。
望ましいのは、 見える手 協調の結果、労働者や起業家に穏やかなアドバイスを説得したが、それは何よりも効果的であると思われるため、 見えざる手 競争が激化していくのであれば、金融政策がどのようにしてインフレを打破することができたのかについて、元FRB議長(ポール・ボルカー)が元FRB副議長(アラン・ブラインダー)に答えたことを、警告として覚えておく価値がある。失敗」。
レートと通貨
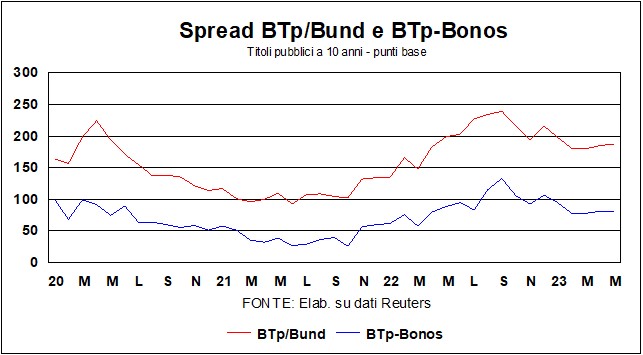
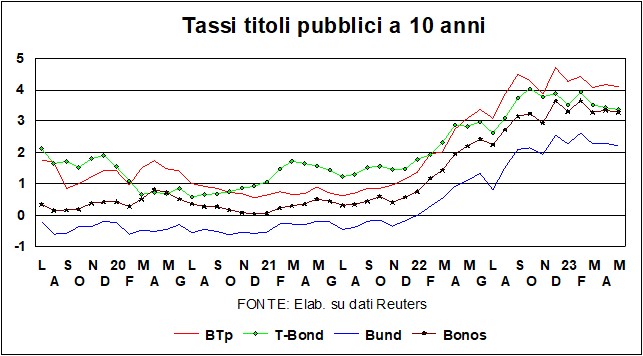
金利は先月の水準にとどまっているが、XNUMX月初旬の高値よりはまだ低い。 Tボンド 4%に達していました。 彼らはわずかに登りました イタリアしかし、イタリア人の間での広がりの「リトマス試験紙」を見てみると、 btp と ボンド スペイン人の皆さん、問題はイタリア人特有のものではないことがわかります。それは、上で述べた XNUMX つの「シグネッティ」による通常のリスク回避の突風から来ています。 しかし、T-ボンドはオリンピック選手のような冷静さを保っており、有名な試合をあまり気にしていないようだ。 借金の限度額。 たとえ私が CDS ユーロ建ての米国債は166ドルに達し、ギリシャ、メキシコ、ブラジル(そしてイタリア)を上回った…
これに対しては多くの解決策が提案されていますが、 「奇妙な」読み方 これにより、アメリカの公的債務の制限が確立されます。 なぜ奇妙なのでしょうか? このため、連邦政府の金庫から出てくる資金のうち、支出法によって正当化されないものは存在しません。 議会によって制定された税法に関連付けられていないドルが金庫に入るわけがないのと同じです。 結果として生じる赤字が気に入らないですか? したがって、王道は歳入歳出法を変えることだ それが赤字を招いたのは、すでになされた約束を守ることを拒否したわけではない。 それは、レストランに行って、前菜、最初のコース、二番目のコース、デザート、ワイン、コーヒー、そしてコーヒーメーカーをむさぼり飲みながら、支払いの段になって、「限度額に達したから無理です」と言うようなものです。あなたが費やせるもの。
しかし、 提案: 誰か セリエA上で引用したような合憲性控訴の場合(il 修正第 XNUMX 条 憲法には「米国の公的債務の正当性は問われない」と規定されている。 これに バイデン、憲法に違反したくないため、支出を賄うために国債の発行を続けるよう財務省に指示します)。 他の セミシリーズ: たとえば、額面 x の有価証券を金利 10% で発行します。 彼らはすぐに価格が大幅に上昇するのを目にするでしょうが、借金に影響するのは額面だけです。 そして米国はそのプレミアムで資金を賄うことになるだろう。 これは少し難しいようですが、「」ほど楽しいものではありません。とてもお金がある」: アメリカでは、造幣局による金属コインの作成には制限がありません (ユーロ圏とは異なります): コインとは別に、政府がさまざまな記念のために鋳造することを許可する法律があります。 額面制限のない法定通貨のプラチナコイン。 そこで、(ノーベル賞受賞者のポール・クルーグマンを含む)何人かの機知に富んだ人が、額面一兆ドルの「コイン」を鋳造し、それをFRBに預け、その口座から公的経費を支払うことを提案した。債券を発行する必要がなくなります。 はい、それはお金の創造に満ちているでしょうが、 インフレの危険は生じない、FRBが簡単にできるように 滅菌する ポートフォリオにある何兆ドルもの国債の一部を売却することで流動性を注入している。 そして、それを売ろうと提案する人もいます。フォートノックスゴールド:しかし、それはほんの数千億であり、恒久的な解決策ではありません(それは「缶を蹴る」ことになります)。
で ランセット 先月、私たちは 「銀行危機」 アメリカでは「張子の虎」のようなシリコンバレー銀行事件が引き金となった。 他にも、ファースト・リパブリックからシグネチャー・バンク、そしてパックウェスト、ファースト・ホライズンまで、さまざまな激動があった…しかし、それらは事実である。 地銀限定の揺れ、大手銀行は免責されます(ヨーロッパの場合は クレディ·スイス ユーロ圏ではない大手銀行に関するものだが、動機は異なっており、即座に拘束された)。
確かにいくつかあるよ 脆弱性 米国の小規模銀行ではポートフォリオが特定のセクターに集中しすぎていることが多いが、その影響は XNUMX つに限定される 銀行セクターへのさらなる集中、大きな魚が小さな魚を食べる(第一共和国ですでに起こったように)。 この集中は、資産が 250 億ドル未満の銀行に対する規制コストが増加する可能性があることによっても促進されています。 いずれにしても、恐怖と震えの根本原因は―― FRBの急速な利上げ - に行く ダウンサイズ: 一時停止 おそらくすぐにはそうではなく、いずれにしてもリトレースメントはまだ来ていないとしても、それは安全です。
In ヨーロッパ ネットがありました 銀行融資の動きの鈍化家族にもビジネスにも。 全体的に傾向としては 生理学的、需要と供給の両方に動機を見出します。 低金利でお金を借りるのは簡単でしたかという質問( 7月2022 ドイツとイタリアの家計と企業に対する銀行融資の加重平均金利は 2%未満); 今、私たちはいます(最新のデータは次のとおりです) 3月)それをはるかに超える 4%, 企業はより選択的になる (そして、企業にとっては、より多くの自己資金調達もあります)。 供給側でも同様に、 銀行もより選択的になっています誰が見ても、白鳥の間で、 シグネット (オールブラック)、以前よりもリスクが高くなります。 ただし、上で述べたように、私は 実質市場金利は依然マイナス in ヨーロッパ (これはもはや真実ではありません アメリカ、消費者物価は4,9%、フェデラルファンドは5,1%、プライムレートは8,25%、6,4年住宅ローンはXNUMX%)。
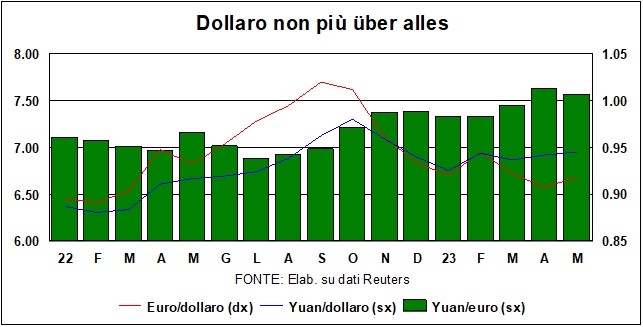
外国為替の面では、 ドル 先月達成した対ユーロでの1.10の水準からそれほど遠くない。 '壊す' の次の冒険 FRBは と連携して、 「一時停止なし」 の ECB、つまり、 レート差 それは縮小し、ドルの為替レートの重しとなり続けるだろう。 また、そう考える理由もありません。 成長差 ドルを支持しに来てください。それどころか、アメリカが景気後退に陥る可能性はユーロ圏よりも高いのです。 のために 中国のコイン、ここ数カ月間、ユーロ対ドルほど上昇していないため、 単一通貨に対して減価償却される。 確かに、外国為替市場は「中国は回復しているが、価格競争力を維持したほうが良い」と言っているようだ。
I 株式市場 私は待機リストに載っています(引き出し、心配しないでください)。 一方で彼らは、 FRBは (今では 'FRBウォッチャー フルタイムの職業になっています)、傾向の誇張した分析が特徴です インフレの (「」の別の「フルタイム」インフレ監視者). その一方で、彼らは爪をかじります。 ベクサータ クエスティオ インクルード 借金の限度額。 そしてその一方で、彼らは(非常に低いとはいえ)確率によって依然として鎖につながれ続けています。 銀行危機 銀行取り付け騒ぎで。 それがどのように終わるのか知りたいですか? ChatGPTに質問してください…
実際の指標
E 船は行きます。 船=世界経済、行進 「半分前」 全体として、そしてそれを構成する個々の部分において。 これを見るとフェリーニの超現実的な映画が思い出されます。 世界経済システムの回復力。 地平線上にはそれを沈める敵戦艦も見えない。 また、注意深い読者として、 エコノミーハンド、全体は部分の合計よりも大きく、すべての構成要素が同じ方向に行進すると、押し合いが互いに強化され、拡大が延長され、強化されます。
船はアルプスの湖の穏やかな水面を定期船のように横切っていきます。 最強の金融引き締め ポール・ボルカーの時代から。 あるいはこれまでのところ視聴率が若干上昇している 世界中のそして特にアメリカでは。 これは、金利の変化を見れば算術的に真実ですが、水準を見るとそうではありません。 特に、支出の決定において最も重要なもの、すなわち、 十年、現在、大西洋を越えた地点では、2006 年の地点よりもほぼ XNUMX パーセントポイント低くなりました。賃金インフレ XNUMXポイント低かったです。 この観点から見ると、米国の金融政策、さらにはユーロ圏の金融政策は、 まだ広大な.
これは、「前代未聞の」制限にもかかわらず、船が航行を続ける理由の説明の一部であることは確かです。 もう一つは、 負債状況 世帯と企業の割合ははるかに持続可能です。 公的予算 彼らは経済を支えることに自ら取り組んだのだが、これは欧州安定協定の新しい規則とアメリカの公的債務の制限の両方を別の観点から示すはずだ。 最近出版された美しい本のタイトルにあるように (巨額の公的債務、アンジェラ・オーランディ著)すべての州債務が希望の光となるわけではありません。
要するに、ここで示されている兆候は、 ランセット 経済活動の安定の理由については先月、(ヨーロッパよりもアメリカで)新たな問題が起きているという事実にもかかわらず、確認することしかできません。 銀行システムの不安; そして、ジャネット・イエレン米財務長官がすでに1月XNUMX日の期限が迫っているにもかかわらず、 即死する、それを超えると、 米国財務省のデフォルト 世界経済を壊滅させただろう。 しかし、そのどちらでもない 黒の印章 (シグネット 白鳥のひよこです)ができるようになります 電車を脱線させる 経済の。
一方で、米国の銀行システムは、 広い肩: 過去四半期に達成 記録的な利益 (80億ドル)、そしていずれにせよ、財務省とFRBは火災の発生を消す準備ができている(そしてできれば、資金の漏洩から学ぶ) 規制 それがそれらの病気を引き起こしました)。 優秀な銀行家は、クレディ・スイスは過剰な規制を受けていたにもかかわらず、同じように破綻したと主張するかもしれない。 だからそれは問題になるだろう 過小資本化。 しかし、船を下手に操縦すると、たとえ船が頑丈で安全だったとしても、いずれにしても船は岩にぶつかって沈没してしまいます(スケッティーノ) docet)。 それで? これに対する解決策はありません 繊細で重要なブシッリス.
限界に関しては、 米国の公的債務 一時的な増加、あるいは実際の合意、あるいは、政策の活用を目的とした大統領による強力なイニシアチブがあるかもしれない。 修正第 XNUMX 条 その奇妙な法律の合憲性に異議を唱えるためである(現在、共和党は対岸の大統領を脅迫することが認められているが、明日には逆のことが起こる可能性がある。脅迫を解除したほうがよい)。 他の解決策については、以下を参照してください。
経済の安定に対するもう一つの脅威は、 お金のコスト。 しかし、アメリカでは終焉が近づいており、たとえラガルド夫人が述べたようにヨーロッパでは「やるべきことはまだある」としても、主要金利、そしてさらに重要なことに、銀行が企業や家計に適用する金利は依然として据え置かれている。 (実質的に)マイナスです。
一般に、 ソフトインジケーター アメリカでは(上記のXNUMX羽の「ひよこ」がより元気に体を掻き回している)、当然の懸念が生じているとしても、活動の活発さは引き続き好天を示している。 さらに、そこからはまったく浮かび上がってこない懸念。 米国の労働市場: 現在よりも低い失業率を見つけるには、1953 年 (XNUMX 年前!) に戻らなければなりません。
実際、 ジョブマシン アメリカはできる限り新しい雇用を生み出しており、2022年よりは遅いペースではあるものの、それでもパンデミック前や加速しているペースよりは高い。 また、下のグラフに見られるように、世界的には雇用が増加しています。 ほぼすべての分野で そしてXNUMX月にはXNUMXカ月ぶりの高い伸びに達した。
ここで言わなければならないのは、 欧州の労働市場も どこを見ても、雇用は増加しており、企業は人材確保に苦戦しており、賃金は上昇しています。 残念ながら、ヨーロッパ大陸の労働市場統計は米国よりもはるかに大ざっぱで、国民経済計算データは XNUMX か月に XNUMX 回、少なくとも XNUMX か月の遅れで発表されることを期待する必要があります。 XNUMX 月末には、第 XNUMX 四半期がどうなったかがわかるでしょう。ランセットの読者の中に « という人がいるかどうか。それで、できるところでは» おそらく、この分野のヨーロッパのデータを改善できるかもしれません。
入手可能な最新の情報に戻ると、次のことがわかります。受注の加速、したがって将来の生産と雇用。 国際面よりも国内面、製造面よりもサービス面に重点が置かれています。 それはとても自然なことです。その理由は次のとおりです。 魅力は旅行から来る観光や社会活動、またスマートワーキングの低下によるもので、これらもパンデミック前のレベルに戻っていない。 中国人の不在、これは長期にわたるドローであることを意味します。 工業製品には 暴露した 過去に検討された理由による最初のロックダウンの直後 ランセット (在宅の再評価、サービスを損なう衝動買いの商品への転用)。 金融引き締めの影響を最も受けるのは耐久財と投資財だ。
また '生産活動 は加速しており、ここで注目すべきは、サービス業界では産業不況が解消したことである。 拡大のペース 昨年の春の水準に戻り、確かにわずかに上昇したが、それはXNUMXか月前の中国ではゼロコロナ政策がまだ施行されていた一方で、今では帝国の臣民でさえ、かつては天上で今では赤くなって自由に出入りできるようになったからだ。万里の長城。
そしてそのイタリア? 第 0,5 四半期に最高の GDP 増加率 (スペインと同様、景気循環的に +XNUMX%) を達成し、驚きをもたらした後も、引き続き好調な状況が続いています。 主要な観光地。 これはイベリア半島にも当てはまります。 より少ない フランスに悩まされています。 ストライキ これらは目に見えて業界に影響を及ぼし、すべての国際サプライチェーンに強い影響を与え、特にイタリアとドイツに影響を与えています。
インフレーション
の頭二頭筋ヒドラ それは切断されました。 この裁定は、分野別、地理的および出身地によって拒否することができますが、要因によって拒否することはできません。 部門的には、投入価格と産出価格のさらなる減速が世界的に観察されています。 製造、そのため、これらの人々はパンデミック前のペースで旅行できるようになりました(レベルは依然として数パーセント高いままです)。 逆に、 三次 あなたは一つ気づきました 加速 たとえそれが抑制されていたとしても、それは中央銀行が望む方向とは逆の方向に進む。 この場合、賃貸料(多くの場合、意図者として敵に帰属される)は、PMI価格指標の建設分野ではないため、実際には存在しないことを強調しておく必要があります。 さらに、第三次産業の成長ペースは、XNUMX年前に比べて大幅に低下したものの、依然としてパンデミック前に比べて大幅に高い。 当時はデフレの恐怖が支配的だったという意味では、それも悪いことではないでしょう。 でも私たちはまだ一つです 速度が高すぎる 金融の安定と両立し、物価と賃金のスパイラルを引き起こすリスクを負わないこと(賃金の要素は、製造業よりもサービスのコスト/価格にとってより重要である)。
地理的には次のことが確認できます。 中国つまり、地球上で最大の経済と製造業の実際のエンジンルーム、つまり、エンジンルーム 経済成長が進むと、需要を刺激するために価格が引き下げられます。 逆に、 米国、ユーロ圏、日本、英国、インド サービス主導のインフレ動向は依然として容認できないほど高い。
起源では、 国際コンポーネント 原材料費の低下、海上運賃、為替レート(ドルの上昇が止まった)の両方の形で、事態は沈静化している。 一方、 ホームコンポーネント 彼らはプッシュし続けます。
そしてそれは私たちに次のことをもたらします 本当の理由 なぜインフレしたヒドラの首に頭がまだしっかりと取り付けられているのか: 賃金と利益。 賃金動態には XNUMX つの要素があります。 生活費の上昇、失われた購買力を回復するために、そしてここで寄付者は抵抗しようと奮闘します。 そしてその 人手不足そしてここで雇用主はさらに困難を感じます。労働者がいないと工場は停止し、注文は履行されないからです。 重要なのは、起業家はその気すらないということだ 犠牲マージン、そしてより高いコストを下流にオフロードします。 それで、(特にECBによる)利益によるインフレについて話す人たちがいます。 しかし、利益主導のインフレは、前回も書きましたが、 需要インフレ そして、競争力の低さから付け加えましょう。 そこには 競争率が低い したがって、超過利益に対する税金を導入する、あるいは単に発表するだけでも、多くのマンゾーニ派の叫び声が上がる(今年は私たちの没後XNUMX周年だ。彼もそうだった):タクシーを自由化したほうがよい、そして、ビーチ…もちろん、エネルギーのような歪んだ市場のメカニズムが余剰を生み出していない場合は除きます。 ポジション収入 (本当の名前で呼びましょう)。
結局、傷、傷、それはまだそこに残っています 質問が多すぎます 労働者や起業家の要求が少なくなるように、より制限的な政策が必要であると主張しています。 脚注付き:人口動態の冬、特に高品質の労働者による高品質の製品を求める場合は、ハンドルの側面にあるナイフは後者よりも前者です。
望ましいのは、 見える手 協調の結果、労働者や起業家に穏やかなアドバイスを説得したが、それは何よりも効果的であると思われるため、 見えざる手 競争が激化していくのであれば、金融政策がどのようにしてインフレを打破することができたのかについて、元FRB議長(ポール・ボルカー)が元FRB副議長(アラン・ブラインダー)に答えたことを、警告として覚えておく価値がある。失敗」。
レートと通貨
金利は先月の水準にとどまっているが、XNUMX月初旬の高値よりはまだ低い。 Tボンド 4%に達していました。 彼らはわずかに登りました イタリアしかし、イタリア人の間での広がりの「リトマス試験紙」を見てみると、 btp と ボンド スペイン人の皆さん、問題はイタリア人特有のものではないことがわかります。それは、上で述べた XNUMX つの「シグネッティ」による通常のリスク回避の突風から来ています。 しかし、T-ボンドはオリンピック選手のような冷静さを保っており、有名な試合をあまり気にしていないようだ。 借金の限度額。 たとえ私が CDS ユーロ建ての米国債は166ドルに達し、ギリシャ、メキシコ、ブラジル(そしてイタリア)を上回った…
これに対しては多くの解決策が提案されていますが、 「奇妙な」読み方 これにより、アメリカの公的債務の制限が確立されます。 なぜ奇妙なのでしょうか? このため、連邦政府の金庫から出てくる資金のうち、支出法によって正当化されないものは存在しません。 議会によって制定された税法に関連付けられていないドルが金庫に入るわけがないのと同じです。 結果として生じる赤字が気に入らないですか? したがって、王道は歳入歳出法を変えることだ それが赤字を招いたのは、すでになされた約束を守ることを拒否したわけではない。 それは、レストランに行って、前菜、最初のコース、二番目のコース、デザート、ワイン、コーヒー、そしてコーヒーメーカーをむさぼり飲みながら、支払いの段になって、「限度額に達したから無理です」と言うようなものです。あなたが費やせるもの。
しかし、 提案: 誰か セリエA上で引用したような合憲性控訴の場合(il 修正第 XNUMX 条 憲法には「米国の公的債務の正当性は問われない」と規定されている。 これに バイデン、憲法に違反したくないため、支出を賄うために国債の発行を続けるよう財務省に指示します)。 他の セミシリーズ: たとえば、額面 x の有価証券を金利 10% で発行します。 彼らはすぐに価格が大幅に上昇するのを目にするでしょうが、借金に影響するのは額面だけです。 そして米国はそのプレミアムで資金を賄うことになるだろう。 これは少し難しいようですが、「」ほど楽しいものではありません。とてもお金がある」: アメリカでは、造幣局による金属コインの作成には制限がありません (ユーロ圏とは異なります): コインとは別に、政府がさまざまな記念のために鋳造することを許可する法律があります。 額面制限のない法定通貨のプラチナコイン。 そこで、(ノーベル賞受賞者のポール・クルーグマンを含む)何人かの機知に富んだ人が、額面一兆ドルの「コイン」を鋳造し、それをFRBに預け、その口座から公的経費を支払うことを提案した。債券を発行する必要がなくなります。 はい、それはお金の創造に満ちているでしょうが、 インフレの危険は生じない、FRBが簡単にできるように 滅菌する ポートフォリオにある何兆ドルもの国債の一部を売却することで流動性を注入している。 そして、それを売ろうと提案する人もいます。フォートノックスゴールド:しかし、それはほんの数千億であり、恒久的な解決策ではありません(それは「缶を蹴る」ことになります)。
で ランセット 先月、私たちは 「銀行危機」 アメリカでは「張子の虎」のようなシリコンバレー銀行事件が引き金となった。 他にも、ファースト・リパブリックからシグネチャー・バンク、そしてパックウェスト、ファースト・ホライズンまで、さまざまな激動があった…しかし、それらは事実である。 地銀限定の揺れ、大手銀行は免責されます(ヨーロッパの場合は クレディ·スイス ユーロ圏ではない大手銀行に関するものだが、動機は異なっており、即座に拘束された)。
確かにいくつかあるよ 脆弱性 米国の小規模銀行ではポートフォリオが特定のセクターに集中しすぎていることが多いが、その影響は XNUMX つに限定される 銀行セクターへのさらなる集中、大きな魚が小さな魚を食べる(第一共和国ですでに起こったように)。 この集中は、資産が 250 億ドル未満の銀行に対する規制コストが増加する可能性があることによっても促進されています。 いずれにしても、恐怖と震えの根本原因は―― FRBの急速な利上げ - に行く ダウンサイズ: 一時停止 おそらくすぐにはそうではなく、いずれにしてもリトレースメントはまだ来ていないとしても、それは安全です。
In ヨーロッパ ネットがありました 銀行融資の動きの鈍化家族にもビジネスにも。 全体的に傾向としては 生理学的、需要と供給の両方に動機を見出します。 低金利でお金を借りるのは簡単でしたかという質問( 7月2022 ドイツとイタリアの家計と企業に対する銀行融資の加重平均金利は 2%未満); 今、私たちはいます(最新のデータは次のとおりです) 3月)それをはるかに超える 4%, 企業はより選択的になる (そして、企業にとっては、より多くの自己資金調達もあります)。 供給側でも同様に、 銀行もより選択的になっています誰が見ても、白鳥の間で、 シグネット (オールブラック)、以前よりもリスクが高くなります。 ただし、上で述べたように、私は 実質市場金利は依然マイナス in ヨーロッパ (これはもはや真実ではありません アメリカ、消費者物価は4,9%、フェデラルファンドは5,1%、プライムレートは8,25%、6,4年住宅ローンはXNUMX%)。
外国為替の面では、 ドル 先月達成した対ユーロでの1.10の水準からそれほど遠くない。 '壊す' の次の冒険 FRBは と連携して、 「一時停止なし」 の ECB、つまり、 レート差 それは縮小し、ドルの為替レートの重しとなり続けるだろう。 また、そう考える理由もありません。 成長差 ドルを支持しに来てください。それどころか、アメリカが景気後退に陥る可能性はユーロ圏よりも高いのです。 のために 中国のコイン、ここ数カ月間、ユーロ対ドルほど上昇していないため、 単一通貨に対して減価償却される。 確かに、外国為替市場は「中国は回復しているが、価格競争力を維持したほうが良い」と言っているようだ。
I 株式市場 私は待機リストに載っています(引き出し、心配しないでください)。 一方で彼らは、 FRBは (今では 'FRBウォッチャー フルタイムの職業になっています)、傾向の誇張した分析が特徴です インフレの (「」の別の「フルタイム」インフレ監視者). その一方で、彼らは爪をかじります。 ベクサータ クエスティオ インクルード 借金の限度額。 そしてその一方で、彼らは(非常に低いとはいえ)確率によって依然として鎖につながれ続けています。 銀行危機 銀行取り付け騒ぎで。 それがどのように終わるのか知りたいですか? ChatGPTに質問してください…



