La 嵐の前の静けさ?ジョルジョーネの傑作「 テンペスタ前景には、母親が赤ちゃんに授乳し、若い羊飼いがうっとりとそれを見守る、澄み切った静寂の光景が広がっています。遠くの背景には彼らが到着する様子が見える 黒くて厚い雲、一瞬の閃光によって引き裂かれた。同じことが世界経済システムでも起こっており、 貿易戦争の影響 トランプ大統領によって解き放たれたのか?それとも、 コップ一杯の水の中の嵐中国人が言うように「冗談」でしょうか?
実際、 事実上 日常のルーチン 異常な状況にもかかわらず、現在(またはむしろ最近の過去)の経済の健全性を測定する「ハード」な経済統計によって描かれている。 米国のGDPの減少 第 1 四半期の輸入の急増により説明されます (下記参照)。
その代わりに、 自信 と上 期待 オペレーター(対照的に「ソフト」と呼ばれる)の状況は、遠くの空が暗くなるように悪化し続けています。これらは実際には、米国政府が開始した関税引き上げによる懸念と不確実性を反映しています。これは交渉の立場であり、 会談と交渉 すでに開始されているか、または開始しようとしています。 1つは終了しました。 UK最終的には最も簡単なもの(自由貿易地域を作るために2020年に開始されました!)ですが、詳細はまだすべて揃っていないため、交渉は続いています。私たちが知っているのは、 米国の関税は最低10%に留まる。 したがって、以前の状態に戻ることはありません。
いずれにせよ、 テンポ そしてこの時期には、実際の状況(ハードデータによって記述される状況)が大幅に悪化し、経済主体の将来に対する感情と一致する可能性があります。しかし、最終的にはすべてが解決されると考える人もいる。 シャボン玉 そして、経済史の本では、今起きていることはせいぜい脚注に値するだろう。そうしたいのですが、確信はありません。
異常な輸入とそれに対応する輸出
実際、 事実上 すでに何か奇妙なことが起こっていることが判明しました。例えば、輸入の急増 2025 年第 50,9 四半期の米国の商品出荷は非常に異例で、前 2020 か月と比べて年率 2009% 増加しました。これほど大きな変化を見つけるには、XNUMX年のパンデミック、もしくはXNUMX年の世界不況まで遡る必要があります。その時になって初めて、同様に急激な下落の後に急激な上昇が起こり、回復の始まりを告げました。それどころか、今 需要のさらなる弱体化を告げる そして活動。実際、この増加の 40% は、将来の需要と原材料および半製品の必要性を満たすために会社の倉庫に保管されている在庫の増加につながりました。残りは、関税の引き上げを避けるために購入を期待していた家庭や企業に直接渡ったが、この部分に対する膨張した需要は、今後数四半期で消滅するだろう。
しかし、第1四半期に通常よりも需要が高かった場合 海外供給を目的とした0,3 番目では、内部のものに戻り、GDP を支えます。第 2,3 四半期の -XNUMX% と現在推定されている第 XNUMX 四半期の +XNUMX% の平均をとると、傾向は弱いものの、まだ後退しているわけではありません。
この異常は他の場所でも発見されています。なぜなら、大切な人がいるとすれば、 輸出する人。実際、中国(前年比+5,4%)とユーロ圏(前四半期比+0,4%)のGDPデータは、第XNUMX四半期に予想を上回る上昇を見せた。あ 鍋のフラッシュ4月には既に顕著な縮小が見られていたため、 グローバル海外受注 製造品の。
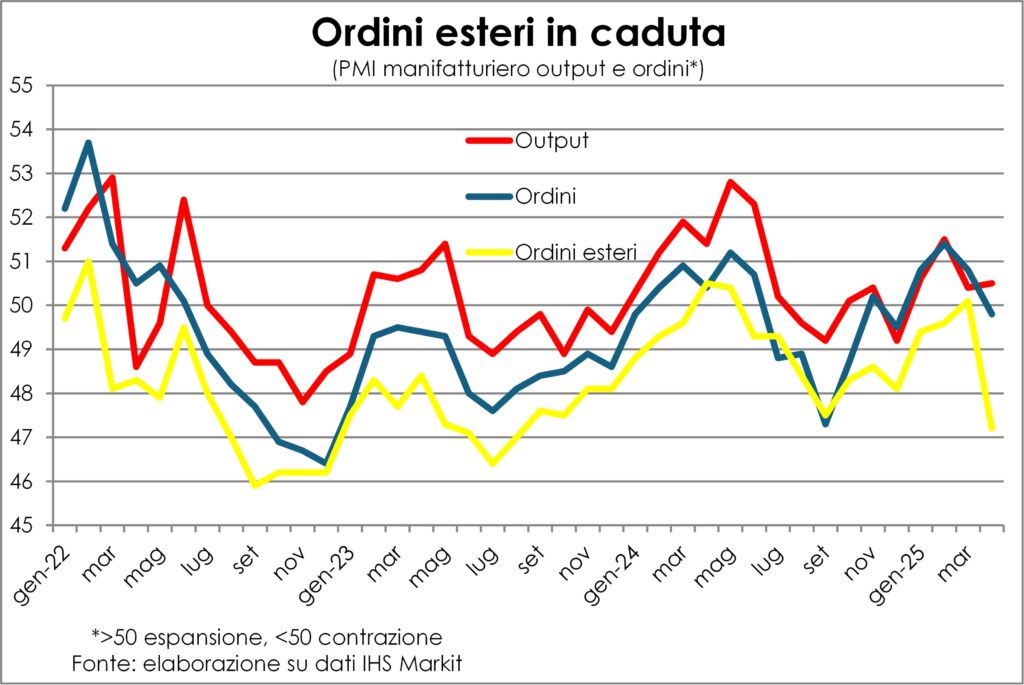
真実は、 超関税の影響を解明するには時間がかかる したがって、それがどのように終わるのか、実際の被害はどの程度になるのかを理解するには、あと数か月待つ必要があります。つまり、地震よりも地滑りの始まり最初はその動きはほとんど感じられませんが、徐々に勢いを増していきます。最終的な関税レベルと現在の関税の期間によって決まるエネルギー。
米国の消費者と他の国々への打撃
仮に、 最終時点の加重平均レベルは18%でした。 これは彼らが目指す600億ドルの収入を3の物品輸入(現時点ではサービスは対象外)で割った値に等しく、年間総消費の10%、物品のみの消費のXNUMX%を意味します。まったく痛みがないわけではありません。
米国経済が大きな混乱の段階に達したことは強調されるべきである。 良好な健康状態これは、 XNUMXつの要素: 失業率は着実に低く、雇用と賃金は順調に増加している。家計における多額の「余剰貯蓄」(月間消費の70%弱)民間部門における金融不均衡の欠如。おそらく景気後退は回避されるだろうが、我々はそれに賭けるつもりはない。
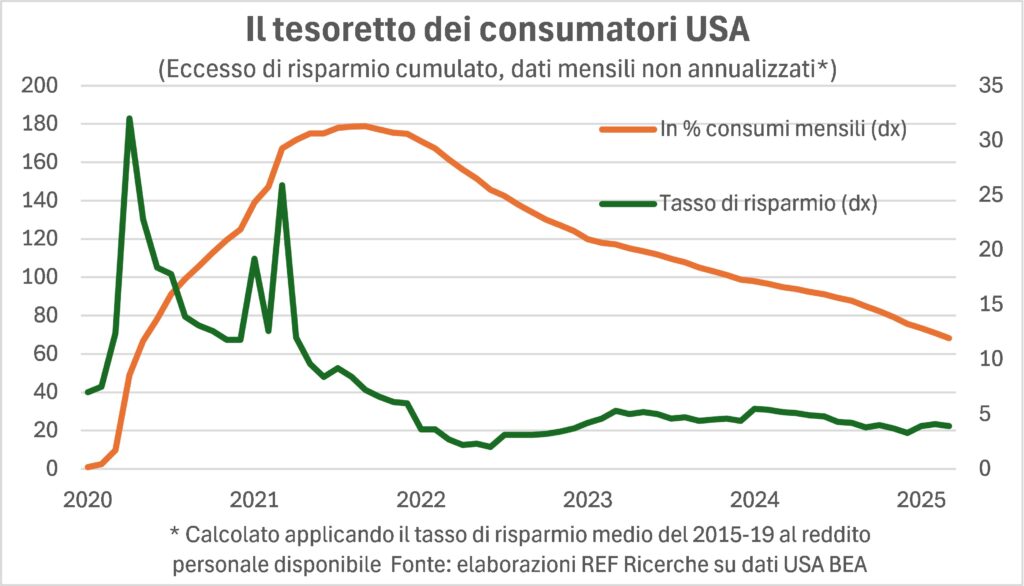
で 他の国々 しかし、米国での売上は総輸出の多かれ少なかれ大きな割合を占めており、総輸出はGDPの多かれ少なかれ大きな割合を占めているため、打撃はそれほど大きくない。しかし、それは 成長に最も苦労していたシステム。そのため、支援策が必要になります。
インフレが拡大している
関税の引き上げは、非対称 それをもたらした人々とそれに苦しむ人々との間の価格動向において。なぜなら、紹介する人は誰でも 輸入コスト そして、それに苦しむ人々は、 需要の減少 輸出と より多くの競争 他の輸出国も関税の影響を受ける(貿易フローの転換)。
L '最終効果 それは、関税の引き上げの規模、関税を課す国の経済における輸入と関税を受ける国の輸出の比重、関税が導入されたときの経済状況、関税が買い手と売り手に実際に及ぼす影響など、多くの要因によって決まります。少しだけ絡まりを解いてみましょう。
米国の関税レベルが最終的にどの程度になるのか、そしてその結果としてパートナー国が米国からの輸入品に課す関税レベルがどの程度になるのかは、正確には誰にも分からない。連邦予算の目標が 関税から600億を徴収するこの徴収額は、実効平均関税率18%超に相当します。したがって、これは英国との協定で報告された 10% よりも高い数値です。一方、トランプ政権は当初から、つまり運命の2月34日(「相互」関税)以前から、中国製品に20%、EU製品に25%の関税を課すことを示唆していたほか、カナダとメキシコからの輸入品にはXNUMX%の関税を課すとしていた。
繰り返しますが、600億ドルは、前述のように、アメリカの消費者の商品支出の10%を占めており、 総消費量の 3%。後者は、関税の引き上げによって機械的に消費者物価が上昇する最大規模である。すべての輸入品は最終的に直接的または間接的に消費者の購入に組み込まれると想定されるため、最大になります。しかし、また 米国製品の価格が上昇する可能性がある利益率を高めるための競争の機会が開かれるからです。
関税の引き上げの一部は米国への輸出業者の利益で吸収されるかもしれないが、ドル安が進むにつれてこれは難しくなる。
最後に、米国の完全雇用と潜在成長率(セントルイス連銀によると、1,2年第2025四半期で約XNUMX%)を上回る経済活動の状況は、 物価が最初に上昇した後、それに見合う賃金上昇が続くまた、インフレ期待が大幅に高まった結果でもあります。

米国では賃金動向の減速が止まった一方、ユーロ圏ではさらに減速していることに留意しましょう。さらに、欧州諸国や米国以外の国では、輸出の流れが米国市場から他の販路に転換されることにより、価格表に下方圧力が生じ、その結果、インフレがさらに緩和されます。

そのため、今後数ヶ月以内に、 米国のインフレ上昇 と 他の国での減少。ドルの価値が下がり続けるなら、なおさらだ。
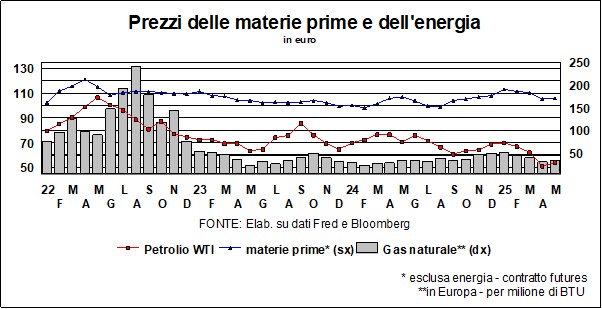
しかし、誰もが恩恵を受けるだろう 商品価格の下落特にエネルギー関連、特に オイル。後者は4年ぶりの安値を記録したが、その後やや上昇した。サウジアラビアの政策の影響に加え、経済が弱体化している兆候が見受けられる。しかし、事態が進めば進むほど、ワシントンが頼りにしている米国の供給量、つまり有名なシェールオイルの拡大が難しくなるだろう。
FRBの真のジレンマ
私たちはジェロームの立場にはなりたくない パウエル。それほどではないが ジョークと皮肉 大統領が彼に投げつけるもの(トランプ 同氏は「金利についてはパウエル氏よりも私の方がずっと詳しい」と語った。パウエル氏は、そのからかいについて「それは私に与えられたものであり、私は誇りに思っている」と言うかもしれない。
事実は 本当にジレンマがある 連銀の前で。確かに、アメリカ経済は減速しており、最新の予測では2025年は 成長が半減 前回の予測と比較して。しかし、これは、事態が悪化する前にFRBが積極的に経済支援策を講じるよう促す通常の出来事ではない。問題はまた別です: 職務。任務は確かに インフレへの影響 (カナダは米国の高速道路に広告を出し、「関税は税金である」と書かれた大きな看板を設置した)。問題は、この影響が一時的なものなのか、それとも今後さらに拡大していくのかということだ。 インフレ期待 今後何年にもわたって。
最初の兆候は期待できるものではありません。の調査はミシガン大学 過去6ヶ月間の家計信頼感に関する調査では、5年後の予想インフレ率は4%以上、2年後はXNUMX%以上とされている。どちらの割合も、FRB(および他の多くの中央銀行)が望むインフレ率である有名なXNUMX%よりもはるかに高く、 1981年以来の最高値。そして、このインフレ期待の急上昇は、まれに見る超党派の懸念として、あらゆる政治的立場の人々からの反応として記録された。しかし、ミシガン州の調査の予想は最も悲観的であると言っても過言ではない。 その他の調査 (他の3つの中央銀行:クリーブランド、ニューヨーク、フィラデルフィア) インフレ期待に大きな変化は見られない いつかまた会える日が来るように。
通常、経済の減速は価格動向も冷え込ませます。しかし、ここには神の思し召しがある。 関税は経済の冷え込みとインフレの上昇の両方の原因となっている。そのため、今のところ主要金利を据え置いているパウエル氏は、経済は金融刺激策を必要とすると見ているが、同時にそうした刺激策がインフレを加速させるのではないかと懸念している。
米国の金利は依然として高い
一方、市場金利、特に Tボンド ベッセント財務長官が述べたように、巨額の財政赤字を賄うための主要金利である10年で、 名目および実質ともに高い水準 (実際、すでに始まっているパウエル氏に対するトランプ氏による攻撃がまたもや始まると予想される)。また、住宅ローン銀行協会のデータによると、金利水準は XNUMX年住宅ローン (長期国債に連動する)債券は、家計を支えるのに役立つ借り換え需要を損なっている。
利回りを見ると、 2年国債はFRBの金利予想に敏感なので、市場は緩和を期待しているようだ。そしてベセント氏は、FRBが市場の要望に耳を傾けるよう促す機会を捉えたが、前任者のラリー・サマーズ氏から、2年債と主要金利の相関関係は「分析的に持続不可能」であると指摘されて叱責された。つまり、2年債がフェデラルファンド金利への期待に敏感なのは事実だが、2年債が切り替わるたびに主要金利を調整すべきだという意味ではないということだ。
前述のように、ベセント氏は10年間の北極星に注目しており、このXNUMX年間のパフォーマンスはほぼ横ばいのままである。実際、 10年国債はインフレから財政赤字の計上まで、他の懸念事項にも対処する.
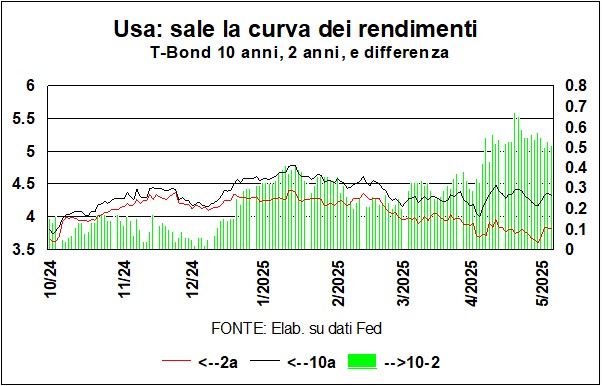
利回り曲線 10年マイナス2年は、ここ数週間、T-債券 そのため 外灘。短期債は金利引き下げ期待の影響を受ける一方、長期債は財政赤字を補填する必要性、そして少なくともアメリカにおいてはインフレに対する懸念の影響を受ける。
ECBにとって、前進する唯一の道
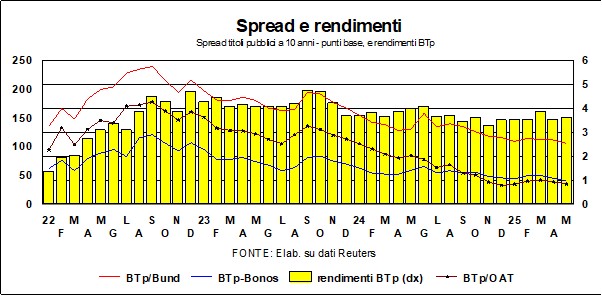
La ECB 昨年4月に始まった金利引き下げ路線を継続しており、預金金利は3,75%から2,25%に引き下げられた。現在ではXNUMX%で、 次回の会議は6月 さらに下がる可能性もあります。同じ期間(2024年10月から今日まで)のXNUMX年金利は、 外灘 実質的には変化がないが、 btp 0.5ポイント下落しました。したがって、ECBの金融緩和と長期金利の動向の間には大きなギャップがある。このギャップは、本質的には、 赤字財政への懸念。イタリアの場合、 スプレッドは改善した(グラフ参照)これは市場とS&Pによる認識であり、これにより債券の利回りは改善した。 評価 – A 財政の慎重な管理。いずれにせよ、大西洋の両側の金融政策の差は拡大している(図を参照)。このギャップは、 ドル。しかし、そうではありません。
米国の悪いイメージでドルが打撃を受ける
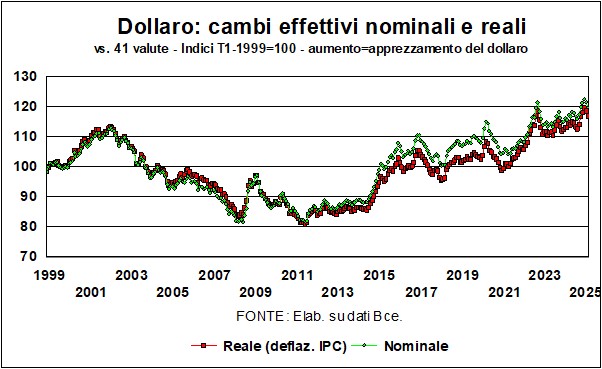
さて、次は変更点についてです。そこには 米ドルは急激に下落した 近年、この弱体化の背後には、トランプ氏の運動で明らかになった2つの構造的な事実がある。ドナルドはドン・キホーテのように、他国に対する米国の貿易赤字という風車に向かって、関税という槍を振りかざして突進してきたのだ(セルバンテスの小説では、その槍は風車の回転する刃によって粉々に砕かれることになる)。これらすべて 第一の構造的要因として、世界における米国のイメージが傷つけられた。そして、世界でやりとりされるドル100ドルのうち、95ドルが資本移動によるもので、商品やサービスの貿易によるものはわずか5ドルであることを思い出すと、この不透明感が米国への資本移動にどれほどダメージを与えたかがわかるだろう。 5 番目の構造的要因は、残りの XNUMX% のドル取引に関係します。いつになったら気づくのか 貿易戦争は利益よりも害をもたらす - 負ける-失う ゲーム理論の言葉で言えば、アメリカの対外赤字を削減する唯一の手段は ドルの大幅な切り下げ。したがって、米ドルは引き続き下落傾向によって圧迫されることになるだろう。ドルが自らにとって良くないほど「強すぎる」ため、この傾向はさらに起こりやすくなります。グラフは彼の 実効為替レートは名目値、実質値ともに最高水準にある 過去四半世紀の。
中国の競争力向上
の変化 中国のコイン それは市場の混乱の中での安定の島です。明らかに中国はオペレーターをあまり邪魔したくないが、 会話テスト。しかし同時に、対話が続かなければ、 人民元の切り下げ 関税によるデフレ効果を相殺する必要がある。そして確かに、 インフレ率ゼロ それは減価償却の障害にはなりません。それどころか、減価償却の障害となります。ユーロに対するドル安と人民元の安定の組み合わせにより、 欧州の生産者と比較した中国の生産者の競争力/価格上昇 (グラフを参照)。
いつから 日本 為替レートが上昇した 円 強化されました。日本円はドルに対して、 T-BondとJGBのスプレッド、スプレッドは変更されないままです。
金価格上昇の理由
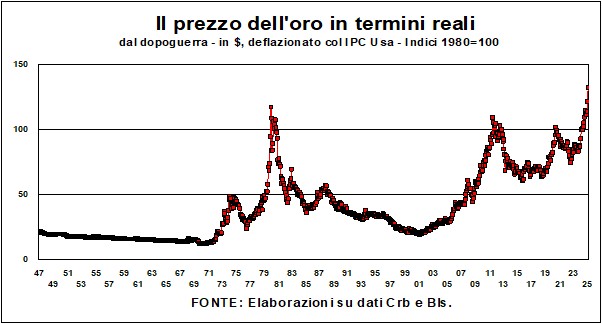
E 彼らの? 4ドル(XNUMXオンスあたり)に達するでしょうか?ここ数ヶ月、黄金は 1980年初頭に記録された実質価格記録を上回った。金の安全資産としての役割については様々な意見があるかもしれないが、ここでケインズのアドバイスが役に立つ。 美人コンテストあなたにとって最も美しいと思われるものを選ぶのではなく、他の観客が最も美しいと判断するものについて考えてください。そして、世界では 金を固く信じている人はたくさんいる不確実で不安な世界が広がる現在の状況において、 金には強力な根拠がある 避難を求める人々のために。