सुपर ड्यूटी समाप्त, अनिश्चितता बनी रहेगी
स्वर्ग के नीचे बड़ी उलझन है, स्थिति यह है कि नहीं उत्कृष्ट है। धक्का और खींच सुपर ड्यूटीवास्तव में, इसने वैश्विक आर्थिक प्रणाली को गंभीर क्षति पहुंचाई है। अनिश्चितता में भारी वृद्धि. नई अंतर्राष्ट्रीय व्यवस्था इससे जो परिणाम होगा वह बना रहेगा अस्थिर जिस धमकाने (तथा दिखावटी) तरीके से इसे निर्धारित किया गया, तथा इस तथ्य के लिए कि अमेरिका ने पश्चिमी देशों के राजनीतिक नेता के रूप में अपनी भूमिका को निश्चित रूप से त्याग दिया है, तथा संरचनात्मक समष्टि आर्थिक कमजोरियों (दोहरा सार्वजनिक तथा विदेशी घाटा) तथा उन्हें संबोधित करने में गंभीर तार्किक कमियों को उजागर किया है।
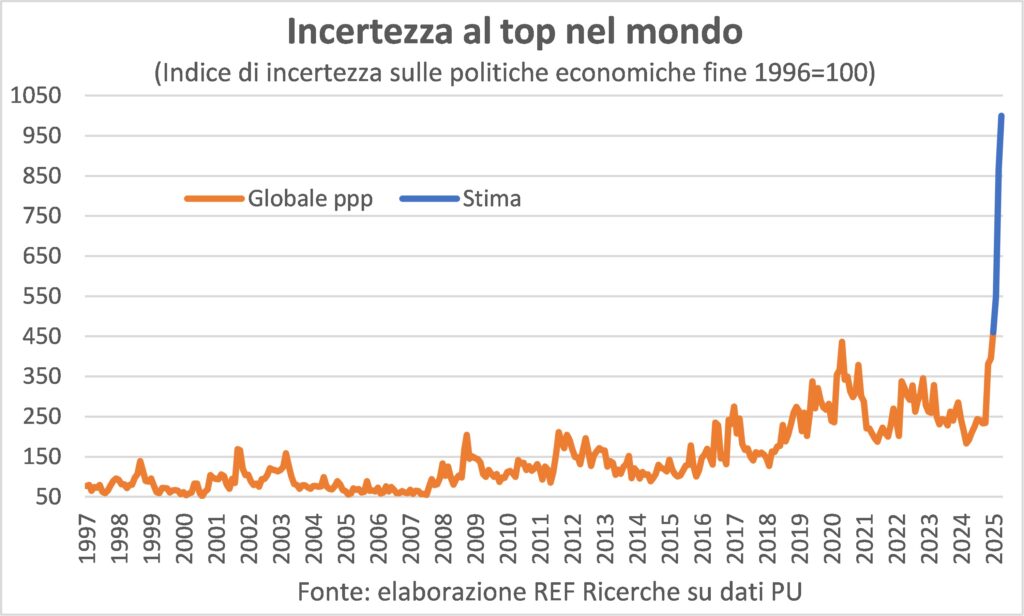
वैश्विक सूचकांकआर्थिक नीतियों के बारे में अनिश्चितता 2025 की शुरुआत में रिकॉर्ड किए जाने के बाद से यह अपने उच्चतम स्तर पर पहुंच जाएगा। महान वित्तीय संकट के स्तर से तीन गुना अधिक 2007-2009 और यहां तक कि महामारी के दौरान पहुंची चरम सीमा से भी ऊपर। जनवरी में आंकड़े आना बंद हो जाते हैं और आपको यह भविष्यवाणी करने के लिए किसी विशेष भविष्यवाणी की आवश्यकता नहीं है कि अप्रैल में यह ऊपर की ओर एक और बड़ी छलांग लगा लेगा। वास्तव में, संयुक्त राज्य अमेरिका में मार्च में यह जनवरी के स्तर से 90% अधिक था और 1.000 तक पहुंच गया था, अर्थात XNUMX तक पहुंच गया। 2020 की तुलना में दोगुने से भी अधिक, 15% की एक “छोटी” अतिरिक्त वृद्धि पर्याप्त है।
एल 'अनिश्चितता एक काला जानवर है आर्थिक प्रणालियों के लिए यह बहुत बड़ी चुनौती है, क्योंकि यह उपभोक्ताओं और विशेषकर उद्यमियों के निर्णयों को पंगु बना देता है। वास्तव में, यह जानना हमेशा बेहतर होता है कि आप कैसे मरेंगे (ऐसा कहें तो: हम सभी के लिए दीर्घायु की कामना करते हैं) और उसके अनुसार स्वयं को तैयार करना, दूसरों के असफल निर्णयों पर सदमे की स्थिति में रहने से बेहतर है। वहाँ आधा उल्टा श्री ट्रम्प द्वारा 2 अप्रैल को लागू किए गए तथा 9 अप्रैल को स्थगित कर दिए गए सुपर टैरिफ पर एक अनाड़ी चाल के साथ जो किया गया, उससे उन संदेहों को दूर नहीं किया जा सका जो व्यवसायों को इस बात को लेकर परेशान कर रहे थे कि पतन का अंतिम बिंदु क्या होगा। इस बीच, निवेश निर्णय स्टैंड-बाय पर रखा जाता है और, परिणामस्वरूप, कई आदेश उत्पादन श्रृंखलाओं के माध्यम से इन्हें समाप्त किया जा सकता है, न कि केवल उन उत्पादों को जिनका अंतिम परिणाम अमेरिकी बाजार में बिक्री है। निलंबन का मतलब रद्द करना नहीं है, बल्कि की गई गलती के लिए माफी मांगना है।
अनाड़ी पिरोएट और अन्य क्षतियाँ
La पिरौएट अनाड़ी था इतना नहीं के लिए खराब कौशल जिमनास्टिक और इसे करने वाले व्यक्ति का नृत्य (याद करें कि चुनावी रैलियों में नृत्य करते समय वह लगभग स्थिर हो गया था?) लेकिन जिस तरह से यह किया गया था की घोषणा की और इसके कारण क्या थे मजबूर. वास्तव में इसकी घोषणा की गई थी सामाजिक संदेश के साथ खुले बाजारउन्होंने कुछ घंटे पहले ही दोहराया था कि इसमें बदलाव की कोई जल्दी नहीं है, क्योंकि राजकोष प्रतिदिन दो अरब डॉलर शुल्क के रूप में एकत्र कर रहा है। था ट्रेजरी बांड से पलायन के जोखिम के उभरने से मजबूर अमेरिकी अर्थव्यवस्था में तेजी से उछाल आया है, जहां पैदावार जनवरी के बाद से अब तक के उच्चतम स्तर पर पहुंच गई है और यह अर्थव्यवस्था के वर्तमान और अपेक्षित कमजोर होने के संकेतों के बिल्कुल विपरीत है। दूसरे शब्दों में कहें तो, मिस्टर सुपर ट्रम्प ने डरा हुआ (या, बल्कि, ट्रेजरी सचिव बेसेन्ट ने उन्हें सूचित किया कि उनके पास डरने का कारण था।)
Un अधिक क्षति आर्थिक दृष्टिकोण निम्न से प्राप्त होता है वित्तीय बाज़ारों में उथल-पुथल निवेशकों और अभिनेताओं दोनों के लिए एक समान। निवेशकों को यह देखना और भुगतना होगा शेयर बाज़ार दुनिया में सबसे बड़ा और मोटा झूलता हुआ मदहोश इससे आप जोखिम लेने की इच्छा खो देते हैं और शेयरों से दूर भागने लगते हैं। अभिनेताओं के लिए यह बढ़ गया है पूंजी की लागत और घटा दिया Ricchezza, खर्च करने के लिए हतोत्साहित करने के साथ।
यह उस व्यक्ति के लिए बुरा नहीं है जिसने वादा करके चुनाव जीता है। मुद्रा की लागत और मुद्रास्फीति को कम करना, जिसे शुल्कों द्वारा ऊपर की ओर धकेला जाएगा, भले ही वे सबसे अधिक नियंत्रित और अप्रतिबंधित स्तर पर बने रहें (प्रत्येक चीज और प्रत्येक व्यक्ति के लिए 10%, चीन में 125%)। अन्य बातों के अलावा, चीनी सामान वे वास्तव में संयुक्त राज्य अमेरिका में प्रवेश करने वाले कुल का केवल 13,5% हैं, लेकिन उनकी मात्रा विशेष रूप से है मूल्य अलोचदार; वास्तव में, तैयार उत्पादों और अर्ध-तैयार उत्पादों दोनों के लिए उनकी तकनीकी विशिष्टता और विनिर्माण गुणवत्ता, मध्यम अवधि (यानी कुछ वर्षों) को छोड़कर, खरीद को कम करना बहुत कठिन बना देती है।
एक उपकरण, एक लक्ष्य
इस संबंध में, सभी आर्थिक नीति पाठ्यपुस्तकें सिखाती हैं किसी उपकरण का उपयोग केवल एक ही लक्ष्य को प्राप्त करने के लिए किया जा सकता है. इसलिए, शुल्कों में वृद्धि सार्वजनिक बजट राजस्व को बढ़ाने का काम कर सकती है, जो कीमतों में वृद्धि के माध्यम से कार्य करती है, जब तक कि यूएसए के निर्यातक अपने मार्जिन में इस वृद्धि का हिस्सा अवशोषित नहीं करते हैं, जो कि एक पत्थर से दो पक्षियों को मारने वाली क्लासिक बात होगी (अंग्रेजी में इसे एक पत्थर से कहा जाता है); लेकिन यह एक पवित्र भ्रम जैसा लगता है, क्योंकि निर्यातक कंपनियों का मार्जिन बहुत कम है (चीन में खरीदारी करने वाली बड़ी टेक कंपनियों को छोड़कर)। या वे यह भी कर सकते हैं घाटा कम करना विदेशी देशों के साथ, आयात को कम करना, उपभोक्ताओं की क्रय शक्ति को कम करके और घरेलू उत्पादन को प्रोत्साहित करके, दोनों ही मामलों में उच्च कीमतों के कारण; लेकिन यदि आयात कम हो जाए तो सरकारी राजस्व भी कम हो जाएगा। ये जटिल अंतर्क्रियाएं न केवल वाशिंगटन में शासन करने वालों की समझ से परे हैं, बल्कि उन लोगों की भी समझ से परे हैं जो इन उपायों के पीछे एक स्मार्ट योजना देखते हैं। योजना निश्चित रूप से मौजूद है, लेकिन इसमें संदेह होना जायज है कि यह अपने घोषित उद्देश्यों (अमेरिका में नौकरियों को वापस लाना) के मामले में उतनी स्मार्ट है या नहीं।
कमजोर वैश्विक विकास पर असर
अंततः, जो कुछ घटित हो रहा है उसका तात्कालिक और अंतिम प्रभाव मुख्यतः इस बात पर निर्भर करता है कि आर्थिक प्रणाली की स्वास्थ्य स्थिति समग्र रूप से वैश्विक, तथा इसके भौगोलिक और क्षेत्रीय घटकों में। यदि यह ठोस होता, तो यह झटके को बेहतर ढंग से अवशोषित कर सकता था; यदि यह नाजुक है, तो यह KO में समाप्त हो जाएगा। पिछले महीने के आर्थिक आंकड़े दूसरी परिकल्पना की ओर अधिक झुके हुए हैं।
इसके संकेत क्रय प्रबंधक (पीएमआई) पर उत्पादन वे वैश्विक स्तर पर मार्च में मध्यम वृद्धि की बात करते हैं, जो फरवरी की तुलना में थोड़ी तेज है। हालाँकि, इस कमजोर प्रगति को मुख्य रूप से समझाया गया है अमेरिका में सुधार पिछली कमजोरी के बाद, एक सुधार जिसकी स्थिरता अभी भी देखी जानी बाकी है क्योंकि व्यवसाय और उपभोक्ता दोनों ही इसके लिए तैयार हो गए हैं। बहुत कम आशावादी, अपनाए गए या प्रस्तावित आर्थिक उपायों को भविष्य के प्रति अविश्वास का कारण बताते हुए, और इसलिए अधिक विवेकपूर्ण बताते हुए। अन्यत्र जापान यह संकुचन में वापस आ गया है, मैंभारत, la चीन और एल 'यूरोजोन उन्होंने गति बढ़ा दी, लेकिन बाद के दो ने धीमी गति से। यदि हम भौगोलिक ढांचे से हटकर क्षेत्रीय ढांचे की ओर जाएं तो तस्वीर और भी खराब हो जाती है।
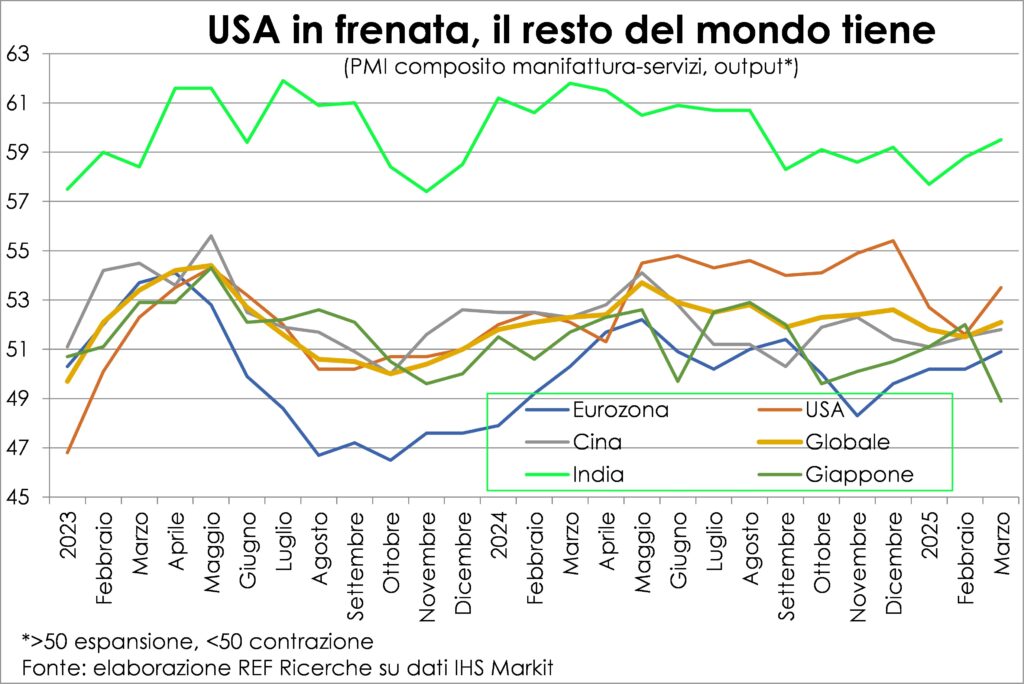
विनिर्माण क्षेत्र पर टैरिफ का अधिक प्रभाव, सेवाओं पर अविश्वास: वैश्विक मंदी की आशंका
वास्तव में, उत्पादन दिखाने के लिए वापस आ रहा है कमज़ोरी के संकेत, उत्पादन में, फिर से मुख्य रूप से अमेरिका के लिए जबकि मार्च 2023 के बाद पहली बार यूरोजोन में उत्पादन फिर से बढ़ना शुरू हो गया चीन ने गति बढ़ा दी है. हालाँकि, जापान में भी पुनः तीव्र संकुचन हुआ है तथा ऑर्डर वृद्धि भी धीमी हो रही है। और भी अधिक तब जब इसका प्रभावस्टॉक संचय कर्तव्यों की प्रत्याशा में और जब बाद में अंतर्राष्ट्रीय व्यापार को रोक देगा, ज्यादातर से बना है अर्द्ध तैयारसेवाओं के बजाय विनिर्मित वस्तुएं (गैर-कच्चे माल में कुल व्यापार का दो-तिहाई) और औद्योगिक उत्पाद; उदाहरण के लिए, संयुक्त राज्य अमेरिका और यूरोपीय संघ27 दोनों के लिए तृतीयक वस्तुओं और सेवाओं के आयात में इसका हिस्सा 30% से भी कम है, तथा इस हिस्से का एक हिस्सा भौतिक वस्तुओं की परिवहन लागत है।
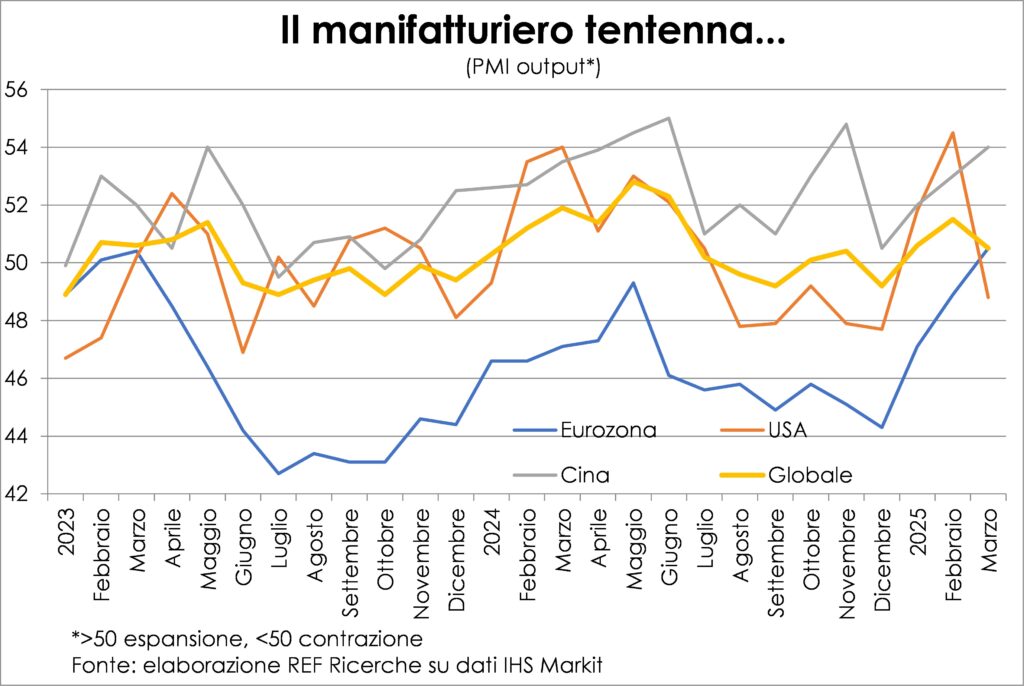
दूसरे शब्दों में, चलिए एक बड़ी गिरावट की उम्मीद करते हैं, यदि पतन नहीं हुआ तो, आदेश और औद्योगिक उत्पादन ट्रम्प के टैरिफ के प्रत्यक्ष और अप्रत्यक्ष प्रभाव (ऊपर उल्लिखित अनिश्चितता) के कारण आने वाले महीनों में वैश्विक स्तर पर अनिश्चितता बनी रहेगी। और तबसे लोग डर जायेंगे (और उनके पास इसके अच्छे कारण भी हैं) और वे ऐसा करेंगे अधिक बचाओ हर जगह, वहाँ होगा कम खर्च यात्रा, मनोरंजन, खुशी के पल और बाहर खाने के लिए। इसका जोखिम अप्रभावी पेंच दुनिया में बहुत वृद्धि हुई है.
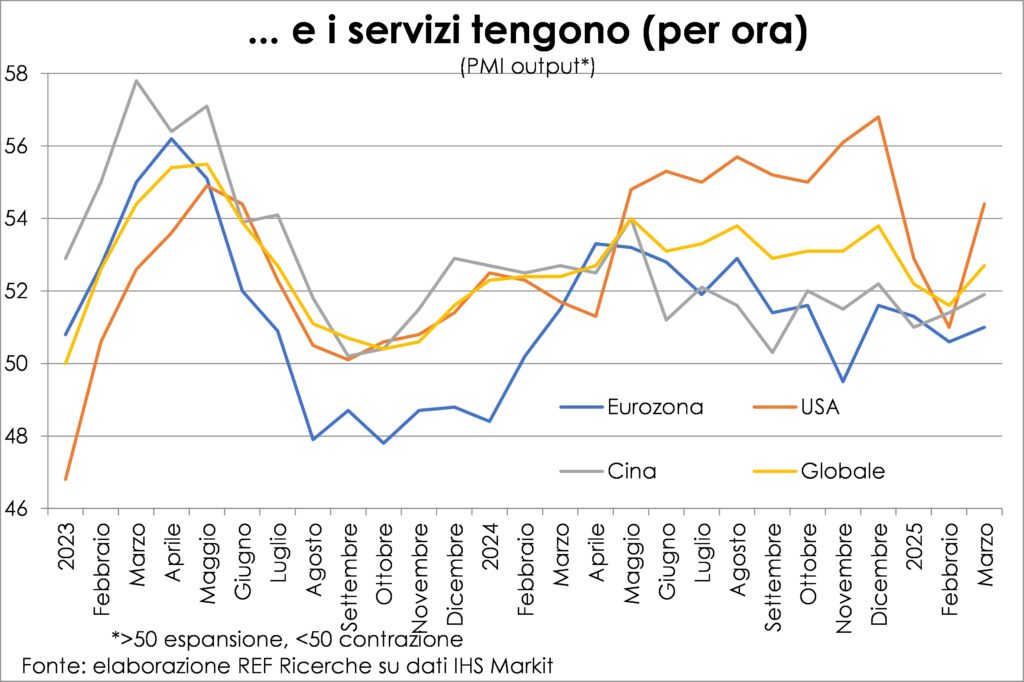
कौन बचेगा? सबसे कम क्षति किसे होगी?
कौन बचेगा?? कोई नहीं। किसके पास होगा? कम क्षति? जो भी इसे अधिक आसानी से कर सकता है अलग इन तूफानों से और किसके पास ज़्यादा है प्रचुर तीर आर्थिक नीति के तरकश में। अमेरिका निश्चित रूप से अधिक बंद है यूरोपीय संघ की तुलना में अंतर्राष्ट्रीय व्यापार 27: वस्तुओं और सेवाओं के आयात और निर्यात का योग सकल घरेलू उत्पाद का 25% है, जबकि यूरोपीय संघ के भीतर आंतरिक व्यापार को छोड़कर सकल घरेलू उत्पाद का 42% है। UE(अन्यथा हमें टेक्सास और कैलिफोर्निया के बीच के क्षेत्रों को भी इसमें शामिल करना चाहिए...)। वहाँ चीन यूरोपीय मूल्यों (37%) के करीब है लेकिन अंतर के साथ जो मुख्य रूप से निर्मित वस्तुओं का निर्यात करता है और यूरोप की तरह वह भी मुख्यतः कच्चे माल का आयात करता है। तथापि, अमेरिका के 80% आयात निर्मित सामान हैंशुल्कों से सबसे अधिक प्रभावित होने वाली वस्तुएं। अंततः, यूरोपीय और चीनी उत्पादों के लिए अमेरिकी बाजार वास्तव में बहुत महत्वपूर्ण है लेकिन यह एकमात्र नहीं है और कुल मिलाकर इसका हिस्सा छोटा है।
अमेरिका के साथ व्यापार के खुलेपन, संरचना और भार का मापदंड कहता है कि अमेरिकी जोखिम से सबसे अधिक प्रभावित अमेरिका स्वयं है (कृपया मत हंसो) और उपलब्ध आर्थिक नीति तीर क्या सुझाव देते हैं? सबसे अच्छा संपन्न चीन है, जिसका सार्वजनिक ऋण जीडीपी के मुकाबले सबसे कम है (जीडीपी का 84%), हालांकि 7,4 के अंत में घाटा जीडीपी का 2024% रहने का अनुमान है और मार्च में अपनाए गए उपायों के साथ यह काफी बढ़ जाएगा; और अगर मुसोलिनी के बारे में कीन्स ने जो कहा वह शी के लिए भी मान्य है ("आप विनिमय दर को अरंडी का तेल नहीं दे सकते", निशुल्क उद्धरण मौद्रिक सुधार संधि (1923 की घटना), बेशक बीजिंग और भी बहुत कुछ कर सकता है। अमेरिका में ऋण/जीडीपी तथा घाटा/जीडीपी क्रमशः 121% तथा 7,6% है। यूरोजोन सबसे अच्छा प्रदर्शन कर रहा है: 88,1% और 3,1%, और वास्तव में जर्मनी पहले ही आगे बढ़ चुका है और अच्छा धक्का देगा; दूसरा उत्तर आगे सामुदायिक निर्णयों से आना होगा।
La मौद्रिक नीति ऐसा लगता है कि इसमें और भी कुछ है स्वतंत्रता की कोटियां संयुक्त राज्य अमेरिका में फेड की दरें 4,33 पर थीं, जबकि ईसीबी की दरें 2,50% थीं, तथा शुल्कों से पहले मुद्रास्फीति भी लगभग ऐसी ही रहने की उम्मीद थी (2,8% के मुकाबले 2,2%)। बिल्कुल, पहले! अब कर्तव्य बढ़ गए हैं फेड के हाथ बांध दिए और बाजार लंबी अवधि की ब्याज दरें बढ़ाकर ऐसा कह रहे हैं।
अमेरिका में मुद्रास्फीति बढ़ी, जबकि दुनिया भर में घटी
मुद्रास्फीति पहले से ही. रास्ता चिन्हित किया गयाक्रमिक शीतलन, जो कई चरों पर और मूलतः मजदूरी गतिशीलता पर निर्भर करता है। इस प्रकार हमने उपभोक्ता कीमतों की प्रवृत्ति में देखा है कि उनके कोर गतिशीलता मार्च में वार्षिक वृद्धि अमेरिका में 2,8% से घटकर 3,2% हो गई और यूरोजोन में 2,4% से घटकर 2,6% हो गई; एक वर्ष पहले प्रथम तिमाही में यह 3,8% तथा द्वितीय तिमाही में 3,1% थी।
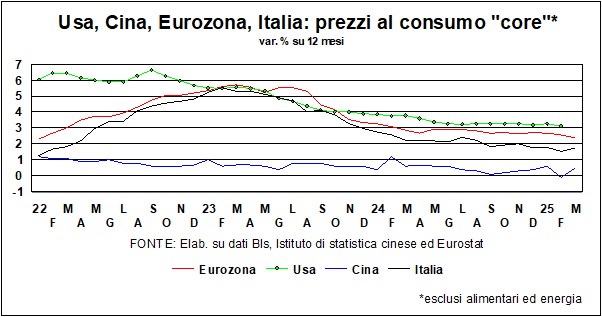
Il तेल की कीमतों में भारी गिरावट इस दिशा में मदद करता है, लेकिन टैरिफ का प्रभाव असममित है: यह अटलांटिक महासागर के पार मुद्रास्फीति को तेजी से ऊपर धकेलता है और शेष विश्व में नीचे की ओर ले जाता है, जिसने अमेरिकी वस्तुओं पर भी टैरिफ लगाया है, लेकिन उसके पास निपटान के लिए आपूर्ति की अधिकता होगी, और इसलिए उन वस्तुओं की मांग को बढ़ाने के लिए कीमतों में गिरावट आएगी। मौद्रिक नीतियों पर इसके परिणामकारी प्रभाव होते हैं।
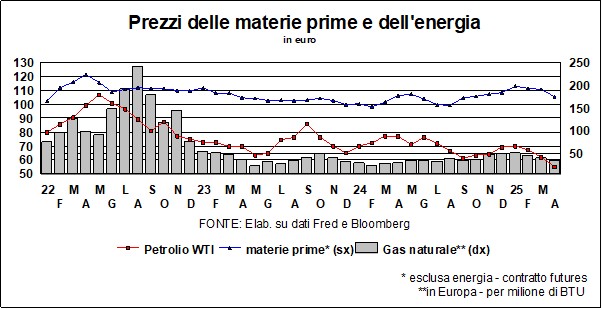
तथ्य यह है कि 2 अप्रैल से पहले जैसी स्थिति नहीं रहेगी, उपभोक्ता मूल्य गतिशीलता के मामले में भी नहीं, और यदि क्रांतिकारी परिवर्तन यह अवश्य ही त्याग का परिणाम होगा मसोचिस्टिक वेतन संयम जिसने आंतरिक मांग को संकुचित कर दिया और विकास और नवाचार नीतियों के पक्ष में यूरोप में उत्पादकता की गतिशीलता को समतल कर दिया: प्रतिस्पर्धात्मकता शब्द को कम करने का एक बहुत ही अलग तरीका, जिसे आमतौर पर लागत में कमी के रूप में व्याख्या किया जाता है।
अनिश्चितता से बाजार हिल गया
यहाँ बुराई है, अच्छाई है, और प्रश्नचिह्न भी है। कुछ लोग ऐसे भी हैं जो 'अच्छे' से पैसा कमाते हैं, कुछ लोग ऐसे भी हैं जो 'बुरे' से भी पैसा कमाने में कामयाब हो जाते हैं, लेकिन सबसे कठिन क्षेत्र वह है जो 'बुरे' से भी पैसा कमाने में कामयाब हो जाता है। अनिश्चितता का. हिलते और अस्थिर होते बाजार अब दिन-प्रतिदिन अस्थिर होते जा रहे हैं. जी हां, डोनाल्ड ट्रम्प, हालांकि रासायनिक रूप से यह कहने में असमर्थ हैं कि 'मैं गलत था', उन्होंने यह साबित कर दिया है कि वे 'मैं गलत था' कह रहे हैं। ठहराव चीन से बाहर शुल्क (लेकिन उन्होंने इस पर भी दबाव बढ़ा दिया) चीन). हालाँकि, 90 दिन के अवकाश के बाद क्या होगा?
अनिश्चितता जारी है, लेकिन ब्याज दरों और शेयर बाजारों ने कम से कम थोड़ी निश्चितता हासिल कर ली है: बाजार - हम यह जानते थे लेकिन यह केवल एक उम्मीद थी - ट्रम्प को भी झुकाने में सक्षम हैं। यह देखना विडम्बनापूर्ण है कि कुछ दिन पहले संयुक्त राज्य अमेरिका के राष्ट्रपति ने घोषणा की थी कि वह शेयर बाजार को नहीं देखते हैं, किसी भी मामले में उपचार की आवश्यकता है, वह अपनी नीति में कभी बदलाव नहीं करेंगे, टैरिफ तो लगे रहेंगे... और अब उन्होंने (24 घंटे के लिए) शेयर बाजार में उस क्षणिक उछाल का महिमामंडन किया है जो केवल इस तथ्य के कारण था कि उन्होंने अपनी नीति बदल दी है।
बेशक, यह अच्छा होगा यदि प्रस्ताव उस असामान्य संयोजन - एलोन मस्क, उर्सुला वॉन डेर लेयेन, जियोर्जिया मेलोनी - से उत्पन्न हो। अमेरिका और यूरोप के बीच सभी टैरिफ समाप्त करना इस अराजक सीमा शुल्क युद्ध को समाप्त किया जा सकता है। यह एक होगा बेनेदेत्ता एक भूत से आगे की उड़ान लानत है मुक्त व्यापार में पिछड़ेपन से बचें। लेकिन जब हम इस सपने के साकार होने का इंतजार कर रहे हैं, तो बाजारों में क्या हो रहा है?
अमेरिकी उपज वक्र बहुत तीव्र हो गया है
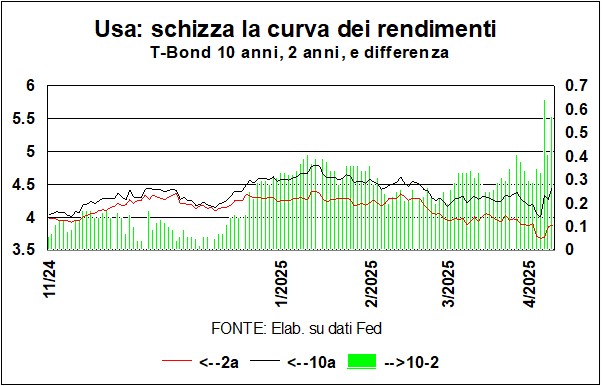
इस ग्राफ पर अमेरिकी उपज वक्र (10-वर्षीय टी-बॉन्ड बनाम 2-वर्षीय टी-बॉन्ड) की डिग्री की गवाही देता है अस्थिरता उस बाजार का जो दुनिया में सबसे अधिक तरल होना चाहिए: 9 अप्रैल को लंबे स्टॉक ऊपर की ओर उछले, केवल तब - जब ट्रम्प का सक्रिय पश्चाताप (अन्यथा इसे 'पैंट गिराना' भी कहा जाता है) - उन्नति का कुछ हिस्सा छोड़ देना। लेकिन उपज वक्र वर्ष की शुरुआत से अपने उच्चतम स्तर पर बना हुआ है - और इससे भी अधिक समान वक्र के लिए 30 साल पर टी-बॉन्ड; यह इस बात का संकेत है कि बाज़ार (सही) मध्यम-दीर्घ अवधि को लेकर चिंतित. इन दिनों की मूर्खताओं से परे देखने पर यह स्पष्ट हो जाता है कि भविष्य में विश्व अधिकाधिक बहुध्रुवीय होता जाएगा - अब कोई पैक्स अमेरिकाना नहीं - और अमेरिका एक अति-ऋणी देश बन जाएगा और 'विश्व की अग्रणी अर्थव्यवस्था' भी नहीं रह जाएगा: चीन यह बाजार विनिमय दरों पर भी बड़ा होगा (क्रय शक्ति समता विनिमय दरों पर, यह 10 वर्षों से ऐसा ही है)।
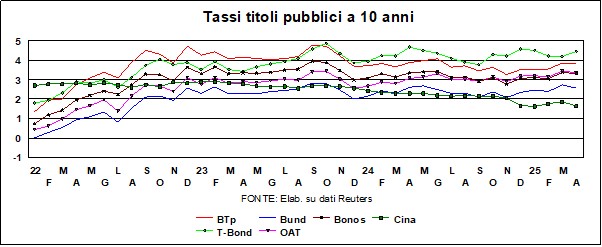
मासिक आंकड़ों पर गौर करें तो, जिसमें दैनिक उतार-चढ़ाव को शामिल नहीं किया गया है, पिछले दो महीनों में कुछ वृद्धि की प्रवृत्ति दिखाई देती है। एक प्रवृत्ति जो बीच में मध्यस्थता करती है दो विरोधी ताकतें. एक ओर, वे बने हुए हैं वास्तविक अर्थव्यवस्था में कमज़ोरी के लक्षण - अमेरिका की तुलना में यूरोप में अधिक स्पष्ट - जिससे दरों को कम करने पर जोर पड़ेगा, खासकर जब प्रमुख दरों की शुरुआती स्थिति अभी भी प्रतिबंधात्मक है; दूसरी ओर, मुद्रास्फीति के खिलाफ लड़ाई अभी तक नहीं जीती गई और टैरिफ मूल्य गतिशीलता को बढ़ावा दे सकते हैं, जिसके कारण उन्हें बढ़ाने या कम न करने पर जोर दिया जाना चाहिए। यह दूसरी चिंता अस्थिर अमेरिकी राष्ट्रपति द्वारा घोषित 'विराम' से कम हो गई प्रतीत होती है, लेकिन यह अभी भी क्षितिज पर बनी हुई है। यदि डर यह भी नब्बे है अनिश्चितता यह नब्बे दिन (अवकाश के दिनों की संख्या) होता है।
फिर एक तीसरी चिंता है जो अटलांटिक के दोनों ओर दरों को प्रभावित करती है, और वह है बचतकर्ताओं और निवेशकों की, जो सार्वजनिक घाटे को वित्तपोषित करने का आह्वान किया गया. में यूरोप बजट को रक्षा व्यय में वृद्धि (और केवल रक्षा व्यय ही नहीं) के लिए वित्त-पोषण करना होगा। में अमेरिका उन्हें भारी घाटे का वित्तपोषण करना होगा, जो स्वीकृत किये जा रहे बजट विधेयकों में कर कटौती से और भी बदतर हो जाएगा।
चीनी ब्याज दरों में गिरावट
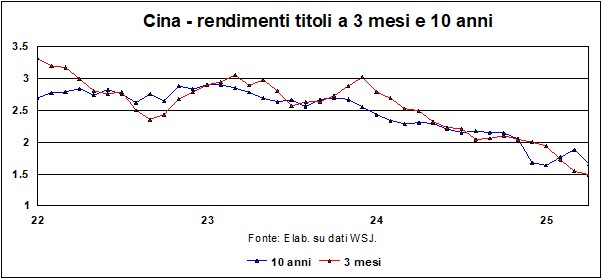
एक अलग टिप्पणी की आवश्यकता है चीन. जैसा कि आप ग्राफ में देख सकते हैं, चीनी सरकार अर्थव्यवस्था को समर्थन देने के लिए अपने पास उपलब्ध अनेक हथियारों में से एक का क्रियान्वयन कर रही है: लघु और दीर्घ दोनों ही अवधियों की दरें गिर रही हैं. अमेरिका को निर्यात चीन के सकल घरेलू उत्पाद का 2,9% है; यदि इसमें उल्लेखनीय रूप से संकुचन होता है, तो चीन को पुनर्प्राप्ति नीतियों का उपयोग करना होगा बजट, मुद्रा e मुद्रा अर्थव्यवस्था को समर्थन देने के लिए। बजटीय नीतियों के लिए बहुत कम जगह है: सार्वजनिक घाटा लगभग अमेरिकी स्तर पर है, भले ही सकल घरेलू उत्पाद पर ऋण का भार अमेरिका की तुलना में बहुत कम है। लेकिन वहाँ अधिक गोलाबारूद है बैंकों और राज्य के स्वामित्व वाले उद्यमों पर सरकार के व्यापक नियंत्रण को देखते हुए, यह मुद्दा बारूद के ढेर में है। और किसी भी मामले में, चीनी सरकार का दृढ़ संकल्प ("हम अंत तक प्रतिरोध करेंगे") चीनी लोगों के राष्ट्रवाद को उत्तेजित करता है और बलिदान सहने में उन्हें सांत्वना देता है।
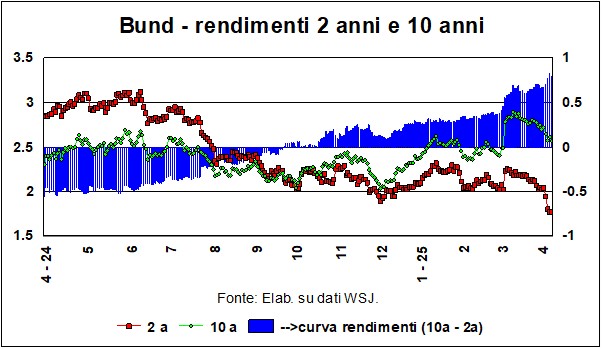
बाज़ारों ने इस पर तुरंत ध्यान दिया घाटे और सार्वजनिक ऋणों के प्रति ट्यूटनिक दृष्टिकोण में युगांतरकारी परिवर्तन, और बंड की पैदावार को आसमान छूने पर मजबूर कर दिया, लेकिन फिर उनकी प्रारंभिक घबराहट की प्रतिक्रिया आंशिक रूप से वापस आ गई। लेकिन दो-वर्षीय प्रतिफल, जो ईसीबी के प्रमुख दर निर्णयों के प्रति 'संवेदनशील' हैं, और भी अधिक गिर गए हैं, तथा 'वक्र' (10-वर्ष और 2-वर्ष के बंड के बीच का अंतर) रिकॉर्ड स्तर पर है.
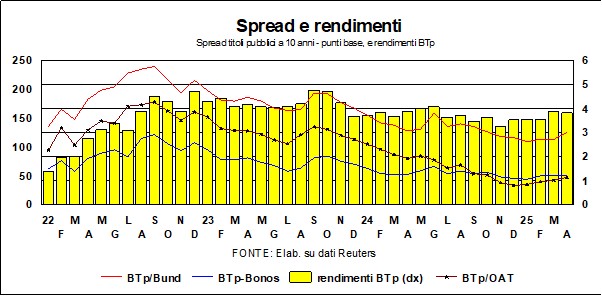
इटली का प्रसार व्यवस्थित ढंग से आगे बढ़ रहा है
पिछले दो महीनों में यूरोजोन में सरकारी बांड की प्राप्ति अलग-अलग स्तर पर बढ़ी है: इटली सार्वजनिक वित्त की स्थिति को देखते हुए इस पर विशेष रूप से भारी मार पड़ी है, जिसे रक्षा तथा अन्य क्षेत्रों में निवेश की आवश्यकताओं को पूरा करने में कठिनाई होगी। हालाँकि, विस्तार की तुलना में केवल काफी विस्तार हुआ है बुंद, जो अनिश्चितता से घायल समय में एक तरह का 'सुरक्षित आश्रय' है: की तुलना में बांड स्पैनिश और ओएटी फ्रेंच, फैलता थोड़ा चले गए.
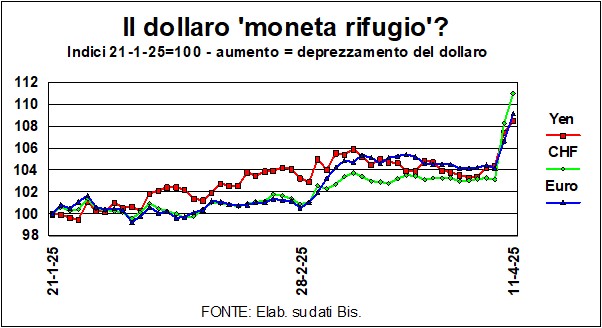
क्या डॉलर ने सुरक्षित मुद्रा के रूप में अपनी भूमिका खो दी है?
विदेशी मुद्रा समाचार में आज की खबर यह है कि डॉलर पर बादल छा रहे हैं लगातार बड़ा होता जा रहा है, कुछ कारणों से संरचना आर्थिक स्थिति से भी अधिक. ट्रम्प के बयानों (तटस्थ शब्द का प्रयोग करें) ने छवि धुंधली हो गई डॉलर को 'सुरक्षित मुद्रा' के रूप में देखा जाता है (चार्ट देखें)। 21 जनवरी से - राष्ट्रपति के उद्घाटन तक - आज तक डॉलर ने मुद्रा के मुकाबले अपनी स्थिति खो दी है। पारंपरिक 'सुरक्षित मुद्राएँ'जैसे येन और स्विस फ्रैंक। और वह कमोबेश बराबर बराबर हार गए मैं यूरो, जिसे 'सुरक्षित पनाह' वाली मुद्रा नहीं माना जाता था। फिर, डॉलर की भूमिका को भी धूमिल करने की पहल बढ़ रही है बिलिंग मुद्रा. चीन और दक्षिण-पूर्व एशिया के देश डॉलर का उपयोग किए बिना भुगतान और संग्रहण के आदान-प्रदान के लिए समझौते विकसित कर रहे हैं। आगे समय में, अमेरिकी व्यापार घाटे को कम करने का एकमात्र उपाय अवमूल्यन है - सहमति या स्वतःस्फूर्त - ग्रीनबैक का। जब यह स्पष्ट हो जाएगा कि टैरिफ से लाभ की अपेक्षा हानि अधिक होती है, तो यह भी स्पष्ट हो जाएगा कि अति-मूल्यांकन डॉलर का - इसका एक परिणाम आरक्षित मुद्रा की भूमिका और चालान-प्रक्रिया - यदि मंदी से गुजरे बिना विदेशी घाटे को कम करना है तो इसे बंद करना होगा।
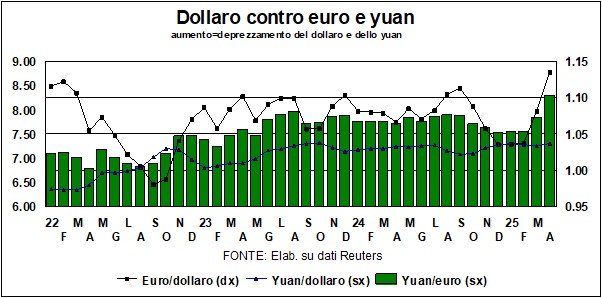
Lo युआन यह टैरिफ से सबसे अधिक प्रभावित होने वाले देश की मुद्रा है और यह कमजोर हुई है, लेकिन बहुत ज्यादा नहीं। ए हालांकि इसमें और गिरावट संभव हैयह उस 'गोला-बारूद' का हिस्सा है जो चीन के पास - ऊपर देखें - टैरिफ के प्रभाव को कम करने के लिए उपलब्ध है। इस बीच, यूरो की मजबूती और युआन की कमजोरी के संयोजन ने मुद्रा विनिमय दर को और नीचे धकेल दिया है। युआन/यूरो विनिमय दर रिकॉर्ड स्तर पर। यूरोपीय उत्पादकों को न केवल अन्य बाज़ारों की ओर रुख करने के चीनी प्रयास पुराने महाद्वीप से आने वाले उत्पादों को वे अमेरिका में नहीं बेच सकते, लेकिन साथ ही उन्हें चीन में निर्मित उत्पादों की तुलना में अधिक प्रतिस्पर्धात्मकता/कीमत भी मिलती है।
फाइब्रिलेशन और सुरक्षित आश्रय परिसंपत्तियों में स्टॉक
I मर्कटी अज़ियोनारी वे (सही रूप से) ट्रम्प के टैरिफ के अपचनीय व्यंजनों को पचाने में असमर्थ हैं, और वे राष्ट्रपति के नवीनतम ट्वीट की दया पर दिन-प्रतिदिन आगे (या पीछे) बढ़ते रहते हैं। ग्राफ से पता चलता है कि पिछले नवंबर में अमेरिकी चुनावों से पहले, वॉल स्ट्रीट परिणाम का स्वागत स्पष्ट वृद्धि के साथ किया गया था। लेकिन यह उत्साह अल्पकालिक था। सिद्धांततः, नये प्रशासन को अमेरिका का पक्ष लेना था और शेष विश्व को कमजोर करना था, क्योंकि वे संयुक्त राज्य अमेरिका की कीमत पर लाभ कमाने के दोषी थे। लेकिन आज से गैर-अमेरिकी शेयर बाज़ारभले ही कर्तव्यों के कारण कठिनाई में हों, अमेरिकी शेयर बाजार से बेहतर प्रदर्शन किया है.
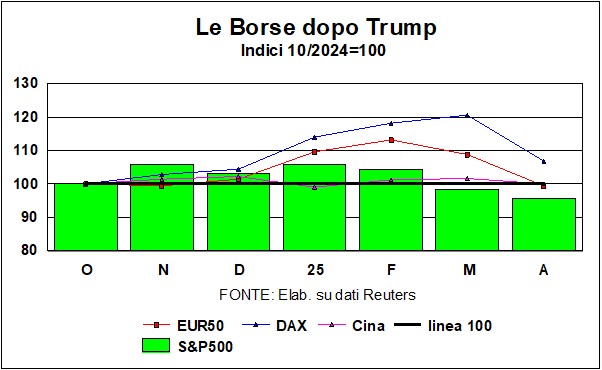
ई मैं सुरक्षित आश्रय संपत्ति? चूंकि किसी ने (मूर्खतापूर्ण) कहा कि बिटकॉइन भी एक सुरक्षित आश्रय बनने जा रहा है, यह ध्यान देने योग्य है कि चूंकि नए राष्ट्रपति (के प्रशंसक) Bitcoin!) ने तय कर लिया है कि डिजिटल मुद्रा नहीं इसमें 20 प्रतिशत की गिरावट आई है। सुरक्षित आश्रय के रूप में अपनी भूमिका को बरकरार रखा है पीली धातु. सोने ने नए कीर्तिमान स्थापित कर लिए हैं, जो कि संयुक्त राज्य अमेरिका के श्री ट्रम्प की चिंताओं और सनक से ग्रस्त विश्व के लिए उपयुक्त है।
PSये हैंड्स 22 अप्रैल 11 को रात 2025 बजे बंद हो जाएंगे। अगर कोई गड़बड़ी हुई तो डेटा और मूल्यांकन के मामले में उनकी सामग्री जल्दी ही अप्रचलित हो सकती है। पश्चाताप का प्रस्तावहालांकि श्री ट्रम्प ने इसे जीत के नाम पर पेश किया है। शायद शी जिनपिंग के साथ फ़ोन पर बातचीत. हम आशा करते हैं कि ऐसा होगा, लेकिन अंधविश्वास के कारण हम इस पर दांव नहीं लगाएंगे।