मुद्रास्फीति, गिरावट के प्रमाण
“पेट अब नहीं है,” मिम्मो ने राहत भरी आवाज़ में कहा और अफ़्रीकी मूल की और वेनेशियन भाषा बोलने वाली रसोइया मटिल्डे की ओर मुड़ी। संघ (जो अभी आना बाकी था), साठ साल पहले के एक टेलीविजन विज्ञापन में।अब मुद्रास्फीति नहीं रही"आज वे दबी आवाज़ में कहते हैं। केंद्रीय बैंकरों नियमित बैठकों और अंतरराष्ट्रीय सम्मेलनों में—जिनमें से आखिरी सम्मेलन 29 जून से 1 जुलाई तक पुर्तगाल के सिंट्रा में हुआ था—जीत की घोषणा को अनसुना किए जाने का डर बना रहता है। हालांकि, वास्तव में, जीत की घोषणा करना एक केंद्रीय बैंकर के लिए उचित है, जो उल्लास की बजाय विवेक पर अधिक ध्यान देता है।
वास्तव में, सभी को सावधानी बरतने की सलाह दी जाती है। चांदनी और मिसाइलों से जो अशुभ रूप से रोशन करती हैं होर्मुज की जलडमरूमध्यकभी-कभी यह अभी भी अधूरे युद्ध के कारण संकरा या कहें तो अवरुद्ध हो जाता है (युद्ध शांति समझौते पर हस्ताक्षर होने पर समाप्त होते हैं: यह कोई सामान्य बात नहीं बल्कि एक औपचारिकता है), और कभी-कभी समझौतों और युद्धविरामों के साथ यह विस्तृत हो जाता है। और फिर भी, संकेत और सबूत गतिशीलता की वापसी हो रही है उपभोक्ता कीमतें युद्ध-पूर्व की गति से। चलिए उन्हें देखते हैं।
सबसे पहले, जून के आंकड़े शुरुआत का संकेत देते हैं।तापमान में कमी उपभोक्ताओं द्वारा भुगतान की गई कीमतों में से (केवल इतना ही, जबकि अफ्रीका में भीषण गर्मी की लहरें यूरोप को प्रभावित करती रहती हैं)।यूरोजोन हम मई में 3,2% से घटकर 2,8% हो गए; अमेरिका क्लीवलैंड फेड ने ब्याज दर में 4,2% से 3,9% तक की कमी का अनुमान लगाया है (और जुलाई में यह 3,7% तक हो सकती है, लेकिन यह अभी भी एक बहुत ही अस्थिर आंकड़ा है)। UK मई में इसमें आशंका के विपरीत वृद्धि होने के बजाय स्थिरता बनी हुई है और इसमें गिरावट आने की उम्मीद है। जापानलगभग आधी मानव जीवनकाल तक चलने वाली अपस्फीति (जो पिछली शताब्दी के 90 के दशक के आरंभ में शुरू हुई थी) से ग्रस्त और प्रभावित अर्थव्यवस्था मई में 1,4% से बढ़कर 1,5% हो गई, लेकिन सुपर-कोर अर्थव्यवस्था 1,9% से गिरकर 1,8% हो गई। चीनएक अन्य देश, जहां अपस्फीति के कुछ लक्षण दिखाई दे रहे हैं, वहां जून में ब्याज दर मई के 1,2% से गिरकर 1% हो गई, और कोर मुद्रा में स्वयं +1% की वृद्धि दर्ज की गई।
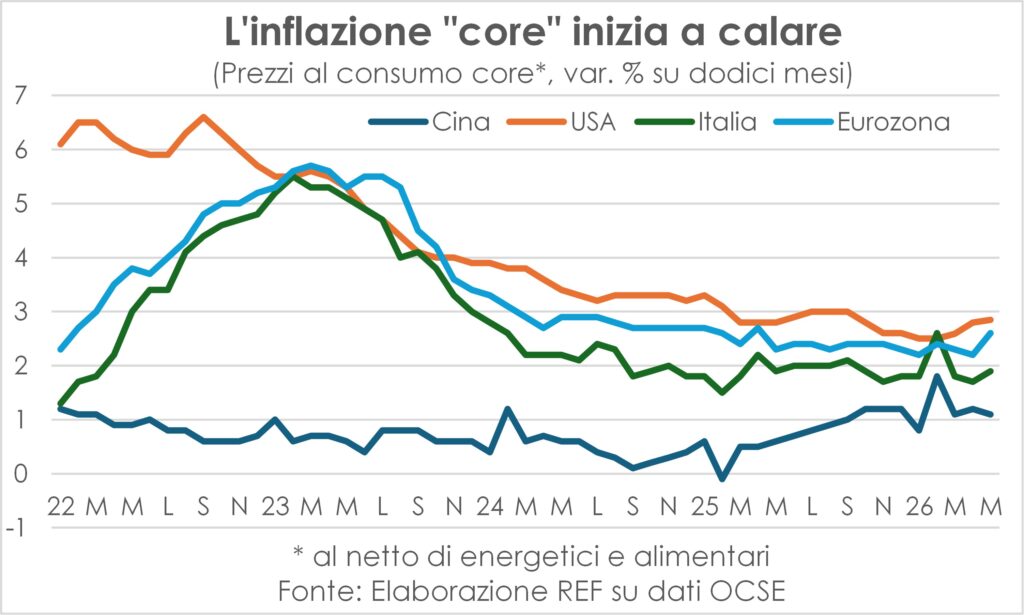
और भी पीएमआई सर्वेक्षण का मूल्य घटक यह विनिर्माण और सेवा क्षेत्र को मिलाकर और साथ ही दोनों क्षेत्रों को अलग-अलग लेते हुए, इनपुट के लिए भुगतान की गई कीमतों और आउटपुट के लिए प्राप्त कीमतों दोनों में वृद्धि में तीव्र मंदी (जिसका अर्थ उलटफेर नहीं है, कम से कम अभी तक नहीं) की ओर इशारा करता है।
लेकिन ये कैसे हो सकता है, ये तो पहले ही खत्म हो चुका है। मुद्रास्फीति में भारी उछाल की आशंकाक्या यही वह कारण था जिसने 2022 में देर से किए गए हस्तक्षेप से आहत केंद्रीय बैंकों को स्थिति से निपटने के लिए शब्दों और कार्यों के माध्यम से जल्दबाजी करने पर मजबूर कर दिया? और क्या बस इतना ही था? क्या हुआ और क्या होगा?
तेल का दृष्टांत
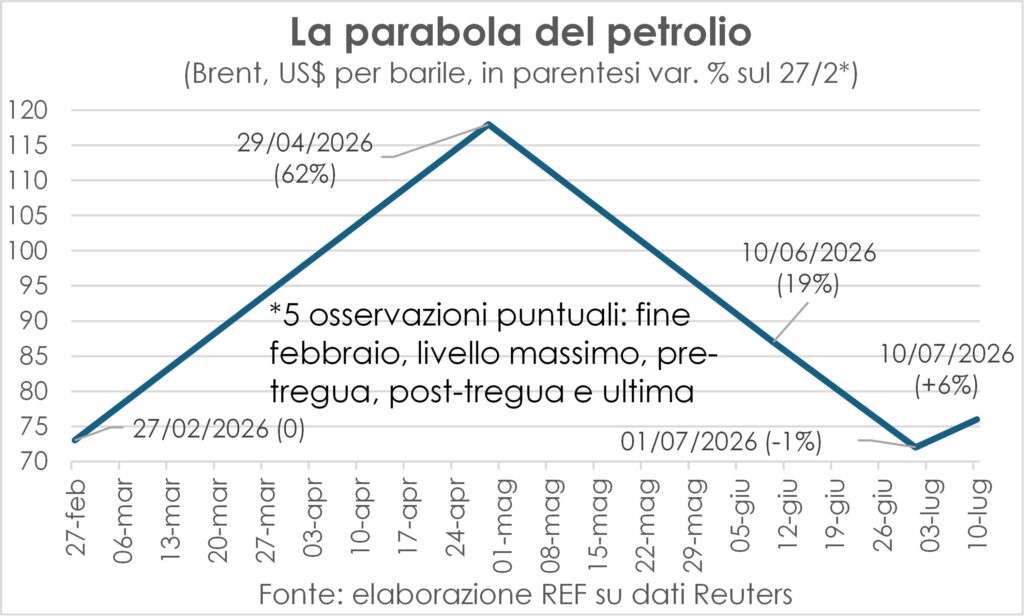
मुद्रास्फीति की असफल लहर के कारणों में से एक निश्चित रूप से यह है कि युद्ध-ऊर्जा संकट की संक्षिप्तताफरवरी के अंत में शुरू हुआ और जून के उत्तरार्ध में समझौता ज्ञापन पर हस्ताक्षर, युद्धविराम और जलडमरूमध्य के फिर से खुलने के साथ समाप्त हुआ। इस प्रकार, तेल और उसके उत्पादों की कीमतें, जो आसमान छू रही थीं, गिरकर 29 फरवरी तक के स्तर पर आ गईं, लगभग एक पूर्ण परवलय का निर्माण करते हुए, और फिर दोनों पक्षों के बीच फिर से सैन्य सौहार्दपूर्ण आदान-प्रदान शुरू होने पर 6% की वृद्धि दर्ज की। लेकिन +6% स्पष्ट रूप से 29 अप्रैल को प्राप्त +62% से कम है, और उस N% से बहुत दूर है जो तेल की कीमतों में भारी वृद्धि होने पर प्राप्त होता। 200+ डॉलर जिसे कई लोग तीसरे खाड़ी युद्ध का निश्चित परिणाम मान रहे थे। हालांकि, 6% की वृद्धि को अप्रत्याशित नहीं कहा जा सकता।
संक्षिप्तता के कारण, इसे प्राप्त करने के लिए लगभग कोई समय नहीं था। द्वितीय दौर के प्रभावों की जटिल प्रक्रियाजिसके परिणामस्वरूप वेतन एक दुष्चक्र में फंस जाता है, एक ऐसा दुष्चक्र जिसे केंद्रीय बैंकर हमेशा लक्षित करते हैं। काटकर सुला देनाहालांकि वे काउंट अंकल की तरह बुरे इरादों से प्रेरित नहीं होते हैं।
पहले से, वेतनमैं हूँ पहला मोबाइल इंजन किसी भी वास्तविक मुद्रास्फीति प्रक्रिया में। ऐसा नहीं है कि यह एकमात्र कारण है। आय के वितरण में भी, सकल परिचालन परिणाम इसका काफी महत्व है, लेकिन आमतौर पर इससे कीमतों में वृद्धि नहीं होती है जब तक कि अपवाद स्वरूप मामलेयानी, का बहुत ही कठिन प्रश्न और तत्काल आपूर्ति की अत्यधिक कमीअन्यथा कंपनियां बाजार हिस्सेदारी हासिल करने या कम से कम बनाए रखने के लिए उत्पादन बढ़ाने की प्रवृत्ति रखती हैं। ग्राहकों को बनाए रखना जो लोग उत्पादों के लिए अधिक कीमत नहीं देना चाहते, क्योंकि वे किसी प्रतिस्पर्धी से खरीदारी करने में सक्षम होंगे।
वेतन में कटौती और व्यापक अनिश्चितता
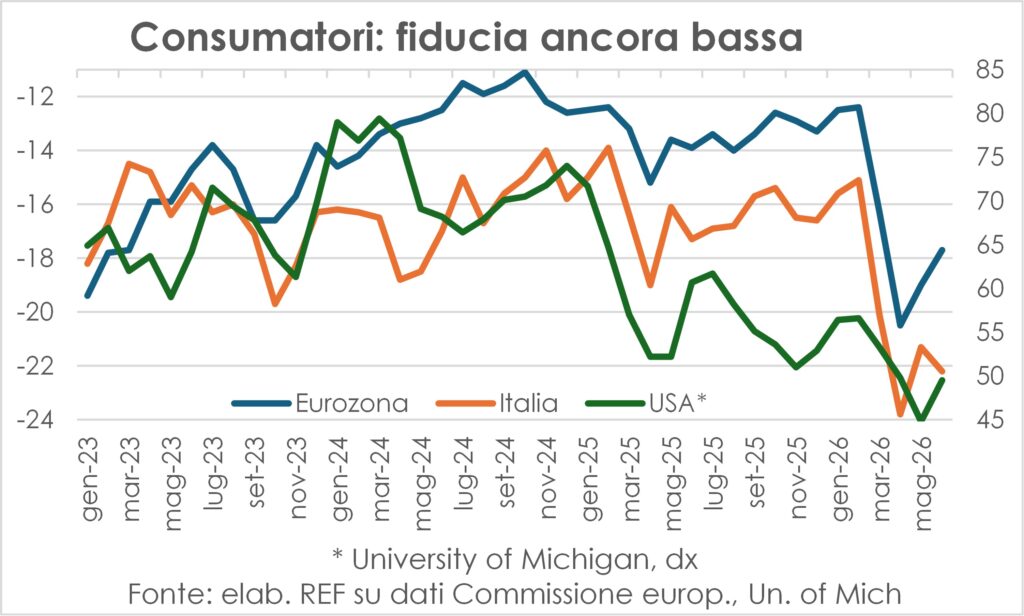
मौजूदा हालात में न तो वेतन में कोई खास बढ़ोतरी हो रही है और न ही मांग में कोई असाधारण उछाल है; इसके विपरीत, वेतन वृद्धि में लंबे समय से चली आ रही मंदी जारी है। और यह सवाल अब भी इससे डरा हुआ है। इन "मज़ाकिया हरकतों" के कारण भारी अनिश्चितता पैदा हो गई है। श्री ट्रम्प (सच्चे अर्थों में, क्योंकि वे अपने तौर-तरीकों में अच्छे मैनज़ोनियन लोगों से मिलते-जुलते हैं), साथ ही उपभोक्ताओं को ऊर्जा बिलों में वृद्धि के कारण क्रय शक्ति में आई कमी से निपटने में हो रही कठिनाई। यह कोई संयोग नहीं है कि उनके मज़ाक और बिलों ने उनके भरोसा.
2021-22 के साथ बड़े अंतर
संक्षेप में, वर्तमान परिस्थितियाँ 2021-22 की परिस्थितियों से बहुत अलग हैं, जब आपूर्ति में बाधाएँइसके साथ ही एक बेहद ही तीखा अंतिम प्रश्न और एक विक्रेता का नौकरी बाजारउन्होंने दोनों काम किए लाभ मार्जिन का विस्तार करें दोनों ही स्थितियों में वेतन में क्षतिपूर्ति वृद्धि होती है।
इसलिए बैंक ऑफ इटली के गवर्नर ने बहुत अच्छा काम किया। फैबियो पैनेटाइन बड़े अंतरों को याद रखना ("यह 2022 की पुनरावृत्ति नहीं है", उन्होंने 7 जुलाई को फ्रैंकफर्ट में बोलते हुए घोषणा की), ईसीबी द्वारा ब्याज दरों में फिर से वृद्धि करने की गलती से बचना; हालांकि उसी अनुभव ने एक बार फिर से जागरूकता पैदा कर दी है व्यावसायिक तत्परता उच्च लागतों के अनुरूप मूल्य सूचियों को समायोजित करने में, एक ऐसी तत्परता दिखाई देती है जिसे कीमतों और लागतों में भारी नरमी के बहुत लंबे चरण ने सुन्न कर दिया था (पैनेटा ने इसे अच्छी तरह से रेखांकित किया है)।
वे कारक जो कीमतों को नीचे धकेल सकते हैं
हालांकि, आशा की कुछ गुंजाइश है। अगर दोनों दावेदार, अमेरिका और ईरान, हथियारों से खेलना बंद कर दें (दोनों की दंभी मानसिकता को देखते हुए यह एक बड़ा "अगर" है), तो मुद्रास्फीति कम हो सकती है। बहुत तेजी से नीचे जाना उम्मीद से कहीं अधिक। न केवल ऊर्जा कच्चे माल और उनके उत्पादों की कीमतों में सुधार के कारण, बल्कि इसके अलावा भी कई अन्य कारणों से। प्रभावों को रिवाइंड करें कि युद्ध के झटके का विनिर्माण कंपनियों और उपभोक्ता सेवाएं प्रदान करने वाली कंपनियों, विशेष रूप से यात्रा और पर्यटन पर क्या प्रभाव पड़ा है।
हम रिवाइंड करने के बारे में बाद में बात करेंगे। यहाँ हम यह बताना चाहते हैं कि विनिर्माण में संचित इन्वेंट्री 2021-22 की तरह इनपुट की कमी से बचने के लिए, ये ज़रूरत से ज़्यादा हो सकते हैं और इन्हें निपटाना पड़ सकता है; पीएमआई सर्वेक्षणों में हमने पढ़ा है कि कंपनियों ने इनके लिए खरीदारी कम करना शुरू कर दिया है। गोदामों को खाली करेंऔर जल्द ही उन्हें छूट देकर बिक्री को बढ़ावा देना होगा। छूट पर्यटन और आतिथ्य सत्कार क्षेत्रों में तृतीयक व्यवसाय भी पर्यटन सीजन को होने वाले नुकसान को कम करने के लिए कदम उठाना शुरू कर देंगे और विमानों और होटलों को भरेंइन छूटों में ऊर्जा की कीमतों में कमी को भी जोड़ दें, तो आने वाले महीनों में हम उपभोक्ता कीमतों में गिरावट देख सकते हैं, न कि केवल गिरावट की गति धीमी होगी।
सितारों और अस्तबलों के बीच
जो ऊपर जाता है वो नीचे भी जरूर आता हैयह बात आइजैक न्यूटन ने मशहूर तौर पर कही थी, और 800वीं सदी में अंग्रेजों ने इसे एक कहावत बना दिया जिसने गुरुत्वाकर्षण के नियम को भौतिकी की दुनिया से मानव भाग्य और घटनाओं की दुनिया में स्थानांतरित कर दिया (या, बर्टोल्डो के संस्करण में, "जो पत्थर को ऊँचा फेंकता है, वह वापस आकर अपने ही सिर पर लगेगा")। अर्थशास्त्र में यह बिल्कुल वैसा नहीं है, जैसा कि पिछले ढाई शताब्दियों में समग्र रूप से मानवता के कल्याण में हुई वृद्धि से स्पष्ट होता है (बहुत बड़ी असमानताओं और भारी उतार-चढ़ाव के बावजूद)। हालाँकि, कभी-कभी यह बिल्कुल इसी तरह काम करता हैऔर इसका उल्टा भी सच है। जो नीचे जाता है, वह वापस ऊपर जरूर आता है।हम जिस स्थिति का सामना कर रहे हैं, वह उन दुर्लभ अवसरों में से एक है।
दरअसल, युद्ध-ऊर्जा संकट ने सितारों को भेजा गया विनिर्माण गतिविधि और अस्तबल में सेवा गतिविधियाँ। दोनों प्रकार के उत्पादों की भिन्न प्रकृति को देखते हुए, क्योंकि एक में आपूर्ति और मांग के बीच एक अस्थायी अलगाव होता है जबकि दूसरे में लगभग हमेशा एक संयोग होना आवश्यक होता है, औद्योगिक कंपनियाँ सक्रिय होने में सक्षम रही हैं। गोदाम के लिए मांग और उत्पादनताकि हम खुद को ठीक पांच साल पहले जैसी स्थिति में न पाएं, जहां कच्चे माल और अर्ध-तैयार उत्पादों की कमी थी, लागत आसमान छू रही थी और डिलीवरी में देरी हो रही थी। केवल यही रणनीति कारगर साबित हुई। बस के मामले में इसने स्वयं ही आपूर्ति में बाधाएँ और कीमतों में वृद्धि उत्पन्न कर दी, जिन्हें टालने का इरादा था, और यह दोषपूर्ण साबित हुआ। दूरदर्शिता की अधिकता.
रिवाइंड शुरू हो गया है
दरअसल, होर्मुज जलडमरूमध्य को अपेक्षाकृत तेजी से फिर से खोलना (यह मानते हुए कि नए संघर्ष अस्थायी हैं) उस प्रयास को निष्फल कर देता है और अब संचित स्टॉक जोखिम अत्यधिक साबित हो रहा था, जिसके चलते पीएमआई सर्वेक्षणों के अनुसार, कई कंपनियों ने ऐसा करना शुरू कर दिया। खरीदारी कम करें अतिरिक्त स्टॉक को कम करने के लिए, आपूर्ति और मांग को विपरीत दिशा में मोड़ा जा रहा है। स्टॉक कम करने की प्रक्रिया के व्यापक होने से, वैश्विक विनिर्माण में ऑर्डर और उत्पादन में गिरावट आएगी, जो मार्च से मई और कुछ हद तक जून के बीच हुई स्थिति के समान होगी।
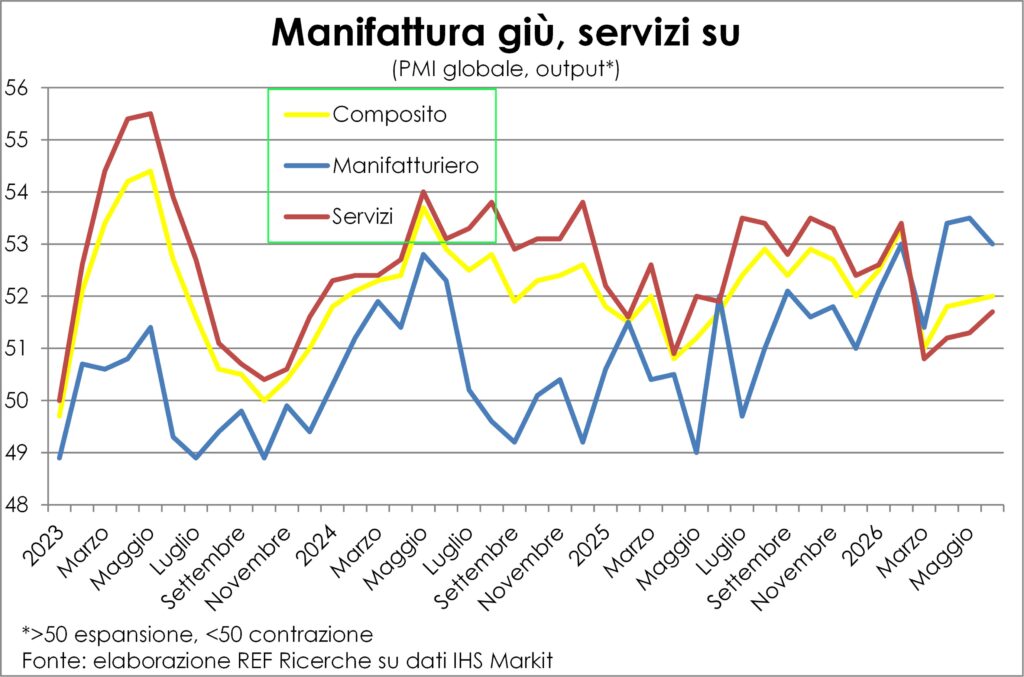
इसके विपरीत सेवाओं को नुकसान हुआ है परिवहन लागत में वृद्धि का उपभोक्ता मांग (जेट ईंधन की कीमतों में कच्चे तेल की तुलना में दोगुनी तेजी से उतार-चढ़ाव आया) और सामान्य रूप से परिवहन पर तत्काल प्रभाव पड़ा, जिससे उनके व्यवसाय को नुकसान हुआ। अब, स्थिति में समरूप रूप से सुधार होगा।
देशों के बीच रोटेशन
इसके साथ-साथ और कई मायनों में, इसके परिणामस्वरूप, विभिन्न क्षेत्रों पर पड़ने वाले प्रभावों को उलट दिया गया है। "तीन महीने का झटका", देशों के बीच आवागमन हो रहा है और यह गति पकड़ेगा। बड़े पैमाने पर निर्भर करते हुए निर्भरता प्राथमिक ऊर्जा स्रोतों के लिए विदेशों से और सबसे बड़े तीव्रता पर्यटन उनके संबंधित अर्थव्यवस्थाओं का एक महत्वपूर्ण हिस्सा है।
बेशक यूरोप, और विशेष रूप सेयूरो क्षेत्रदोनों विशेषताओं का होना। इसलिए ऐसा था। मारो आपूर्ति पक्ष दोनों परलागत में तीव्र वृद्धि और ऊर्जा राशनिंग के जोखिम के साथ – वैसे, इस जोखिम और तेल, गैस और उनके व्युत्पन्न पदार्थों की कम आपूर्ति वाले ग्रीष्मकाल और संभवतः शरदकाल का सामना करने के लिए ऊर्जा आवश्यकताओं के विनाश पर हफ्तों, बल्कि महीनों से विश्लेषण प्रकाशित किए जा रहे हैं: अब दोनों पर सन्नाटा छा गया है – दोनों मांग पक्ष परआंतरिक और बाहरी। आंतरिकक्योंकि अनिश्चितता की मार और बढ़ती कीमतों के बीच फंसे परिवारों और व्यवसायों ने सावधानीपूर्वक खर्च में कटौती की है। एस्टेराक्योंकि लंबी दूरी के हवाई मार्गों पर किराया एशियाई पर्यटकों के एक बहुत बड़े वर्ग के लिए बहुत अधिक हो गया था, जो नए महाद्वीप की यात्रा करने की तुलना में पुराने महाद्वीप को अधिक जानने की इच्छा रखते हैं, जो पहले से ही उन आधुनिक शहरों के समान है जिनमें वे रहते हैं और जिनके वे आदी हैं।
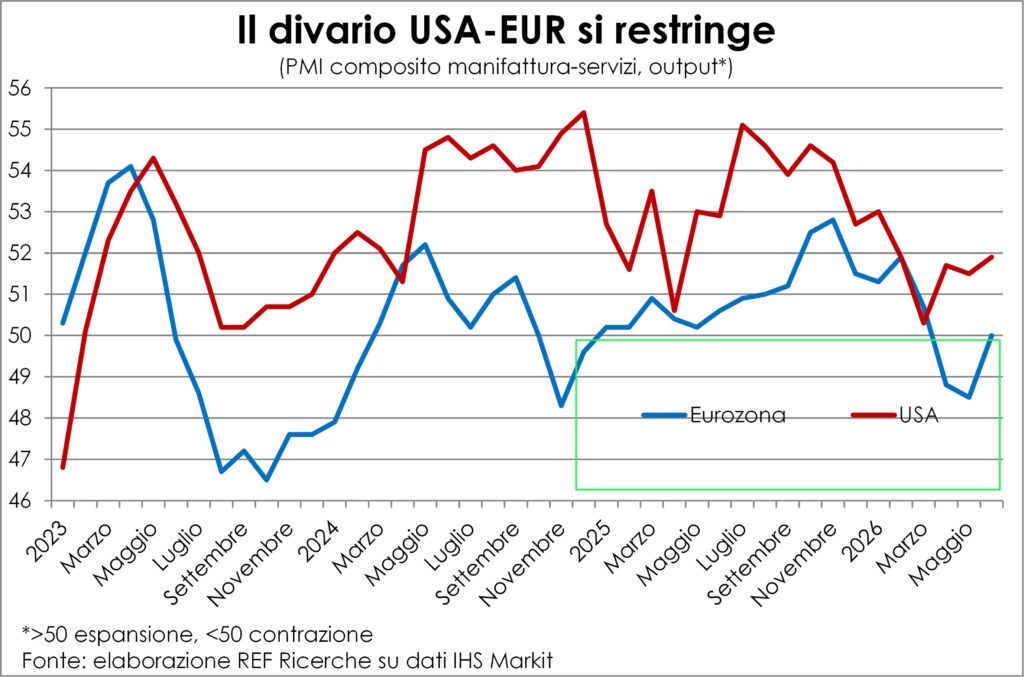
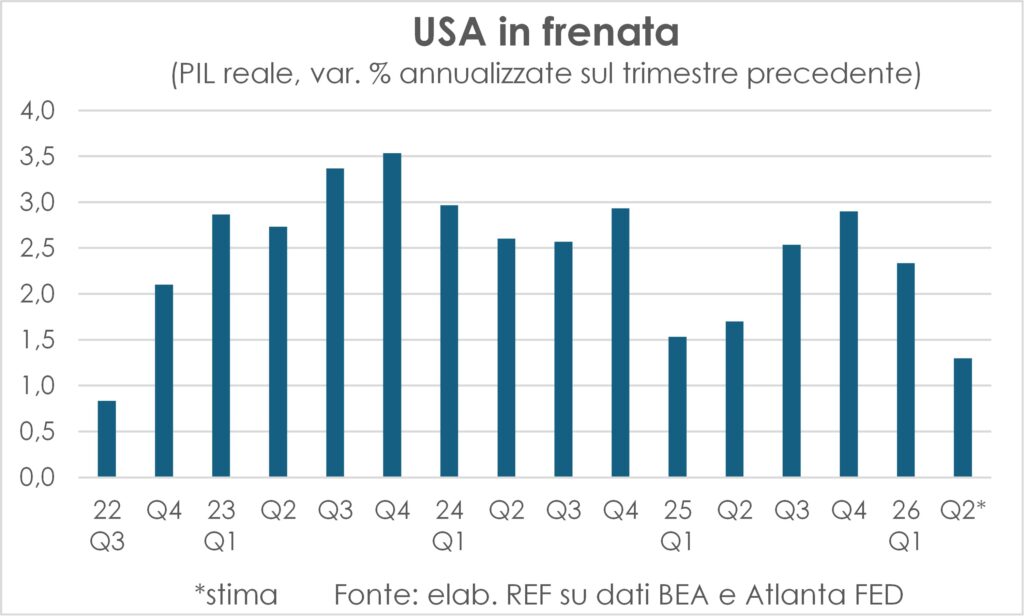
इसके विपरीत, इसके लिए दंड अमेरिका आंतरिक मांग के लिए एक व्यवस्था थी (उपभोक्ताओं को उच्च ऊर्जा कीमतों के आधार पर अपने खर्च को पुनर्निर्धारित करना पड़ा), लेकिन एक देश के रूप में नहीं, जिसने वास्तव में देखा व्यापार की बेहतर शर्तेंतेल और गैस का शुद्ध निर्यातक होने के कारण, विदेशी मांग नहीं थी, जिसका कारण ऊपर बताया गया है और वास्तव में इसे तेल और गैस के प्रवाह से लाभ हुआ था। फुटबॉल विश्व कप में प्रशंसकहालांकि, पिछले तीन तिमाहियों में इस विशाल अमेरिकी कंपनी का विकास स्थिर गति से हुआ है। और धीमी गति 2022 से (औसतन 1,3% वार्षिक वृद्धि), और मंदी का केंद्र बिंदु इसमें है। सेवन (+1,5%), जबकि एआई से संबंधित निवेश (संयंत्र और मशीनरी +12,2% और अमूर्त संपत्ति +8,5%); दूसरी ओर, जैसा कि नवीनतम लैंसेट में बताया गया है, निर्माण नौकरियों अप्रैल और मई में मौसमी गुणांकों के संशोधन से इसमें कुछ गड़बड़ी आई, जबकि वास्तविक मजदूरी में कमी आई।
और यहएशियासामान्य तौर पर अर्थव्यवस्थाओं पहला महाद्वीप जनसांख्यिकीय आकार (विश्व के कुल का 60,2%) और आर्थिक आकार (45,6%) के आधार पर वे कमाते हैं रिवाइंडिंग और रोटेशन से, क्योंकि वे आयातित ऊर्जा पर निर्भर हैं और क्योंकि वे बहुत अधिक विनिर्माण करते हैं, लेकिन वे इसमें भी शामिल हैं। एआई क्रांति के लिए आवश्यक वस्तुओं का वास्तविक केंद्रइसके अलावा, आंतरिक दूरियां ऐसी हैं कि हवाई किराए में कमी से अंतरमहाद्वीपीय यात्राओं के अतिरिक्त, महाद्वीपीय यात्राओं को भी नई गति मिलेगी, जिनका उल्लेख ऊपर किया जा चुका है।
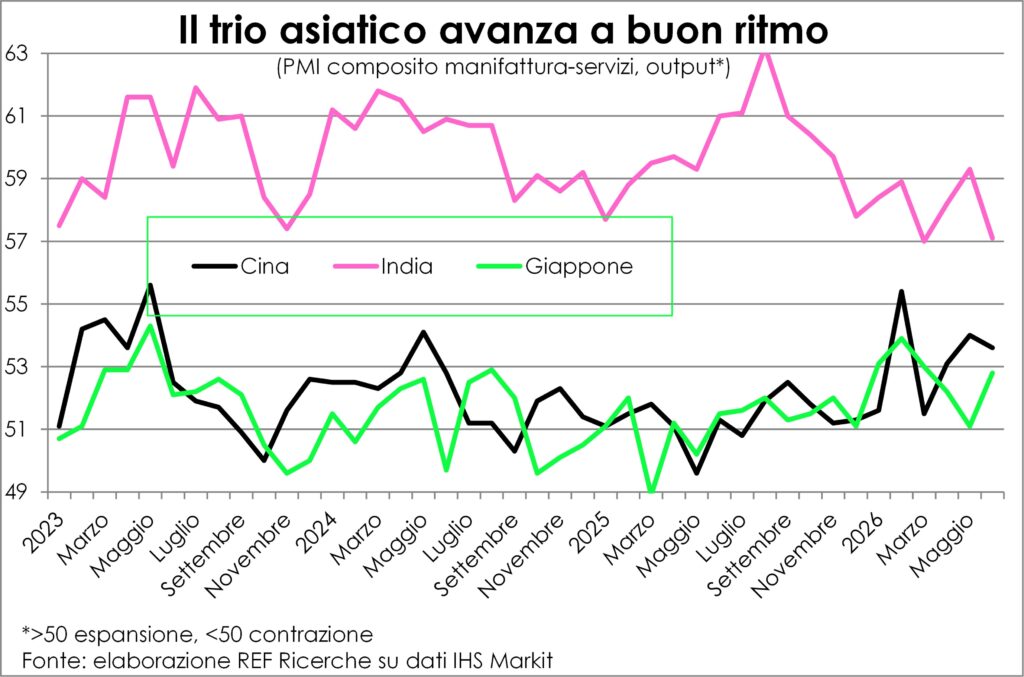
यदि हम एशिया की तीन प्रमुख अर्थव्यवस्थाओं पर नजर डालें, तो हम भारत में विकास की गति में कमी (अभी भी उच्च), जापान में तेजी और चीन में अधिक जीवंतता देखते हैं। विश्व काफिले का इंजन वह उस तिकड़ी में शामिल है।
दरें स्थान और समय के साथ बढ़ती हैं
जून में, कुछ ही दिनों के अंतराल में, दो बड़ी ख़बरेंएक ओर, एक पहला तारहालांकि आज होर्मुज जलडमरूमध्य को फिर से खोलने पर हुए समझौते पर सवाल उठ रहे हैं और यह समझौता काफी नाजुक है, जिसके बाद कच्चे तेल की कीमतों में भारी गिरावट आई थी, जिसे अब आंशिक रूप से ही सुधारा जा सका है; दूसरी ओर, फेडरल रिजर्व की नई अध्यक्षता में हुई पहली बैठक में... केविन वार्शप्रमुख ब्याज दर के स्तर पर कोई प्रगति नहीं हुई है, लेकिन मुद्रास्फीति के खिलाफ लड़ाई की दृढ़ता से पुष्टि की गई है।
पहली नवीनता का उद्देश्य समर्थन करना था कबूतरकम मुद्रास्फीति = कम ब्याज दरें। दूसरे को बाजारों द्वारा अधिक संभावना के रूप में समझा गया। दर - वृद्धियह देखते हुए कि हम प्रसिद्ध 2% लक्ष्य से बहुत दूर हैं। तो, जून के मध्य से आज तक दरों में क्या बदलाव आया? आइए पश्चिम के सात प्रमुख बॉन्ड बाजारों पर नज़र डालें (जापान को 'मानद पश्चिमी' मानकर चलें, और वैसे भी, 'पश्चिम के माध्यम से पूर्व की खोज' हमें जापान तक ले जाती है...): टी-बॉन्ड, बंड्स, गिल्ट्स, बीटीपी, ओएटी, बोनो और जेजीबी। हुआ यह कि कट्टरपंथियों की चिंताएं प्रबल हो गई हैं। कबूतरों की उम्मीदों पर: पैदावार में हर जगह मामूली वृद्धि हुई है, और इससे भी अधिक चिंताजनक बात यह है कि यह वृद्धि हुई है। लंबी समय सीमा (30 वर्ष) 10 वर्ष की तुलना में अधिक उपज देता है।
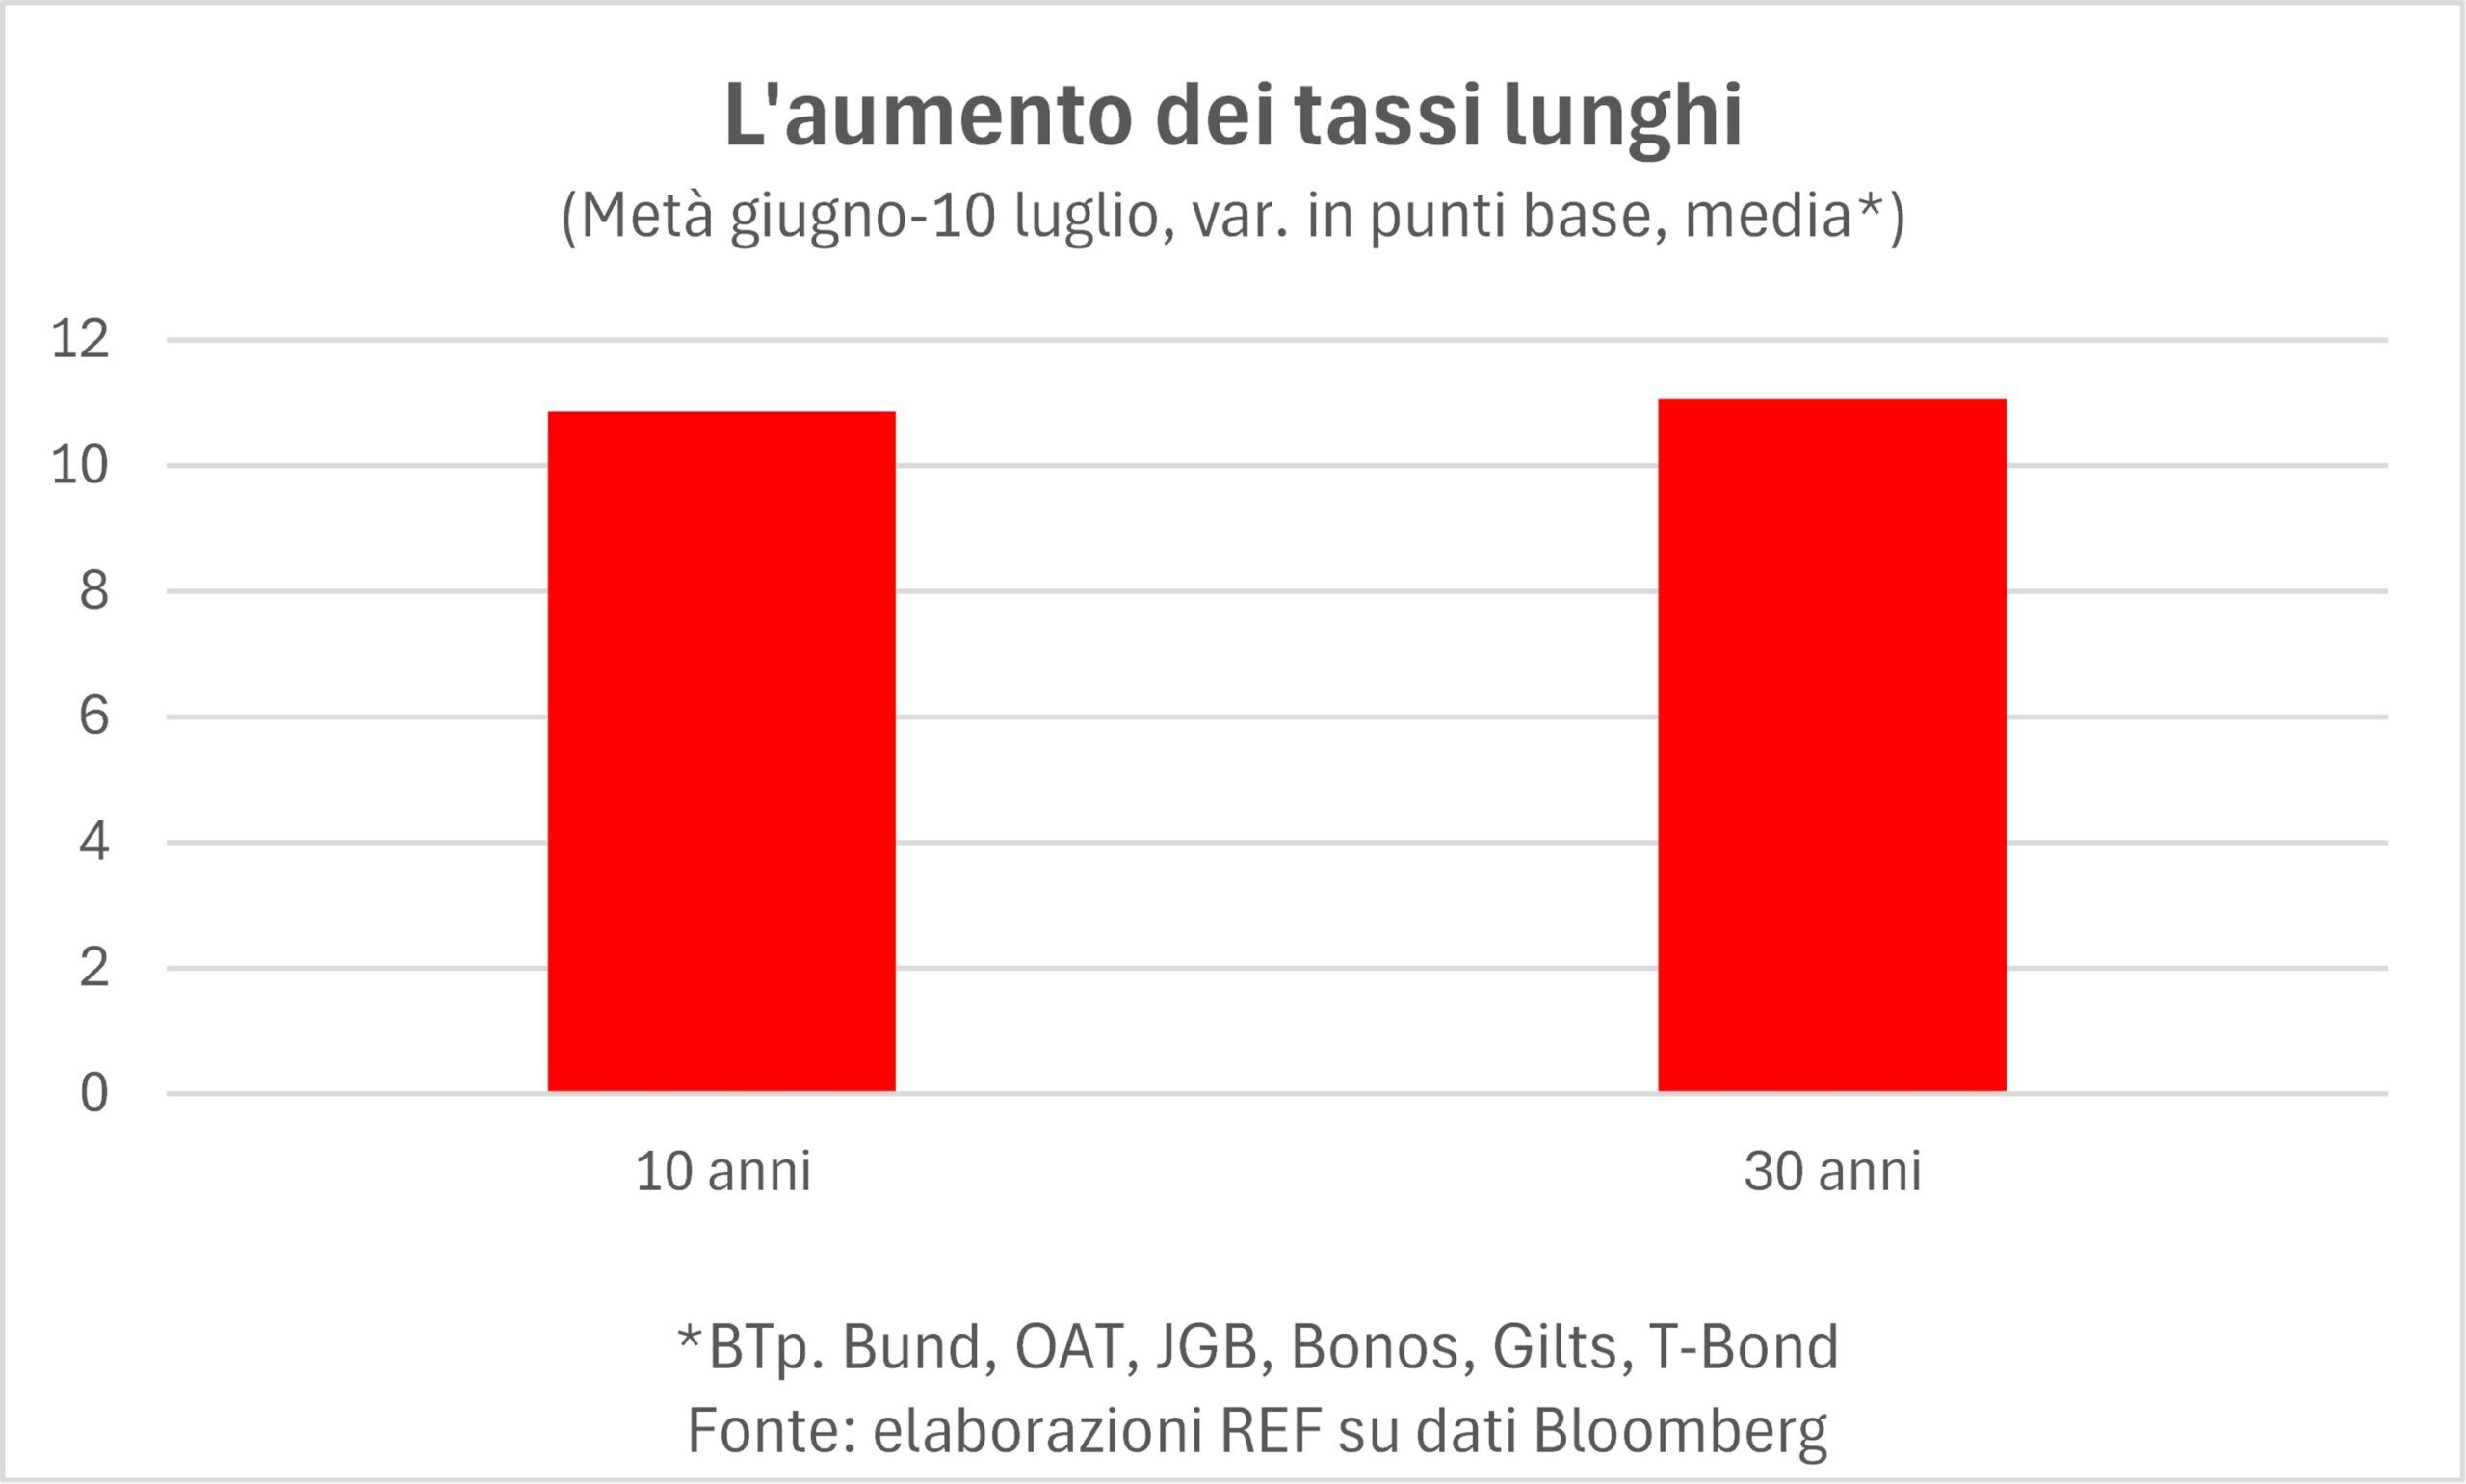
किसी भी बात की बारीकी से जांच करना हमेशा मुश्किल होता है। बाजार प्रेरणाएँयदि यह सच है कि फेडरल रिजर्व की मौद्रिक नीति संबंधी निर्णय लेने वाली संस्था, एफओएमसी के कई सदस्यों की तेजी की इच्छाएं, अपने आप में, अन्य बाजारों में दरों के दृष्टिकोण को प्रभावित नहीं करनी चाहिए थीं, तो दर वृद्धि के लिए अन्य प्रेरणाएं होनी चाहिए जो इसे आगे बढ़ाती हैं। अंतरिक्ष और समय मेंहमने अतीत में कई बार इन कारणों को स्पष्ट किया है: निवेश की आवश्यकतासरकारी बांडों की उपज इस तथ्य को दर्शाती है कि निवेशों के कारण आवश्यक हो गए हैं, चाहे वे सार्वजनिक हों या निजी। विभिन्न संक्रमण डिजिटल और पर्यावरणीय मुद्दे सार्वजनिक क्षेत्र पर भारी बोझ डालते हैं, साथ ही इनकी लागत भी बहुत अधिक होती है। रक्षालेकिन निजी क्षेत्र की निवेश आवश्यकताएं भी कम महत्वपूर्ण नहीं हैं।AIअन्य औद्योगिक क्रांतियों के विपरीत, इसे व्यवहार में लाने से पहले कुछ आवश्यकताओं की आवश्यकता होती है। भारी व्यय पूंजी खाते पर, यहीं और अभी। यह कुछ ऐसा है जैसे, पहली औद्योगिक क्रांति की ओर लौटें, कि पहले लाखों-करोड़ों भाप इंजनों का निर्माण करना आवश्यक था, और फिर उन्हें स्थान और समय के पार वितरित करना, ताकि उन्हें प्राप्त करने वाले लोग बढ़ी हुई उत्पादकता से लाभान्वित हो सकें।
जैसा कि उल्लेख किया गया है, इन निवेश आवश्यकताओं को पूरा किया गया है। कुछ समय से स्पष्टआखिर क्यों, ऐसा लगता है कि वे पहले की तुलना में प्रतिफल पर अधिक प्रभाव डालने लगे हैं? एक ऐसा क्षण हमेशा आता है—अप्रत्याशित—जब बाजार को यह एहसास होता है कि किसी कारक—जैसे कि बड़े निवेशों के लिए आवश्यक वित्तपोषण—को गंभीरता से लेना चाहिए, और वह उसी के अनुसार कार्य करता है।
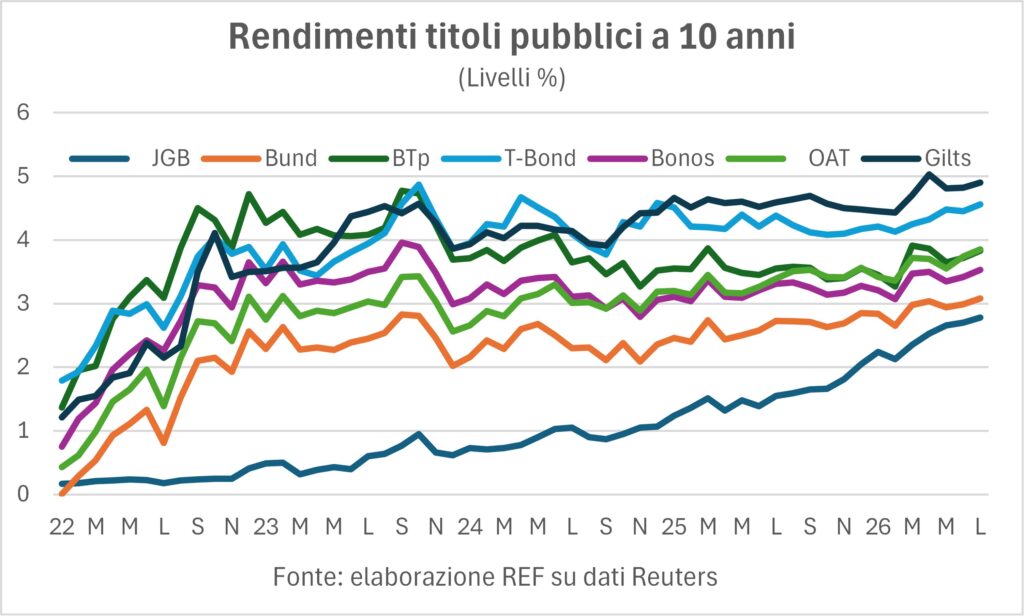
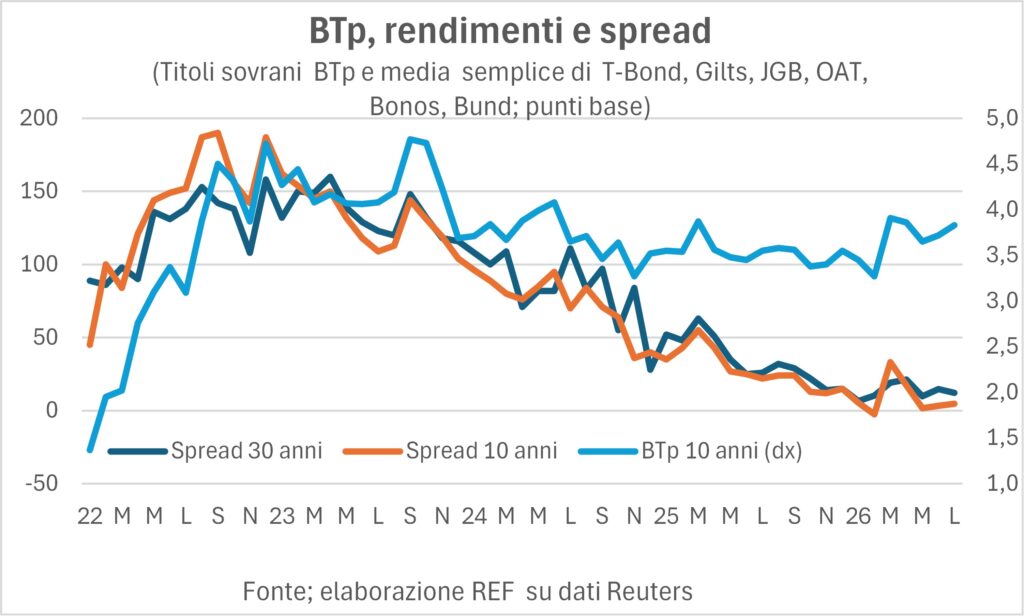
एल 'अंतर्निहित मुद्रास्फीति (भोजन और ऊर्जा को छोड़कर) काफी हद तक स्थिर रहता है, और इसी तरह अन्य कारक भी स्थिर रहते हैं। मुद्रास्फीति की उम्मीदें (जैसा कि इंडेक्स्ड और नॉन-इंडेक्स्ड बॉन्ड की यील्ड के अंतर से पता चलता है), जो युद्ध शुरू होने पर बढ़ी थी, तब से उन स्तरों से गिर गई है। समस्या इस तथ्य में निहित है कि नाममात्र दरों में वृद्धि का प्रभाव आगे भी प्रसारित होता है। वास्तविक दरों पर जीवन यापन करेंइटली और फ्रांस में, ये दरें 2% से अधिक हैं, जो निश्चित रूप से उस विकास दर में मदद नहीं करती हैं जो अभी भी 'शून्य स्तर' पर बनी हुई है।
ब्याज दरों में वृद्धि के समय जैसा होता है, बीटीपी प्रसार वे इससे पीड़ित हैं, भले ही वे फरवरी में ईरान पर अमेरिकी-इजरायली हमले से ठीक पहले पहुंचे रिकॉर्ड निचले स्तर के करीब बने रहें।
डॉलर मजबूत होता है
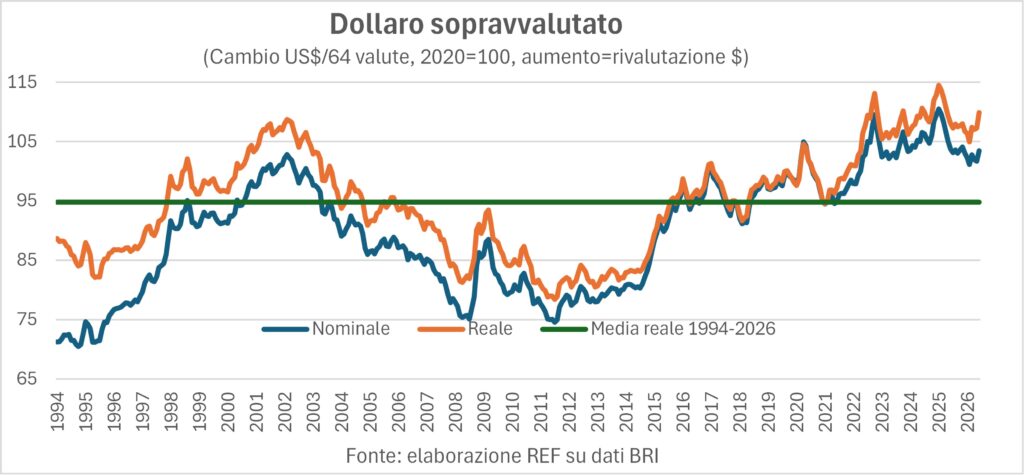
La अमेरिकी मुद्रा इधर-उधर उछाली जा रही है चक्रीय और संरचनात्मक कारकों से। कभी एक कारक हावी होता है, कभी दूसरा। संरचनात्मक रूप से, डॉलर अहंकारीइसकी प्रभावी विनिमय दर, नाममात्र और वास्तविक दोनों, दीर्घकालिक औसत से काफी अधिक है (ग्राफ देखें), और यह वृद्धि अमेरिका में निर्मित उत्पादों की प्रतिस्पर्धात्मकता को कमजोर करती है और आयात को प्रोत्साहित करती है। इसके परिणाम क्या हैं? व्यापार घाटा टैरिफ के बावजूद अमेरिकी मुद्रा का स्तर उच्च बना हुआ है, और शुद्ध विदेशी स्थिति संयुक्त राज्य अमेरिका की (संपत्ति माइनस देनदारियां) जीडीपी का 73% है, जो भयावह रूप से नकारात्मक है (तुलना के लिए, इटली में यह काफी हद तक सकारात्मक है)।
लेकिन, आर्थिक कारकों में हर हलचल के साथ, मूलभूत कारकों का महत्व कम होता जाता है: नए फेड चेयरमैन द्वारा इस विश्वास को दोहराना ही काफी था कि 'मुद्रास्फीति खत्म नहीं होगी' और इससे बाजारों को यह विश्वास हो गया कि प्रमुख ब्याज दरें बढ़ेंगी और डॉलर मजबूत होगा, जो अमेरिका और शेष विश्व के बीच ब्याज दर के अंतर में संभावित वृद्धि पर आधारित है। प्रतिक्रिया कहीं अधिक व्यापक थी। क्योंकि, जैसा कि हम जानते हैं, केविन वॉर्श को ट्रम्प द्वारा दरों को कम करने के जनादेश के साथ नियुक्त किया गया था - जिसे दबे स्वर में व्यक्त नहीं किया गया था।
मुद्रा बाजारों में एक और महत्वपूर्ण तथ्य यह है कि येन की लगातार कमजोरीअतीत में, हमने इस बात पर प्रकाश डाला था कि जापानी मुद्रा के अवमूल्यन ने अमेरिकी (टी-बॉन्ड) और जापानी (जेजीबी) यील्ड के बीच के अंतर के साथ घनिष्ठ संबंध को पूरी तरह से गलत साबित कर दिया था। जब यह अंतर बढ़ा, तो अमेरिका में निवेश करना अधिक लाभदायक हो गया, और पूंजी के पलायन ने येन को कमजोर कर दिया। लेकिन, पिछले एक साल से स्थिति इसके विपरीत हो रही है। जापान में दरों में तीव्र वृद्धि अंतर काफी हद तक कम हो गया है, और इसके बावजूद, येन (डॉलर के मुकाबले) चालीस वर्षों में अभूतपूर्व स्तर तक अवमूल्यित हो गया है। इसके कारण क्या हैं? कोई यह तर्क दे सकता है कि, भले ही अंतर कम हो गया हो, जापानी पूंजी के लिए यह अभी भी टी-बॉन्ड में निवेश करना सुविधाजनक है।लेकिन मुख्य कारण कुछ और ही प्रतीत होता है। यह फिर से शुरू हो गया है। कारोबार चलाएंयानी, कम ब्याज दर वाली मुद्रा में उधार लेकर उच्च ब्याज दर वाली मुद्रा में निवेश करना। यह सच है कि सुविधा डेल कारोबार चलाएं हालांकि बाजार का आकार सिकुड़ गया है, लेकिन कई निवेश फंडों ने अधिक प्रतिफल देने वाले डॉलर खरीदने के लिए फिर से येन में उधार लेना शुरू कर दिया है। कारोबार चलाएं यह कोई विशिष्ट प्रक्रिया नहीं है: यह मुद्रा बाजार में होने वाले कुल कारोबार के एक बड़े हिस्से को कवर करती है।
युद्धों और बुलबुलों के बीच शेयर बाजार
फरवरी के अंत में हुई घटना के बाद, मर्कटी अज़ियोनारी (साथ ही एक सुरक्षित आश्रय स्थल जैसे किसोना और एक अच्छा 'रंग जो भाग जाता है' जैसा कि Bitcoin) स्वाभाविक रूप से डर गए थे, और सभी मुद्राएं गिर गईं, बिटकॉइन अपने सबसे निचले स्तर पर 1% तक गिर गया, जबकि दक्षिण कोरिया का कोस्पी 20% तक गिर गया। और आज?
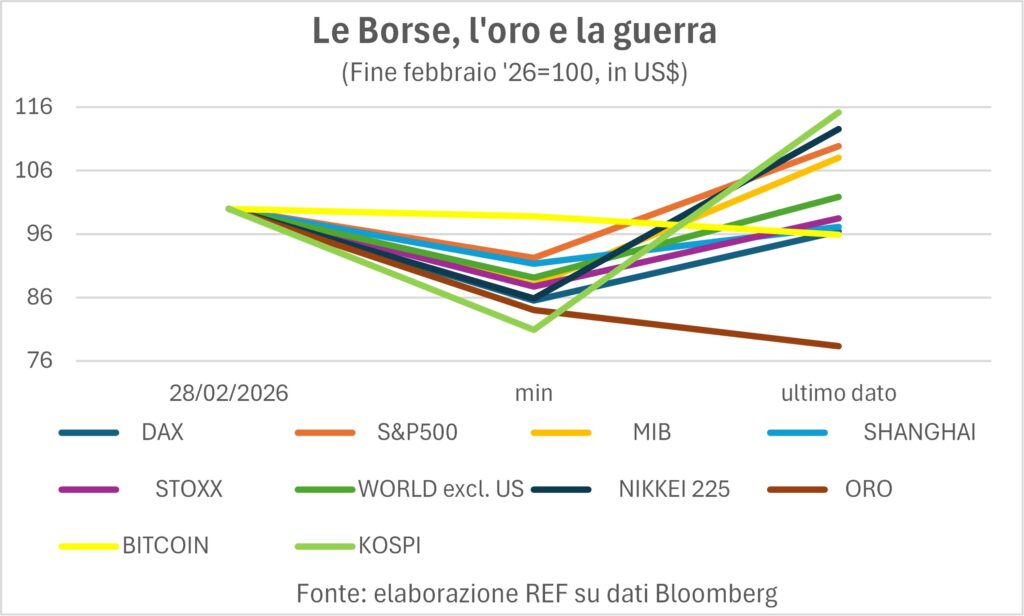
शुरुआती स्तर की तुलना में, हम विभाजित करते हैं नौ गतिविधियाँ ग्राफ में उन सूचकांकों को दर्शाया गया है जो प्रारंभिक स्तर से नीचे बने हुए हैं और जो इसे कमोबेश पार कर चुके हैं। डेटा कीमतों और विनिमय दरों के संयुक्त प्रभाव को दर्शाता है: सभी सूचकांकों में बदलाव आया है। डॉलर में अनुवादितअब तक का सबसे अच्छाअंतिम स्थान पीले धातु को मिलता हैजो संभवतः पिछले अठारह महीनों की तीव्र वृद्धि का खामियाजा भुगत रहा है। युद्ध-पूर्व के आंकड़े से नीचे भी हैं – लेकिन मामूली कमी के साथ, -1 से -4% तक – डैक्स जर्मन, द Bitcoin और सूचकांक चीनी स्टॉक एक्सचेंज (SHCOMP.IND). चलिए पलटन के मुखिया से बात करते हैं: पहली दफ़ा में यह तो पौराणिक है KOSPI, उसके बाद निक्केई225, से S&P500हमारी ओर से एमआईबी और एमएससीआई सूचकांक से 'अमेरिका को छोड़कर विश्वतो 'जनता की बुद्धिमत्ता' हमें क्या बताती है? यह हमें बताती है कि खाड़ी युद्ध इससे आत्मविश्वास और उम्मीदों को ज्यादा नुकसान नहीं हुआ।बाजार युद्धों और आर्थिक बुलबुलों के प्रति उदासीन बने हुए हैं। ऑगुरी...