


INDICATEURS RÉELS
E le bateau va. Navire = économie mondiale, marche "moitié devant" dans son ensemble et dans les parties individuelles qui le composent. Le film surréaliste de Fellini vient à l'esprit en voyant le résilience du système économique mondial. On ne peut pas non plus voir à l'horizon le cuirassé ennemi qui le coulera. Aussi parce qu'en tant que lecteurs attentifs du Aiguilles économiques, le tout est plus grand que la somme des parties, et si toutes les composantes marchent dans le même sens, les poussées se renforcent mutuellement, prolongeant et renforçant l'expansion.
Le navire traverse, comme un paquebot, les douces eaux d'un lac alpin, le plus fort resserrement monétaire depuis l'époque de Paul Volcker. Ou alors quelques hausses de taux de vue jusqu'à présent partout dans le mondeet surtout aux USA. Ce qui est arithmétiquement vrai si on regarde l'évolution des taux d'intérêt, moins si on regarde les niveaux. En particulier, ceux qui comptent le plus pour les décisions de dépenses, c'est-à-dire i décennal, qui sont aujourd'hui outre-Atlantique de près d'un point et demi inférieurs à ce qu'ils étaient en 2006, lorsque lainflation des salaires c'était deux points de moins. De ce point de vue, la politique monétaire américaine, et plus encore celle de la zone euro, est encore expansif.
C'est sûrement une partie de l'explication pour laquelle, malgré la restriction "inouïe", le navire continue de naviguer. L'autre est que le situation d'endettement des ménages et des entreprises est beaucoup plus durable, car je budgets publics ils ont pris sur eux de soutenir l'économie, ce qui devrait montrer à la fois les nouvelles règles du pacte de stabilité européen et la limite de la dette publique américaine sous un jour différent. Comme l'indique le titre d'un beau livre récent (La richesse de la dette publique, par Angela Orlandi) toutes les dettes d'État ne sont pas une doublure argentée.
En résumé, les indications données dans le Mains le mois dernier sur les raisons de la stabilité de l'activité économique ne peut qu'être confirmée, malgré le fait qu'il y ait eu (en Amérique plus qu'en Europe) de nouveaux épisodes de malaise du système bancaire; et malgré l'approche de l'échéance du 1er juin, que la secrétaire au Trésor américaine Janet Yellen avait déjà indiquée comme mourir ad quem, au-delà duquel le Défaut du Trésor américain aurait dévasté l'économie mondiale. Mais ni l'un ni l'autre sygnet noir (connexion est le poussin du cygne) pourra faire faire dérailler le train de l'économie.
D'une part, le système bancaire américain a larges épaules: atteint au cours du dernier trimestre des bénéfices records (80 milliards de dollars), et de toute façon le Trésor et la Fed sont prêts à éteindre n'importe quel départ de feu (et à apprendre, espérons-le, des fuites de regolazione qui a conduit à ces maux). Un bon banquier pourrait soutenir que le Credit Suisse était sur-réglementé et qu'il a tout de même fait faillite ; donc ce serait un problème sous-capitalisation. Mais si vous dirigez mal un navire, vous l'envoyez quand même dans les rochers pour couler, même s'il est solide et sûr (Schettino docet). Donc? Il n'y a pas de solution à cela busillis délicats et cruciaux.
Quant à la limite de la Dette publique américaine il peut y avoir une augmentation temporaire, ou un véritable accord ou - nous l'espérons - une initiative forte du Président visant à utiliser l'effet de levier de la XNUMXe amendement contester la constitutionnalité de cette loi étrange (qui permet aujourd'hui aux Républicains de faire chanter un Président de l'autre rive, mais demain l'inverse pourrait se produire – mieux vaut désarmer le chantage). Pour d'autres solutions, voir ci-dessous.
L'autre menace pour la stabilité des économies est la coût de l'argent. Mais la pause est proche en Amérique et, même si en Europe "il y a encore du travail à faire", comme l'a dit Madame Lagarde, les taux directeurs et, ce qui est plus important, les taux que les banques appliquent aux entreprises et aux ménages, sont encore négatif (en termes réels).
En général, le indicateurs souples d'activité continuent d'annoncer du beau temps, même si en Amérique (où les deux « nanas » évoquées ci-dessus s'affairent avec plus de vigueur), des inquiétudes compréhensibles émergent. Des préoccupations qui, d'ailleurs, ne ressortent nullement de la marché du travail américain: il faut remonter à 1953 (il y a soixante-dix ans !) pour trouver un taux de chômage inférieur à celui d'aujourd'hui.
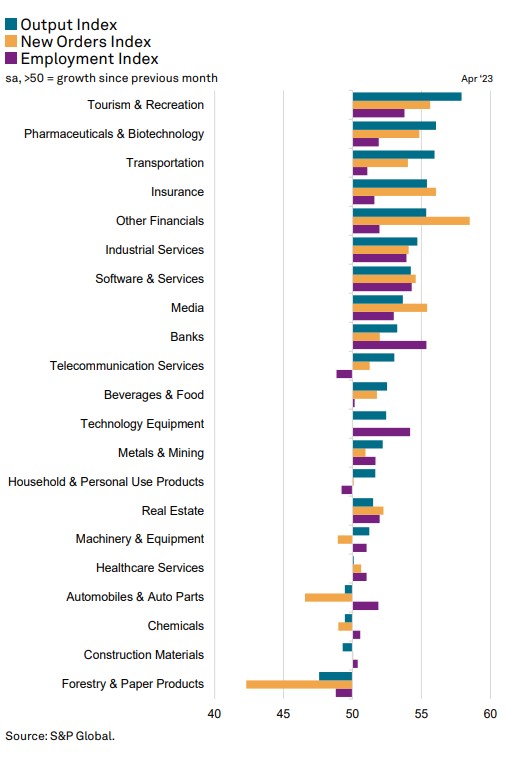
En fait, le travail-machine L'Amérique crée de nouveaux emplois autant que possible, même si à un rythme plus lent qu'en 2022 mais toujours plus élevé que ceux d'avant la pandémie et en accélération. En outre, à l'échelle mondiale, comme le montre le graphique ci-dessous, l'emploi augmente dans presque tous les secteurs et en avril, il a atteint la plus forte augmentation en dix mois.
Ce qu'il faut dire ici, c'est que le marché du travail européen ainsi cela n'en semble pas moins : où que vous regardiez, les emplois augmentent, les entreprises peinent à trouver du personnel et les salaires augmentent. Malheureusement, les statistiques du marché du travail en Europe continentale sont beaucoup plus fragmentaires qu'aux États-Unis et il faut s'attendre à des données de comptes nationaux une fois tous les trois mois et avec un retard d'au moins deux mois. Si bien qu'à la fin du mois de mai nous saurons comment s'est passé le premier trimestre : s'il y a quelqu'un parmi les lecteurs de la Lancette qui est «donc là où tu peux» cela pourrait peut-être améliorer ce champ de données européennes.
Revenant aux informations disponibles et les plus récentes, nous constatonsaccélération des commandes, et donc de la production et de l'emploi futurs. Plus à l'intérieur qu'à l'international et plus dans les services que dans l'industrie. Comme il est naturel que ce soit, parce que : le tirage vient du voyage, du tourisme et des activités sociales et aussi du travail moins intelligent, qui n'est pas non plus revenu aux niveaux d'avant la pandémie, notamment en raison de la l'absence des chinois, c'est-à-dire que c'est un tirage au sort durable (bien que des prix d'hébergement et de restauration beaucoup plus élevés en fassent un mirage pour revenir à la fréquentation de 2019) ; les produits manufacturés ont délecté immédiatement après le premier confinement pour des raisons examinées par le passé Mains (revalorisation du maintien à domicile, détournement vers les biens des pulsions d'achats au détriment des services) ; les biens durables et d'investissement sont ceux qui souffrent le plus du resserrement monétaire.
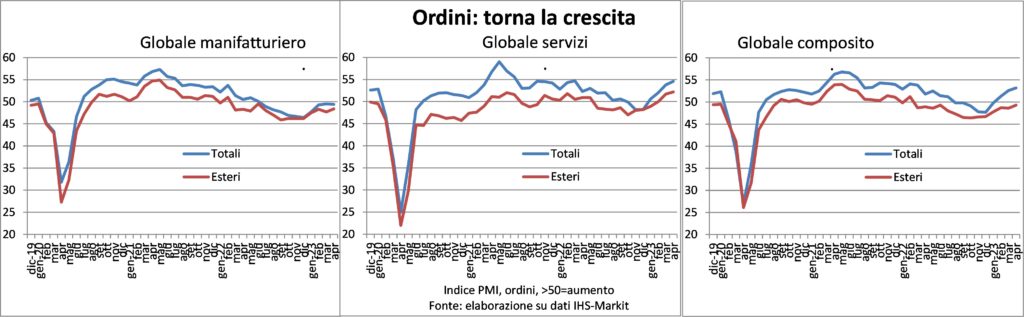
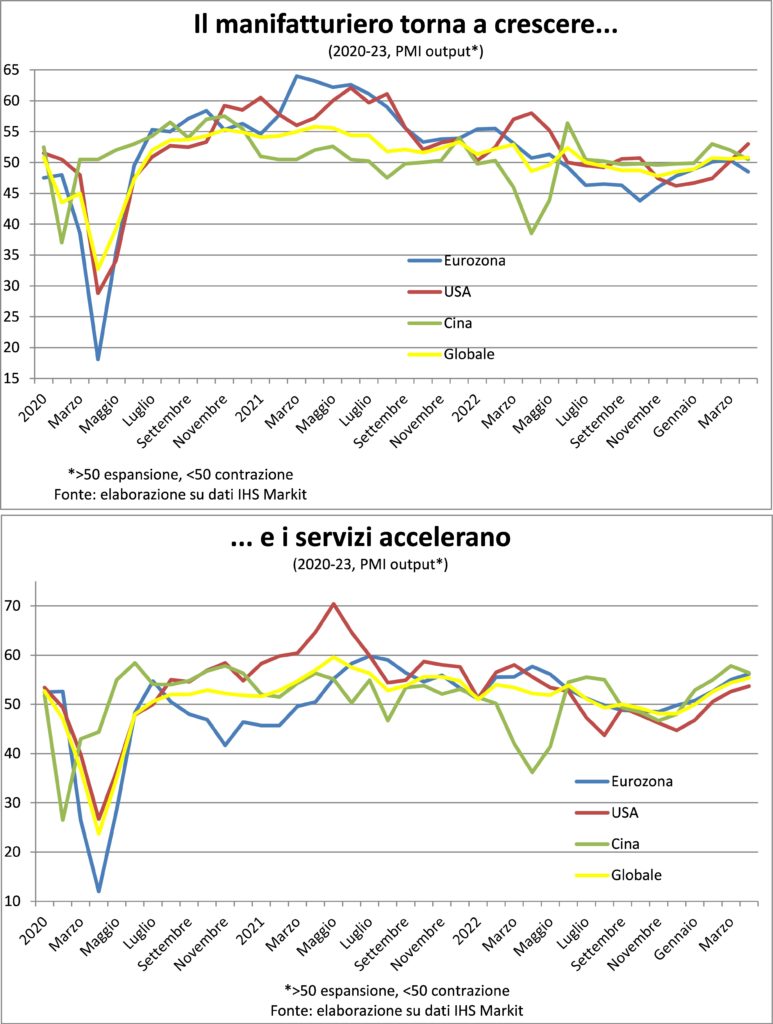
Aussi "activité productive s'accélère, et l'on constate ici que la récession industrielle a disparu alors que dans les services rythme d'expansion celui du printemps dernier est revenu, voire légèrement supérieur car il y a douze mois la politique zéro-Covid était encore en vigueur en Chine, alors que désormais même les sujets de l'empire, autrefois Céleste et désormais rouge, sont libres d'errer dans et hors de la Grande Muraille.
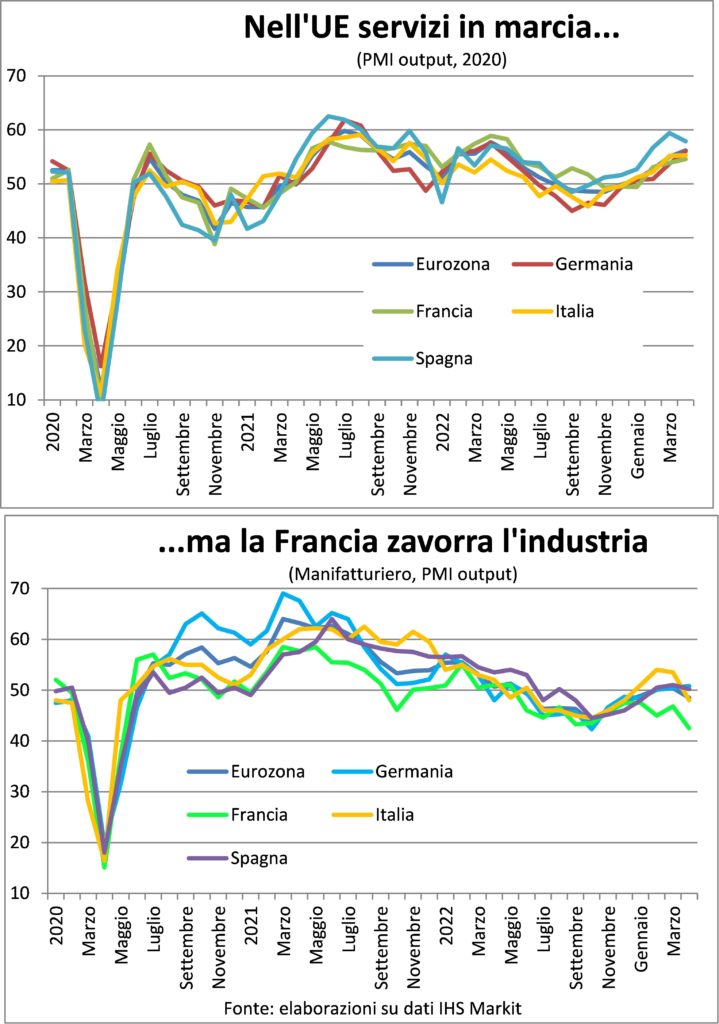
Et leItalie? Après avoir surpris avec l'une des meilleures hausses de PIB au premier trimestre (+0,5% cyclique, comme l'Espagne) continue de se faire plaisir destination touristique de choix. Cela s'applique également à la péninsule ibérique. Moins pour le France, en proie à grèves qui ont visiblement influencé l'industrie, avec de fortes répercussions sur toutes les chaînes d'approvisionnement internationales, au point de toucher surtout l'Italie et l'Allemagne.
INFLATION
un chef dehydre bicéphale il a été coupé. Cette décision peut être déclinée sectoriellement, géographiquement et par origine, mais pas par facteurs. Sur le plan sectoriel, une nouvelle décélération des prix des intrants et des extrants est observée à l'échelle fabrication, à tel point que ceux-ci ont recommencé à voyager au rythme d'avant la pandémie (alors que les niveaux restent plusieurs points de pourcentage plus élevés) ; au contraire, dans tertiaire tu en remarques un accélération qui, bien que contenue, va dans le sens inverse de celui souhaité par les banques centrales. Il faut souligner que dans ce cas les rentes (souvent imputées à l'ennemi en tant qu'intendants) ne sont pas vraiment là, car elles ne sont pas dans le champ de construction de l'indicateur de prix PMI. Par ailleurs, le rythme de croissance du secteur tertiaire, bien que bien inférieur à celui d'il y a un an, reste nettement plus élevé qu'avant la pandémie. Maintenant, ce ne serait pas une mauvaise chose non plus, dans le sens où la peur de la déflation dominait alors. Mais nous sommes toujours un vitesse trop élevée être compatible avec la stabilité monétaire et ne pas risquer d'enclencher une spirale prix-salaires (la composante salariale est plus importante pour les coûts/prix des services que pour l'industrie).
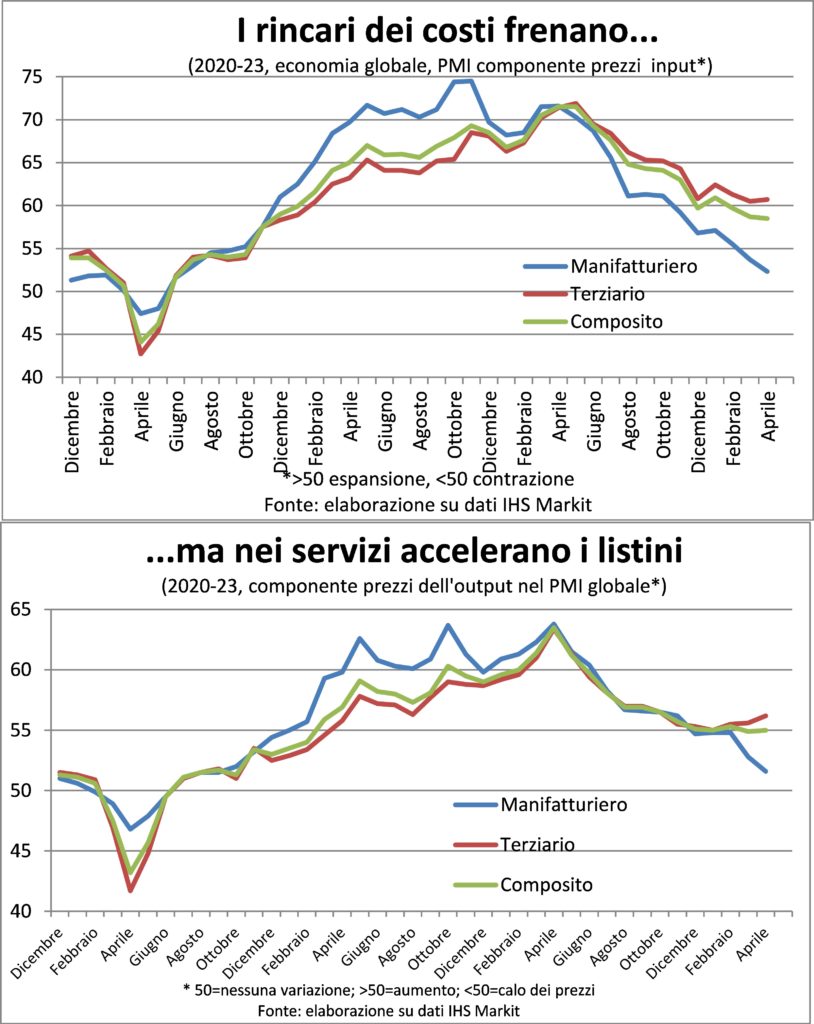
Géographiquement, on peut vérifier qu'en Chine, c'est-à-dire dans la plus grande économie de la planète et la véritable salle des machines de la fabrication, qui à son tour est lela chambre de moteur de la croissance économique, les prix sont réduits pour stimuler la demande. A l'inverse, dans États-Unis, zone euro, Japon, Royaume-Uni et Inde la dynamique de l'inflation tirée par les services reste à un niveau inacceptable.
A l'origine, le composants internationaux ils se sont calmés, tant sous la forme de la baisse des coûts des matières premières que sous celle des taux de fret maritime et celle des taux de change (le dollar a cessé de s'apprécier). Tandis que le composants de la maison ils continuent à pousser.
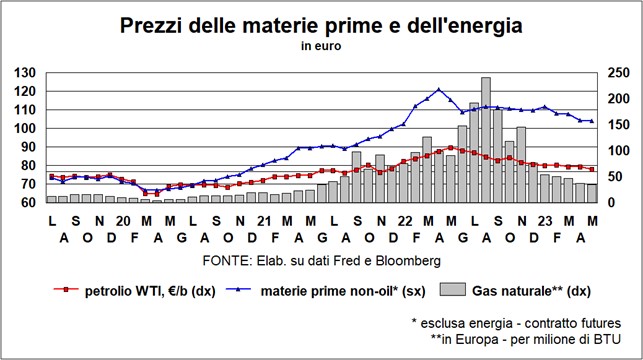
Et cela nous amène au véritable raison pourquoi une tête est encore solidement attachée au cou de l'hydre inflationniste : salaires et profits. La dynamique salariale comporte deux composantes : la montée en flèche du coût de la vie, pour récupérer le pouvoir d'achat perdu, et ici les donateurs peinent à résister ; et le pénurie de travailleurs, et ici les employeurs trouvent cela encore plus difficile, car sans travailleurs, les usines sont immobiles et les commandes ne sont pas exécutées. Le fait est que les entrepreneurs ne sont même pas disposés à sacrifier les marges, et décharger les coûts plus élevés en aval. Alors il y a ceux qui parlent d'inflation par les profits (notamment par la BCE). Mais l'inflation tirée par les profits, c'était déjà écrit la dernière fois, est inflation de la demande et, ajoutons-le maintenant, d'une faible concurrence. Là faible concurrence n'existe que dans quelques secteurs, donc introduire ou même simplement annoncer des taxes sur les bénéfices supplémentaires sent bon les cris manzoniens (cette année, c'est le cent cinquantième anniversaire de notre mort : lui aussi) : il vaudrait mieux libéraliser les taxis et plages… Sauf, bien sûr, là où les mécanismes d'un marché faussé, comme celui de l'énergie, n'ont pas généré d'excès rente de position (appelons-le par son vrai nom).
Au final, scratch-scratch, il reste qu'il est toujours là trop de questions autour et que des politiques plus restrictives sont nécessaires, afin que les travailleurs et les entrepreneurs aient moins de demandes. Avec une note de bas de page : depuis lehiver démographique, le couteau sur le côté du manche est plus le premier que le second, surtout si vous voulez des productions de grande qualité issues d'ouvriers de grande qualité.
Il serait souhaitable qu'un main visible de concertation a convaincu les travailleurs et les entrepreneurs de conseils plus doux, mais comme il semble qu'elle opère avant tout main invisible de la concurrence, il convient alors de rappeler, en guise d'avertissement, ce qu'un ancien président de la Fed (Paul Volker) a répondu à un ancien vice-président de la Fed (Alan Blinder) sur la façon dont la politique monétaire avait réussi à briser le dos de l'inflation : « En provoquant les échecs".
TARIFS ET DEVISES
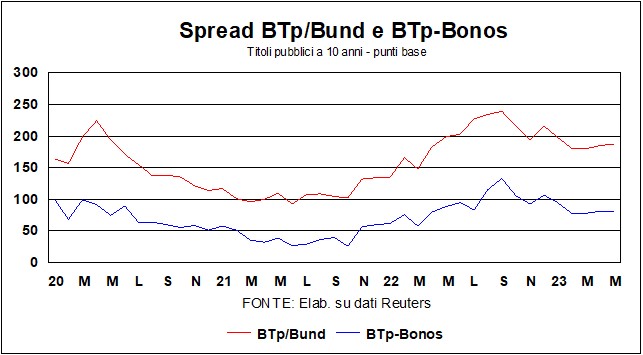
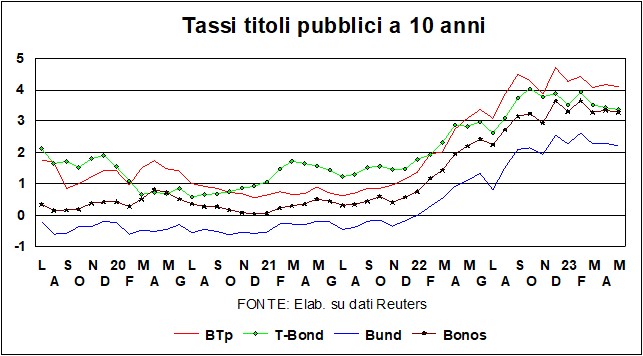
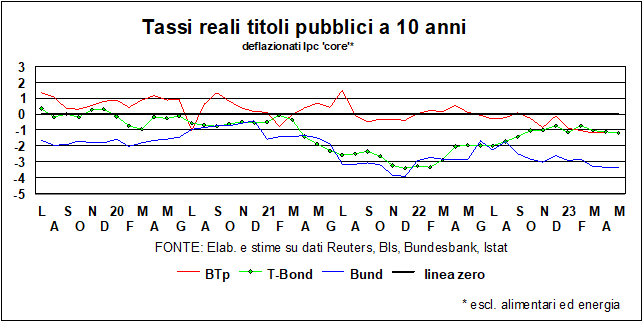
Les taux restent aux niveaux du mois dernier - toujours inférieurs, cependant, aux sommets du début mars, lorsque le Liaison en T avait atteint 4 %. Ils sont légèrement montés Italie, mais, si l'on regarde le «test décisif» de la propagation parmi les Italiens btp et obligations Espagnols, on voit que le problème n'est pas italien : il vient de l'habituelle bouffée d'aversion au risque due aux deux « cignetti » évoqués plus haut. T-Bond, cependant, garde un sang-froid olympien et ne semble pas trop dérangé par le célèbre limite d'endettement. Même si je CDS sur les obligations américaines en euros atteint 166, plus que la Grèce, le Mexique, le Brésil (et l'Italie)…
De nombreuses solutions sont proposées pour 'étrange' se lit qui fixe cette limite à la dette publique américaine. Pourquoi étrange ? Pour cette raison : il n'y a pas de dollar qui sort des coffres fédéraux qui ne soit justifié par une loi de dépenses. Tout comme il n'y a pas de dollar qui entre dans les coffres qui ne soit lié à une loi fiscale légiférée par le Congrès. Vous n'aimez pas le déficit qui en résulte? Donc, la grande route est de changer les lois sur les recettes et les dépenses qui a conduit à ce déficit, de ne pas refuser d'honorer les engagements déjà pris. C'est un peu comme aller au restaurant et engloutir une entrée, un plat, un plat principal, un dessert, du vin, du café et une cafetière et ensuite, quand il s'agit de payer, dire qu'on ne peut pas parce qu'on a atteint la limite de ce que vous pouvez dépenser.
Mais allons-y propositions: quelques serie, comme celle précitée, du recours en constitutionnalité (il XNUMXe amendement de la Constitution stipule que "la validité de la dette publique des États-Unis ... ne sera pas remise en question" ; à laquelle Biden, charge le Trésor de continuer à émettre des obligations pour financer les dépenses puisqu'il ne veut pas violer la Constitution). autres demi-série: par exemple, émettre des titres de valeur nominale x, avec un taux d'intérêt de 10 % ; ils verraient immédiatement le prix augmenter fortement, mais seule la valeur faciale compte pour la dette, et les USA se financeraient avec la prime. Cela semble un peu délicat, mais pas aussi amusant que le 'beaucoup d'argent': en Amérique la création de pièces métalliques par la monnaie n'a pas de limites (contrairement à la zone euro) : en dehors des pièces, il existe une loi qui autorise le gouvernement à frapper, pour diverses commémorations, pièces de platine ayant cours légal, sans limite de dénomination. Ainsi, un bel esprit (dont le lauréat du prix Nobel Paul Krugman) a proposé de frapper une «pièce» d'une valeur nominale d'un billion (un billion) de dollars, de la déposer auprès de la Fed, puis de tirer sur le compte pour payer les dépenses publiques sans avoir à émettre de titres de créance. Oui, ce serait de la création monétaire à profusion, mais il ne crée pas de danger pour l'inflation, comme la Fed pourrait facilement stériliser ces injections de liquidités en vendant une partie des plusieurs milliers de milliards de dollars de titres d'État qu'elle détient dans son portefeuille. Et puis il y a ceux qui proposent de vendre leL'or de Fort Knox: mais ce n'est que quelques centaines de milliards, ce n'est pas une solution permanente (ce serait « botter le pot »).
dans Mains le mois dernier nous avions défini le "crise bancaire" déclenchée en Amérique par l'affaire Silicon Valley Bank comme un « tigre de papier ». Il y a eu d'autres tremblements, de First Republic à Signature Bank, puis PacWest, First Horizon… Mais ils sont secousses limitées aux banques régionales, les grandes banques sont à l'abri (en Europe le cas Credit Suisse concerne une grande banque - pas de la zone euro - mais a des motivations différentes, et a été rapidement confinée).
Il y a certainement des vulnérabilité dans les petites banques américaines, qui ont souvent des portefeuilles trop concentrés sur certains secteurs, mais les conséquences seront limitées à une une plus grande concentration dans le secteur bancaire, avec de gros poissons mangeant de petits poissons (comme cela s'est déjà produit avec la Première République). Cette concentration est également motivée par l'augmentation probable des coûts réglementaires pour les banques de moins de 250 milliards de dollars d'actifs. Dans tous les cas, la cause profonde des peurs et des tremblements - la hausse rapide des taux de la Fed - va à réduire: le pausa il est sûr, même s'il n'est peut-être pas immédiat et en tout cas un retracement est encore à venir.
In Europa il y avait un filet ralentissement de la dynamique des crédits bancairestant pour les familles que pour les entreprises. Bref, une tendance fisiologico, qui trouve sa motivation à la fois dans l'offre et dans la demande. Pour la question, était-il facile d'emprunter de l'argent avec des taux d'intérêt bas (un Juillet 2022 le taux moyen pondéré des prêts bancaires aux ménages et aux entreprises en Allemagne et en Italie était de sous le 2%); maintenant que nous le sommes (les dernières données proviennent de mars) à bien plus que 4%, les entreprises sont plus sélectives (et il y a aussi, pour les entreprises, plus d'autofinancement). Tout comme, du côté de l'offre, les banques sont aussi plus sélectives, qui voient, parmi les cygnes et connexion (tout noir), plus de risque qu'avant. Cependant, comme indiqué ci-dessus, je les taux réels du marché sont toujours négatifs in Europa (ce qui n'est plus vrai dans Amérique, avec des prix à la consommation à 4,9 %, des fonds fédéraux à 5,1 %, des taux préférentiels à 8,25 % et des prêts hypothécaires sur 6,4 ans à XNUMX %).
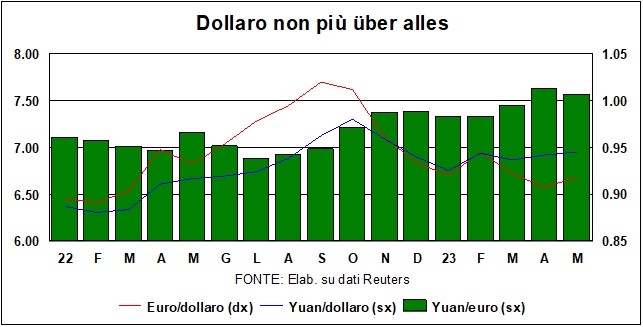
Sur le front des changes, le dollar il n'est pas loin du niveau de 1,10 contre euro qu'il a atteint le mois dernier. le 'casser' prochaine aventure de Fed assure, en collaboration avec le 'sans pause' de BCEQue l' différentiel de taux il va se contracter et continuer à peser sur le taux de change du billet vert. Il n'y a pas non plus de raisons de penser que le différentiel de croissance viennent soutenir le dollar : au contraire, la probabilité d'une récession en Amérique est plus élevée que dans la zone euro. Pour le pièce de monnaie chinoise, celui-ci ne s'est pas autant renforcé que l'euro face au dollar ces derniers mois, et est donc déprécié par rapport à la monnaie unique. Oui, le marché des changes semble dire : la Chine rebondit, mais il vaut mieux conserver sa compétitivité-prix.
I marchés boursiers Je suis sur liste d'attente (tiroirs, ne vous inquiétez pas). D'une part, ils regardent les mouvements des Fed (maintenant le 'Les observateurs de la Fed devenu un métier à temps plein), marqué par l'analyse vantarde de la tendance de l'inflation (un autre 'plein temps' pour le 'observateurs de l'inflation). Par contre, ils se rongent les ongles question controversée de limite d'endettement. Et d'autre part ils sont toujours tenus en laisse par la chance (bien que très faible) de crises bancaires avec des ruées vers les banques. Vous voulez savoir comment cela va se terminer ? Demandez à ChatGPT…
INDICATEURS RÉELS
E le bateau va. Navire = économie mondiale, marche "moitié devant" dans son ensemble et dans les parties individuelles qui le composent. Le film surréaliste de Fellini vient à l'esprit en voyant le résilience du système économique mondial. On ne peut pas non plus voir à l'horizon le cuirassé ennemi qui le coulera. Aussi parce qu'en tant que lecteurs attentifs du Aiguilles économiques, le tout est plus grand que la somme des parties, et si toutes les composantes marchent dans le même sens, les poussées se renforcent mutuellement, prolongeant et renforçant l'expansion.
Le navire traverse, comme un paquebot, les douces eaux d'un lac alpin, le plus fort resserrement monétaire depuis l'époque de Paul Volcker. Ou alors quelques hausses de taux de vue jusqu'à présent partout dans le mondeet surtout aux USA. Ce qui est arithmétiquement vrai si on regarde l'évolution des taux d'intérêt, moins si on regarde les niveaux. En particulier, ceux qui comptent le plus pour les décisions de dépenses, c'est-à-dire i décennal, qui sont aujourd'hui outre-Atlantique de près d'un point et demi inférieurs à ce qu'ils étaient en 2006, lorsque lainflation des salaires c'était deux points de moins. De ce point de vue, la politique monétaire américaine, et plus encore celle de la zone euro, est encore expansif.
C'est sûrement une partie de l'explication pour laquelle, malgré la restriction "inouïe", le navire continue de naviguer. L'autre est que le situation d'endettement des ménages et des entreprises est beaucoup plus durable, car je budgets publics ils ont pris sur eux de soutenir l'économie, ce qui devrait montrer à la fois les nouvelles règles du pacte de stabilité européen et la limite de la dette publique américaine sous un jour différent. Comme l'indique le titre d'un beau livre récent (La richesse de la dette publique, par Angela Orlandi) toutes les dettes d'État ne sont pas une doublure argentée.
En résumé, les indications données dans le Mains le mois dernier sur les raisons de la stabilité de l'activité économique ne peut qu'être confirmée, malgré le fait qu'il y ait eu (en Amérique plus qu'en Europe) de nouveaux épisodes de malaise du système bancaire; et malgré l'approche de l'échéance du 1er juin, que la secrétaire au Trésor américaine Janet Yellen avait déjà indiquée comme mourir ad quem, au-delà duquel le Défaut du Trésor américain aurait dévasté l'économie mondiale. Mais ni l'un ni l'autre sygnet noir (connexion est le poussin du cygne) pourra faire faire dérailler le train de l'économie.
D'une part, le système bancaire américain a larges épaules: atteint au cours du dernier trimestre des bénéfices records (80 milliards de dollars), et de toute façon le Trésor et la Fed sont prêts à éteindre n'importe quel départ de feu (et à apprendre, espérons-le, des fuites de regolazione qui a conduit à ces maux). Un bon banquier pourrait soutenir que le Credit Suisse était sur-réglementé et qu'il a tout de même fait faillite ; donc ce serait un problème sous-capitalisation. Mais si vous dirigez mal un navire, vous l'envoyez quand même dans les rochers pour couler, même s'il est solide et sûr (Schettino docet). Donc? Il n'y a pas de solution à cela busillis délicats et cruciaux.
Quant à la limite de la Dette publique américaine il peut y avoir une augmentation temporaire, ou un véritable accord ou - nous l'espérons - une initiative forte du Président visant à utiliser l'effet de levier de la XNUMXe amendement contester la constitutionnalité de cette loi étrange (qui permet aujourd'hui aux Républicains de faire chanter un Président de l'autre rive, mais demain l'inverse pourrait se produire – mieux vaut désarmer le chantage). Pour d'autres solutions, voir ci-dessous.
L'autre menace pour la stabilité des économies est la coût de l'argent. Mais la pause est proche en Amérique et, même si en Europe "il y a encore du travail à faire", comme l'a dit Madame Lagarde, les taux directeurs et, ce qui est plus important, les taux que les banques appliquent aux entreprises et aux ménages, sont encore négatif (en termes réels).
En général, le indicateurs souples d'activité continuent d'annoncer du beau temps, même si en Amérique (où les deux « nanas » évoquées ci-dessus s'affairent avec plus de vigueur), des inquiétudes compréhensibles émergent. Des préoccupations qui, d'ailleurs, ne ressortent nullement de la marché du travail américain: il faut remonter à 1953 (il y a soixante-dix ans !) pour trouver un taux de chômage inférieur à celui d'aujourd'hui.
En fait, le travail-machine L'Amérique crée de nouveaux emplois autant que possible, même si à un rythme plus lent qu'en 2022 mais toujours plus élevé que ceux d'avant la pandémie et en accélération. En outre, à l'échelle mondiale, comme le montre le graphique ci-dessous, l'emploi augmente dans presque tous les secteurs et en avril, il a atteint la plus forte augmentation en dix mois.
Ce qu'il faut dire ici, c'est que le marché du travail européen ainsi cela n'en semble pas moins : où que vous regardiez, les emplois augmentent, les entreprises peinent à trouver du personnel et les salaires augmentent. Malheureusement, les statistiques du marché du travail en Europe continentale sont beaucoup plus fragmentaires qu'aux États-Unis et il faut s'attendre à des données de comptes nationaux une fois tous les trois mois et avec un retard d'au moins deux mois. Si bien qu'à la fin du mois de mai nous saurons comment s'est passé le premier trimestre : s'il y a quelqu'un parmi les lecteurs de la Lancette qui est «donc là où tu peux» cela pourrait peut-être améliorer ce champ de données européennes.
Revenant aux informations disponibles et les plus récentes, nous constatonsaccélération des commandes, et donc de la production et de l'emploi futurs. Plus à l'intérieur qu'à l'international et plus dans les services que dans l'industrie. Comme il est naturel que ce soit, parce que : le tirage vient du voyage, du tourisme et des activités sociales et aussi du travail moins intelligent, qui n'est pas non plus revenu aux niveaux d'avant la pandémie, notamment en raison de la l'absence des chinois, ce qui signifie qu'il s'agit d'un tirage de longue durée ; les produits manufacturés ont délecté immédiatement après le premier confinement pour des raisons examinées par le passé Mains (revalorisation du maintien à domicile, détournement vers les biens des pulsions d'achats au détriment des services) ; les biens durables et d'investissement sont ceux qui souffrent le plus du resserrement monétaire.
Aussi "activité productive s'accélère, et l'on constate ici que la récession industrielle a disparu alors que dans les services rythme d'expansion celui du printemps dernier est revenu, voire légèrement supérieur car il y a douze mois la politique zéro-Covid était encore en vigueur en Chine, alors que désormais même les sujets de l'empire, autrefois Céleste et désormais rouge, sont libres d'errer dans et hors de la Grande Muraille.
Et leItalie? Après avoir surpris avec l'une des meilleures hausses de PIB au premier trimestre (+0,5% cyclique, comme l'Espagne) continue de se faire plaisir destination touristique de choix. Cela s'applique également à la péninsule ibérique. Moins pour le France, en proie à grèves qui ont visiblement influencé l'industrie, avec de fortes répercussions sur toutes les chaînes d'approvisionnement internationales, au point de toucher surtout l'Italie et l'Allemagne.
INFLATION
un chef dehydre bicéphale il a été coupé. Cette décision peut être déclinée sectoriellement, géographiquement et par origine, mais pas par facteurs. Sur le plan sectoriel, une nouvelle décélération des prix des intrants et des extrants est observée à l'échelle fabrication, à tel point que ceux-ci ont recommencé à voyager au rythme d'avant la pandémie (alors que les niveaux restent plusieurs points de pourcentage plus élevés) ; au contraire, dans tertiaire tu en remarques un accélération qui, bien que contenue, va dans le sens inverse de celui souhaité par les banques centrales. Il faut souligner que dans ce cas les rentes (souvent imputées à l'ennemi en tant qu'intendants) ne sont pas vraiment là, car elles ne sont pas dans le champ de construction de l'indicateur de prix PMI. Par ailleurs, le rythme de croissance du secteur tertiaire, bien que bien inférieur à celui d'il y a un an, reste nettement plus élevé qu'avant la pandémie. Maintenant, ce ne serait pas une mauvaise chose non plus, dans le sens où la peur de la déflation dominait alors. Mais nous sommes toujours un vitesse trop élevée être compatible avec la stabilité monétaire et ne pas risquer d'enclencher une spirale prix-salaires (la composante salariale est plus importante pour les coûts/prix des services que pour l'industrie).
Géographiquement, on peut vérifier qu'en Chine, c'est-à-dire dans la plus grande économie de la planète et la véritable salle des machines de la fabrication, qui à son tour est lela chambre de moteur de la croissance économique, les prix sont réduits pour stimuler la demande. A l'inverse, dans États-Unis, zone euro, Japon, Royaume-Uni et Inde la dynamique de l'inflation tirée par les services reste à un niveau inacceptable.
A l'origine, le composants internationaux ils se sont calmés, tant sous la forme de la baisse des coûts des matières premières que sous celle des taux de fret maritime et celle des taux de change (le dollar a cessé de s'apprécier). Tandis que le composants de la maison ils continuent à pousser.
Et cela nous amène au véritable raison pourquoi une tête est encore solidement attachée au cou de l'hydre inflationniste : salaires et profits. La dynamique salariale comporte deux composantes : la montée en flèche du coût de la vie, pour récupérer le pouvoir d'achat perdu, et ici les donateurs peinent à résister ; et le pénurie de travailleurs, et ici les employeurs trouvent cela encore plus difficile, car sans travailleurs, les usines sont immobiles et les commandes ne sont pas exécutées. Le fait est que les entrepreneurs ne sont même pas disposés à sacrifier les marges, et décharger les coûts plus élevés en aval. Alors il y a ceux qui parlent d'inflation par les profits (notamment par la BCE). Mais l'inflation tirée par les profits, c'était déjà écrit la dernière fois, est inflation de la demande et, ajoutons-le maintenant, d'une faible concurrence. Là faible concurrence n'existe que dans quelques secteurs, donc introduire ou même simplement annoncer des taxes sur les bénéfices supplémentaires sent bon les cris manzoniens (cette année, c'est le cent cinquantième anniversaire de notre mort : lui aussi) : il vaudrait mieux libéraliser les taxis et plages… Sauf, bien sûr, là où les mécanismes d'un marché faussé, comme celui de l'énergie, n'ont pas généré d'excès rente de position (appelons-le par son vrai nom).
Au final, scratch-scratch, il reste qu'il est toujours là trop de questions autour et que des politiques plus restrictives sont nécessaires, afin que les travailleurs et les entrepreneurs aient moins de demandes. Avec une note de bas de page : depuis lehiver démographique, le couteau sur le côté du manche est plus le premier que le second, surtout si vous voulez des productions de grande qualité issues d'ouvriers de grande qualité.
Il serait souhaitable qu'un main visible de concertation a convaincu les travailleurs et les entrepreneurs de conseils plus doux, mais comme il semble qu'elle opère avant tout main invisible de la concurrence, il convient alors de rappeler, en guise d'avertissement, ce qu'un ancien président de la Fed (Paul Volker) a répondu à un ancien vice-président de la Fed (Alan Blinder) sur la façon dont la politique monétaire avait réussi à briser le dos de l'inflation : « En provoquant les échecs".
TARIFS ET DEVISES
Les taux restent aux niveaux du mois dernier - toujours inférieurs, cependant, aux sommets du début mars, lorsque le Liaison en T avait atteint 4 %. Ils sont légèrement montés Italie, mais, si l'on regarde le «test décisif» de la propagation parmi les Italiens btp et obligations Espagnols, on voit que le problème n'est pas italien : il vient de l'habituelle bouffée d'aversion au risque due aux deux « cignetti » évoqués plus haut. T-Bond, cependant, garde un sang-froid olympien et ne semble pas trop dérangé par le célèbre limite d'endettement. Même si je CDS sur les obligations américaines en euros atteint 166, plus que la Grèce, le Mexique, le Brésil (et l'Italie)…
De nombreuses solutions sont proposées pour 'étrange' se lit qui fixe cette limite à la dette publique américaine. Pourquoi étrange ? Pour cette raison : il n'y a pas de dollar qui sort des coffres fédéraux qui ne soit justifié par une loi de dépenses. Tout comme il n'y a pas de dollar qui entre dans les coffres qui ne soit lié à une loi fiscale légiférée par le Congrès. Vous n'aimez pas le déficit qui en résulte? Donc, la grande route est de changer les lois sur les recettes et les dépenses qui a conduit à ce déficit, de ne pas refuser d'honorer les engagements déjà pris. C'est un peu comme aller au restaurant et engloutir une entrée, un plat, un plat principal, un dessert, du vin, du café et une cafetière et ensuite, quand il s'agit de payer, dire qu'on ne peut pas parce qu'on a atteint la limite de ce que vous pouvez dépenser.
Mais allons-y propositions: quelques serie, comme celle précitée, du recours en constitutionnalité (il XNUMXe amendement de la Constitution stipule que "la validité de la dette publique des États-Unis ... ne sera pas remise en question" ; à laquelle Biden, charge le Trésor de continuer à émettre des obligations pour financer les dépenses puisqu'il ne veut pas violer la Constitution). autres demi-série: par exemple, émettre des titres de valeur nominale x, avec un taux d'intérêt de 10 % ; ils verraient immédiatement le prix augmenter fortement, mais seule la valeur faciale compte pour la dette, et les USA se financeraient avec la prime. Cela semble un peu délicat, mais pas aussi amusant que le 'beaucoup d'argent': en Amérique la création de pièces métalliques par la monnaie n'a pas de limites (contrairement à la zone euro) : en dehors des pièces, il existe une loi qui autorise le gouvernement à frapper, pour diverses commémorations, pièces de platine ayant cours légal, sans limite de dénomination. Ainsi, un bel esprit (dont le lauréat du prix Nobel Paul Krugman) a proposé de frapper une «pièce» d'une valeur nominale d'un billion (un billion) de dollars, de la déposer auprès de la Fed, puis de tirer sur le compte pour payer les dépenses publiques sans avoir à émettre de titres de créance. Oui, ce serait de la création monétaire à profusion, mais il ne crée pas de danger pour l'inflation, comme la Fed pourrait facilement stériliser ces injections de liquidités en vendant une partie des plusieurs milliers de milliards de dollars de titres d'État qu'elle détient dans son portefeuille. Et puis il y a ceux qui proposent de vendre leL'or de Fort Knox: mais ce n'est que quelques centaines de milliards, ce n'est pas une solution permanente (ce serait « botter le pot »).
dans Mains le mois dernier nous avions défini le "crise bancaire" déclenchée en Amérique par l'affaire Silicon Valley Bank comme un « tigre de papier ». Il y a eu d'autres tremblements, de First Republic à Signature Bank, puis PacWest, First Horizon… Mais ils sont secousses limitées aux banques régionales, les grandes banques sont à l'abri (en Europe le cas Credit Suisse concerne une grande banque - pas de la zone euro - mais a des motivations différentes, et a été rapidement confinée).
Il y a certainement des vulnérabilité dans les petites banques américaines, qui ont souvent des portefeuilles trop concentrés sur certains secteurs, mais les conséquences seront limitées à une une plus grande concentration dans le secteur bancaire, avec de gros poissons mangeant de petits poissons (comme cela s'est déjà produit avec la Première République). Cette concentration est également motivée par l'augmentation probable des coûts réglementaires pour les banques de moins de 250 milliards de dollars d'actifs. Dans tous les cas, la cause profonde des peurs et des tremblements - la hausse rapide des taux de la Fed - va à réduire: le pausa il est sûr, même s'il n'est peut-être pas immédiat et en tout cas un retracement est encore à venir.
In Europa il y avait un filet ralentissement de la dynamique des crédits bancairestant pour les familles que pour les entreprises. Bref, une tendance fisiologico, qui trouve sa motivation à la fois dans l'offre et dans la demande. Pour la question, était-il facile d'emprunter de l'argent avec des taux d'intérêt bas (un Juillet 2022 le taux moyen pondéré des prêts bancaires aux ménages et aux entreprises en Allemagne et en Italie était de sous le 2%); maintenant que nous le sommes (les dernières données proviennent de mars) à bien plus que 4%, les entreprises sont plus sélectives (et il y a aussi, pour les entreprises, plus d'autofinancement). Tout comme, du côté de l'offre, les banques sont aussi plus sélectives, qui voient, parmi les cygnes et connexion (tout noir), plus de risque qu'avant. Cependant, comme indiqué ci-dessus, je les taux réels du marché sont toujours négatifs in Europa (ce qui n'est plus vrai dans Amérique, avec des prix à la consommation à 4,9 %, des fonds fédéraux à 5,1 %, des taux préférentiels à 8,25 % et des prêts hypothécaires sur 6,4 ans à XNUMX %).
Sur le front des changes, le dollar il n'est pas loin du niveau de 1,10 contre euro qu'il a atteint le mois dernier. le 'casser' prochaine aventure de Fed assure, en collaboration avec le 'sans pause' de BCEQue l' différentiel de taux il va se contracter et continuer à peser sur le taux de change du billet vert. Il n'y a pas non plus de raisons de penser que le différentiel de croissance viennent soutenir le dollar : au contraire, la probabilité d'une récession en Amérique est plus élevée que dans la zone euro. Pour le pièce de monnaie chinoise, celui-ci ne s'est pas autant renforcé que l'euro face au dollar ces derniers mois, et est donc déprécié par rapport à la monnaie unique. Oui, le marché des changes semble dire : la Chine rebondit, mais il vaut mieux conserver sa compétitivité-prix.
I marchés boursiers Je suis sur liste d'attente (tiroirs, ne vous inquiétez pas). D'une part, ils regardent les mouvements des Fed (maintenant le 'Les observateurs de la Fed devenu un métier à temps plein), marqué par l'analyse vantarde de la tendance de l'inflation (un autre 'plein temps' pour le 'observateurs de l'inflation). Par contre, ils se rongent les ongles question controversée de limite d'endettement. Et d'autre part ils sont toujours tenus en laisse par la chance (bien que très faible) de crises bancaires avec des ruées vers les banques. Vous voulez savoir comment cela va se terminer ? Demandez à ChatGPT…



