Futures, options, swaps… le développement explosif desingénierie financière au cours des quarante dernières années, la situation a été telle qu’une taxonomie complète de l’univers des « produits dérivés » nécessiterait un effort encyclopédique. Aussi parce que la frontière entre instruments « dérivés » et instruments « traditionnels » s'est effacée avec le temps : allez anciennes obligations convertibles jusqu'à subordonnés bancaires, des produits dérivés plus ou moins explicites ont été injectés dans les instruments traditionnels créant des formes d’hybridation financière de plus en plus complexes.
Produits dérivés : comment sont-ils classés ?
À un niveau très général, les dérivés sont classés en fonction trois dimensions: le type de variable financière sous-jacente (donc dérivés de change, dérivés de taux, dérivés actions…), les marché des changes (marchés réglementés, notamment pour les contrats à terme ou les options d'achat et de vente sur actions individuelles, ou marchés non réglementés où les transactions sont bilatérales) et les « linéarité » de la fonction de paiement. Par exemple, les contrats à terme sont « linéaires », alors que les options ne le sont pas (voir la figure).
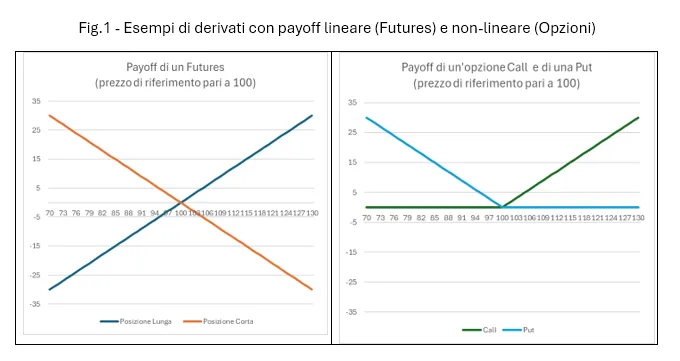
Restant à un niveau de généralité maximale, je Contrats à terme sont des contrats dans lesquels les deux parties s'engagent à acheter (la partie dite « longue ») et à vendre (la partie « courte »), à une date ultérieure et à un prix prédéterminé, une certaine quantité de l'actif sous-jacent (matières premières, indices boursiers, obligations d’État…). Si à une date ultérieure le prix du sous-jacent est supérieur au prix établi, la partie longue gagne et la partie courte perd. Et vice versa, si le prix du sous-jacent est inférieur. Aucune des parties n'a le droit de résilier le contrat, à moins qu'elles ne trouvent un autre opérateur disposé à prendre le relais. En d'autres termes, il s'agit de opérations de trading « à terme », qui diffèrent des "spot" par le seul fait de différer la livraison du sous-jacent dans le temps. Leur utilisation est donc de couverture, Mais aussi investissement ou spéculation. Une compagnie aérienne qui ne veut pas courir le risque que les revenus des billets de voyage vendus aujourd'hui ne couvrent pas le coût du carburant lorsqu'elle devra transporter des passagers en août peut se prémunir contre le risque d'augmentation des prix en achetant un les contrats à terme sur le pétrole aujourd'hui, avec livraison en septembre (date typique du cycle trimestriel des contrats à terme). De même, un investisseur qui souhaite diversifiez votre portefeuille en achetant de l'or, vous pouvez acheter un fonds qui, à son tour, investit dans des contrats à terme sur l’or, bénéficiant ainsi d’une exposition complète aux mouvements du prix de l’or sans avoir à supporter les coûts énormes liés à la gestion de l’or « physique ».
Dans le cas de Options d'Contrairement aux contrats à terme, une partie a le droit mais pas l’obligation d’exercer l’option. Dans une option d’achat, l’acheteur a le droit mais non l’obligation d’acheter au prix fixé. Ainsi, si le prix final du sous-jacent est inférieur au prix établi (également appelé prix d’exercice), l’option d’achat n’est pas exercée. Dans une option de vente, c'est l'inverse qui se produit : l'acheteur a le droit mais pas l'obligation de vendre au prix préétabli. Par conséquent, si le prix devait être supérieur à grève, le put n'est pas exercé. Bien évidemment, en échange de ce droit, l'acheteur devra payer, au moment de la signature du contrat, une somme récompense du vendeur. Même avec les options, l’objectif peut être à la fois de couverture et spéculatif. Si par exemple vous craignez que Wall Street subisse une forte correction, vous pouvez acheter une option de vente sur l’indice S&P500. De cette manière, votre portefeuille est immunisé, en tout ou partie, contre le risque d'effondrement et la prime payée équivaut à une sorte de prime d'assurance. Si toutefois vous souhaitez vous exposer à d’éventuelles augmentations, mais que vous ne disposez pas du capital nécessaire pour le faire et que vous souhaitez limiter la perte potentielle à la prime payée, vous pouvez acheter une option d’achat.
Les échange ils sont relativement plus complexes car ils impliquent l’échange de deux flux de trésorerie futurs, dont au moins un est incertain, à une série de dates préétablies. L'exemple typique est celui d'un swap fixe-variable. Si vous souhaitez transformer une hypothèque à taux variable (10 ans par exemple) en une hypothèque à taux fixe (10 ans également), vous pouvez conclure un swap dans lequel vous recevez de la contrepartie, aux dates de paiement de l'échéance du hypothécaire, le taux variable en vigueur de temps à autre et en échange un taux fixe est payé à la contrepartie (égal au taux « swap » à 10 ans en vigueur sur le marché à la date de stipulation du contrat de swap).
En passant du niveau général à celui des pratiques de marché, il faut souligner qu'il existe d'innombrables sous-catégories permettant de distinguer les dérivés « exotiques » de ceux "Normal", les dérivés dont le gain dépend du chemin (c'est-à-dire qu'il dépend de la performance du sous-jacent pendant toute la durée du contrat) de ceux dont le gain est plutôt déterminé par la valeur du sous-jacent à l'échéance, et donc sur. La complexité est telle que pour une minorité seulement de produits dérivés, il existe des formules fermées pour évaluer leur prix (la fameuse équation de Black-Scholes et ses nombreuses variantes), tandis que pour le reste, des simulations de « Monte Carlo » sont utilisées. Autrement dit, des milliers de scénarios alternatifs possibles pour la performance du sous-jacent sont simulés et, sur la base des résultats obtenus, la valeur actuelle du dérivé est déduite.
Produits dérivés, voici quelques exemples pratiques
Mais au-delà de la complexité informatique du problème de valorisation, ce qu’il est important de comprendre est que les dérivés dont les gains ne sont pas linéaires nécessitent d’attribuer un prix à une nouvelle variable : la volatilité du sous-jacent. En fait, un changement de volatilité affecte les deux parties impliquées de manière asymétrique. Pour donner un exemple, considérons l'option d'achat illustrée dans Figure 1 et supposons que le prix du sous-jacent puisse être égal soit à 120 euros (probabilité de 50%) soit à 80 euros (50%) à l'échéance. La valeur du call serait dans ce cas égale à 10 euros, soit 20 euros multipliés par 50% (en effet, si le prix du sous-jacent est égal à 80, le call ne serait pas exercé). Si la volatilité est plus élevée et que le sous-jacent à l'échéance peut être égal à 130 ou 70, la valeur du call devient 15 euros. En revanche, dans le cas d'un contrat à terme, étant donné que l'effet est symétrique sur les deux contreparties, le prix est indifférent aux variations de volatilité.
Cette différence a donné naissance à tout un nouvelle série d'instruments financiers et des indicateurs, qui déduisent du prix des options le degré d'incertitude perçu par le marché. Le fameux VIX, souvent appelé par les journalistes indice de la peur, n'est rien d'autre qu'une mesure de la volatilité utilisée de temps à autre par les opérateurs de marché pour évaluer les options sur l'indice S&P500.
D'autre part, les produits dérivés naissent de la nécessité de gérer le risque inhérent à l'inadéquation temporelle qui peut exister entre les « actifs » et les « passifs » d'une personne. LE contrats à terme sur matières premières agricoles ils ont été créés à la fin du XIXe siècle justement pour permettre aux producteurs de gérer le risque de variations excessives des prix entre le moment des semis et celui de la récolte. Le swaps de change ils sont nés à la suite du chaos monétaire provoqué par la fin de Bretton Woods pour gérer le risque posé par l’adoption généralisée d’un régime de change flexible. Les mêmes dérivés de crédit, malgré la terrible réputation acquise lors de la grande crise de 2008, ont été créés pour répondre à un besoin motivé de formes plus modernes et plus flexibles de gestion du risque de défaut imposé par le phénomène alors naissant de désintermédiation bancaire dans le financement des entreprises. l'économie.
Dès le début, la théorie économique a compris qu'un marché de produits dérivés a également besoin composante « spéculative ». S'il n'existait pas d'opérateurs qui achètent et vendent des produits dérivés dans le seul but de tirer profit des mouvements de prix ou d'arbitrer les écarts entre les marchés dérivés et les marchés sous-jacents, il n'y aurait pas un degré de liquidité suffisant pour pouvoir remplir leur fonction première, qui est c'est précisément cela d'accompagner les « vrais » opérateurs dans la gestion des risques. Mais tout aussi rapidement, on a compris le danger pour l'opérateur individuel et pour le marché dans son ensemble d'une utilisation excessive des produits dérivés à des fins spéculatives.
Produits dérivés, quelle est la caractéristique « assurance » du coût minimum
Nous avons en effet omis une autre caractéristique des produits dérivés, qui est d'une importance fondamentale pour qu'ils puissent remplir leur fonction première de couverture des risques. Le principe selon lequel les produits dérivés sont structurés et valorisés est en effet ce que l'on pourrait définir "assurance" de coût minimum. Si l'une des parties dispose d'un droit contractuel qui, sur la base de l'évolution probabiliste des événements, conduit à un bénéfice attendu positif, l'autre partie recevra une récompense correspondante. Cela se produit dans les options, comme nous l'avons vu dans les exemples simples ci-dessus, où la partie qui a le droit, mais non l'obligation, d'exercer se trouve dans une situation avantageuse et doit donc payer à la contrepartie une prime égale à l'avantage attendu. L'utilisation du terme récompense ce n'est pas un hasard : c'est exactement ce qui se passe dans un contrat d'assurance automobile, où le propriétaire de la voiture verse à la compagnie d'assurance une somme d'argent qui dépend de la probabilité de subir un dommage et du coût présumé de réparation du dommage.
Dans le cas de produits dérivés pour lesquels aucune des contreparties ne bénéficie d'un avantage contractuellement préétabli, il s'agit pari pur et le la prime est nulle. Ensuite, en fonction de l’évolution ultérieure des événements, nous verrons qui gagne ou qui perd. C'est le cas des contrats à terme ou des swaps, où le seul paiement initial est ce qu'on appelle la « marge », une somme déposée pour garantir la solvabilité des engagements implicitement assumés par les deux parties et qui évolue pendant la durée du contrat en fonction de les pertes ou gains implicites dans l’évolution de la variable sous-jacente. Le terme appel de marge, titre d'un film récent sur la grande crise de 2008, fait référence à la demande administrative adressée à la partie perdante d'augmenter la marge de garantie au cas où le marché évoluerait à l'encontre de la position prise. Mais, à l’exception de la marge initiale, l’effet de levier que les produits dérivés offrent à un spéculateur potentiel est presque infini.
On comprend donc mieux pourquoi les autorités de régulation accordent une attention particulière à l'exubérance avec laquelle les opérateurs, particuliers ou professionnels, utilisent les produits dérivés. Si le danger pour l'investisseur individuel qui spécule sur les produits dérivés a été prouvé par le grand mathématicien néerlandais Christiaan Huygens déjà en 1657 dans son De ratiociniis in ludo aleae, le danger pour l'équilibre systémique des marchés financiers est démontré empiriquement par les innombrables crises provoquées par l'utilisation imprudente du levier financier. Il n'est donc pas surprenant que, sur la base de l'expérience accumulée, ils aient été inclus dans toutes les législations avancées. des protections pour défendre les investisseurs moins avertis, rendant ainsi inaccessibles aux non-professionnels non seulement les produits dérivés « purs », mais aussi les produits « structurés » (généralement des obligations), dont le gain dépend de manière aléatoire de la réalisation de certaines conditions.
S’ensuit-il que les produits dérivés n’ont pas leur place dans la gestion tactique d’un portefeuille, même de détail ? La réponse est négative, mais avec quelques précisions. Tout d’abord, vous devez considérer le but de l’utilisation. Par exemple, si l'objectif est se diversifier dans des classes d’actifs autrement inaccessibles (on a vu l'exemple de l'or), on peut acheter des produits qui répliquent une position longue sur ces classes d'actifs via des produits dérivés (futures, principalement). Un autre exemple typique est ce qui pourrait survenir dans la gestion d'un portefeuille d'investissement à long terme, lorsque, en raison d'événements extrêmes, vous souhaitez modifier temporairement le profil de risque. en achetant un ETF à effet de levier négatif. Il s'agit de fonds qui, grâce à l'utilisation de produits dérivés (swaps ou futures), parviennent à répliquer la performance de l'indice boursier sous-jacent mais avec un signe inverse. L'important est de se rappeler que les produits dérivés sont chers, surtout s'ils sont mis en œuvre par des fonds sans expiration (en raison du refinancement des positions), et que... le marché est comme la démocratie : un mécanisme imparfait, mais jusqu'à présent aucune alternative n'a été trouvée. se sont avérés capables de traiter les informations plus efficacement.
En d'autres termes, vous devez toujours garder à l'esprit qu'un excès de confiance selon nos opinions, c'est le chemin sûr vers la ruine. Et donc il vaut mieux se donner un objectif stop-loss, n'exagérez pas en matière de couverture des risques et soyez toujours conscient que "le marché a tort" c'est l'épitaphe qui orne les pierres tombales d'innombrables générations d'investisseurs.