„Wussten Sie das Gibt Nashorn gute Milch?». Die Frage des Schiffbrüchigen Orlando (ironischer und unverschämter Chronist in Fellinis Meisterwerk Und das Schiff fährt) hilft, die endgültigen Auswirkungen des Massiven und Kontinuierlichen zu erzählen öffentliche Interventionen (einschließlich derjenigen der Zentralbanken) zur Stützung der Wirtschaft. Der Bestienstaat, wie ihn liberale Extremisten sehen, sollte so wenig wie möglich tun. Und auch bei dieser Gelegenheit sollten wir die Wirtschaft sich selbst reparieren lassen, denn wir kaufen nur Zeit auf Kosten künftiger Generationen.
Die Wirtschaft sagt uns das jedoch, wie Orlando die Milch des Tierstaates ist gut. Er sagt uns dies durch den Trend der Wirtschaftsindikatoren. Die Industrieproduktion nimmt zu überall in schnellem Tempo. Wie aus dem hohen Niveau der Output-Komponente der PMI-Umfrage ersichtlich ist. Sie sind in Führung Deutschland, USA und, hör-hör, Italien.
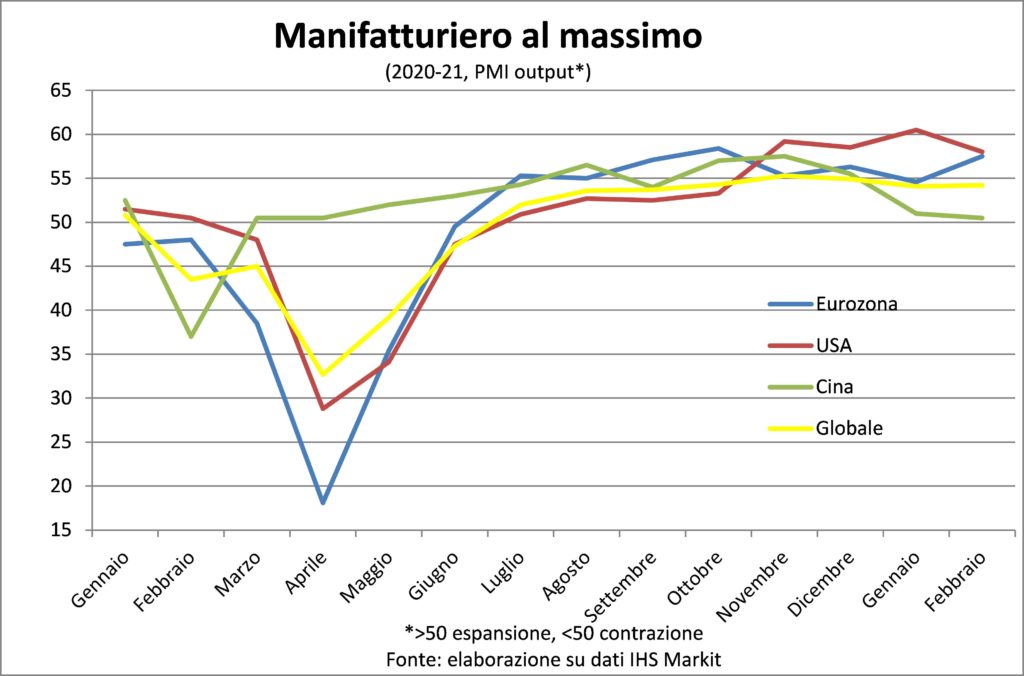
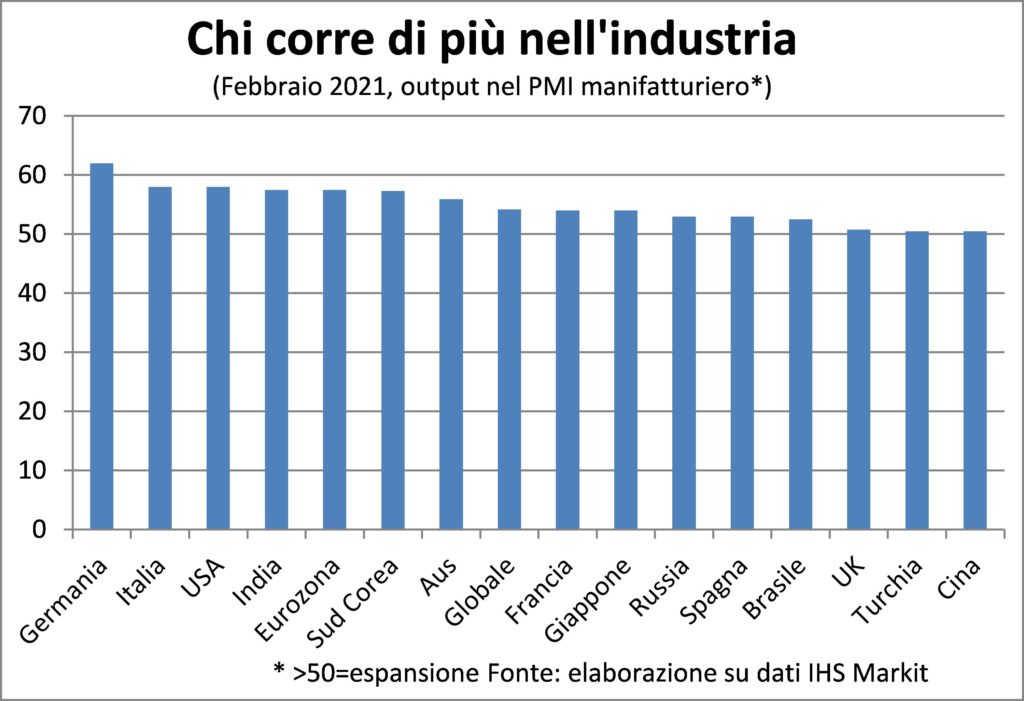
Unter den großen Industrieländern nur in China fiel und signalisierte offenbar eine Verlangsamung. Aber es muss daran erinnert werden, dass dort der PMI des verarbeitenden Gewerbes knapp über 50 lag, selbst als die Branche um 15 % wuchs – Tendenz steigend. Denn es ist ein qualitativer Indikator, der signalisiert, wie es im Vergleich zu früher läuft. Und wenn sich die chinesische Wirtschaft jetzt etwas vom Tempo der zweiten Jahreshälfte 2020 verlangsamt, wären wir dankbar, sowohl weil es immer noch einen großen Beitrag zum globalen Wachstum leisten würde, als auch weil es den Druck auf die Nachfrage und die ohnehin schon sehr verringern würde hohe Rohstoffpreise.
Die Steigerung der Industrieproduktion es wird sowohl vom privaten Verbrauch als auch von den Investitionen gezogen von Unternehmen. Die ersten haben Obtorto Hals, ausgewählt, um ein wenig von dem vielen Geld zu verwenden, das sie sparen beim Kauf von materiellen Gütern, angepasst an das häusliche Leben, in das sie durch die Einschränkungen des sozialen Lebens gezwungen werden. In den USA lag der Warenkonsum im Januar 10 % über dem Vorpandemieniveau.
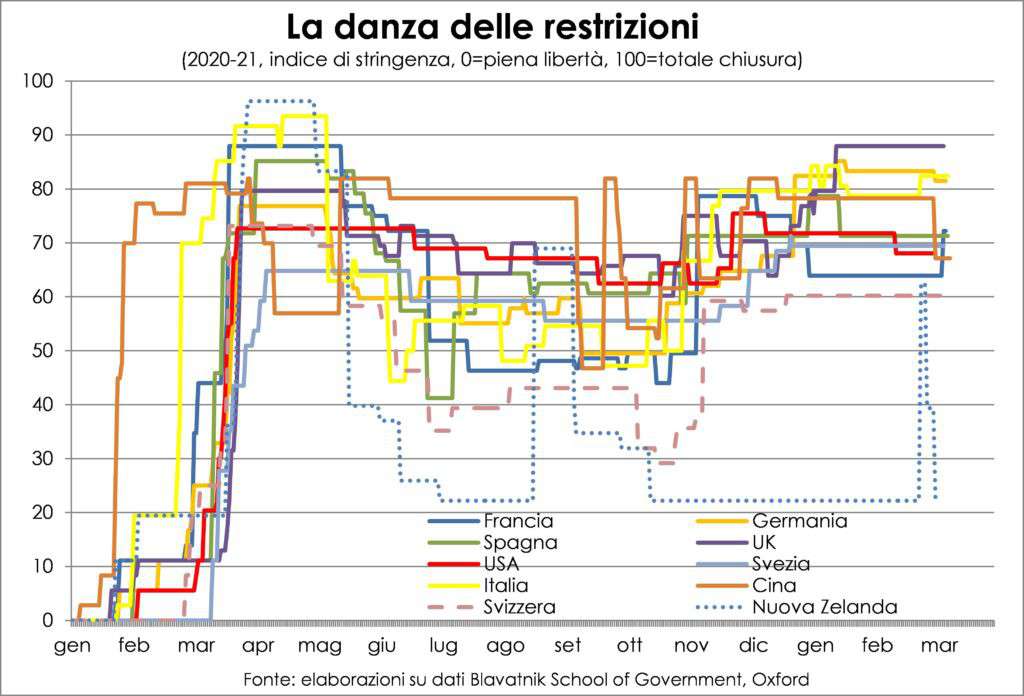
Die Beschränkungen werden fortgesetzt, in einem anstrengenden makabren Tanz von Erweichung und Verhärtung, bis zur warmen Jahreszeit auf der Nordhalbkugel, wo 90% der Weltbevölkerung leben. Mit der Hitze, wir haben es auch 2020 gesehen, schmilzt das Virus und überlebt weniger lange.
Unternehmen gesehen haben Gewinnmargen unverändert, gerade dank öffentlicher Eingriffe, und sind angespornt, das Kapital an neue digitale Technologien und die durch die Pandemie beschleunigte Transformation der Ausgaben- und Produktionsweisen anzupassen.
Über die erzwungenes Sparen: Bloomberg hat berechnet, dass es auf der Welt 2.900 Milliarden Dollar (2.400 Milliarden Euro) an nicht ausgegebenen Einnahmen gibt, die über dem liegen, was sie in normalen Zeiten gehabt hätte, das 1,3-fache des italienischen BIP. Etwa die Hälfte befindet sich in den USA (7,2 % des US-BIP), ein Sechstel in China (2,7 %) und ebenso viele in den vier großen Volkswirtschaften des Euroraums (4,9 % gewichteter Durchschnitt). Dies sind Einsparungen, die steigen werden, weil es mehr Monate des Lebens mit Schwierigkeiten geben wird und weil andere öffentliche Hilfen eintreffen werden.
Impfstoffe, die frei von Beschränkungen sind und diese Einsparungen ausgeben sie werden die Nachfrage in der zweiten Jahreshälfte ankurbeln. Und aus dem Ozeandampfer wird ein Tragflügelboot. Das ist zumindest die Hoffnung und an den Finanzmärkten die Wette. Wird diese höhere Nachfrage zu höheren Preisen oder einer höheren Produktion führen?
Dilemma, dessen Antwort Konsequenzen hat der Wirtschafts- und Finanzpolitik. Aber auch für die Existenz von Menschen. Wenn alles oder fast alles in Produktion geht, dann können die außerordentlichen Haushalts- und Geldmaßnahmen langsam und ohne Eile zurückgenommen werden. Wenn sie in die Kurse gehen, besteht das Risiko, dass die Zinsen (wie sie es tun) mit starken Aktienmarktkorrekturen und dem Risiko eines neuen rezessiven Stolpersteins steigen werden.
Der anekdotische und statistische Eindruck ist einerseits, dass Unternehmen die Margen nicht erhöhen müssen. Und andererseits Sie spielen nicht wie ein Jo-Jo mit Preisen, weil es Glaubwürdigkeit und Vertrauenswürdigkeit untergräbt. In Zeiten so vieler Veränderungen kann Imageverlust fatal sein.
Darüber hinaus wird die neue und erhöhte Nachfrage gehen hin zu Sektoren, die heute über eine große ungenutzte Produktionskapazität verfügen: Gastronomie- und Fremdenverkehrsdienste, Shows, Einzelhandel, Bekleidungswaren, Reisen (auch mit dem Auto), Miethäuser. Und wo es viel Konkurrenz geben wird, um diese Nachfrage anzuziehen. Dass es sich nach und nach erholt, weil die Beschränkungen nach und nach gelockert werden. Denn noch ist nicht bekannt, ob zukünftige Varianten des Virus die Immunabwehr von Impfstoffen reduzieren werden. Während die derzeitige außergewöhnliche Nachfrage nach Konsumgütern, die in den fortgeschrittenen Ländern hauptsächlich als Ersatz dient, nachlassen wird.
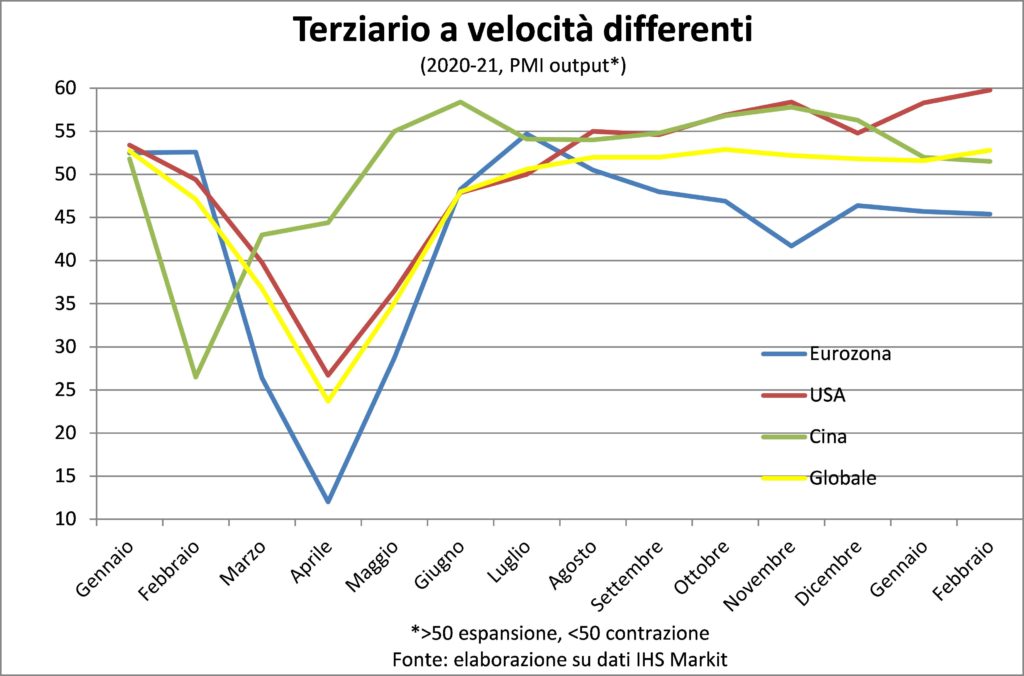
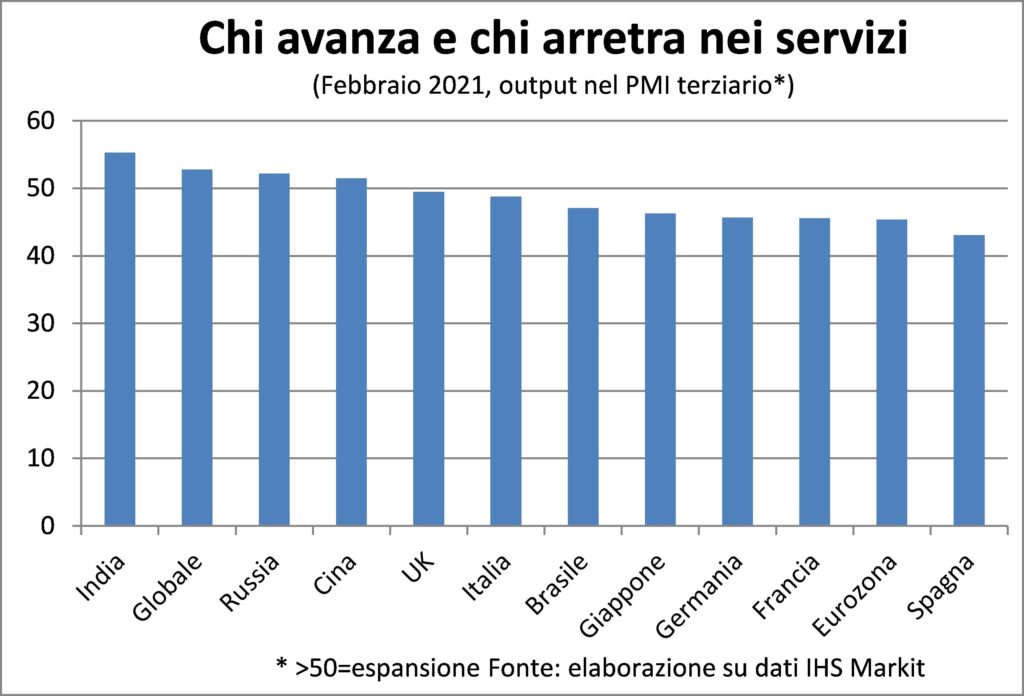
Apropos tertiärer Sektor: Der relative PMI bietet ein anderes und ungleicheres Bild als das verarbeitende Gewerbe. Die Wachstumsraten sind sehr unterschiedlich. Maximum in den USA und Minimum in der Eurozone, wobei sich China erneut zurückhält. Bei letzterem ist der Februar-Wert zudem durch Saisonbereinigungsprobleme getrübt: Als Monat des Mondneujahrs ist ein normaler Aktivitätszuwachs eingepreist, der allerdings in den letzten beiden Jahren durch Restriktionen gering gehalten wurde, so dass die Saisonabhängigkeitskoeffizienten lassen sie niedriger erscheinen, als sie im Vergleich zum Januar sind.
Im Allgemeinen sagen die Kommentare das Die neuen Schließungen hatten keine Auswirkungen auf die Dienstleistungen die verheerenden Auswirkungen der ersteren. Aber lassen Sie uns bedenken, dass die Erholung im Sommer für viele Sektoren die Aktivität auf die Hälfte des Niveaus vor der Pandemie zurückgebracht hatte. Bei anderen noch schlimmer. Der Rückgang geht also von bereits niedrigen Werten aus.
Glaube an die Genesung eher als in Inflation ist es viel weniger anspruchsvoll als der Glaube an den Herrn (ein Vergleich, der nicht frevelhaft klingt, sondern im Gegenteil voller Bewunderung für das nicht nur geistliche Engagement der Gläubigen ist). Blaise Pascal lud uns ein, diesen Glauben als bequeme Wette zu betrachten, weil höchstens nichts verloren ist, sondern das ewige Leben (im Jenseits) gewonnen werden kann.
Lassen Sie uns in der Zwischenzeit die Milch des Nashornstaates genießen und wählerische Nasen vermeiden.