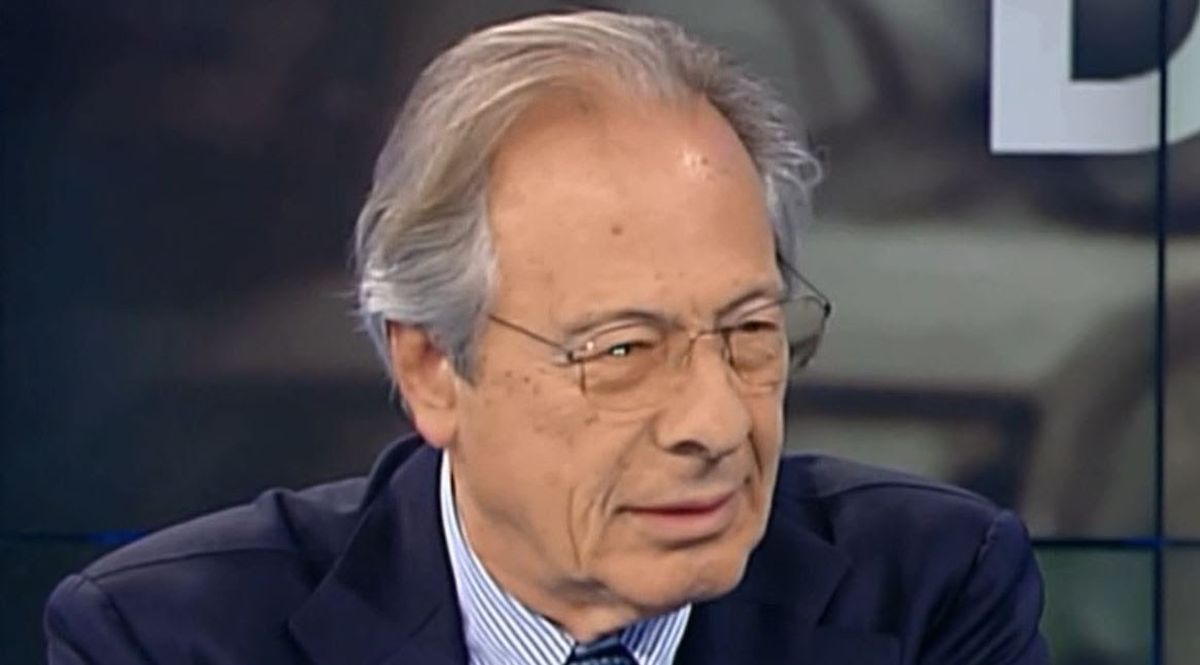
Giovanni Tria , ehemaliger Wirtschaftsminister und emeritierter Professor an der Universität Tor Vergata, veröffentlichte kürzlich zusammen mit Professor Angelo Federico Arcelli eine große Studie mit dem Titel Ein neues Bretton Woods für eine neue Welt, erschienen in einem amerikanischen Verlag. Die beiden Professoren, ausgehend von der Es haben sich offensichtliche Risse im Währungssystem aufgetan Das in der Nachkriegszeit entstandene System forderte die wichtigsten Länder, insbesondere die westlichen, auf, vor dem Ausbruch der Krise einzugreifen und ein neues internationales Währungssystem ins Leben zu rufen, das den Handel unterstützen und einen sicheren Hafen für die Ersparnisse der Bürger darstellen kann.
Doch dann kam es Trumpf die auf grobe und hastige Weise dazu geführt hat, dass Dollarfrage, zeigt seine Schwäche und schreckt teilweise internationale Investoren ab die bis vor wenigen Monaten die amerikanische Währung als sicheren Hafen betrachteten, da sie von einer starken Wirtschaft, einer Militärmacht und einer liberalen und freihandelsorientierten Politik gestützt wurde (wenn auch mit einigen bemerkenswerten Ausnahmen in den letzten Jahren). An diesem Punkt Wir haben Tria gefragt: Was könnte passieren?
Herr Professor Tria, ist das Vertrauen in die amerikanische Währung ernsthaft erschüttert?
Trumps Schritte haben auf den Märkten ernsthafte Zweifel an der Zahlungsfähigkeit der US-Schulden gesät. Das Vertrauen, das dem Dollar 80 Jahre lang eine hegemoniale Rolle als Währung im internationalen Handel und damit in den Zentralbanken aller Länder ermöglicht hat, wurde in Frage gestellt. Dies war zweifellos ein Privileg, denn der Zufluss von Ersparnissen aus aller Welt ermöglichte die Finanzierung der US-Staatsschulden zu relativ niedrigen Zinsen, während die Defizite der amerikanischen Handelsbilanz durch die Anhäufung von Dollarreserven bei den Zentralbanken der Überschussländer finanziert wurden. Jeder wusste, dass das System nicht ewig halten konnte, aber solange es lief, hatte niemand Interesse daran, sich an einen Tisch zu setzen und über ein anderes System nachzudenken.
Trump geht jedoch von einer anderen Einschätzung der Rolle des Dollars als Reservewährung aus. Seiner Ansicht nach hat die Nachfrage nach Dollar den Preis der amerikanischen Währung hochgehalten und damit die Wettbewerbsfähigkeit der US-Produktion gemindert. In vielen klassischen Sektoren wie der Stahl- und Automobilindustrie ist die Wettbewerbsfähigkeit sogar geschwächt, was Importe begünstigt.
„Das stimmt, die Theorie eines seiner Wirtschaftsberater, Stephen Miran, hebt die Nachteile einer Reservewährung hervor. Diese bestehen im Wesentlichen darin, dass der Dollar seiner Meinung nach ständig überbewertet ist, was den US-Exporten nicht nur in alte Industrieländer wie Europa, sondern auch nach China und andere Länder Südostasiens schadet. Gemäß dem sogenannten Mar-a-Lago-Abkommen, das die amerikanische Strategie zur Behebung dieses Nachteils darstellt, sollte der Dollar daher abgewertet werden (und es ist kein Zufall, dass die US-Währung in den ersten sechs Monaten dieses Jahres durchschnittlich um 10 % und gegenüber dem Euro um fast 13 % gefallen ist). Und diese Abwertung sollte dadurch erreicht werden, dass die Zentralbanken der verschiedenen Länder zum Verkauf kurzfristiger, auf Dollar lautender Wertpapiere veranlasst werden, sie aber irgendwie zum Kauf von Wertpapieren mit dreißigjähriger oder sogar unbefristeter Laufzeit gezwungen werden, um die Staatsverschuldung, die etwa 120 % des BIP entspricht, weiterhin zu finanzieren.“
Kurz gesagt: eine echte Schuldenkonsolidierung für die Gläubiger, also für alle Länder mit hohen Dollarbeträgen. Und wie könnten Sie diese Länder zu einer solchen Maßnahme bewegen?
Hier kommt die Politik der Zölle ins Spiel, oder die Drohung, sie in sehr hohem Maße zu erheben. Dies löst Verhandlungen aus, die sicherlich auch wirtschaftlicher Natur sind, denn Trump glaubt, mit den Zöllen viel Geld verdienen zu können, um die Löcher in den amerikanischen Finanzen zu stopfen, die aufgrund des vom Senat verabschiedeten Haushalts ebenfalls größer werden und die sein ehemaliger Freund Musk für Wahnsinn hält. Aber es ist vor allem politisch, so sehr, dass Trump selbst irgendwann Fragen der Einwanderungskontrolle oder des Drogenhandels auf den Tisch brachte. Und dann ist da noch der militärische Aspekt, denn die neue US-Regierung hat laut und deutlich erklärt, dass der amerikanische Schutz nicht mehr kostenlos ist und dass diejenigen, die ihn wollen, dafür bezahlen müssen. Natürlich betrifft dies Europa und teilweise Japan und Südkorea, aber auch die Philippinen, Australien... Aber dieses Argument betrifft China nicht, das tatsächlich hart mit den Zöllen umgegangen ist und größere Probleme bisher vermieden hat.“
Das grundlegende Problem ist daher die Tragfähigkeit der US-Verschuldung, die weiter wachsen soll. Laut Trump gibt es eine Politik, die den USA aus diesem Engpass helfen könnte, ohne die Kaufkraft der amerikanischen Bürger, d. h. ihr Wohlergehen und ihren hohen Konsum, zu beeinträchtigen. Sie könnte den Weg für ein neues goldenes Zeitalter ebnen, das auf einem gewissen Isolationismus auf dem amerikanischen Kontinent basiert und Teile des Imperiums, insbesondere Europa, außen vor lässt. Möglicherweise strebt man eine Einigung mit den anderen Imperien, dem russischen und dem chinesischen, an.
Ich kehre gerade aus China zurück, wo ich ein Klima des Bewusstseins für die Notwendigkeit tiefgreifender Veränderungen vorgefunden habe. Dort bereitet man sich darauf vor, den Renminbi zur internationalen Währung zu machen. Die Einführung der Konvertibilität der chinesischen Währung, die Liberalisierung des Kapitalverkehrs und ein Bankensystem mit klaren und transparenten Regeln erfordern einige Fortschritte. Einige chinesische Ökonomen sind der Ansicht, dass ihr Land eine Aufwertung des Renminbi um 20–25 % verkraften könnte, um die starken Exportüberschüsse auszugleichen. Dies wäre ein Schritt, um eine den freien internationalen Handel verzerrende Zollpolitik zu vermeiden. Dann würden die chinesischen Investitionen in den USA zunehmen.
Hat Europa die Herausforderung verstanden, die von den USA ausgeht? Und könnte der Euro eine gute Chance haben, zumindest einen Teil der Rolle des Dollars zu übernehmen?
Die EU tut sich schwer, sich auf die Strategien zu einigen, die angesichts langfristiger Probleme verfolgt werden sollen. Ehrlich gesagt scheint es mir, dass nicht jeder das Ausmaß der Veränderungen, die von den USA, aber auch von den Kriegen an ihren Grenzen und von der Existenz Chinas ausgehen, das in bestimmten Sektoren die Schlüssel zu neuen Technologien besitzt, vollständig verstanden hat. Europa selbst, reich, aber keine Großmacht, könnte ein allgemeines Abkommen mit den USA und China fördern, um ein neues internationales Währungs- und Wirtschaftssystem zu schaffen und die über die Jahre im Bretton-Woods-System angehäuften Ungleichgewichte zu beseitigen. Dies würde jedoch einen Vertrauensvorschuss der europäischen Staats- und Regierungschefs erfordern. Was die Rolle des Euro betrifft, so könnte er, sicherlich im Rahmen einer Neubelebung der politischen und wirtschaftlichen Rolle der EU, sein Gewicht auf dem internationalen Markt ausbauen, das seit vielen Jahren bei 20 % feststeckt. Und warum? Weil es keinen einheitlichen Finanzmarkt, kein Bankensystem mit einheitlichen Regeln und kein europäisches Finanzministerium gibt, das sichere Vermögenswerte emittieren sollte, um Anleger zu ermutigen, Reserven in Euro zu halten. Kurz gesagt, wir haben noch viel zu tun. Es wäre Es ist schade, auch diese Gelegenheit zu verpassen.“
Eine weitere Frage zu einem Thema, das ich etwas merkwürdig finde: Warum hat Trump den digitalen Dollar verboten, obwohl er eine klare Präferenz für Kryptowährungen und insbesondere Stable Coins zum Ausdruck gebracht hat – also Währungen mit einem sicheren Basiswert, der hauptsächlich aus Dollar-Wertpapieren besteht? Nur persönliche Interessen, wie die Böswilligen behaupten?
Ich werde mich nicht auf geschäftliche Angelegenheiten einlassen, von denen ich keine Ahnung habe. Was ich sagen kann, ist, dass auf diese Weise laut Trump ein neuer Kanal zur Finanzierung amerikanischer Schulden geschaffen würde, da große Unternehmen stabile Münzen ausgeben und US-Staatsanleihen kaufen könnten.
Wir werden sehen, ob Trumps Wagnis tatsächlich funktioniert. Es erscheint etwas zu leichtsinnig, denn einerseits setzt es die amerikanische Realwirtschaft einem Inflationsdruck aus, der das BIP-Wachstum bremsen könnte, andererseits könnte sich der Finanzmarkt vom Dollar und US-Staatsanleihen abwenden. Der Schuldendienst kostet bereits fast 1000 Milliarden Dollar pro Jahr. Und wenn der Rückzug internationaler Investoren Fed-Chef Powell dazu zwingen sollte, die Zinsen nicht nur nicht zu senken, sondern sogar zu erhöhen, was würde dann mit den US-Konten und dem vielgepriesenen „Goldenen Zeitalter“ geschehen?