Echte Indikatoren
„Sie kommen, sie kommen, ab und zu bleiben sie stehen.“ Der Wolken «schwarz wie Krähen» versammeln sich wieder am niedrigen Himmel vonglobale Wirtschaft. Niedrig für die „säkulare Stagnation” schleichend und für die schwarze Schwäne die so sehr aufeinander folgen, dass es fast so aussieht, als seien die Weißen inzwischen zur Ausnahme geworden. Und tatsächlich fügt De André in dem Lied hinzu, dass die schwarzen Wolken „einen bösen Blick zu haben scheinen“.
Der letzte ungünstige Schwan in Farbe ist das Erwachen von immer aktiver Vulkan des jüdisch-palästinensischen Krieges, mit einer Gewalt, die dem grausamen Schrecken der Vernichtungsmethoden an beiden Fronten entspricht. Welche Folgen Es ist verfrüht, die Auswirkungen auf die Weltwirtschaft vorherzusagen, abhängig vom Schicksal der neuen Folge einer Serie, die so lange dauert, dass sie im Fernsehen einen weltweiten Erfolg gehabt hätte. Es drängt die Verbraucher sicherlich nicht dazu, Geld auszugeben, und die Unternehmen nicht dazu, ihre Kapazitäten durch die Injektion weiterer Dosen zu erweitern Gift für Erwartungen was man Unsicherheit nennt.
Vor dem XNUMX. und XNUMX. Oktober befand sich die Weltwirtschaft jedoch in einer Talfahrt wirtschaftliche Stagnation. Auch wenn es lückenhaft ist.
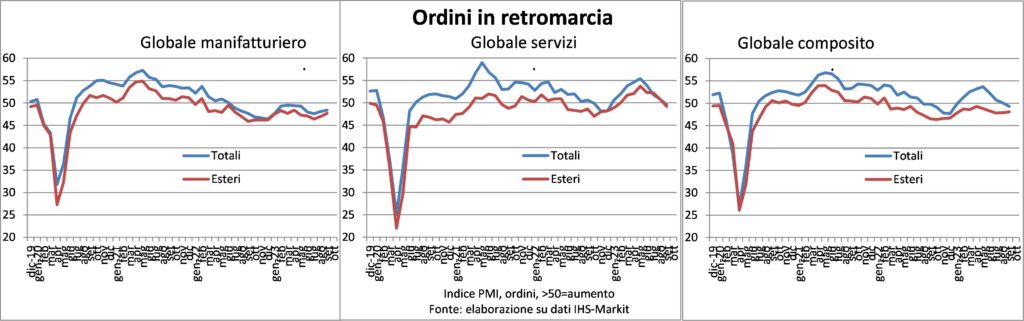
Die Komponente Erstellung der PMI-Umfrage positionierte sich im September als „langsamer Fortschritt, fast im Stillstand“, während die Bestellungen bereits die Schwelle von überschritten haben Kontraktion. Aufträge = zukünftige Produktion.
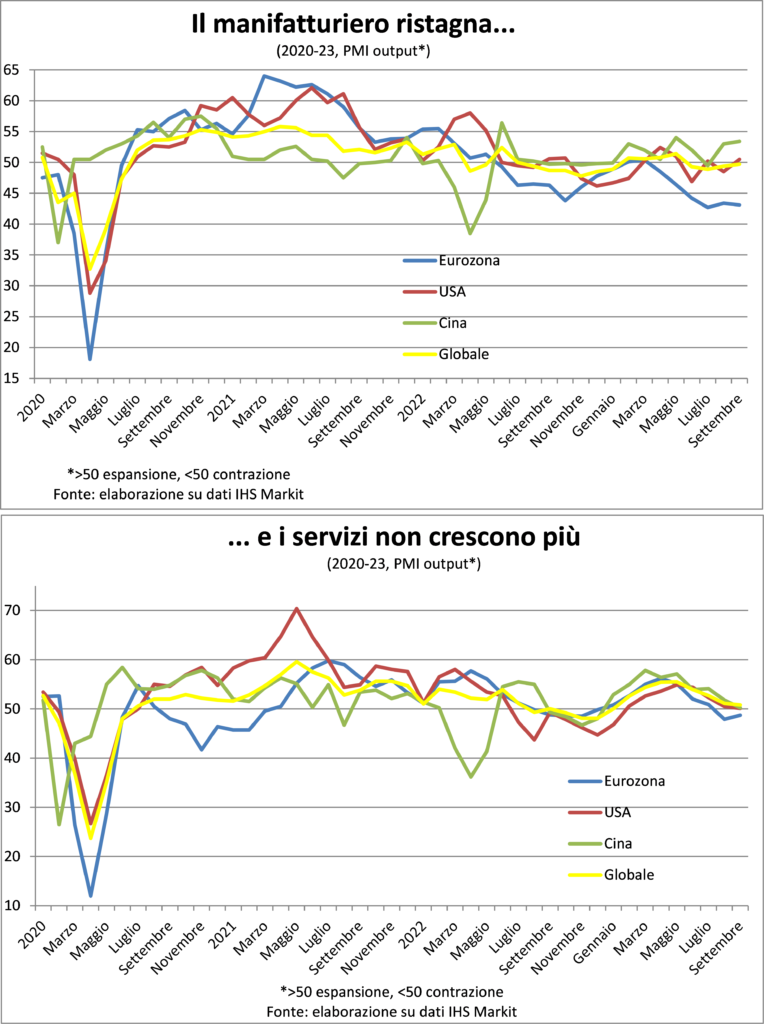
Aufteilung nach Gebieten, das Bild ist überhaupt nicht einheitlich. Der Unterschied in der Dynamik ist im verarbeitenden Gewerbe am größten China in mäßiger Expansion und dieEurozone in einer tiefen Rezession, und die USA stagniert. Während in Tertiär- Das Abgleiten ins Stunting ist so einstimmig, dass es synchron zu sein scheint. Das ist Salz auf der Wunde der Verschlechterung, denn die Schwäche des einen ruft die Schwäche des anderen hervor, in einem Umarmung zwischen lahmen Menschen die zusammengenommen kein gutes Ergebnis ergeben.
In diesem Panorama von Spoon River Anthology il Stellenmarkt stellt einen Lichtblick dar. Ist es nur ein cleveres Caravaggio-Spiel? Oder ein Sicherheitsnetz, auf dem sich die Volkswirtschaften erholen können? Normalerweise ist die Beschäftigung, die vor dem Hintergrund einer starken Konjunkturabschwächung zunimmt, wie das Licht, das daraus entsteht tote Sterne. Den Daten zufolge steigt die Beschäftigung weiter. Im USA mit überraschender Stärke: dieErhöhung der Zahl neuer Positionen Sie hat sich in den letzten drei Monaten auf das Jahr hochgerechnet auf über 2 % beschleunigt, nachdem sie im Juni auf 1,5 % gestiegen ist (entschuldigen Sie, wenn das niedrig ist). Was noch außergewöhnlicher ist, ist, dass Zahl der offenen Stellen (d. h. der Personalbedarf der Unternehmen) ist sehr hoch, ein Zeichen dafür, dass noch viel mehr Arbeitsplätze geschaffen werden. Und das unterstützt Verlangen und Ausgabefähigkeit der Familien: Der Anstieg der Reallöhne „garantiert“ den Treibstoff zur Steigerung des Konsums, der das Rückgrat der amerikanischen Wirtschaft darstellt, aber sein Profil hat sich abgeflacht.
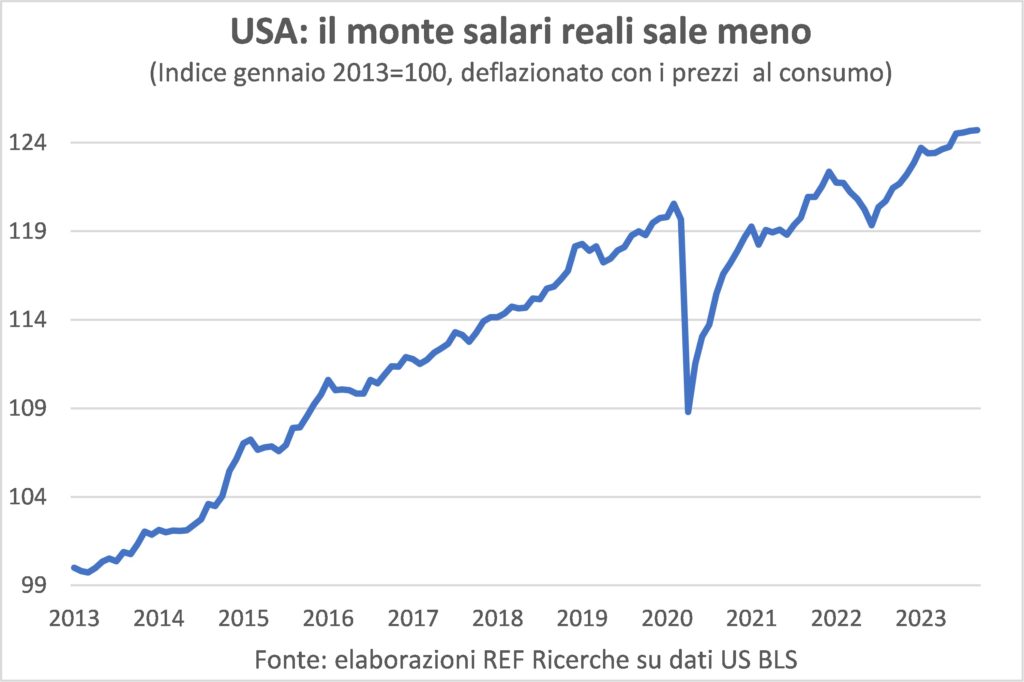
In EuropaWie bereits in früheren Lancetten bemängelt, sind die Statistiken zum Arbeitsmarkt sehr unvollständig. Auf Gebietsebene gibt es die Arbeitslosigkeit Über die Besetzung ist jedoch wenig bekannt. Doch selbst der Prozentsatz der Arbeitslosen, auf das Minimum und ein erneuter Rückgang signalisiert eine starke Nachfrage und ein knappes Angebot an Arbeitskräften. Der Unterschied zu den USA hinsichtlich der Auswirkungen auf die künftige Wirtschaftslage besteht darin, dass dieErosion der Reallöhne Aufgrund des Inflationsschubs war der Anstieg in der EU und im Vereinigten Königreich größer, sodass letzterer in den USA weniger zurückging: 3,3 Prozentpunkte weniger (-3,6 % gegenüber -6,9 %) zwischen dem letzten Quartal 2020 und dem zweiten Quartal 2023. Und das hallt in der nach verschiedene Perspektiven des Konsumwachstums auf beiden Seiten des Atlantiks.
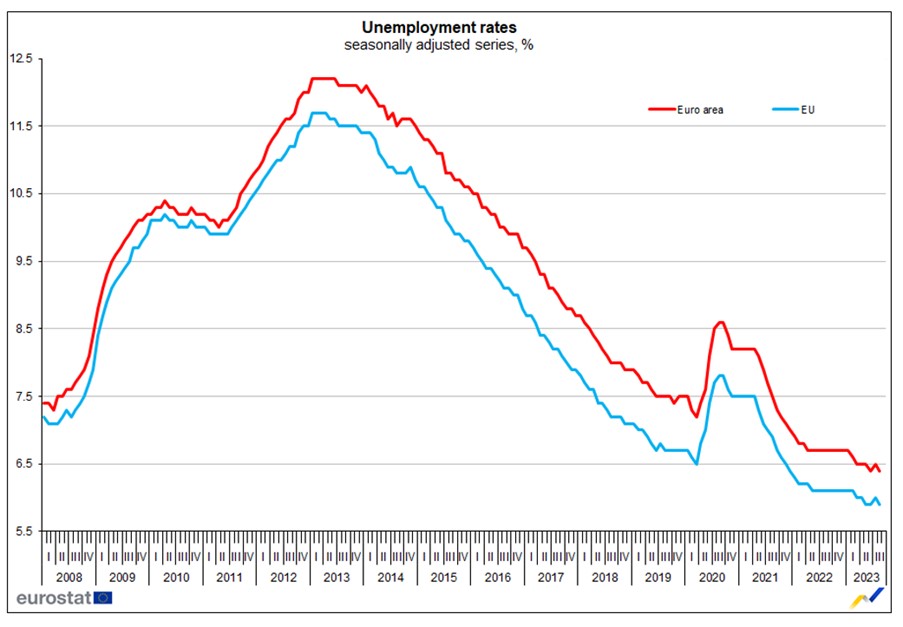
In Italien Die Beschäftigung ist auf einem historischen Höchststand und im Vergleich zum letzten Quartal 2019 vor der Pandemie ist ein Anstieg von zu verzeichnen über eine halbe Million (+2,3 %). Allerdings verlangsamt sich die wirtschaftliche Aktivität und ein Vergleich mit anderen Euro-Ländern zeigt, dass es weniger schlechter abschneidet als Frankreich im tertiären Sektor und Deutschland im verarbeitenden Gewerbe. Aber es ist genau eines Rennen, um zu sehen, wer am wenigsten zurückfällt, und nicht, wer am meisten Fortschritte macht. Die IWF-Prognosen gehen davon aus das italienische BIP +0,7 % in den Jahren 2023 und 2024, d. h. die Rückkehr zum Wachstum ab Vorwahl. Implementieren Sie die PNRR Sie ist der einzige Lebensretter, und wer weiß, ob die Zentralisierung der Entscheidungsbefugnisse durch die Meloni-Regierung eine Hilfe oder ein Hindernis sein wird: Die öffentliche Verwaltungsmaschinerie ist keine effiziente Unternehmensorganisation, weil sie nicht nur die Interessen der Bürger schützen muss Besitzer der Schicht.
Inflation
Der Weg von Rückgang der Inflation Es ähnelt einem Bergaufstieg: Der einfache Teil liegt am weitesten vom Gipfel entfernt und der steile Teil wird auf den letzten, schwierigeren Metern steiler. Das weiß jeder gute Kletterer abgelenkt werden Ab dem Beinahe-Sieg kann es tödlich sein.
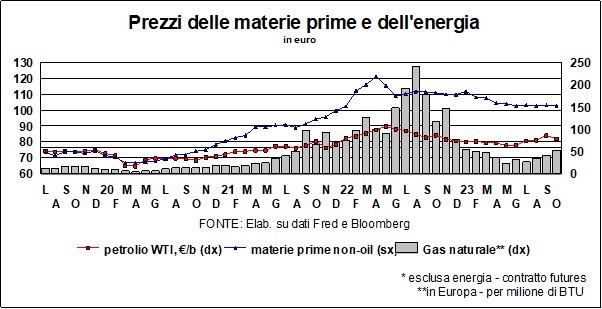
Die Senkung der Temperatur von Verbraucherpreise ist bisher durch den Rückgang schnell und scheinbar schmerzlos verlaufen Preise für viele Rohstoffe, besonders energisch, und vom Lösen von Knoten globale Wertschöpfungsketten.
Doch diese wohltuenden Wirkungen liegen hinter uns. Und tatsächlich gibt es sporadische, aber nicht sehr beruhigende Anzeichen dafür Neue Spannungen an der Front von Gas und Öl, einerseits für die Politik des OPEC+-Kartells und andererseits für Verbraucher, die „grüner“ werden wollen. Aus diesem Grund befürwortet er die Lieferung von Gas von überall her. Ein Streik in einem australischen Bergbauunternehmen reicht also aus, damit die europäische Rechnung wieder steigt. Er hat recht Isabel Schnabel, die einzige Frau mit ernsthaften und hohen Fähigkeiten im EZB-Rat, dass es besser ist, nicht damit zu rechnen, dass es keine weiteren Angebotsschocks geben wird.
Vor allem ist es da Ein Input, der primärer nicht sein könnte, aus Fleisch und Blut, Intelligenz und Leidenschaft, ohne den nichts geht, und der entschlossen ist, die für ihn so günstigen aktuellen Marktbedingungen optimal zu nutzen, auch um etwas Kaufkraft zurückzugewinnen und ein wenig Verteilungsgleichgewicht herzustellen.
Ja, Sir, lassen Sie uns über Seine Majestät sprechen Arbeit. Wessen stündliche Kosten Es bewegt sich auf beiden Seiten des Atlantiks mit Raten, die mit der Rückkehr der Inflation auf die 2 %, die mit Währungsstabilität gleichgesetzt werden, völlig unvereinbar sind. Es hat in diesem Moment keinen Sinn, darüber zu diskutieren, ob dieses Ziel dumm oder auch nur schlecht kalkuliert ist: Die Glaubwürdigkeit des institutionellen Aufbaus, den wir alle als Ursprung der großen Moderation, d. h. des Wirtschaftswachstums bei moderat steigenden Preisen, gepriesen haben, steht auf dem Spiel . Konstruktion basierend auf der Glaubwürdigkeit der Zentralbanken.
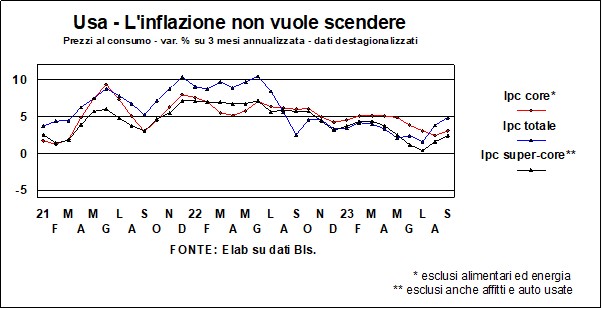
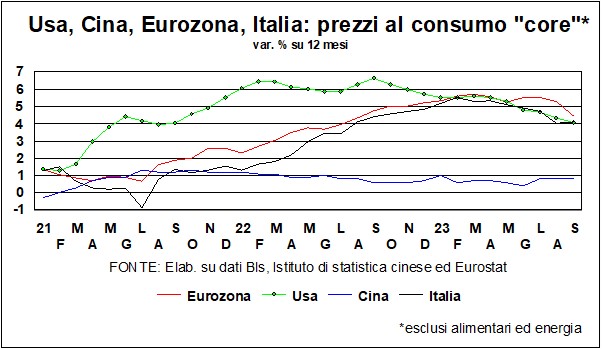
Der Anstieg der Arbeitskosten erklärt, warum die Bewältigung jetzt schwieriger wird neue Fortschritte bei der Inflationsbekämpfung. Deutlich zu sehen ist dies an der US-Wirtschaft, wo die Verbraucherpreise gegen Ende des Sommers überraschend wieder anzogen. Aber das Gleiche wird auch in Europa passieren.
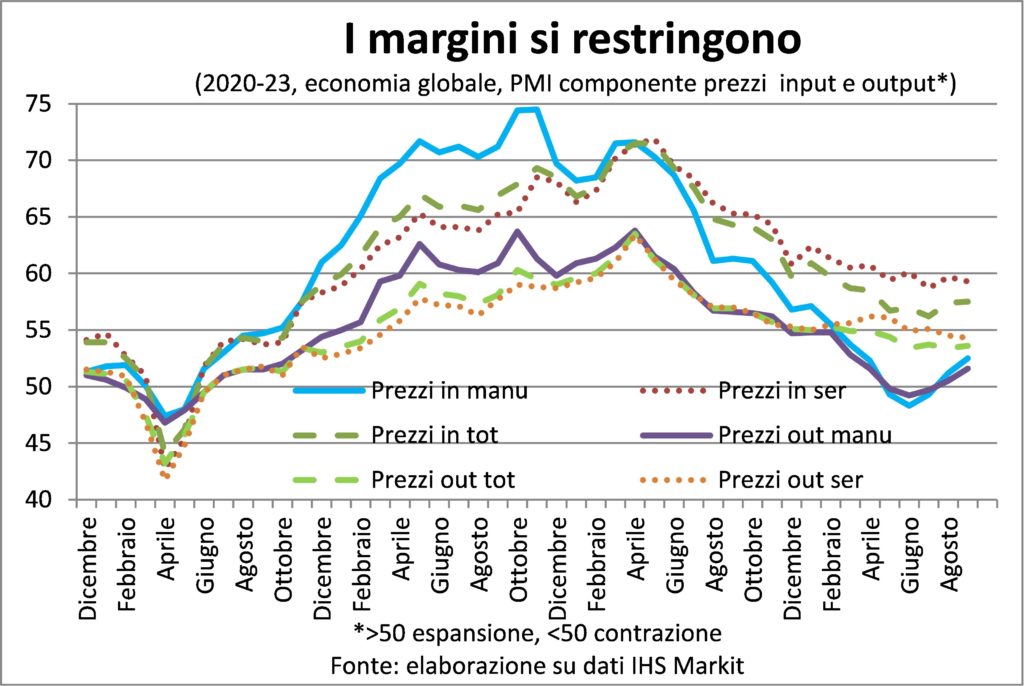
Normalerweise beinhaltet der Desinflationspfad an diesem Punkt die folgende Reihenfolge: Der Anstieg der Tarife führt zu einer Abschwächung der Nachfrage, die Unternehmen versuchen, sie mit Preisnachlässen wiederzubeleben, die Gewinnmargen sinken und es beginnt mit dem Abbau von Arbeitsplätzen, bis sich die Kosten für letztere beruhigen.
Der Prozess hier vereinfacht und bloßgelegt wie der Körper Anatomie-Lektion von Doktor Nicolaes Tulp (Rembrandts Meisterwerk), aber ohne das zu ignorieren Leid und Schwierigkeiten was das mit sich bringt. Und so wie Tulp seinen Kollegen das Sehnenbündel zeigt, das aus dem Arm der Leiche gezogen wurde, weisen wir hier auf eine Passage hin, die vielen entgeht: die Reduzierung der Gewinnmargen. Genau das geschieht jetzt und ist der Vorbote für den Stellenabbau. Tatsächlich steigen die Inputpreise sowohl im verarbeitenden Gewerbe als auch im tertiären Sektor weiterhin sehr schnell an, während die Outputpreise durch den Wunsch der Unternehmen, den Absatz anzukurbeln, in Schach gehalten werden. Und die Kluft in der Dynamik des ersteren und des letzteren hat sich seit Juli vergrößert.
Noch eine Warnung: Die beschreibende Zusammenfassung sollte nicht täuschen. Der Prozess ist lang und es kann einige Monate, wenn nicht sogar Quartale dauern, bis sich die Arbeitskosten abkühlen. Insbesondere unter den gegenwärtigen Bedingungen der Übernachfrage nach Arbeitskräften und des Mangels an Arbeitskräften. Und höhere Löhne zu fordern, die den Kaufkraftrückgang bei den Gehältern aufgrund des vergangenen Anstiegs der Verbraucherpreise ausgleichen, während die Unternehmen ihre Margen dank der starken Nachfrage nach der Pandemie bisher gut geschützt haben.
Die Debatte, offenbar nur politisch, über die Mindestlohn in Italien. Der Widerstand der Unternehmen gegen die Einführung ist verständlich: Die Messlatte für Verhandlungen wird höher gelegt. Es wird weniger aus einem anderen, aber eher strategischen Blickwinkel verstanden: Da Italien das einzige europäische Land ohne Mindestlohn ist (und man kann nicht sagen, dass dies das vertragliche Minimum ist, weil überall verhandelt wird), trägt dieses Fehlen dazu bei das Gefühl, dass die Arbeitnehmer weniger geschützt sind, ein weit verbreitetes Gefühl unter Arbeitnehmern junge Menschen, die tatsächlich auswandern auf der Suche nach besseren Lebens- und Arbeitsbedingungen. Seltsam, dass ein erfahrener und intelligenter Mensch so ist Präsident von CNEL hat diesen Aspekt, der für das Schicksal des italienischen Wirtschaftswachstums von entscheidender Bedeutung ist, nicht begriffen.
Kurse und Währungen
La Krieg in Israel Es wirkte sich auch auf die Märkte aus, aber die Pawlowschen Reaktionen – Öl und Zinsen steigen, dann Öl und Zinsen sinken – waren nur von kurzer Dauer. Die Gefahren lauern jedoch immer noch, und zwar der Krieg Es kann den Märkten immer noch schaden (ganz zu schweigen von Menschenleben). Zwischen Anstiegen und Rückgängen liegt jedoch Der Grundtrend bei den Geldkosten ist steigend, allerdings nicht überall auf der Welt. Wenn wir uns in Amerika und Europa schon kurz vor dem Höhepunkt des Anstiegs befinden, hat Japan noch Raum für einen Anstieg, während in anderen Ländern – wie China, Brasilien und Chile – der Rückgang begonnen hat. Aber die Tatsache, dass auf beiden Seiten des Atlantiks Wenn wir den Höhepunkt der Leitzinsen erreicht oder fast erreicht haben, heißt das nicht, dass wir dann anfangen werden, von diesem Höhepunkt abzusteigen. Möglicherweise haben wir das Plateau erreichtund dann eine ganze Weile dort bleiben. Dies ist es, was viele erwarten und den neuen Konsens der rezitieren „hohe und langfristige Zinssätze“.
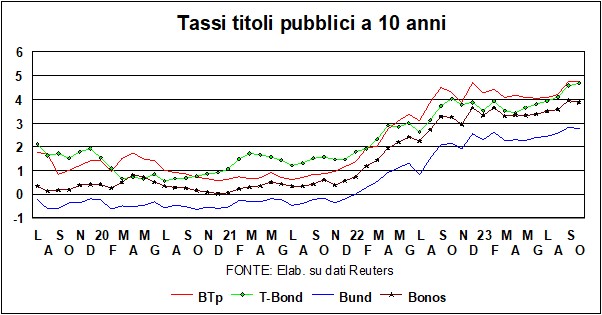
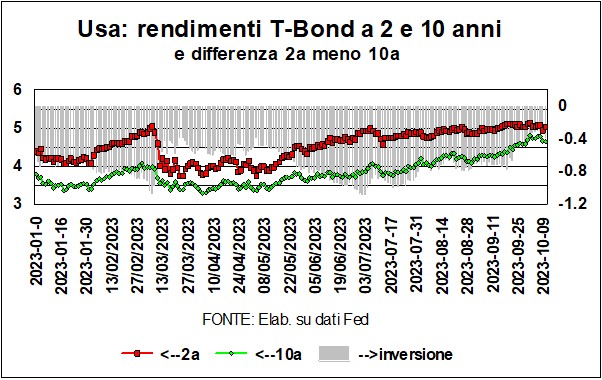
es drei Gründe die das Mögliche erklären Bleib auf dem Plateau. Auf der einen Seite, InflationAuch wenn es im Niedergang begriffen ist, gibt es nicht auf, und die Energiepreise könnten es in dieser unruhigen Welt wiederbeleben, was den Zentralbanken davon abrät, den Kampf aufzugeben und die Maschen der Geldpolitik vorzeitig zu weiten. Auf der anderen Seite, Die Wirtschaft zeigt, zumindest in Amerika, keine Anzeichen einer Verlangsamung und hält steigenden Zinsen stand, was der Fed einen weiteren „Vorwand“ liefert, die Zinsen hoch zu halten. Der dritte Grund, der langfristige Zinssätze betrifft, ist einfach: Der Theorie und dem gesunden Menschenverstand zufolge ist Ein langfristiger Zinssatz ist nichts anderes als ein kurzfristiger Zinssatz, der sich im Laufe der Zeit wiederholt. Wenn, dann Fed e EZB Sie sagen, dass die kurzfristigen Zinssätze – über die sie eine direkte Kontrolle ausüben – dort bleiben werden, wo sie sind, während die langfristigen Zinssätze ebenfalls in Richtung dieses Niveaus steigen werden. Dort Ertragskurve daher bisher invertiert (wobei die Zwei-Jahres-Zinsen höher sind als die Zehn-Jahres-Zinsen) neigt dazu, sich zu normalisieren (siehe Grafik, für die USA). Dann gibt es noch einen vierten Grund, der Amerika betrifft. Wie wir in der „Lancette“ vom letzten Monat geschrieben haben, d öffentliche Defizite Sie sind – würde die EU-Kommission sagen – „übermäßig“und sich in die Zukunft ausbreiten, so weit das Auge reicht; während Schuld, die in diesem Jahr 120 % des BIP übersteigt, wird Schätzungen des IWF zufolge bis 2028 höher sein als das italienische.
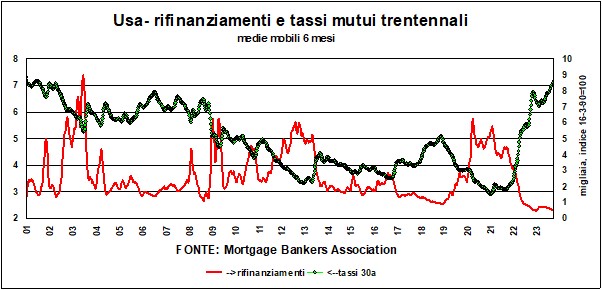
Ci sono anche Gründe, die Zweifel am Verbleib auf dem Plateau aufkommen lassen und den ersehnten Moment des Abstiegs ins Tal näher zu bringen? Ja, und es gibt mindestens zwei. Erste, Inflation könnte schneller fallen als erwartet. Zweite, Die Wirtschaft muss immer noch die Auswirkungen vergangener Währungsrestriktionen berücksichtigen. Diese Wirkungen sind, wie Gallien, in drei Teile gegliedert: die Kreditbeschränkung, das insbesondere für amerikanische KMU zu schmerzen beginnt (und die Insolvenzen, die in einem Teufelskreis, der zu weiteren Beschränkungen führt, auf die uneinbringlichen Schulden der Banken zurückwirken); die Verwüstung, die die hohen Zinsen angerichtet haben Rentenmärkte, con conseguente negativer Vermögenseffekt; die Geschäftskredite die, wenn sie ablaufen, sein müssen zu höheren Konditionen erneuert; und als Unterkategorie das Fehlen von Möglichkeiten zur Refinanzierung von Hypotheken (d. h Refinanzierung sind auf dem niedrigsten Stand seit zwanzig Jahren). Kurz gesagt, die aktuelle Stabilität der Wirtschaft – zumindest in Amerika erkennbar – könnte plötzliche Brüche aufzeigen, die einen Abstieg vom Plateau nahelegen könnten.
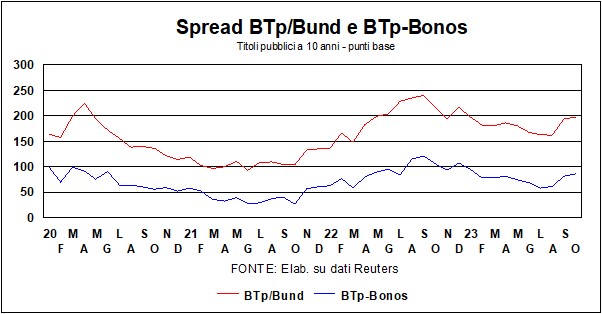
Für was betrifft Italien, führten die oben erwähnten Pawlowschen Reflexe zu einer Ausweitung der Spanne in Richtung 200 und lösten unbegründete Befürchtungen einer Krise vom Typ 2011 aus. Aber die Situation ist heute ganz anders, und Die öffentlichen Finanzen Italiens verdienen eine Quote von 200 genau dann, wenn wir, unfähig, die PNRR sinnvoll zu nutzen, uns selbst in die Vorhalle des langsamen Wachstums der Untragbarkeit der Staatsverschuldung verurteilen.
Was wird also mit den Zinssätzen in den USA und Europa passieren? Gegeben die Anhäufung geopolitischer RisikenMan könnte wagen, dass „hohe und lange Zinssätze“ nicht sehr lange anhalten werden. Wenn jedoch außerökonomische Variablen beteiligt sind, kann jede Prognose scheitern.
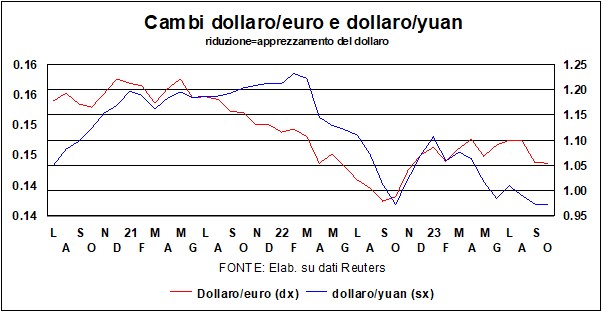
Il Dollar, das bereits über den Vorteil einer Zinsdifferenz und einer Wachstumsdifferenz verfügte, profitierte auch von der Risikoaversion, die seine Rolle als sicherer Hafen stärkte (und das Gleiche geschah mit ihr).
I Mercati Azionari, ab Juli, scheinen heruntergeschaltet zu haben und wahrscheinlich sie haben sich noch nicht eingegliedert beide ich wirtschaftliche Risiken (Verlangsamung, Raten und Margen) als diese politisch (für die USA, die Saga des Kongresses und die Schuldengrenze) e geopolitisch (Krieg in der Ukraine, Krieg in Israel, Spannungen zwischen China, den USA und Taiwan …). Wenn wir Investmentfondsmanager wären, würden wir die 60-40 (60 in Aktien, 40 in Anleihen) in 40-60 ändern.