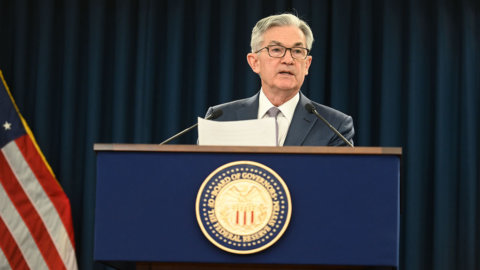
„Die eigentliche Frage, die wir uns an diesem Punkt stellen müssen, ist: Sollten wir die Zinsen weiter erhöhen?“ Der Präsident der Fed Jerome Powell Mit dieser Frage verabschiedet er sich nach dem Treffen mit seinen Kollegen vom Zentralvorstand. Aus Marktsicht lässt sich der Witz wie folgt interpretieren: a) Es ist noch nicht an der Zeit, die Zinsen zu senken; b) die Marktentwicklung rechtfertigt jedoch eine Pause bis zum Jahresende; c) tatsächlich noch etwas mehr. Die Obergrenze ist nun nahe, der Wendepunkt wird, sofern es keine neuen schwarzen Schwäne gibt, im Juni 2024 eintreten.sanftere Haltung als erwartet, beflügelte es bereits gestern den Bullen, der die Sitzung beendete der Wallstreet robust steigen. Das Gleiche wiederholte sich an den asiatischen Aktienmärkten.
Die Kundgebung geht weiter Europäische Börsen dass Schürze alles drin steigen. Der Londoner Aktienmarkt befindet sich ebenfalls im positiven Bereich und wartet auf die Zinsentscheidungen der Bank of England. Auch Andrew Bailey sollte auf neue Erhöhungen verzichten.
Unicredit und Leonardo, neue Rekorde
gestern il Ftse Mib von Mailand legte um 0,9 % zu und erreichte in einer Sitzung mit Feiertagstönen angesichts des Feiertags fast 28 Punkte. Es ist darauf hinzuweisen, dass Unicredit hat seit 2016 neue Bestmarken gesetzt, Leonardo hat seit 2017 neue Bestmarken gesetzt, Eni e Bpm Sie liegen weniger als zwei Prozentpunkte von Mehrjahreshöchstständen entfernt.
Der positive Impuls aus den USA dürfte auch den Anleihenmarkt betreffen. Im Zuge der Verlangsamung der Inflation. Gestern, vor Powells Aussagen, hatten sich die Preise bewegt, aber nicht zu sehr: siehe da Verbreitung zwischen 189-jährigen BTPs und Bundesanleihen gleicher Laufzeit fiel er auf 1,15 Basispunkte (-4,64). Die Zinssätze sinken auf +2,76 % bzw. +XNUMX %.
Die Vorfreude auf die heutige Rede von Philipp Lane, dem „Dove“-Chefökonomen der EZB, steigt. Zu den anderen „preisempfindlichen“ Elementen des Tages gehörten die PMI-Indizes der Eurozone.
Im Unternehmensbereich herrscht große Vorfreude auf i Konten di Novo Nordisk, das Pharmaunternehmen explodierte mit Medikamenten gegen Fettleibigkeit. Außerdem sind Quartalsberichte von Shell und der niederländischen Bank Ing. geplant.
Positives Asien, Unterstützungsregen für Tokio
Der Vorwurf des Bullen, der gestern begann, geht weiter Wall Street, traf über Nacht die asiatischen Aktienmärkte. Der Asien-Pazifik-Index stieg um 1,6 %.
Bis zu Tokio +1,1 %. Während das Kreuz Dollar-Yen zieht sich am zweiten Tag auf 150.4 zurück. Japan hat heute Abend einen Wirtschaftshilfeplan im Wert von 106 Milliarden Euro angekündigt. Die Maßnahme sieht eine Steuersenkung von 40.000 Yen (250 Euro) pro Steuerzahler vor, während weitere 1.000 Milliarden Yen bereitgestellt werden, um 70.000 Yen an einkommensschwache Familien zurückzugeben.
Kospi-Index von Seul +1,7 %. Südkoreas Inflationsrate stieg im Oktober den dritten Monat in Folge, wobei der Verbraucherpreisindex im Jahresvergleich um 3,8 % stieg.
Chinas Aktienmärkte sind schwächer. CSI 300 der Preislisten von Shanghai e Shenzen -0,1 %. Bleib dran, Seng Hongkong d+0,9 %.
Apple im Rampenlicht: eine mögliche Achse mit Walt Disney im Sport
Aktienkurse erholen sich T-Anleihen zehnjährig 18 Punkte Rückstand. Dies war gestern die erste Reaktion der US-Märkte auf Powells Worte. Eine Reaktion, der es einigen Analysten zufolge an Begeisterung mangelt, die aber wenige Stunden vor dem Schlüsselereignis für die richtige Atmosphäre sorgt: Berichte über Apple, die erste Referenz der US-Technologie.
Eine aufsehenerregende Stimme, über die auch Reuters berichtet, trägt zur Erhöhung der Aufmerksamkeit bei: Walt Disney könnte 20 % des ESPN-Netzwerks, dem führenden Sportfernsehsender, an Apple verkaufen. Ziel wäre es, den Fernsehsender in ein digitales Fernsehen umzuwandeln, das auf Streaming basiert.
T-Bond im Aufschwung
Mittlerweile hat der Markt die Schwierigkeiten des Oktobers überwunden. Der dritte Anstieg in Folge ist an der Wall Street angekommen: S & P 500 +1,05 % auf 4.237 Punkte, Nasdaq +1,64 % auf 13.061 Punkte, beste Sitzung seit zwei Monaten.
Die gestern erkennbaren Anzeichen einer Abkühlung am Arbeitsmarkt und die Entscheidung der Fed begünstigten die Rückkehr der Kreditkäufe Schatzkammer. Die 0,65-jährige US-Anleihe legte um 4,73 % zu, wobei die Rendite auf 4,96 % fiel, den niedrigsten Stand seit zwei Wochen; Die zweijährige Anleihe (5 %) fiel unter die wichtige Schwelle von XNUMX % und erreichte den niedrigsten Stand seit Anfang September.
Das Finanzministerium hat den Kalender mitgeteilt Anleiheauktionen: Nächste Woche werden Anleihen mit einer Laufzeit von 3-10-30 Jahren für 114 Milliarden Dollar platziert, etwas unter den Prognosen der Marktbetreiber.
Alle Augen richteten sich heute auf eine Reihe US-Makrodaten, um zu sehen, ob die Wirtschaft wirklich Anzeichen einer Abkühlung zeigt: neue wöchentliche Anträge auf Arbeitslosenunterstützung, geschätzte Arbeitskosten und Produktivität im dritten Quartal; Überprüfung der Bestellungen für langlebige Güter im September.
Krieg erhitzt kein Öl
Brent bei 85,40 Dollar, WTI bei 81,20. Die Preise, die zu Beginn der Sitzung um 1 % gestiegen waren, kehren auf das Niveau von gestern Morgen zurück. Trotz der Trommelschläge der feindlichen Länder Israels bleibt der Konflikt auf den Gazastreifen beschränkt. Analysten von JP Morgan schätzen die weltweite Nachfrage nach Öl lag im Oktober bei durchschnittlich 102,1 Millionen Barrel pro Tag (bpd), etwa 100.000 bpd unter ihrer vorherigen Prognose. Unterdessen stiegen die Ölvorräte um 0,8 Millionen Barrel auf 421 Millionen und lagen damit etwas unter den Erwartungen der Analysten.
Leonardo an der Spitze, Vivendi-Ultimatum an Tim
Testen Sie an der Börse für Tenaris nachdem die Rechnungen gestern Abend genehmigt wurden. Das Unternehmen schloss das dritte Quartal mit einem Ebitda von einer Milliarde Dollar ab, etwa fünfzig Millionen mehr als die Konsenserwartungen. Der Umsatz stieg im Einklang mit den Schätzungen der Analysten um 8 % auf 3,24 Milliarden US-Dollar. Der Nettogewinn liegt mit 100 Millionen US-Dollar etwa 545 Millionen US-Dollar unter den Erwartungen. Das Unternehmen hat den Rückkauf eigener Aktien für bis zu 1,2 Milliarden Euro eingeleitet, was 6,4 % der im Umlauf befindlichen Tenaris-Aktien entspricht.
Eni. CEO Claudio Descalzi sagte, es seien Gespräche mit dem Schweizer Vermögensverwalter Energy Infrastructure Partners über den Verkauf eines Teils von Plenitude im Gange.
Leonardo. Der Vertrag für das Gcap (Global Combat Air Programme) werde bis Ende des Jahres in Tokio unterzeichnet, teilte das Verteidigungsministerium in einer Erklärung mit. Dies ist ein Projekt, an dem Leonardo, BAE Systems und Mitsubishi Heavy Industries beteiligt sind.
Ferrari Oldtimer kaufen bei Metropole Sales. Das Unternehmen beabsichtige derzeit nicht, seinen Sitz aus den Niederlanden zu verlegen, sagte ein Sprecher, nachdem der gestrige Corriere della Sera geschrieben hatte, dass die Muttergesellschaft Exor die Möglichkeit prüfe, den Sitz des Unternehmens wieder nach Italien zu verlegen. Heute die Rossa vierteljährlich.
Tim. Vivendi hat dem Vorstand einen von General Counsel Frédéric Crépin unterzeichneten Brief zugestellt, in dem er darum bittet, dass der Verkauf des festen Telekommunikationsnetzes die Zustimmung des Ausschusses für verbundene Parteien und eine Verabschiedung der ordentlichen Aktionärsversammlung erhält. „Anderenfalls wird Vivendi gezwungen sein, sich an die Justizbehörden zu wenden.“