

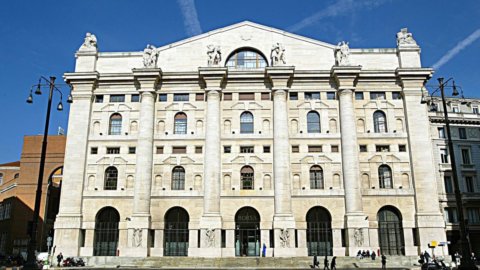
এটা এখনও আকৃষ্ট করতে পারেন ইতালীয় স্টক এক্সচেঞ্জ? একটি সাধারণ স্তরে এটি লক্ষনীয় যে স্টক এক্সচেঞ্জগুলি আংশিকভাবে হারানো তাদের প্রধান ফাংশন কোম্পানির মূলধন; অন্যান্য ফাংশন উচ্চারিত হয়. ব্যবসার বাস্তব সম্পদে বিনিয়োগ করার প্রয়োজন কম; তারা তৃতীয় পক্ষের বাহ্যিক অবদানের সাথে শ্রম বিভাজন ব্যবহার করে; প্রায়শই একই প্রাঙ্গনে ভাড়া দেওয়া হয়। আয়ের বিবৃতিতে স্বীকৃত খরচ সহ উচ্চ স্তরের কর্মীদের উদ্ভাবন ক্ষমতার কারণে কোম্পানির মূল্য আয়ের মধ্যে ক্রমবর্ধমান। তারল্য প্রধানত স্ব-উত্পাদিত বা ঋণ থেকে প্রাপ্ত হয়, প্রায়ই স্বল্পমেয়াদী। সেখানে উদ্ধৃতি এটি প্রথম অংশীদারদের দ্বারা বিনিয়োগ নগদীকরণ এবং কোম্পানির নিয়ন্ত্রণে মালিকানা বিতরণ করার জন্য ব্যবহার করা হয়; কম পরিবেশন করে বিনিয়োগ মূলধন বাড়ান, যা ব্যালেন্স শীট প্রতিফলিত করে।
বিনিয়োগকারীদের ভূমিকা এবং শেয়ার ফেরত
আমরা মাধ্যমে সদস্যদের ব্যাপক প্রত্যাবর্তন ব্যাখ্যানিজস্ব শেয়ার ক্রয়. এর ফলে কম প্রণোদনা পাওয়া যায় উদ্ধৃতি: আমরা খুব গুরুত্বপূর্ণ কোম্পানীগুলিকে তালিকাভুক্ত করতে আগ্রহী নই (সাম্প্রতিকভাবে সোসিয়েটা অ্যাপারেচি ইলেট্রিসি ই সায়েন্টিফিকি সেস; ফেরেরোকে তালিকাভুক্ত করা)।
অন্যদিকে, বিনিয়োগকারীরা কম এবং কম ব্যক্তি এবং আরও বেশি বিনিয়োগকারীদের প্রাতিষ্ঠানিক, বিভিন্ন উদ্দেশ্য সঙ্গে. শেষে আমরা খুঁজে পাই: যারা দ্রুত, খুব দ্রুত, আলোচনার লক্ষ্যে; অন্যদিকে, পেনশন তহবিল যেগুলি সময়কালের জন্য বিনিয়োগ করে, কিন্তু যা এখনও আলোচনার মাধ্যমে কোম্পানির কর্মক্ষমতা মূল্যায়ন করে।
ইতালীয় স্টক এক্সচেঞ্জ: একটি বাজার পুনর্নবীকরণ করা হবে
লিস্টিং ফাংশনের এই রূপান্তরটি স্টক এক্সচেঞ্জের পুনর্গঠনকে ব্যাখ্যা করতে পারে, যেটি বৃহত্তর স্টক এক্সচেঞ্জগুলিতে ট্রেডিংকে কেন্দ্রীভূত করে, যা বৈশ্বিক আর্থিক অর্থনীতির নতুন অবস্থার সাথে খাপ খাইয়ে নেয়: আমাদের স্টক এক্সচেঞ্জের পক্ষে প্রতিযোগিতা করা কঠিন।
আরো নির্দিষ্ট কারণ আছে যে হ্রাস Theস্বার্থ আল্লা ইতালীয় স্টক এক্সচেঞ্জ তালিকা. তারা বৈচিত্রপূর্ণ এবং আমি তাদের মধ্যে যেতে হবে না. কিন্তু একটি সুস্পষ্ট, এবং এটি মৌলিক। সামগ্রিকভাবে, আমাদের দেশে, আর্থিক বাজার অপারেটরদের নাগরিক দায়বদ্ধতার নিয়ন্ত্রণ দুর্বল হয়ে পড়েছে: এটি অপরিহার্য পয়েন্টগুলির মধ্যে অভাব, বিচ্যুত। অনুশীলনে আপনি আইনের সুরক্ষা ছাড়াই বিনিয়োগ করেন, যদিও অপারেশনগুলি নিয়ন্ত্রিত বলে মনে হয়, আসলে খুব বেশি; কিন্তু অপরিহার্য বিন্দুতে নয়: নিয়ম লঙ্ঘনের জন্য দায়বদ্ধতার ক্রিয়াকলাপগুলিকে সহজেই অনুমতি দেওয়া।
শেয়ারহোল্ডারদের প্রত্যাশা
তাড়াতাড়ি দেখা যাক। 'শেয়ারহোল্ডার বাজারে বিস্তৃত, এমনকি একজন ম্যানেজারের মাধ্যমে বিনিয়োগ করার সময়, পরবর্তীতে অভিনয় করার সময়স্বার্থ সেভারের, আগ্রহী: ক) বিস্তৃত, উল্লেখযোগ্য তথ্য, যা তিনি বিশেষায়িত প্রেসের সাহায্যেও বুঝতে পারেন; খ) একই তথ্যের সত্যতা, তৃতীয় নিরীক্ষকের দায়িত্ব দ্বারা নিশ্চিত; গ) দায়বদ্ধতা কর্ম ব্যবহার করা, বিশেষ করে স্বার্থের দ্বন্দ্বের জন্য। সিকিউরিটিজ বিক্রির ক্ষেত্রে যে অসন্তোষ প্রকাশ পায় তা খারাপ তথ্যের জন্য দায়বদ্ধতার ব্যবস্থাও আহ্বান করে; পদক্ষেপ যা চরম ক্ষেত্রে প্রয়োজনীয় হয়ে ওঠে।
বৃহত্তর স্বচ্ছতা ও জবাবদিহিতার প্রয়োজন
চার্জ করা তথ্য তালিকাভুক্ত কোম্পানি এটি প্রাসঙ্গিক এবং যথেষ্ট ব্যাপক। তাছাড়া এ রায় তার ওপর নির্ভরযোগ্যতা নিরীক্ষকের পক্ষ থেকে তার কার্য সম্পর্কে আমাদের প্রচলিত ব্যাখ্যা দ্বারা দূষিত থাকে। তাকে দায়িত্ব নেওয়ার দায়িত্ব দেওয়া উচিত দায়িত্ব ডেলা অ্যাকাউন্টের গুণমান এবং তার দ্বারা সত্যায়িত তথ্য (প্রত্যয়িত, এটি অতীতের আইনে বলা হয়েছিল)। প্রমাণের বোঝা উপর পরিণতি সঙ্গে অধ্যবসায় ধার দেওয়া, যে কোন ক্ষেত্রে এর খরচে পর্যালোচক. পরিবর্তে, এটি যুক্তি দেওয়া হয় যে নিরীক্ষক যে কোনও ক্ষেত্রেই পরিশ্রমী যদি তিনি তার পেশাকে নিয়ন্ত্রিত নিয়মগুলি অনুসরণ করেন, দায়িত্বে থাকা ব্যক্তির উপর অবহেলা প্রমাণের বোঝা সহ: একটি কার্যত দ্বৈত প্রমাণ।
অন্য কথায়, the কর্মক্ষমতা নিরীক্ষকের ফলাফল হওয়া উচিত, তার বিরুদ্ধে এমন ঘটনাগুলির প্রমাণের প্রতি কুসংস্কার ছাড়াই যা ফলাফলকে অসম্ভব করে তুলেছে; এটি মেয়রদের মতো উপায়ের বাধ্যবাধকতা হওয়া উচিত নয়। শুধুমাত্র এই অর্থে পুনর্বিবেচনা এবং এর খরচ ন্যায়সঙ্গত; এটি একটি পেশাদার রায় নয়, কিন্তু একটিদায়িত্ব অনুমান অ্যাসাইনমেন্টের সাথে গৃহীত ফলাফলের, যদি না অন্যথায় প্রমাণিত হয়। (আমার মতে এটি ইতিমধ্যে ইইউ এবং ইতালীয় আইনের সঠিক ব্যাখ্যা)।
অসুবিধাজনক সত্য: আইনে সংস্কার এবং দায়িত্ব
Le দায়বদ্ধতা কর্ম কোম্পানির প্রতিনিধিদের বিরুদ্ধে, তথাকথিত ডিরেগুলেশনের সাথে সামঞ্জস্য রেখে স্বার্থের দ্বন্দ্বের জন্য পদক্ষেপগুলিকে ব্যাপকভাবে দুর্বল করা হয়েছে, প্রথমত কোড বেসামরিক: তাদের ব্যবহারিক সুযোগে চিহ্নিত করা কঠিন; আমি বিভ্রান্ত. সংস্কারের পূর্বে শৃঙ্খলা আরো সুনির্দিষ্ট এবং নিরাপদ ছিল। তালিকাভুক্ত কোম্পানিগুলির জন্য বিশেষ প্রবিধানগুলি নাগরিক দায়বদ্ধতাকে কেন্দ্রীয় বিন্দুতে পরিণত করে না। ইতালিতে সাম্প্রতিক কমিউনিটি রেগুলেশন এবং বাস্তবায়নের পরে ব্যাঙ্কগুলির ক্ষেত্রে যা ঘটেছে তার বিপরীতে (এটি নিয়ে আমাদের এখনও কোন অভিজ্ঞতা নেই)। মোটকথা, দেওয়ানী কার্যবিধির দিকে অভিমুখী ঝুঁকি দমন জন্য প্রশাসনিক সৃষ্ট ক্ষতির জন্য দায়ী করা হবে; দায়িত্ব, কোডের সংস্কারের দ্বারা বোঝা যায়, "অ্যালার্ম বেল" এর প্রতিক্রিয়া না করা, "অ্যালার্ম" সন্ধান করা নয়: এইভাবে প্রশাসকরা অকেজো।
পদ্ধতিগত প্রক্রিয়ার সীমা
I প্রক্রিয়া পদ্ধতিগত অদক্ষ তারা সমস্যা বাড়িয়ে দেয়। এটা স্পষ্ট যে নাগরিক দায়বদ্ধতা ক্রিয়া, সুনির্দিষ্টভাবে সুরক্ষা ব্যবস্থার ভিত্তিপ্রস্তর, এর পর্যাপ্ত, দ্রুত কার্যকারিতা প্রয়োজন। প্রক্রিয়া বিচার বিভাগীয়. অন্যথায় আইনের সুরক্ষা নিজেই দুর্বল হয়ে পড়ে, যা এমন একটি প্রশাসনের কাছে ন্যস্ত থাকে যা জিনিসের প্রয়োজনীয়তার কারণে অতিরিক্ত হয়ে যায়। দ প্রশাসনের কাজ শেষ পর্যন্ত বিচারিক কর্মের বিকল্প হচ্ছে; এর পরিবর্তে এটির উপর ভিত্তি করে হওয়া উচিত, আগ্রহী পক্ষগুলির দ্বারা এটির ক্রিয়াকলাপের সুবিধার্থে: প্রশাসনের মতো একই কার্যকারিতার একটি নিয়ন্ত্রণ সরঞ্জাম। তালিকাভুক্ত কোম্পানিগুলির জন্য একই বিচারিক হস্তক্ষেপ বিকৃত: আমরা একটি বিচার বিভাগীয় উপস্থিতি প্রত্যক্ষ করছি জরুরী ব্যবস্থা, যার মধ্যে প্রক্রিয়াটি শেষ হয়।
আইন এবং তালিকার চ্যালেঞ্জ
পরিবর্তে i বিধানসভা ভোটিং প্রক্রিয়া, বিশেষ করে জন্য পরিচালক নিয়োগ, তালিকায় পৌঁছানোর উদ্দেশ্যে অবিলম্বে উপলব্ধিযোগ্য নয়। তদুপরি, কোম্পানির ভাল আচরণের জন্য, শেয়ার প্রতি এক ভোটের পুরানো প্যারামিটারকে তুচ্ছ করা উচিত নয়। যাইহোক, এমনকি শেয়ার প্রতি ভোটের গুন করেও, ক্ষমতা এবং ভোটের মধ্যে ভারসাম্যকে অবশ্যই সম্মান করতে হবে, যদি শেয়ার কোম্পানিটি একটি ব্যক্তিগত ফাউন্ডেশনে পরিণত করার উদ্দেশ্যে না হয়। নতুন প্রাতিষ্ঠানিক ফর্ম (ভিত্তি) খুব ভিন্ন শৃঙ্খলার প্রয়োজন হবে: আমি মনে করি না যে এই পথটি মোকাবেলা করার কোনো উদ্দেশ্য আছে, যদিও এটি সাম্প্রতিক আইন দিয়ে শুরু করা হয়েছে।
কেন আমাদের আইন সাধারণত নিয়মতান্ত্রিক হতে সংগ্রাম করে? কেন এটি সহজেই নির্দিষ্ট স্বার্থের মধ্যে পড়ে যা সময়ে সময়ে উদ্ভূত হয়, এমন একটি সিস্টেমকে বিরক্ত করে যা সময়ের সাথে স্থায়ী হওয়ার জন্য ডিজাইন করা উচিত এবং বর্তমান, আনুষঙ্গিক সমস্যাগুলি সমাধান করার জন্য নয়?
উত্তর, যা আমি এখন উল্লেখ করব, তা রয়েছে আইনী প্রক্রিয়া, আমাদের কাছ থেকে অনেক উদাসীন. আমি খুব ভয় পাই যে আমরা ট্রেন মিস করছি; হারানোসুযোগ দ্রুত বিকশিত ইউরোপীয় বাজার দ্বারা প্রস্তাবিত সম্ভাবনার সাথে আমাদের স্টক এক্সচেঞ্জকে মানিয়ে নিতে।




স্টক এক্সচেঞ্জের 95% আন্দোলন রোমে ঘটেছে কারণ সেগুলি সরকারী বন্ড এবং 5% শেয়ার ছিল। (গ্যাটানো ক্যালটাগিরোন 28/06/2024)