ভবিষ্যত, বিকল্প, অদলবদল... এর বিস্ফোরক বিকাশআর্থিক প্রকৌশল গত চল্লিশ বছরে এমন হয়েছে যে "ডেরিভেটিভস" এর মহাবিশ্বের একটি সম্পূর্ণ শ্রেণীবিন্যাস করতে একটি বিশ্বকোষীয় প্রচেষ্টার প্রয়োজন হবে। এছাড়াও কারণ "ডেরিভেটিভ" যন্ত্র এবং "প্রথাগত" যন্ত্রগুলির মধ্যে সীমানা সময়ের সাথে সাথে অদৃশ্য হয়ে গেছে: আসুন পুরানো পরিবর্তনযোগ্য বন্ড ভাল ওহ ব্যাংকিং অধীনস্থ, কমবেশি সুস্পষ্ট ডেরিভেটিভগুলিকে প্রথাগত যন্ত্রগুলিতে ইনজেকশন দেওয়া হয়েছে যা আর্থিক সংকরায়নের ক্রমবর্ধমান জটিল রূপ তৈরি করে।
ডেরিভেটিভস: তারা কিভাবে শ্রেণীবদ্ধ করা হয়?
একটি খুব সাধারণ স্তরে, ডেরিভেটিভের উপর ভিত্তি করে শ্রেণীবদ্ধ করা হয় তিনটি মাত্রা: ধরণের অন্তর্নিহিত আর্থিক পরিবর্তনশীল (অতএব, বিনিময় হার ডেরিভেটিভস, রেট ডেরিভেটিভস, ইক্যুইটি ডেরিভেটিভস...), বিনিময় বাজার (নিয়ন্ত্রিত বাজার, বিশেষ করে ফিউচারের জন্য বা পৃথক শেয়ারে কল এবং পুট বিকল্পের জন্য, বা অনিয়ন্ত্রিত বাজার যেখানে লেনদেন দ্বিপাক্ষিক হয়) এবং পে-অফ ফাংশনের "রৈখিকতা". উদাহরণস্বরূপ, ফিউচারগুলি "রৈখিক" এবং বিকল্পগুলি নয় (চিত্রটি দেখুন)।
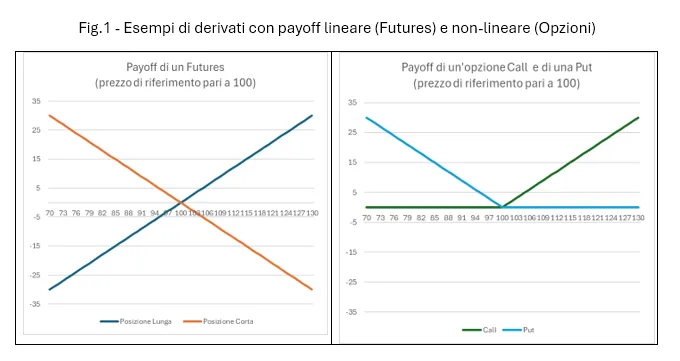
সর্বাধিক সাধারণতার স্তরে থাকা, i ফিউচার যে চুক্তিতে দুটি পক্ষ ভবিষ্যতের তারিখে এবং একটি পূর্বনির্ধারিত মূল্যে, অন্তর্নিহিত সম্পদের একটি নির্দিষ্ট পরিমাণ (পণ্য, স্টক সূচক, সরকারী বন্ড...)। যদি ভবিষ্যতের তারিখে অন্তর্নিহিত মূল্য প্রতিষ্ঠিত একটি থেকে বেশি হয়, তাহলে দীর্ঘ পক্ষ লাভবান হবে এবং ছোট পক্ষের ক্ষতি হবে। এবং তদ্বিপরীত, যদি অন্তর্নিহিত মূল্য কম হয়। উভয় পক্ষের জন্য চুক্তি থেকে প্রত্যাহার করার কোন অধিকার নেই, যদি না তারা অন্য কোন অপারেটর দখল করতে ইচ্ছুক না পায়। অন্য কথায়, এটা সম্পর্কে "ফরোয়ার্ড" ট্রেডিং অপারেশন, যা সময়ের সাথে অন্তর্নিহিত ডেলিভারি স্থগিত করার একমাত্র কারণের জন্য "স্পট" থেকে পৃথক। তাদের ব্যবহার তাই কভারেজ, কিন্তু বিনিয়োগ বা অনুমান. একটি এয়ারলাইন যে ঝুঁকি চালাতে চায় না যে আজ বিক্রি হওয়া ভ্রমণ টিকিট থেকে রাজস্ব জ্বালানি খরচ কভার করবে না যখন এটি আগস্টে যাত্রী পরিবহন করতে হবে তেলের ফিউচার আজ, সেপ্টেম্বরে ডেলিভারি সহ (ত্রৈমাসিক ফিউচার চক্রের সাধারণ তারিখ)। একইভাবে, একজন বিনিয়োগকারী যারা চায় সোনা কেনার মাধ্যমে আপনার পোর্টফোলিওকে বৈচিত্র্যময় করুন, আপনি একটি তহবিল ক্রয় করতে পারেন যেটি, পরিবর্তে, সোনার ফিউচারে বিনিয়োগ করে, "শারীরিক" স্বর্ণ পরিচালনার বিশাল খরচ বহন না করেই সোনার দামের গতিবিধির সম্পূর্ণ এক্সপোজার লাভ করে।
এর ব্যাপারে বিকল্পগুলিফিউচারের বিপরীতে, একটি পক্ষের অধিকার আছে কিন্তু বিকল্পটি ব্যবহার করার বাধ্যবাধকতা নেই। একটি কল অপশনে, ক্রেতার অধিকার আছে কিন্তু নির্ধারিত মূল্যে কেনার বাধ্যবাধকতা নেই। তাই, যদি অন্তর্নিহিত চূড়ান্ত মূল্য প্রতিষ্ঠিত মূল্যের চেয়ে কম হয় (এটিকে স্ট্রাইক মূল্যও বলা হয়), কল বিকল্পটি ব্যবহার করা হয় না। একটি পুট বিকল্পে বিপরীতটি ঘটে: ক্রেতার অধিকার আছে কিন্তু পূর্ব-প্রতিষ্ঠিত মূল্যে বিক্রি করার বাধ্যবাধকতা নেই। তাই দাম বেশি হলেই হতো ধর্মঘট, পুট ব্যায়াম করা হয় না. স্পষ্টতই, এই অধিকারের বিনিময়ে, চুক্তি স্বাক্ষরের সময় ক্রেতাকে অর্থ প্রদান করতে হবে, একটি বিক্রেতা বোনাস. এমনকি বিকল্পগুলির সাথেও উদ্দেশ্য হেজিং এবং অনুমানমূলক উভয়ই হতে পারে। উদাহরণস্বরূপ, যদি আপনি ভয় পান যে ওয়াল স্ট্রিট একটি শক্তিশালী সংশোধনের মধ্য দিয়ে যেতে পারে, আপনি S&P500 সূচকে একটি পুট বিকল্প কিনতে পারেন। এইভাবে, আপনার পোর্টফোলিও সম্পূর্ণভাবে বা আংশিকভাবে, ধসে পড়ার ঝুঁকি থেকে রক্ষা পায় এবং প্রদত্ত প্রিমিয়াম এক ধরণের বীমা প্রিমিয়ামের সমতুল্য। যাইহোক, আপনি যদি সম্ভাব্য বৃদ্ধির এক্সপোজার পেতে চান, কিন্তু আপনার কাছে এটি করার জন্য প্রয়োজনীয় মূলধন উপলব্ধ না থাকে এবং আপনি সম্ভাব্য ক্ষতিকে প্রদত্ত প্রিমিয়ামে সীমিত করতে চান, আপনি একটি কল বিকল্প কিনতে পারেন।
The বিনিময় এগুলি তুলনামূলকভাবে আরও জটিল কারণ তারা দুটি ভবিষ্যত নগদ প্রবাহের বিনিময় জড়িত, যার মধ্যে অন্তত একটি অনিশ্চিত, পূর্ব-প্রতিষ্ঠিত তারিখগুলির একটি সিরিজে। সাধারণ উদাহরণ হল একটি ফিক্সড-ভেরিয়েবল অদলবদল। আপনি যদি একটি পরিবর্তনশীল হার বন্ধক (10 বছর, উদাহরণস্বরূপ) একটি নির্দিষ্ট হার বন্ধকীতে (10 বছর) রূপান্তর করতে চান তবে আপনি একটি অদলবদল করতে পারেন যা আপনি কাউন্টারপার্টির কাছ থেকে পাবেন, কিস্তির অর্থপ্রদানের তারিখগুলিতে বন্ধকী, সময়ে সময়ে প্রচলিত পরিবর্তনশীল হার এবং বিনিময়ে প্রতিপক্ষকে একটি নির্দিষ্ট হার প্রদান করা হয় (সোয়াপ চুক্তির তারিখে বাজারে প্রচলিত 10 বছরের "অদলবদল" হারের সমান)।
সাধারণ স্তর থেকে বাজারের অনুশীলনের দিকে অগ্রসর হওয়া, এটি অবশ্যই আন্ডারলাইন করা উচিত যে বিভিন্ন উপ-শ্রেণীর মধ্যে পার্থক্য করার জন্য রয়েছে "বহিরাগত" ডেরিভেটিভস তাদের কাছ থেকে "স্বাভাবিক", ডেরিভেটিভস যাদের পে-অফ পাথ-নির্ভর (অর্থাৎ, এটি চুক্তির পুরো সময়কালের অন্তর্নিহিত কর্মক্ষমতার উপর নির্ভর করে) যাদের পে-অফ পরিবর্তে পরিপক্কতার সময় অন্তর্নিহিত মূল্য দ্বারা নির্ধারিত হয়, এবং তাই চালু. জটিলতাটি এমন যে শুধুমাত্র সংখ্যালঘু ডেরিভেটিভের জন্য তাদের মূল্য মূল্যায়নের জন্য বন্ধ সূত্র রয়েছে (বিখ্যাত ব্ল্যাক-স্কোলস সমীকরণ এবং এর অসংখ্য রূপ), বাকিদের জন্য "মন্টে কার্লো" সিমুলেশন ব্যবহার করা হয়। অর্থাৎ, অন্তর্নিহিত কার্য সম্পাদনের জন্য হাজার হাজার সম্ভাব্য বিকল্প পরিস্থিতি সিমুলেট করা হয়েছে এবং প্রাপ্ত ফলাফলের উপর ভিত্তি করে, আজ ডেরিভেটিভের মান নির্ণয় করা হয়েছে।
ডেরিভেটিভস, এখানে কিছু ব্যবহারিক উদাহরণ রয়েছে
কিন্তু মূল্যায়ন সমস্যার কম্পিউটেশনাল জটিলতার বাইরে, বোঝার গুরুত্বপূর্ণ বিষয় হল যে নন-লিনিয়ার পে-অফ সহ ডেরিভেটিভের জন্য একটি নতুন পরিবর্তনশীলের জন্য মূল্য নির্ধারণ করা প্রয়োজন: অন্তর্নিহিতের অস্থিরতা। প্রকৃতপক্ষে, অস্থিরতার পরিবর্তন একটি অসমমিত পদ্ধতিতে জড়িত দুটি পক্ষকে প্রভাবিত করে। একটি উদাহরণ দিতে, চিত্রিত কল বিকল্পটি বিবেচনা করুন চিত্র ২ এবং ধরা যাক যে অন্তর্নিহিত মূল্য 120 ইউরো (50% সম্ভাব্যতা) বা 80 ইউরো (50%) পরিপক্কতার সমান হতে পারে। এই ক্ষেত্রে কলের মান 10 ইউরোর সমান হবে, অর্থাৎ 20% দ্বারা 50 ইউরো গুণ করলে (আসলে, যদি অন্তর্নিহিত মূল্য 80 এর সমান হয়, তাহলে কলটি ব্যবহার করা হবে না)। যদি অস্থিরতা বেশি হয় এবং মেয়াদ শেষ হওয়ার সময় অন্তর্নিহিত 130 বা 70 এর সমান হতে পারে, তাহলে কলের মান 15 ইউরো হয়ে যায়। ফিউচারের ক্ষেত্রে, যাইহোক, উভয় প্রতিপক্ষের উপর প্রভাব প্রতিসাম্যের কারণে, দাম অস্থিরতার তারতম্যের প্রতি উদাসীন।
এই পার্থক্য একটি সম্পূর্ণ জন্ম দিয়েছে আর্থিক উপকরণের নতুন সিরিজ এবং সূচকগুলি, যা বিকল্পগুলির মূল্য থেকে বাজারের দ্বারা অনুভূত অনিশ্চয়তার মাত্রা কমিয়ে দেয়। বিখ্যাত VIX, যাকে সাংবাদিকতার ভাষায় প্রায়ই ভয় সূচক বলা হয়, S&P500 সূচকের বিকল্পগুলি মূল্যায়ন করার জন্য বাজার অপারেটরদের দ্বারা সময়ে সময়ে ব্যবহৃত অস্থিরতার পরিমাপ ছাড়া আর কিছুই নয়।
অন্যদিকে, একজনের "সম্পদ" এবং "দায়" এর মধ্যে বিদ্যমান সাময়িক অসামঞ্জস্যের অন্তর্নিহিত ঝুঁকি পরিচালনা করার প্রয়োজন থেকে ডেরিভেটিভগুলি উদ্ভূত হয়। দ্য কৃষি পণ্যের ভবিষ্যত এগুলি 800 শতকের শেষের দিকে তৈরি করা হয়েছিল যাতে প্রযোজকদের বীজ বপন এবং ফসল কাটার সময়ের মধ্যে অত্যধিক মূল্যের তারতম্যের ঝুঁকি পরিচালনা করার অনুমতি দেওয়া হয়। দ্য বৈদেশিক মুদ্রার অদলবদল নমনীয় বিনিময় হার ব্যবস্থার সাধারণ গ্রহণের ফলে সৃষ্ট ঝুঁকি মোকাবেলায় ব্রেটন উডসের সমাপ্তির ফলে সৃষ্ট আর্থিক বিশৃঙ্খলার পরিপ্রেক্ষিতে তাদের জন্ম হয়েছিল। একই ক্রেডিট ডেরিভেটিভস, 2008 সালের মহা সংকটে ভয়ানক খ্যাতি অর্জন করা সত্ত্বেও, অর্থায়নে ব্যাঙ্কিং বিঘ্নিত হওয়ার নতুন ঘটনা দ্বারা আরোপিত ডিফল্ট ঝুঁকি ব্যবস্থাপনার আরও আধুনিক এবং নমনীয় পদ্ধতির জন্য একটি অনুপ্রাণিত প্রয়োজনে সাড়া দেওয়ার জন্য তৈরি করা হয়েছিল। অর্থনীতি.
শুরু থেকেই অর্থনৈতিক তত্ত্ব বুঝতে পেরেছিল যে একটি ডেরিভেটিভস বাজারেরও প্রয়োজন "অনুমানমূলক" উপাদান. যদি এমন কোন অপারেটর না থাকে যারা দামের গতিবিধি থেকে উপার্জনের একমাত্র উদ্দেশ্যে বা ডেরিভেটিভ মার্কেট এবং অন্তর্নিহিত বাজারের মধ্যে বিচ্যুতি ঘটানোর জন্য ডেরিভেটিভ ক্রয় এবং বিক্রয় করে, তবে তাদের প্রাথমিক কার্য সম্পাদন করতে সক্ষম হওয়ার জন্য যথেষ্ট পরিমাণ তরলতা থাকবে না, যা ঝুঁকি ব্যবস্থাপনায় "বাস্তব" অপারেটরদের সমর্থন করার জন্য এটি অবিকল। কিন্তু ঠিক তত তাড়াতাড়ি, অনুমানমূলক উদ্দেশ্যে ডেরিভেটিভের অত্যধিক ব্যবহার স্বতন্ত্র অপারেটরের জন্য এবং বাজারের জন্য বিপদ বোঝা গিয়েছিল।
ডেরিভেটিভস, ন্যূনতম খরচের "বীমা" বৈশিষ্ট্য কী
আমরা প্রকৃতপক্ষে, ডেরিভেটিভের আরেকটি বৈশিষ্ট্য বাদ দিয়েছি, যা তাদের জন্য মৌলিক গুরুত্ব বহন করে হেজিং ঝুঁকির প্রাথমিক কাজ সম্পাদন করতে সক্ষম। যে নীতি অনুসারে ডেরিভেটিভগুলি গঠন করা হয় এবং মূল্যায়ন করা হয় তা আসলে আমরা সংজ্ঞায়িত করতে পারি "বীমা" এর সর্বনিম্ন খরচ. যদি একটি পক্ষের একটি চুক্তিগতভাবে প্রতিষ্ঠিত অধিকার থাকে যা ঘটনাগুলির সম্ভাব্য বিকাশের উপর ভিত্তি করে, একটি ইতিবাচক প্রত্যাশিত সুবিধার দিকে নিয়ে যায়, অন্য পক্ষ একটি অনুরূপ পুরষ্কার পাবে। এটি বিকল্পগুলির মধ্যে ঘটে, যেমন আমরা উপরের সাধারণ উদাহরণগুলিতে দেখেছি, যেখানে যে পক্ষের অনুশীলন করার অধিকার আছে, কিন্তু বাধ্যবাধকতা নেই, সে নিজেকে একটি সুবিধাজনক পরিস্থিতিতে খুঁজে পায় এবং তাই অন্য পক্ষকে প্রত্যাশিত সুবিধার সমান প্রিমিয়াম দিতে হবে . শব্দটির ব্যবহার পুরস্কার এটি এলোমেলো নয়: গাড়ির বীমা চুক্তিতে এটি ঠিক যা ঘটে, যেখানে গাড়ির মালিক বীমা কোম্পানিকে একটি অর্থ প্রদান করে যা ক্ষতির সম্ভাবনা এবং ক্ষতি মেরামত করার অনুমিত খরচের উপর নির্ভর করে।
ডেরিভেটিভের ক্ষেত্রে যেখানে প্রতিপক্ষের কোনোটিরই চুক্তিগতভাবে পূর্ব-প্রতিষ্ঠিত সুবিধা নেই, এটি হল বিশুদ্ধ পণ এবং প্রিমিয়াম শূন্য. তারপর, ঘটনাগুলির পরবর্তী বিবর্তনের উপর ভিত্তি করে, আমরা দেখব কে জিতেছে বা কে হেরেছে। এটি হল ফিউচার বা অদলবদলের ক্ষেত্রে, যেখানে একমাত্র প্রাথমিক অর্থপ্রদান হল তথাকথিত "মার্জিন", যা উভয় পক্ষের দ্বারা নিহিতভাবে অনুমান করা প্রতিশ্রুতিগুলির স্বচ্ছলতার গ্যারান্টি দেওয়ার জন্য জমা করা হয় এবং যা চুক্তির সময়কালের উপর ভিত্তি করে পরিবর্তিত হয় অন্তর্নিহিত ভেরিয়েবলের বিবর্তনের মধ্যে নিহিত ক্ষতি বা লাভ। মার্জিন কল শব্দটি, 2008 সালের মহান সংকটের উপর একটি সাম্প্রতিক চলচ্চিত্রের শিরোনাম, হারানো পক্ষের কাছে গ্যারান্টি মার্জিন বাড়ানোর জন্য প্রশাসনিক অনুরোধকে বোঝায় যদি বাজার গৃহীত অবস্থানের বিপরীতে বিকশিত হয়। কিন্তু, প্রারম্ভিক মার্জিন ব্যতীত, ডেরিভেটিভস যে লিভারেজ একটি সম্ভাব্য স্পেকুলেটর অফার করে তা প্রায় অসীম।
তাই এটি আরও ভালভাবে বোঝা যায় যে কেন নিয়ন্ত্রক কর্তৃপক্ষ বিশেষভাবে মনোযোগ দেয় যে অপারেটর, খুচরা বা পেশাদার, ডেরিভেটিভ ব্যবহার করে। যদি ব্যক্তিগত বিনিয়োগকারীর জন্য বিপদ যারা ডেরিভেটিভের সাথে অনুমান করে মহান ডাচ গণিতবিদ দ্বারা প্রমাণিত হয়েছে ক্রিস্টিয়ান হিউজেন্স ইতিমধ্যে 1657 সালে তার মধ্যে লুডো আলিয়াতে ডি রেশিওসিনিস, আর্থিক বাজারের সিস্টেমিক ভারসাম্যের জন্য বিপদটি আর্থিক লিভারেজের বেপরোয়া ব্যবহারের কারণে সৃষ্ট অগণিত সংকট দ্বারা অভিজ্ঞতাগতভাবে প্রদর্শিত হয়। তাই এটা আশ্চর্যের কিছু নয় যে, সঞ্চিত অভিজ্ঞতার ভিত্তিতে এগুলিকে সমস্ত উন্নত আইনে অন্তর্ভুক্ত করা হয়েছে। কম সচেতন বিনিয়োগকারীদের রক্ষা করার জন্য সুরক্ষা, কার্যকরভাবে শুধুমাত্র "বিশুদ্ধ" ডেরিভেটিভই নয়, বরং "গঠনকৃত" পণ্য (সাধারণত বন্ড) অ-পেশাদারদের কাছে অপ্রাপ্য করে, যেখানে কিছু নির্দিষ্ট শর্ত পূরণের উপর এলোমেলোভাবে অর্থ প্রদান নির্ভর করে।
এটি কি অনুসরণ করে যে একটি পোর্টফোলিওর কৌশলগত ব্যবস্থাপনায় ডেরিভেটিভের কোন স্থান নেই, এমনকি একটি খুচরাও? উত্তরটি নেতিবাচক, তবে কিছু স্পষ্টীকরণ সহ। প্রথমত, আপনাকে ব্যবহারের উদ্দেশ্য বিবেচনা করতে হবে। উদাহরণস্বরূপ, যদি লক্ষ্য হয় অন্যথায় দুর্গম সম্পদ ক্লাসে বৈচিত্র্য আনুন (আমরা সোনার উদাহরণ দেখেছি), আপনি এমন পণ্য কিনতে পারেন যেগুলি ডেরিভেটিভস (প্রধানত ফিউচার) এর মাধ্যমে এই সম্পদ শ্রেণিতে দীর্ঘ অবস্থানের প্রতিলিপি করে। আরেকটি সাধারণ উদাহরণ হল দীর্ঘমেয়াদী বিনিয়োগ পোর্টফোলিও পরিচালনায় কী হতে পারে, যখন, চরম ঘটনার কারণে, আপনি সাময়িকভাবে ঝুঁকি প্রোফাইল পরিবর্তন করতে চান একটি নেতিবাচকভাবে লিভারেজড ইটিএফ ক্রয় করে. এগুলি হল তহবিল যা ডেরিভেটিভস (অদলবদল বা ফিউচার) ব্যবহারের মাধ্যমে অন্তর্নিহিত বাজার সূচকের কার্যকারিতা প্রতিলিপি করতে পরিচালনা করে কিন্তু একটি বিপরীত চিহ্ন সহ। গুরুত্বপূর্ণ জিনিসটি মনে রাখা দরকার যে ডেরিভেটিভগুলি ব্যয়বহুল, বিশেষ করে যদি মেয়াদ শেষ না করে (পজিশনের রোল-ওভারের কারণে) তহবিল দ্বারা প্রয়োগ করা হয় এবং যে... বাজার গণতন্ত্রের মতো: একটি অপূর্ণ প্রক্রিয়া, কিন্তু এখনও পর্যন্ত কোনও বিকল্প নেই আরও দক্ষতার সাথে তথ্য প্রক্রিয়া করতে সক্ষম পাওয়া গেছে।
অন্য কথায়, আপনাকে সর্বদা মনে রাখতে হবে যে ক অতিরিক্ত আত্মবিশ্বাস একজনের মতে ধ্বংসের নিশ্চিত রাস্তা। এবং, তাই, এটি নিজেকে একটি দিতে ভাল স্টপ-লস লক্ষ্য, ঝুঁকি হেজিং অত্যধিক করবেন না এবং সবসময় সচেতন থাকুন যে "বাজার ভুল" এটি সেই এপিটাফ যা অগণিত প্রজন্মের বিনিয়োগকারীদের সমাধির পাথরকে শোভিত করে।