সুস্পষ্ট (প্রায় অপূরণীয়) ক্ষতি…
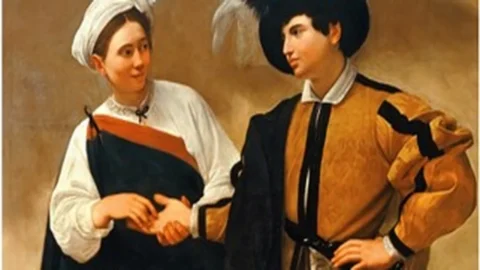
কোনো কৌশল নেই, কোনো ছলনা নেই। সবকিছু সত্যি সত্যি ঘটছে। সূর্যালোকেতৃতীয় উপসাগরীয় যুদ্ধের সামরিক ও কূটনৈতিক পদক্ষেপগুলো—যার প্রথমটি ছিল ১৯৯০-৯১ সালে ইরাকের কুয়েত আক্রমণ ও পরবর্তীকালে তার মুক্তির মাধ্যমে এবং দ্বিতীয়টি ছিল ২০০৩ সালে মার্কিন যুক্তরাষ্ট্রের ইরাক আক্রমণের মাধ্যমে—বিশ্বের যেকোনো প্রান্তের প্রত্যেকেই উদ্বেগের সাথে রিয়েল টাইমে অনুসরণ করতে পারে। এমনকি ইরানের একতরফাভাবে হরমুজ প্রণালী পুনরায় খুলে দেওয়ার ঘোষণা এবং সম্ভাব্য মার্কিন নৌ অবরোধ পর্যন্ত। সুতরাং, হাত থেকে আংটি গোপনে পিছলে যাচ্ছে না, যেমনটা অন্যান্য ক্ষেত্রে ঘটে থাকে। শুভকামনা ক্যারাভাজ্জিওর দ্বারা।
…এবং বিশ্বাসভঙ্গ
তবে, এই বিখ্যাত রচনায় যেমনটা ঘটেছিল সেই তরুণ অভিজাতের ক্ষেত্রে, যাকে জাদু করে লুট করা হয়েছিল, ঠিক তেমনই বর্তমান ঘটনাপ্রবাহেও... কোটি কোটি গ্রাহকের আস্থা যারা হঠাৎ করে দেখল যে, আমেরিকান ও ইসরায়েলিদের দ্বারা ইরানে চালানো সামরিক অভিযানের ফলে তাদের ক্রয়ক্ষমতা ও খরচ করার ইচ্ছা কেড়ে নেওয়া হয়েছে; এই সামরিক অভিযানগুলো ছিল মাইকেলেঞ্জেলো মেরিসির আঁকা ভাগ্য-গণনাকারী জিপসির চেয়েও অনেক কম দক্ষ। বৃদ্ধির উপর পরিণতি যুদ্ধবিরতি, চুক্তি স্বাক্ষর এবং আন্তর্জাতিক বাণিজ্যের সেই গুরুত্বপূর্ণ পথে নৌচলাচল পুনরায় শুরু হওয়ার পরেও, এর আন্তর্জাতিক অর্থনৈতিক পরিণতি আরও কিছুকাল অনুভূত হবে।
এই পর্যায়ে দুটি অসঙ্গতি
বিশ্ব অর্থনীতিতে যদি প্রতারণার অনুপস্থিতি থাকে, তার কারণ হলো সরবরাহ ও চাহিদাকে দুর্বল করে এমন প্রক্রিয়াগুলো স্পষ্ট ও সুস্পষ্ট। এই প্রক্রিয়াগুলোতে দুটি সাম্প্রতিক অসঙ্গতি অর্থনৈতিক তথ্য যারা খুঁটিয়ে দেখেন, তাদের চোখে এগুলো সঙ্গে সঙ্গেই ধরা পড়ে, ঠিক যেমন পাখির উড়ান পর্যবেক্ষণকারী ভবিষ্যদ্বক্তাদের চোখে পড়ে। প্রথম অসঙ্গতিটি সাধারণ, দ্বিতীয়টি মার্কিন যুক্তরাষ্ট্রের জন্য নির্দিষ্ট, যা বৈশ্বিক যাত্রীবহরের একটি বৃহৎ ও অত্যন্ত গুরুত্বপূর্ণ চালিকাশক্তি। উভয়ই বিপদের পূর্বাভাসসম্ভবত যাত্রীরা।
টারশিয়ারিতে আঘাত লেগে প্রায় ডুবে গিয়েছিল
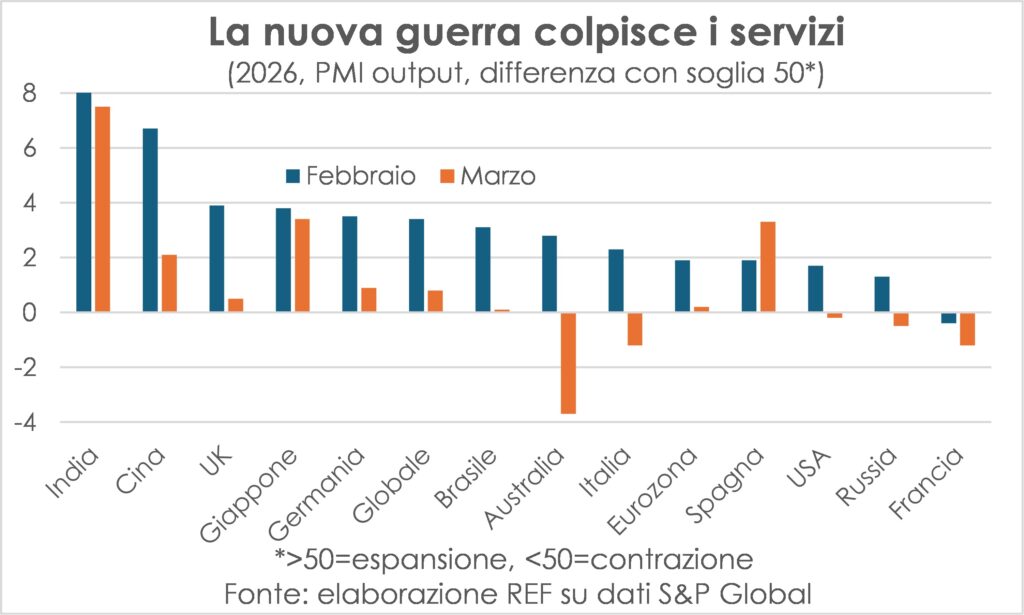
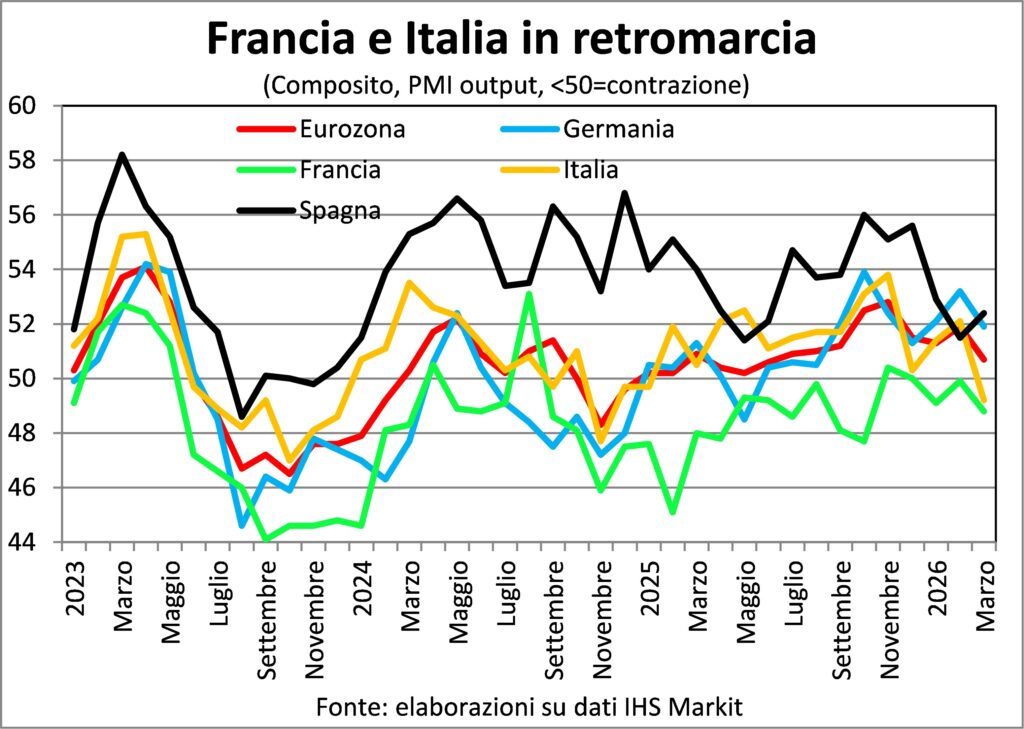
সাধারণ অসঙ্গতি উদ্বেগ তৃতীয় খাতএটি সাধারণত একটি চক্র স্থিতিশীলকারী হিসেবে কাজ করে, কারণ এটি এমন সব কার্যকলাপ দ্বারা গঠিত যার চাহিদা সাড়া দেয় প্রাথমিক চাহিদা অপরিহার্য (চিকিৎসা সেবা, শিক্ষা, প্রতিরক্ষা, বিচার, নিরাপত্তা...) অথবা কিছু প্রদান করে তৃপ্তি যখন আরও দামী জিনিস কেনার সামর্থ্য থাকে না: একটি পিৎজা বা একটি সিনেমা (প্রায়) সবারই নাগালের মধ্যে, কিন্তু একটি নতুন গাড়ি বা দীর্ঘ ভ্রমণ ততটা নয়। পরিবর্তে, মার্চ মাসে আমরা লক্ষ্য করেছি স্পষ্ট আকার হ্রাস তৃতীয় খাতের কার্যকলাপের এই সংকোচন আরেকটি অভূতপূর্ব পর্বের কথা মনে করিয়ে দেয়: মহামারীর সময় আরোপিত লকডাউন, যার ফলে পরিষেবা ক্রয় অনিবার্যভাবে ক্ষতিগ্রস্ত হয়েছিল। যদিও সেগুলি খুব ভিন্ন মাত্রার কার্যকলাপ সূচক দ্বারা মাঝে মাঝে রেকর্ড করা হ্রাস।
তবে আজ উপর থেকে কোনো চাপিয়ে দেওয়া হয়নি। কেবল তৃতীয় খাতের বহু শাখার কার্যকলাপই ব্যাহত হয়েছে। একাধিক কারণের চাপে জর্জরিতজ্বালানির মূল্যবৃদ্ধি এবং ফলস্বরূপ পরিবহন খরচ বৃদ্ধি, কেরোসিনের অভাবে ফ্লাইট বাতিল, সামুদ্রিক পথের দিক পরিবর্তন বা চলাচলের অযোগ্য হয়ে পড়া, সম্ভাব্য গন্তব্যস্থলের তালিকা থেকে পারস্য উপসাগরীয় দেশগুলোর বাদ পড়ে যাওয়া (যা পর্যটনকে তেল ইত্যাদি থেকে একটি গুরুত্বপূর্ণ বিকল্প করে তুলেছে), ক্রয়ক্ষমতা হ্রাস এবং ভোক্তা আস্থার পতন (অন্যত্র বোমা পড়ার সময় অনেকেই আর খরচ চালিয়ে যেতে চান না)।
সুতরাং ফেব্রুয়ারি এবং মার্চের মধ্যে সব জায়গায় তীব্র মন্দা দেখা দিয়েছে। এই গুরুত্বপূর্ণ খাতের প্রবৃদ্ধির, একমাত্র ব্যতিক্রম ছাড়া স্পেন. মধ্যে অস্ট্রেলিয়া, ইতালি, মার্কিন যুক্তরাষ্ট্র এবং রাশিয়া আমরা এমনকি সম্প্রসারণ থেকে সংকোচনের দিকেও চলে গিয়েছিলাম। Francia পরিষেবা খাতে উৎপাদন হ্রাস আগে থেকেই চলছিল এবং তা আরও বেড়েছে। যান চলাচল স্বাভাবিক হওয়া এবং জ্বালানির দাম কমার ফলে কার্যকলাপে অবশ্যই একটি পুনরুদ্ধার ঘটবে, কিন্তু জিডিপির যে ক্ষতি হয়েছে তা আর পূরণ হবে না।
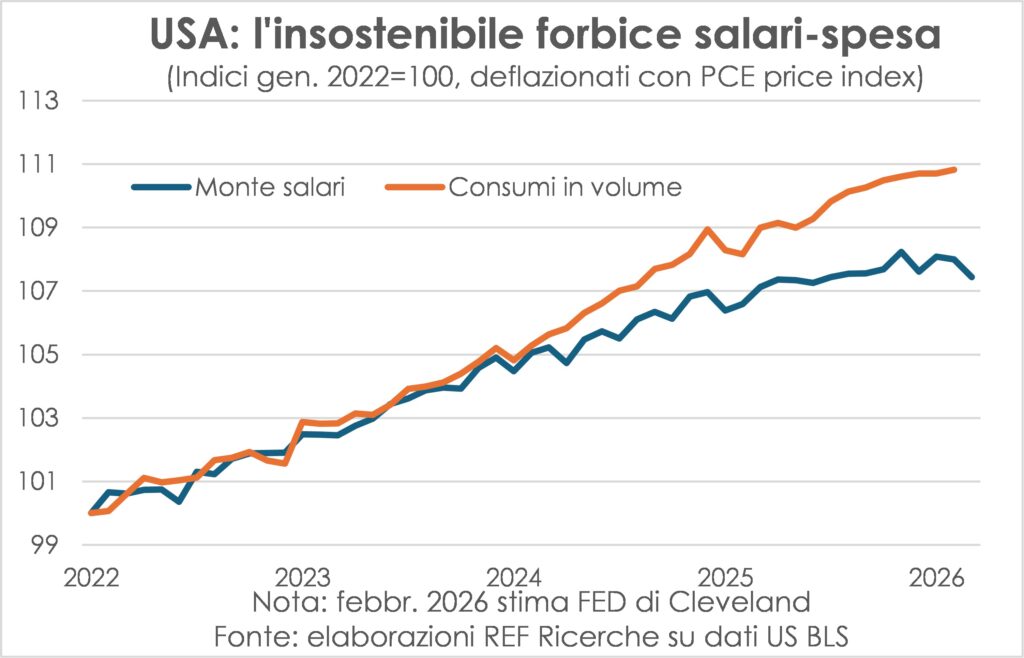
মার্কিন যুক্তরাষ্ট্রে মজুরি ও ভোগের মধ্যে ব্যবধান বাড়ছে।
মার্কিন যুক্তরাষ্ট্রের নির্দিষ্ট অসঙ্গতিটি হলোব্যবধানের প্রশস্ততা ভোক্তা ব্যয় এবং মজুরির ক্রয়ক্ষমতার মধ্যে একটি ব্যবধান রয়েছে। এই ভিন্নমুখী গতিপ্রকৃতি প্রকৃতপক্ষে ২০২৩ সালের শেষ মাসগুলো থেকেই বিদ্যমান ছিল, কিন্তু ট্রাম্প যুগে তা আরও প্রকট হয়ে উঠেছে এবং জ্বালানি তেলের মূল্যের সাম্প্রতিক উল্লম্ফন প্রকৃত মজুরির ওপর মারাত্মক আঘাত হেনেছে। তেলের মূল্যের চলমান পতন মজুরির অন্যায্য লাভের কিছুটা পুনরুদ্ধার করবে, কিন্তু এই ব্যবধান থেকেই যাবে।
ভোক্তারা আস্থা হারাচ্ছেন
যুদ্ধ এবং জ্বালানির উচ্চমূল্য পারিবারিক ব্যয়কে প্রভাবিত করে, যা অর্থনৈতিক ব্যবস্থার উপর নির্ভর করে জিডিপির দুই-তৃতীয়াংশ থেকে তিন-চতুর্থাংশ পর্যন্ত হয়ে থাকে। আত্মবিশ্বাস হ্রাস: এই এটি কোনো ভিত্তিহীন মতামত নয়, বরং এটি আয় ও আর্থিক অবস্থার ধারণা, মুদ্রাস্ফীতির সম্ভাবনা এবং কর্মসংস্থানের সুযোগের ওপর ভিত্তি করে গড়ে উঠেছে।
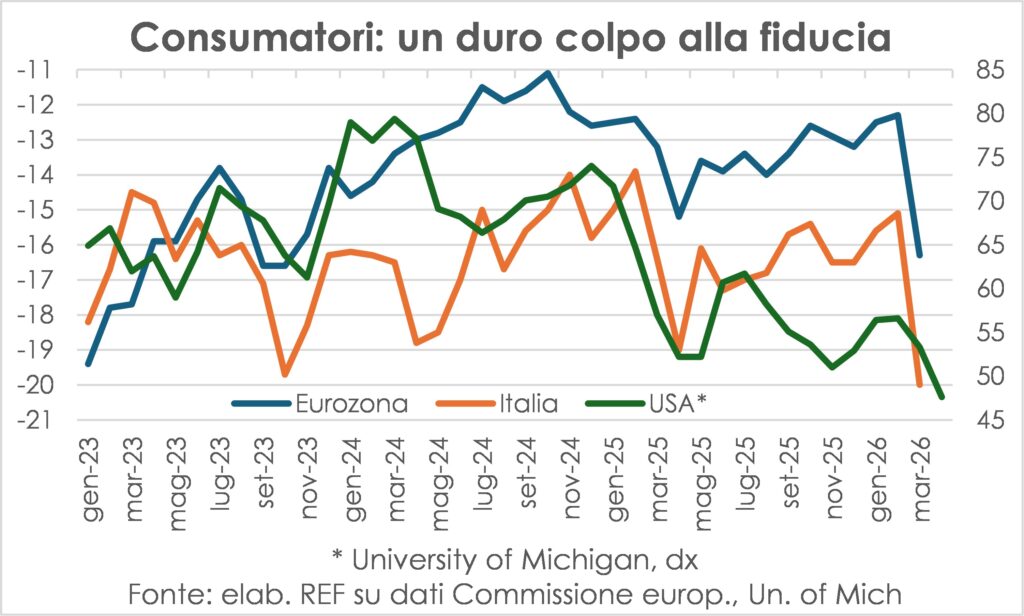
আবারও, পারস্য উপসাগরীয় সংকটের অবসানে স্বস্তির নিঃশ্বাস সেই আত্মবিশ্বাসকে বাড়িয়ে তুলবে, কিন্তু তা পুরোপুরি এবং তাৎক্ষণিকভাবে নয়। অনিশ্চয়তার এক দীর্ঘ রেশ থেকেই যাবে।
ঘাটতি এড়ানো গেছে
দুই প্রতিদ্বন্দ্বীর মধ্যকার টানাপোড়েনের অবসান ভবিষ্যতের সেই সম্ভাব্য ও বিপজ্জনক ঘটনাক্রমকে এড়ানো গেছে, যা ব্যয় করার সামর্থ্য ও ইচ্ছা উভয়কেই আরও খারাপ করে দিত। মূল্য এবং সরবরাহ উভয় ক্ষেত্রেই পদক্ষেপ গ্রহণের মাধ্যমে, পণ্যের ভৌত প্রাপ্যতাপ্রকৃতপক্ষে, এখন পর্যন্ত জ্বালানি সহজলভ্য ছিল, যদিও তা অধিক ব্যয়বহুল ছিল, কিন্তু সময়ের সাথে সাথে হরমুজ প্রণালী বন্ধ থাকার সময়কাল দীর্ঘায়িত হওয়ায় তেল শোধনের কিছু পণ্য (কেরোসিন থেকে ডিজেল ও সার পর্যন্ত) এবং গ্যাস, সেইসাথে তেল থেকে উৎপন্ন আধা-প্রস্তুত শিল্পজাত পণ্য (প্লাস্টিক, সিন্থেটিক ফাইবার) সংগ্রহ করা আরও কঠিন হয়ে পড়বে। উৎপাদন চক্র অবরুদ্ধ করা যার ফলস্বরূপ পরিণতি দেখা দিয়েছে। অধিকন্তু, শক্তি ও সারের উচ্চ মূল্য পরিবর্তন এনেছে রোপণের সিদ্ধান্ত খাদ্যদ্রব্যের প্রধান উৎপাদক অনেক দেশেই, এবং এর ফলে আগামী বছর ঘাটতি ও মূল্যবৃদ্ধির ঝুঁকি রয়েছে। সংক্ষেপে, এমনকি যদি সত্যিই শান্তি স্থাপিত হয়েও যেত (এই প্রতিবেদন লেখার সময় পর্যন্ত আনুষ্ঠানিক ঘোষণা এখনও আসেনি) এবং পরশুদিনই প্রণালীটি আবার নৌচলাচলের উপযোগী হয়ে যেত, কয়েক মাস সময় লাগবে বিষয়গুলো ঠিক করতে এবং এরই মধ্যে বুঝতে হবে যে, উৎপাদন ব্যবস্থা কীভাবে পুনরায় ভারসাম্য ফিরে পাবে এবং ভোক্তাদের প্রতিক্রিয়া ও আচরণ কী হবে। আমাদের যুদ্ধ-পূর্ববর্তী অবস্থায় ফিরে যাওয়ার সম্ভাবনা কম, কারণ একবার এই পদক্ষেপ নেওয়া হলে... উৎপাদন ব্যবস্থায় পরিবর্তনএগুলো পুরনো ব্যবস্থাগুলোর জায়গায় থেকে যাওয়ার প্রবণতা দেখায়।
এর মানে এই নয় যে সংকট ইতিমধ্যেই শুরু হয়ে গেছে। মন্দা অথবা আমরা এমন একজনের উপস্থিতিতে আছি মুদ্রাস্ফীতিএটি একটি কদর্য পরিভাষা যা স্থবিরতা এবং মুদ্রাস্ফীতির অস্বাভাবিক সহাবস্থানকে নির্দেশ করে (অস্বাভাবিক, কারণ মুদ্রাস্ফীতির প্রকাশ ও স্থায়িত্বের জন্য সাধারণত বর্ধিত চাহিদার প্রয়োজন হয়, যা স্থবিরতার সঙ্গে বেমানান)। নিঃসন্দেহে, এই বছর কয়েক দশমাংশ শতাংশ কম প্রবৃদ্ধি প্রত্যাশিত, এবং সম্ভবত আগামী বছরেও এর নেতিবাচক প্রভাব পড়বে। এরপর, যদি জ্বালানির দাম সত্যিই যুদ্ধ-পূর্ববর্তী পর্যায়ে ফিরে আসে, তবে এই ক্ষতির কিছুটা পুষিয়ে নেওয়া সম্ভব হতে পারে, কিন্তু এর মধ্যে পৃথিবী তার নক্ষত্রকে কেন্দ্র করে আরও একটি প্রদক্ষিণ সম্পন্ন করবে, এবং তার সাথে আমাদের জীবনও।
উৎপাদন শিল্পের নির্বোধ "হ্যাঁ" মুহূর্ত
সেবা খাতের বিপরীতে, উৎপাদন শিল্পে একটি ক্ষণস্থায়ী ত্বরণ এই কার্যকলাপের। পূর্ববর্তী দুটি সরবরাহ সংকট (২০২০-২১ সালে মহামারী এবং ২০২২ সালে উচ্চ জ্বালানি মূল্য) থেকে শিক্ষা নিয়ে, কোম্পানিগুলো সংরক্ষিত সরবরাহ এবং কাঁচামাল, আধা-তৈরি পণ্য, এমনকি তৈরি পণ্যের জন্যও অর্ডার সক্রিয় করা হয়েছে। যেকোনো দুর্ভাগ্যজনক পরিস্থিতি এড়ানোর জন্য এই উন্মত্ত তৎপরতা স্তিমিত হয়ে যেতে বাধ্য, কারণ এটি একটি সাময়িক উত্তেজনার কেন্দ্রবিন্দু এবং সরবরাহ শৃঙ্খলের বাধা ও কিছু মৌলিক পণ্যের ঘাটতি সাময়িকভাবে উৎপাদন চক্রের স্বাভাবিক প্রবাহকে ব্যাহত করবে।
কোনো দেশই এর থেকে রক্ষা পায়নি।
যেহেতু কারণটি একই (অর্থাৎ ইরানের বিরুদ্ধে যুদ্ধ এবং হরমুজ প্রণালী বন্ধ থাকা), তাই মার্চ মাসের এই তীব্র মন্দা সকল প্রধান দেশ ও অর্থনৈতিক অঞ্চলের ক্ষেত্রেই সমানভাবে প্রযোজ্য। এটি বিশেষভাবে প্রকট হয়েছিল চীন ২০২৬ সালে চান্দ্র নববর্ষ অনেক দেরিতে—১৭ই ফেব্রুয়ারি, এমন একটি সময়ে পড়ায় যা ২১শে জানুয়ারি থেকে ২০শে ফেব্রুয়ারির মধ্যে ওঠানামা করে—বছরের দ্বিতীয় মাসের সরবরাহ ও চাহিদা বৃদ্ধি পাবে।
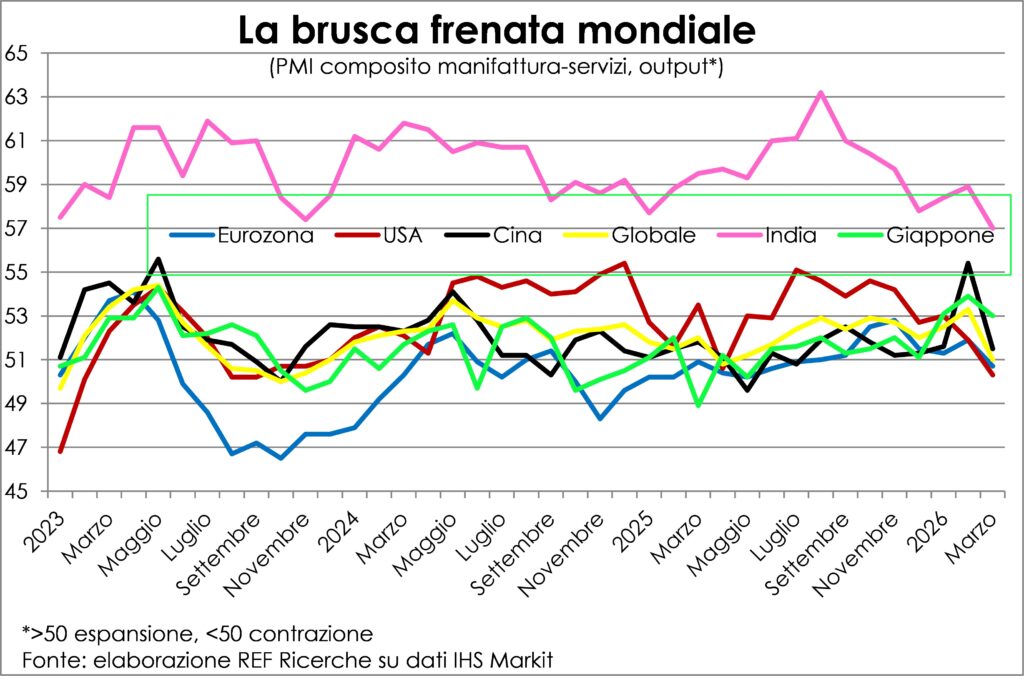
ইউরোজোনের মধ্যে শুধুমাত্র স্পেন উৎপাদনে অধিকতর গতিশীলতা দেখা গেলেও, তা এসেছে উৎপাদন শিল্প এবং তৃতীয় খাতের সম্মিলিত প্রবৃদ্ধিতে টানা দুই মাস ধরে চলা মন্দার পর। এর বিপরীত প্রবণতা দেখা গেছেইতালিয়াযা দুই মাস ধরে অধিক গতিশীলতার পর সংকুচিত হয়েছে, এমনটা ২০২৫ সালের জানুয়ারির পর আর ঘটেনি। এর ফলে শীতকালীন অলিম্পিকের সেই প্রভাবটি নস্যাৎ হয়ে গেছে, যা বছরের প্রথম ত্রৈমাসিক ভালো হওয়ার আশা জাগিয়েছিল। ইতালীয় অর্থনীতি প্রায় সেই পর্যায়ে পৌঁছে গেছে। ফরাসি অসম্মানজনক চিংড়ি প্রতিযোগিতায়। আর এখন এটা হয়ে উঠেছে সাধারন জ্ঞান যে এর বৃদ্ধি ফিরে এসেছে .
মুদ্রাস্ফীতির বৃদ্ধির গতি কমে আসছে।
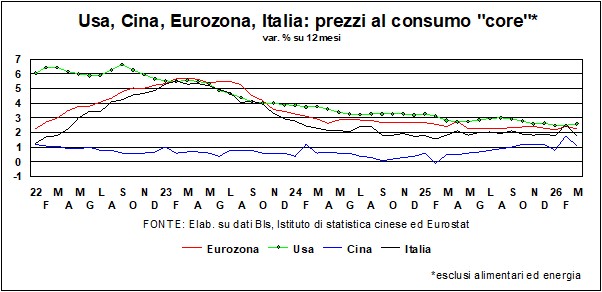
পরিমাণগত ও গুণগত সব তথ্যই একই দিকে নির্দেশ করে: ঊর্ধ্বগতি, যা কম্পাস রোজে উত্তর দিক নির্দেশ করে। দাম আরও দ্রুত বাড়ছেব্যয় বৃদ্ধির কারণে এই চাপ সৃষ্টি হচ্ছে। শক্তির প্রাথমিক উৎসঅবশ্যই: তেল এবং গ্যাসই প্রধান কারণ, শুধু প্রত্যক্ষ প্রভাবের জন্যই নয় (যেমনটা গাড়ির জন্য জ্বালানি বা বিদ্যুতের খরচ থেকে বোঝা যায়), বরং পরোক্ষ প্রভাবের জন্যও, কারণ শক্তি প্রবেশ করে সমস্ত উৎপাদন কার্যক্রমযদিও মোট খরচের অংশ হিসেবে এর অনুপাত খুবই অসম। এর বেশিরভাগই পরিবহন (সড়ক, আকাশ, রেল এবং জাহাজ) এবং শক্তি-নিবিড় শিল্পে (ধাতুশিল্প, টাইল এবং কাগজ) হয়ে থাকে; পরিচ্ছন্নতা বা রেস্তোরাঁ ও বারে এর পরিমাণ তুলনামূলকভাবে কম।
কিন্তু এই তাগিদটি একাধিক কারণ থেকেও আসছে। আধা-সমাপ্ত পেট্রোলিয়াম পণ্যযেমন সার, প্লাস্টিক, কৃত্রিম তন্তু (উপরে উল্লিখিত) এবং এগুলো কৃষি পণ্যের ও এই উপকরণগুলো ব্যবহৃত হয় এমন বহু তৈরি পণ্যের দাম বাড়িয়ে দেবে।
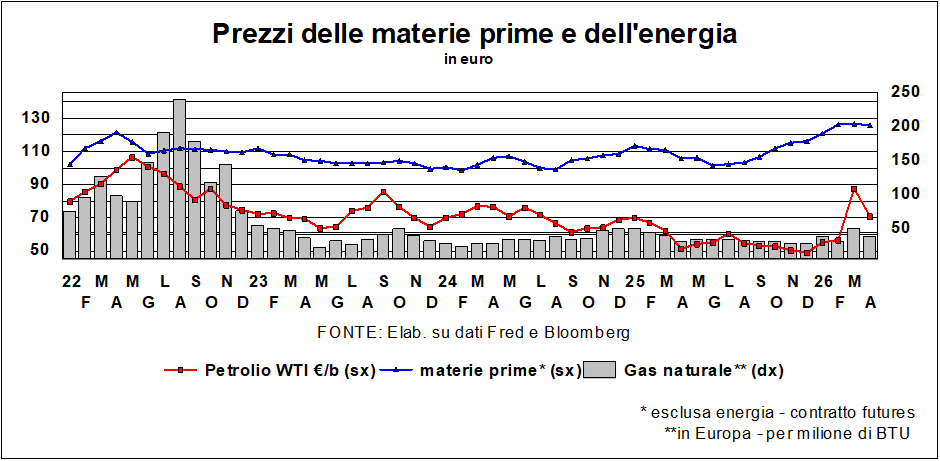
প্রাথমিক জীবাশ্ম জ্বালানি শক্তির উৎসগুলোর মূল্যের এই আকস্মিক পরিবর্তন অবশ্যই পুনরুদ্ধারে সাহায্য করবে পূর্ববর্তী মুদ্রাস্ফীতি হ্রাসের প্রবণতা.
দুটি বিজয়ী সতর্কীকরণ
তবে, দুটি বিষয় লক্ষণীয়: প্রথম এবং সবচেয়ে গুরুত্বপূর্ণটি হলো সরবরাহ ধাক্কার সময়কাল হরমুজ প্রণালী অবরোধের কারণে সৃষ্ট। এর সম্ভাব্য স্বল্প-মেয়াদী অর্জনের সাথেচুক্তি যদি ইরান ও যুক্তরাষ্ট্র পুনরায় আলোচনায় বসে, তবে কয়েক সপ্তাহের মধ্যে, বা বড়জোর দুই-তিন মাসের মধ্যে, এই উপকরণগুলোর ঘাটতি দূর হয়ে যাবে এবং এদের দাম ফেব্রুয়ারির পর্যায়ে ফিরে আসবে। এর ফলে ভোক্তা মূল্যবৃদ্ধির উপর একটি বিপরীতমুখী চাপ সৃষ্টি হবে।
দ্বিতীয় সতর্কীকরণটি প্রথমটির এবং অন্যান্য শর্তাবলীর একটি ফাংশন যা এর কার্যকারিতাকে প্রভাবিত করে। শ্রম খরচপ্রতিটি মুদ্রাস্ফীতি প্রক্রিয়ার প্রকৃত চালিকাশক্তি হলো মজুরি। এটা ধরে নেওয়া খুবই যুক্তিসঙ্গত যে মজুরির গতিপ্রকৃতি এখন পর্যন্ত পরিলক্ষিত গতিপথেই চলতে থাকবে, যা হলো ২০২০-২২ সালের মুদ্রাস্ফীতির ঢেউয়ের কারণে সৃষ্ট ক্রয়ক্ষমতা হ্রাসের পুনরুদ্ধার পর্বের পর ধীরে ধীরে তা শীতল হওয়া। এটি যুক্তিসঙ্গত কারণ... শ্রম বাজারগুলো অনেক কম কঠোর যুক্তরাষ্ট্র ও ইউরোপ উভয় ক্ষেত্রেই এক বা দুই বছর আগের তুলনায়, এবং প্রথম সতর্কীকরণ শর্তটি প্রযোজ্য হলে, যা ক্রয়ক্ষমতার সাময়িক ক্ষতির ক্ষতিপূরণমূলক দাবি উত্থাপনের সুযোগ ব্যয়কে উচ্চ করে তুলবে।
শেষ পর্যন্ত, কেন্দ্রীয় ব্যাংকারদের কাছে যা শ্রমিক-ভোক্তাদের মতোই সমান গুরুত্বপূর্ণ তা হলো মূল মুদ্রাস্ফীতির প্রবণতাকারণ এটি অভ্যন্তরীণ মুদ্রাস্ফীতির চাপকে আরও ভালোভাবে প্রতিফলিত করে, এবং এই প্রবণতা আশ্বস্তকারী ছিল ও থাকবে (যদি প্রথম সতর্কবাণীতে যা ইঙ্গিত করা হয়েছে তা বাস্তবে ঘটে, যা ঘটার সম্ভাবনাই বেশি)।
যুদ্ধ এবং বাজার
Le অহংকারপূর্ণ বিশ্লেষণ হাজার হাজার আন্তর্জাতিক আর্থিক গবেষণা সংস্থায় যে প্রতিবেদনগুলো পাওয়া যায়, সেগুলো পুঙ্খানুপুঙ্খ ও অত্যাধুনিক। তথ্যের সূক্ষ্ম সংক্ষিপ্ত রূপের এমন কোনো কোণ নেই যা পরিসংখ্যানের সমস্ত উপকরণ দিয়ে ছেঁটে ফেলা হয়নি। কিন্তু, দিনের শেষে, 'অপেক্ষা করে দেখার' মনোভাবই বিরাজ করছে।দ্রুত সমাধানের আশায় উদ্ভাসিত ইরানে যুদ্ধযখন বিবেচ্য বিষয়গুলো অর্থনৈতিক না হয়ে সামরিক এবং ভূ-রাজনৈতিক হয়, তখন বিশ্লেষক ও অর্থনীতিবিদদের খুব বেশি কিছু করার থাকে না। কিন্তু, তা সত্ত্বেও বাজার আবেগের ওপর নির্ভর করে চলে। এবং শুধু শান্ত যুক্তিরই নয়, আবেগগুলো এখন প্রবণতা দেখায় আশাবাদের দিকে.
I ট্যাক্সিযেগুলো মার্চ মাসে ছিল আরোহণ তেল ও অন্যান্য কোম্পানির মুদ্রাস্ফীতির কবলে পড়ে, এপ্রিলে তারা পুনরায় অনুসন্ধান করা হয়েছে যাত্রারই একটি অংশ। আর তারপর? কিছু কেন্দ্রীয় ব্যাংক সুদের হার বাড়ানোর জন্য প্রস্তুত হয়ে আছে, কারণ তারা মূল্যবৃদ্ধির ঝুঁকির আশঙ্কা করছে। কিন্তু আইএমএফ প্রধান ক্রিস্টালিনা জর্জিভা ঠিকই বলেছেন যে, এই প্রস্তুতি থেকে সরে আসা উচিত। আরাম করুনচারপাশে এত অনিশ্চয়তা, ব্যবসা প্রতিষ্ঠান ও পরিবারগুলোর আত্মবিশ্বাস হ্রাস পাওয়ার সাথে সাথে, তীব্র মন্দার আশঙ্কা বিশ্ব অর্থনীতির চেয়ে (যদি আরও খারাপ না হয়) অবস্থা এমন যে, সুদের হার বাড়িয়ে কাটা ঘায়ে নুনের ছিটা দেওয়ার কোনো মানে হয় না। আর তিনি ঠিকই বলেছেন। কেনেথ রোগফ আইএমএফ-এর একজন প্রাক্তন প্রধান অর্থনীতিবিদের মতে, উপসাগরীয় সংকটের আসন্ন সমাধানের ওপর বাজি ধরার ক্ষেত্রে বাজারগুলো 'অপরিণত'।
হারের প্রত্যাশা সম্পর্কে একটি অত্যন্ত গুরুত্বপূর্ণ তথ্য নিহিত রয়েছে মুদ্রাস্ফীতির প্রত্যাশাএর জন্য আমাদের দুটি উৎস রয়েছে: তদন্ত পরিবারে এবং বাজারের প্রত্যাশা 'সাধারণ' সিকিউরিটিজের ইল্ড এবং মূল্য-সূচকযুক্ত সিকিউরিটিজের ইল্ডের মধ্যে যান্ত্রিক তুলনার মাধ্যমে যা প্রকাশিত হয়েছে। আমেরিকা ভোক্তা মূল্য প্রত্যাশা প্রকৃতপক্ষে বেড়েছে: মিশিগান বিশ্ববিদ্যালয়ের সমীক্ষা অনুসারে, এপ্রিলে প্রত্যাশিত ১২-মাসের হার এক শতাংশীয় পয়েন্ট বেড়ে ৩.৮% থেকে ৪.৮% হয়েছে। পাঁচ বছরের প্রত্যাশা আরও সামান্য বেড়ে ৩.৪% হয়েছে। 'যান্ত্রিক' প্রত্যাশা – অর্থাৎ ১০- এবং ৩০-বছরের প্রত্যাশা – তাও বেড়েছে, কিন্তু একটি পরিমিত পরিসরের (২.২% থেকে ২.৪%-এর মধ্যে) রয়েছে। ইতালির ক্ষেত্রে, প্রবৃদ্ধি এবং মুদ্রাস্ফীতির প্রত্যাশা বিষয়ে ব্যবসা প্রতিষ্ঠানগুলোর ত্রৈমাসিক সমীক্ষার ফলাফল, যা পরিচালিত হয়... ব্যাংক অফ ইটালি ২০শে ফেব্রুয়ারি থেকে ১৮ই মার্চের মধ্যে (পারস্য উপসাগরে সংঘাত শুরু হওয়ার সময়কালে) পরিস্থিতির স্পষ্ট অবনতি প্রকাশ পায়। উন্নতি কিন্তু প্রত্যাশার কোনো অবনতি হয়নিমুদ্রাস্ফীতি.
যাই হোক, শীঘ্রই হোক বা দেরিতে, কেন্দ্রীয় ব্যাংকগুলোর জন্য এই নতুন নয় এমন পরিস্থিতিটি নিশ্চিত হবে। উভয়সঙ্কটএকদিকে, প্রকৃত অর্থনীতি মন্থর হচ্ছে এবং এক্ষেত্রে কঠোর মুদ্রানীতির কোনো প্রয়োজন নেই; অন্যদিকে, মুদ্রাস্ফীতি বাড়ছে এবং এর জন্য মুদ্রানীতি কঠোর করার প্রয়োজন হবে। এই পরস্পরবিরোধী শক্তিগুলোর সম্মুখীন হয়ে, সম্ভবত এর উদাহরণ অনুসরণ করাই শ্রেয়।বুরিডানের গাধা...
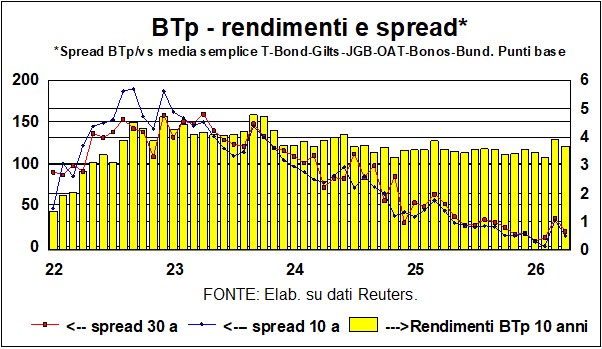
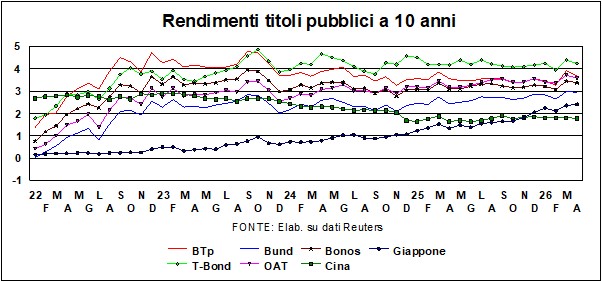
যুদ্ধের একটি 'দুর্ভাগ্যজনক' পরিণতি হলোইতালীয় সরকারি বন্ডের (বিটিপি) স্প্রেড বৃদ্ধিশুধু বুন্ডের সঙ্গেই নয়, বরং অন্যান্য প্রধান দেশগুলোর সরকারি বন্ডের সঙ্গেও তুলনা করা হয়েছে। গত মাসে যেমনটা দেখা গেছে, আমাদের বন্ডগুলো ইল্ড বৃদ্ধির মূল্য দিয়েছে (চার্ট দেখুন), এবং যখন ফলন বৃদ্ধি পায়, তখন স্প্রেডও বৃদ্ধি পায় কারণ, যে দেশের সরকারি ঋণ বাড়ছে বলে আমরা জানি, সেই দেশের জন্য ঋণ পরিশোধের উচ্চ ব্যয়ের সাথে জড়িত ঝুঁকিও বাড়ছে। এবং শুধু তাই নয়:ইতালিয়া এর শক্তির উৎসের গঠন এবং অভ্যন্তরীণ উৎপাদনের স্বল্পতার কারণে, এটি জ্বালানির মূল্যবৃদ্ধির প্রতি অধিক সংবেদনশীল। বাজারের ধারণা অনুযায়ী রাজনৈতিক স্থিতিশীলতা কমগণভোটে সরকারের পরাজয়ের পর (যা অবশ্য ব্যবধান বৃদ্ধির কয়েক সপ্তাহ পরে অনুষ্ঠিত হয়েছিল, যা পরিবর্তে ঘটেছিল) বিজ্ঞাপন (ইরানের উপর হামলার পর)। তবে, এটা মনে রাখতে হবে যে, ঘটনার ঠিক আগে, বিটিপি ফলন, সেইসাথে স্প্রেডগুলোও ছিল বহু বছরের মধ্যে সর্বনিম্নভবিষ্যতের দিকে তাকালে, প্রথম যে বিষয়টি লক্ষণীয় তা হলো, এই সবকিছুর শুরু হয়েছিল যুদ্ধ দিয়ে, এবং এর সমাপ্তিও হবে যুদ্ধ দিয়েই (প্রত্যাশিতভাবেই, হরমুজ খাল পুনরায় খোলার বিষয়ে ইরাকি পররাষ্ট্রমন্ত্রীর ঘোষণাই ইল্ড এবং স্প্রেড উভয়ের পতনের জন্য যথেষ্ট ছিল)। যুদ্ধ শেষ হয়ে গেলে, যে কারণগুলো আমাদের স্প্রেডকে সর্বনিম্ন পর্যায়ে নামিয়ে এনেছিল, সেগুলোর পুনরায় শক্তি ফিরে পেতে কোনো বাধা থাকবে না। সরকারি অর্থ ব্যবস্থাপনায় কঠোর নিয়ন্ত্রণ বাজার এবং রেটিং এজেন্সিগুলো দ্বারা স্বীকৃত ও পুরস্কৃত এই দৃঢ়তা অব্যাহত থাকা উচিত। ৪%-এর কাছাকাছি বিটিপি হার বাজেটের ভারসাম্যের জন্য কেবল তখনই বিপজ্জনক, যদি তা অব্যাহত থাকে। আপাতত, সিসিলীয় প্রবাদটির কোনো বিকল্প নেই – যারা ঢাল বেয়ে নিচে নামবে। – অথবা এডওয়ার্ডের প্রতি: “রাতটা কেটে যেতে হবে".
মৌলিক বিষয়গুলো ডলারের উপর চাপ সৃষ্টি করছে।
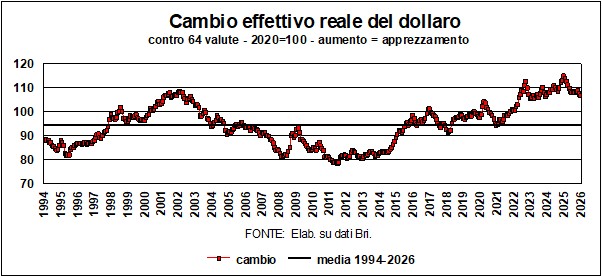
Il ডলার ইরানের উপর মার্কিন হামলার পরপরই এর দাম বেড়ে গিয়েছিল, কিন্তু তারপর তা গতি হারায়। এর আংশিক কারণ হলো ট্রাম্পের ঘন ঘন নীতি পরিবর্তন—আমরা ভূ-রাজনৈতিক বিশ্লেষণে যাব না—আমেরিকার নেতৃত্বের প্রতি আস্থা জাগানোর জন্য যথেষ্ট নয়; আংশিক কারণ হলো মৌলিক বিষয়গুলো ডলারের উপর চাপ সৃষ্টি করে চলেছে। পূর্বোক্ত কেনেথ রোগফ বলেন যে ডলার এখনও অতিমূল্যায়িত। ২০%। হয়তো এটা একটু বাড়িয়ে বলা হচ্ছে, কিন্তু গ্রাফটি দেখাচ্ছে কীভাবে প্রকৃত কার্যকর বিনিময় হার মার্কিন মুদ্রা আসলে খুব শক্তিশালীএবং এটি একটি গুরুত্বপূর্ণ উপাদান যা, অন্যান্য কাঠামোগত কারণ, যেমন আমেরিকান পরিবারগুলির কম সঞ্চয়ের সাথে মিলে, আমেরিকার ক্রমাগত বাণিজ্য ঘাটতিকে ব্যাখ্যা করে (যা ট্রাম্প শুল্ক বৃদ্ধির মাধ্যমে ভেঙে ফেলার চেষ্টা করেন – কিন্তু সফল হবেন না)। দীর্ঘমেয়াদী গড়ের তুলনায়, ডলার একটি প্রকৃত প্রশংসা প্রায় 12% দ্বারা।
Lo ইউয়ান ডলারের বিপরীতে এর শক্তি ক্রমাগত বাড়ছে এবং এটা বলতেই হবে যে, এটি স্থিতিশীলতার এমন একটি চিত্র তুলে ধরে যা ডলারকে ক্ষমতাচ্যুত করা না হলেও, মুদ্রাজগতের মঞ্চে নিজেকে প্রতিষ্ঠিত করার উচ্চাকাঙ্ক্ষাকেই নিশ্চিত করে। বহুমেরু.
টেফলন ব্যাগ
রান্নার সময়, প্যানের তলায় নন-স্টিক টেফলনের প্রলেপ থাকলে খাবার লেগে যায় না: এইভাবে Borse তারা যেন প্রতিটি আঁচড় ও পোড়া দাগ প্রত্যাখ্যান করে। খারাপ খবরের অনুপস্থিতিই ভালো খবর হয়ে দাঁড়ায়, এবং speranza সর্বদাই শেষ দেবীর আগের দেবী। বিশ্ব অর্থনীতিতে আঘাত হানা এই সাম্প্রতিক 'ব্ল্যাক সোয়ান'-এর প্রতি শেয়ার বাজার কীভাবে প্রতিক্রিয়া দেখিয়েছে, তা এই চার্টে দেখানো হয়েছে। তিনটি তারিখ: ফেব্রুয়ারির শেষভাগ, যখন যুদ্ধ শুরু হয়েছিল; হামলার পরের সর্বনিম্ন স্তর; এবং সর্বশেষ উপলব্ধ তথ্য।
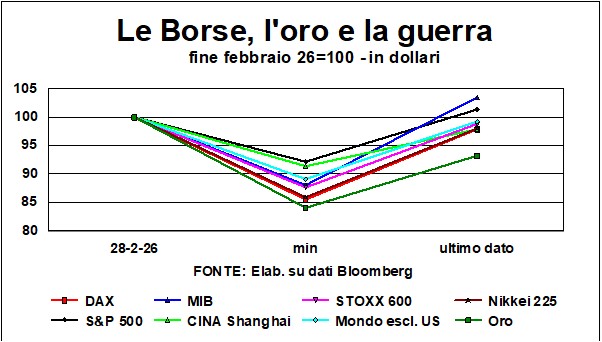
যেমনটা আপনি দেখতে পাচ্ছেন, এর প্রক্রিয়ার মধ্যে মার্চ বাজারগুলো – স্বাভাবিকভাবেই – নিচে যাচ্ছেকিন্তু তারপর তারা সবাই, যেন এক ব্যক্তি, আবার উপরে উঠে গেলএবং তারা তাদের বেশিরভাগ ক্ষতি পুষিয়ে নিয়েছে, তবে ইতালি ও আমেরিকার ক্ষেত্রে তা ঘটেনি, যেখানে মিব এবং এটা এস ও পি 500 তারা যুদ্ধ-পূর্ববর্তী স্তরকেও ছাড়িয়ে যাওয়ার বিলাসিতা করেছিল। এমআইবি? কিন্তু প্রবৃদ্ধির সম্ভাবনা এবং স্প্রেডের বৃদ্ধি যেমনটা বলে, যুদ্ধে ইতালির কি আরও বেশি ক্ষতিগ্রস্ত হওয়ার কথা ছিল না? হ্যাঁ, কিন্তু মনে হচ্ছে কেউ এই কথাটা জানাতে ভুলে গেছে। পিয়াজা আফারি… যারা সময়ের আরেকটু দূরের দিকে তাকাতে চান এবং গত মাসের ‘ল্যানসেট’-এ দেখানো গ্রাফটি পুনরায় দেখতে চান, তারা নিশ্চিন্ত হতে পারেন: এমনকি ট্রাম্প-পূর্ববর্তী সময় (অক্টোবর ২০২৪) থেকেও, পিয়াজ্জা আফারি তখনও থাকবে। শেয়ার বাজারের 'রানি'হয়তো এমআইবি এমন কিছু জানে যা আমরা জানি না… আর সোনা? যেমনটা দেখতেই পাচ্ছেন, হলুদ ধাতুযুদ্ধ শুরু হওয়ার সাথে সাথে এর পতন সবচেয়ে বেশি হয়েছিল, এবং সম্প্রতি তা সবচেয়ে কম পুনরুদ্ধার হয়েছে। কিন্তু কীভাবে? সোনা তো কারণ ছিল না। নিরাপদ স্বর্গ অন্তত যারা একে 'বর্বর নিদর্শন' বলে মনে করেননি, তাদের জন্য কি এটি ছিল সর্বোত্তম? আমরা একটি ব্যাখ্যা দিচ্ছি। অনেক বিনিয়োগকারীর ছিল তারল্যের প্রয়োজনযে কেউ ধার করা টাকায় বাজারের দাম বাড়ার ওপর বাজি ধরেছিল, সে বিপদে পড়েছে।মার্জিন কলএবং তাই তহবিল সংগ্রহ করতে হয়েছিল। যার অর্থ হলো, ব্যবসা বিক্রির ক্ষেত্রে অগ্রাধিকার দেওয়া হয়, যেমনস্বর্ণ, যাতে আমরা মূলত লাভেই আছি, কারণ অতীতে ওই প্রাচীন বস্তুটি দ্রুতগতিতে ছুটেছিল।