لمدة شهرين النقاش حول الممكن صعوبات بعض الدول الناشئة لقد أثرت نفسها تدريجياً بالمساهمات ، والتي من بينها نتذكر - منيرة - واحدة من قبل الأستاذ. جوليو سابيلي على صفحات هذه المجلة ("إلى أين تتجه دول البريكس في الموسم الجديد للعولمة" ، 28 أغسطس 2013).
يضاف الآن إلى العديد من الأصوات الموثوقة SACEالذي ينشر التركيز على موقعه بعنوان "صيف حار للبلدان الناشئة".
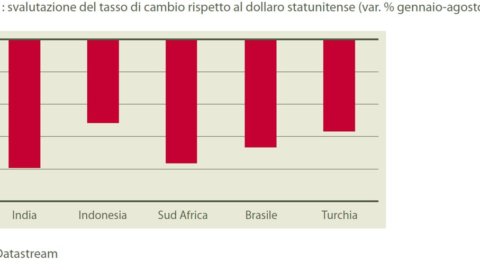
تصاعدت التوترات في أسواق رأس المال الدولية منذ منتصف مايو. عملات 5 اقتصادات رئيسية (الهند وتركيا وجنوب أفريقيا والبرازيل وإندونيسيا) تعرضت لضغوط نزولية نتجت عن ذلك الاستهلاكات في حدود 15-20٪ منذ بداية العام.
على أساس هذه الاستهلاكات ، وفقًا لـ SACE ، يكمن أ إعادة التكيف في تدفق رأس المال الدولي الذي تسبب في زيادة التدفقات الخارجة من الأسواق الناشئة. وراء هذه الحركات ظاهرتان أساسيتان:
- أن هناك تقليص فجوة النمو بين الدول المتقدمة والناشئة. وعلاوة على ذلك ، كان من المتوقع حدوث تباطؤ في التوسع بعد سنوات من التنمية بمعدلات عالية للغاية ؛ بينما في العديد من البلدان المتقدمة - للأسف ليس في بلدنا - يبدو أن الاقتصاد يبدأ في النمو مرة أخرى بعد خمس سنوات من الأزمة ؛
- الاعلان عن أ مراجعة سياسة التوسع المفرط للاحتياطي الفيدرالي في الولايات المتحدة.
من حيث المخاطر القطرية، ما هو التأثير قصير المدى لهذه التغييرات الكبيرة في سعر الصرف بالنسبة للهند وتركيا وإندونيسيا والبرازيل وجنوب إفريقيا؟ هذه دول ذات أوضاع اقتصادية كلية مختلفة ، والتي لا تسمح بإجابة واحدة.
من حيث التعرض للائتمان ، على الرغم من أن دولًا مثل الهند والبرازيل لديها مستويات كبيرة من الدين العام ، فإن النسبة المئوية للديون بالعملة الأجنبية محدودة ، سواء فيما يتعلق بالدين العام وحده أو أيضًا بالنظر إلى ديون القطاع الخاص. على عكس حالة تركيا وإندونيسيا وجنوب إفريقيا ، التي لديها مستويات أعلى من الديون الخارجية (في حالة جنوب إفريقيا تتركز بشكل أساسي في القطاع الخاص).
يخلص SACE بشكل واقعي إلى أنه من الصعب التفكير في أن الاضطرابات الحالية في أسواق العملات يمكن أن تقود دولًا مثل الهند أو تركيا أو إندونيسيا أو البرازيل أو جنوب إفريقيا إلى أزمة مالية كاملة. ومع ذلك ، لا يمكن استبعاد المزيد من الضغط على العملات المرجعية ، وإذا أضيفت إلى نقاط الضعف الأخرى (انظر على وجه الخصوص حالة جنوب أفريقيا) ، يمكن أن تخلق مشاكل خطيرة لاقتصاد البلدان الفردية.
ترتبط المخاطر بشكل أكبر بالأطراف المقابلة الخاصة وتعرضها للعملات الأجنبية من حيث الديون والتكاليف والإيرادات.
لذلك من الضروري احذر من الأطراف المقابلة المحلية المعرضة بشكل خاص لانخفاض قيمة العملة، بسبب:
- نسبة عالية من الديون بالعملة الصعبة (خاصة إذا كانت قصيرة الأجل) ؛
- ضعف التكامل الرأسي والحاجة إلى التوريدات من الخارج ، خاصة إذا كان العملاء المرجعيون يتركزون في السوق المحلي وفي القطاعات ذات المرونة السعرية العالية للطلب.