مؤشرات حقيقية
الدقيق نسيج الاقتصاد، في كل نقطة ، تتشكل من لحمة الظرف والتواء التغيرات الهيكلية. يتشابك خيط أحدهما مع خيط الآخر ، مع المكوك الذي يتنقل باستمرار حول النول. أكثر من مجرد نسيج ، يظهر المرء نسيج جيد"مصنوعة من نفس المادة التي تصنع الأحلام" ، كان سيقول بروسبيرو. شكسبير لا يمانع في أن تتم تربيته هنا ، لأننا نتحدث عن حياة الإنسان.
كما هو الحال في أي حياة ، لا أحد يعرف التصميم النهائي لذلك النسيج ، لأنه كذلك عمل دائم التقدم وفي التصنيع. تقريبا قماش Penelope ، مع اختلاف أن لا أحد يفرغها في الليل.
ومع ذلك ، يمكن إلقاء نظرة خاطفة على بعض الرسومات ، بشرط ألا تكون مجرد وهم. أولا ، هذا قوة السؤال قبل الحرب المأساوية في أوكرانيا كانت عظيمة. ولا يزال صافي الصين. يمكنك قراءته بالأرقام وكلمات البيانات الصحفية على مؤشرات PMI.
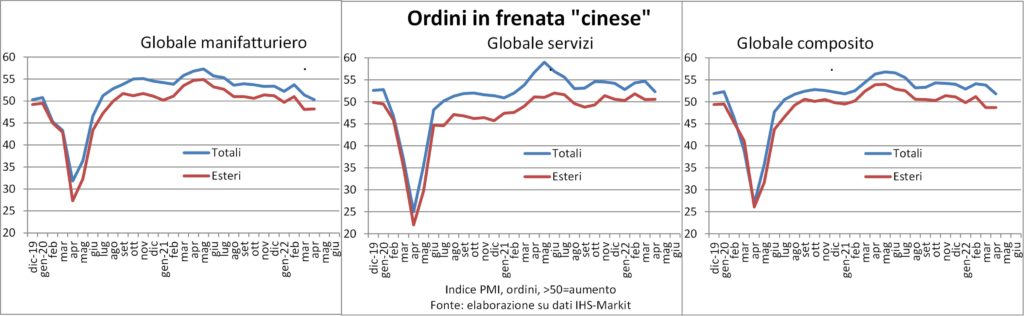
لقد أثبتنا ذلك بشكل صحيح في Lancette of March وهنا نلخصه: استهلاك مدفوعة بإعادة الفتح بعد كوفيد والمدخرات المتراكمة في عمليات الإغلاق ، وإن تآكلت بسبب تسارع الأسعار ؛ الاستثمار في الإسكانومفروشاتهم ومعداتهم لتلبية الاحتياجات الجديدة التي ظهرت مع العمل عن بعد ؛ الاستثمار في الطاقة الإنتاجيةلتوسيعه في ضوء زيادة الطلب الحالي والمتوقع وتكييفه مع التقنيات الرقمية الجديدة ؛ تراكم المخزون من المدخلات والمخرجات ، لأنك الآن لا تعرف أبدًا ، e فقط في حالة (فقط في حالة بدلا من فقط في والوقت) ، بما في ذلك الزيادات المستقبلية في الأسعار المدرجة ضمن الأحداث المشؤومة المحتملة ؛ نفقات رأسمالية عامة ضخمة لتعديل البنى التحتية التي أصبحت غير موثوقة بسبب الصيام الطويل للمالية العامة.
بالفعل في هذا الوصف الموجز يمكن ملاحظته تقاطع العوامل الدورية القصيرة والطويلة، لإرضاء كينز وكوندراتييف. ولكن يبدو الأمر كما لو أن خيط اللحمة قد تغير وفقًا لخيط الالتواء ، والعكس صحيح. دائما يحدث بهذه الطريقة.
على سبيل المثال ، تسارعت وتيرة ثورة المعلومات اليوم مع رقمنة كل شيء حولنا وما وراء الخيال. فقط لذكر واحد: بدأت جامعة أكسفورد في تدريس الروبوت الشيف (اسم آلي) نكهة الطعام قبل المضغ وبعده (مضغ). لكن هذا يستلزم ، في الواقع ، المزيد من الاستثمارات والمزيد من الطلب ، وبالتالي فإن هذا الوضع آخذ في التسارع. من ناحية أخرى ، إذا كان هناك طلب أكبر ، يصبح إدخال الابتكارات أرخص لأن هناك قبولًا أكبر في السوق. والعكس صحيح أيضًا: للتغلب على الأزمات الاقتصادية ، يتم إدخال عمليات جديدة لخفض نقطة التعادل وتقديم سلع بتكلفة أقل.
بالإضافة إلى النقلة النوعية الرقمية ، والمرتبطة بهذا ، هناك نقلة أخرى تؤثر على الاقتصاد الحقيقي: الاقتصاد الدائري. أي تصميم المنتجات وفقًا لإعادة استخدام وإعادة تدوير كل ما يتم تصنيعه منها. لا بد منه ل صفقة خضراء بين الإنسان والبيئة. من خلال تجهيز الأصول بالرقائق ، يمكن تتبع الأصول من الأصل إلى النهاية. يتزامن هذا مع ارتفاع أسعار السلع ، الذي تسبب فيه الطلب الزائد (المذكور أعلاه). ويتم تكوين عقدة أخرى من النسيج.
من ناحية أخرى ، فإن فقط في حالة هو في حد ذاته نقلة نوعية: بعد سلسلة من الصدمات العالمية الرهيبة (كوفيد -19 والغزو الروسي) ، أدركت الشركات أن الكفاءة أمر أساسي ، لكن الإنتاج أكثر أهمية. جاءت بعض التلميحات إلى ذلك مع تسونامي في اليابان والفيضان في تايلاند في عام 2011 ، مما تسبب في نقص المكونات الإلكترونية في صناعة السيارات في جميع أنحاء العالم. ومن هنا تأتي الزيادة في المخزونات ، مما يؤدي إلى تفاقم النقص في السلع والمنتجات شبه المصنعة المختلفة ، مما يجعلها باهظة الثمن.
لجعل نسج النسيج أكثر ثراءً وتعقيدًا هناك الاختلافات الجغرافية. في الواقع ، أنا الولايات المتحدة في حالة ارتفاع درجة الحرارة: مع توفر 1,8 مكانًا لكل شخص عاطل عن العمل ، يتطلب الأمر فريقًا من رجال الإطفاء الشجعان والتصميم لترويض النار البرية. ولكن كيف؟ يمكن للمرء أن يجادل بأن الناتج المحلي الإجمالي انخفض بنسبة 1,4٪ (على أساس سنوي) في الربع الأول. ويرتبط هذا التراجع على وجه التحديد بقوة الطلب المحلي الذي يجب تلبيته اختطاف الصادرات وامتصاص الواردات (-3,2 نقطة مئوية مساهمة صافي الصادرات) وأدى إلى انخفاض غير طوعي للمخزونات (-0,84) ؛ الإنفاق العام على الدفاع قدم أيضًا مساهمة سلبية ، ويمكن للمرء أن يتخيل أنه مع الحرب ، سيكون لشراء المدافع الأسبقية على شراء الزبدة. علاوة على ذلك ، كانت هناك صدمة طاقة ولكنها أقل تدميراً ، لأن الغاز أقل تكلفة منه في أوروبا ، ولأن الولايات المتحدة تتمتع باستقلالية في المصادر الأولية ، فإن تكلفة الطاقة المرتفعة لا تحرم دائرة الإنتاج والطلب الداخلية من الدخل. أخيرًا ، فإن الأسعار المرتفعة للقمح وسلع العلف الزراعي الأخرى (من المناسب أن نقول) دخل المزارعين الأمريكيين، الذي سيشتري المزيد من الجرارات والصوامع وغيرها من المعدات ، مما يعطي جديدًا غزل على السؤال المحلي.
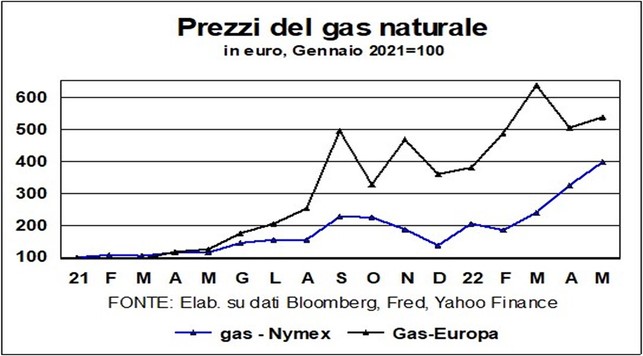
إنها مسألة أخرى تماما السيناريو الأوروبيمسرح الحرب الجديدة وتعتمد على روسيا وأوكرانيا للمواد الخام بجميع أنواعها وأنواعها. هذا ما يفسر تقع في مؤشر الثقة المركب من الأسر والشركات ، قريبًا من أدنى مستوياته في ربيع 2020. بدأ المستهلكون في تحويل مشترياتهم من السلع إلى الخدمات ، وهو ما يفسر سبب انخفاض منحنى مبيعات التجزئة الحقيقية بالفعل قبل الصراع. سيؤدي ارتفاع فواتير الغاز والكهرباء والتعبئة الباهظة لخزانات السيارات إلى إقصاء الكثير من القوة الشرائية. تسعى الحكومات جاهدة لدعمها بإجراءات مالية مناسبة ، ولكن إذا لم ينخفض سعر السلع ، فستصل الفاتورة عاجلاً أم آجلاً إلى المستخدمين النهائيين: فتجنب الركود يصبح أمرًا صعبًا. مهمة مستحيلة. علاوة على ذلك ، بالفعل في مارس المنتجات الصناعية الألمانيةوهبطت الفرنسية والإسبانية ، والكثير ، بسبب نقص قطع العمل: وهذا يعني العمال من المنزل الذين يتلقون إعانات أجور أقل من الراتب العادي ، وبالتالي دخل أقل واستهلاك أقل.
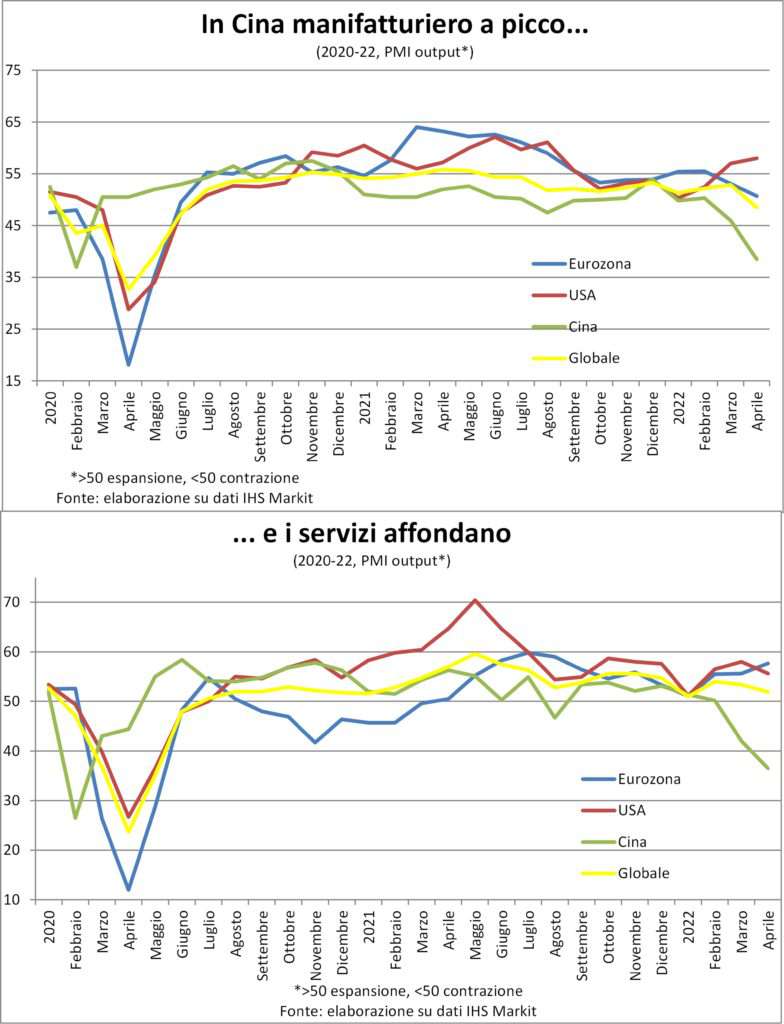
La الصين، إذن ، تواصل صنع التاريخ في حد ذاتها: فقد ظلت الدولة الوحيدة التي تسعى إلى "صفر Covid-19". لماذا؟ ما الذي يخفي وراء هذا العناد؟ الخوف من وفاة 25 مليونا في ظل عدم وجود نظام صحي مجهز؟ المواجهة داخل الحزب الشيوعي الصيني قبل المؤتمر الوطني XX في الخريف؟ كلاهما؟ مهما كان السبب الحقيقي ، يبقى كذلك بدأ الاقتصاد في الاتجاه المعاكس، كما حدث في عام 2020. رمي أطنان من الرمال في سلاسل سلاسل القيمة العالمية (التي كانت حتى عامين ونصف العام مضت ، مجهولة لامعة). سبب إضافي لتقصيرهم ه أنتقل إلى الموردين المحليين الجيدين: ستكلف أكثر قليلاً ، لكنك على الأقل تعلم أنك لن تضطر إلى إيقاف النباتات. لا يزال ، يكلف الكثير.
باختصار ، عن طريق الخطاف أو المحتال ، تنخفض الكفاءة وترتفع الأسعار. وقود النار التضخمية ...
التضخم
تضخم اقتصادي إنه نسيم، «arietta اللطيف الذي يخدر ، خفيًا ، خفيفًا ، يبدأ بالهمس بلطف ... ولكن في ومضة تصبح عاصفة و ينتج انفجار مثل طلقة مدفع ، زلزال يجعلك ترتجف »كان دون باسيليو يغني عاي board البنوك المركزية ، التي لا تزال لا تعرف تمامًا الاتجاه الذي يجب أن تتجه إليه.
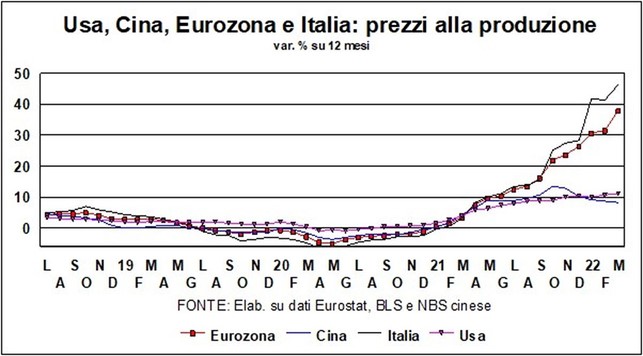
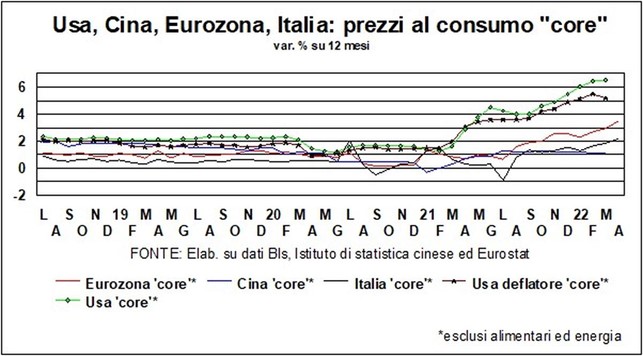
أو بالأحرى ، يعرف محافظو البنوك المركزية ذلك جيدًا ، لكن يتقدمون «الإحساس بأقدامهم».كما يقول أريوستو ، كما يحدث في الليل في طريق مجهول. خوفًا من ارتكاب خطأ أو إثارة وحش آخر: الركود. وكيف نلومهم.
لكن النقطة هي ذلك يتصرف الناس بتعاطف نحو الزيادات في قوائم الأسعار ، والقبول بها بطبيعة الحال لأن الجميع يعلم أن المواد الخام أغلى ، كما أن الشحنات البحرية أيضًا ، لا نتحدث عن الرقائق الدقيقة ... عندما يُسأل: «ومع زيادة التكاليف ، كيف هل تدير؟ ». L 'ردت سيدة أعمال: «ننقلها إلى العملاء الذين لا يبالون لأنهم على دراية بما يحدث» (أي إشارة إلى حقائق وأشخاص حقيقيين هي صدفة بحتة).
وأنت لا تريد ذلك تجويع العامل والكاتب؟ لذلك سيكون من الحتمي قبول أجور أعلى في الساعة ، وهذا أمر مفهوم. وآخرون فويلا، اللولب يتحرك.
من ناحية أخرى ، فإن مكون PMI من الأسعار المدفوعة والمستلمة عند مستويات قياسية. صحيح أن هذه التحقيقات فتيات صغيرات ، بالكاد يبلغن من العمر عشرين عامًا ، ولا يعرفن أيضًا شيئًا عن السبعينيات الصعبة. يدقون ناقوس الخطر. فقط في الصين يؤدي اليأس من عمليات الإغلاق إلى تخفيضات.
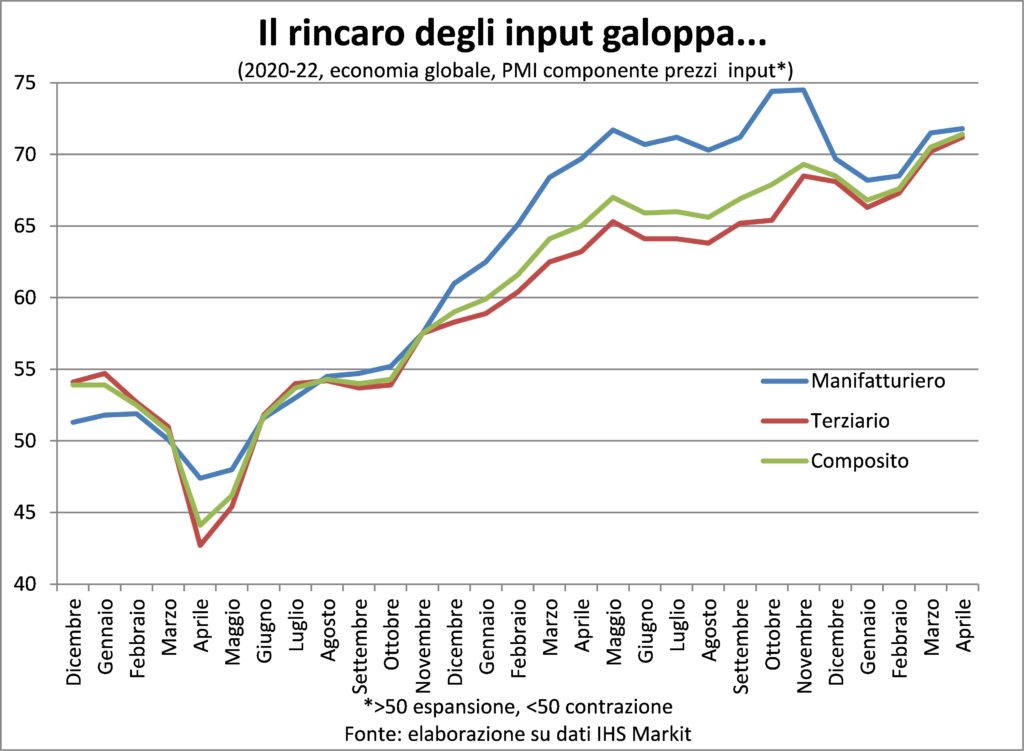
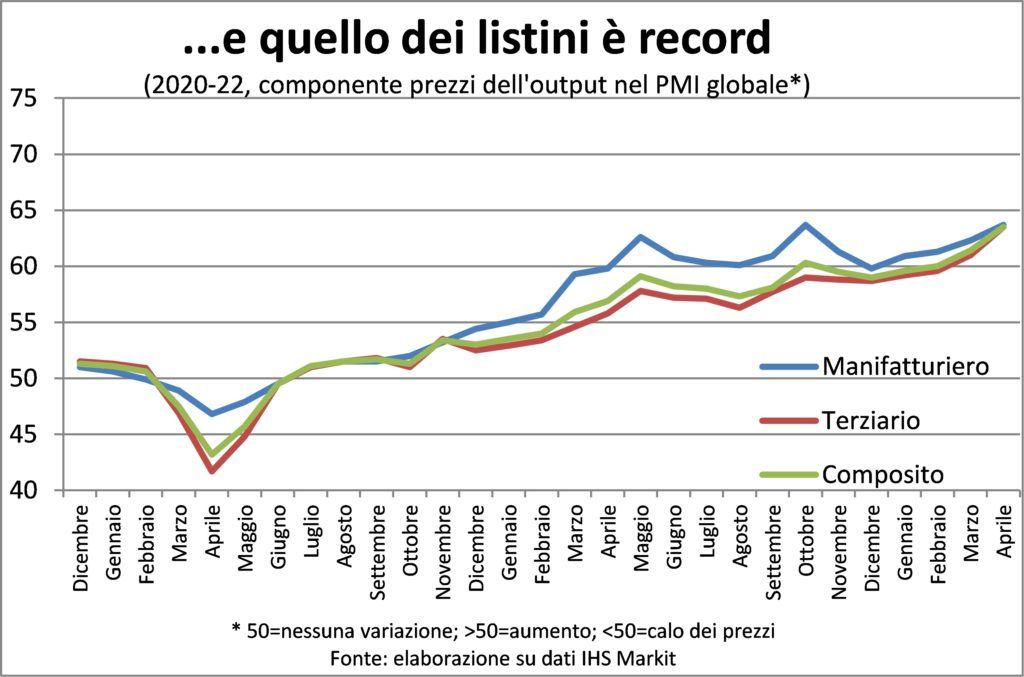
على أي حال ، فإن ندرة المواد الخام يتابع ، لذلك لن يكون هناك انخفاض سريع في أسعارها مما قد يساعد في إعادة زخم أسعار المستهلك. بالطبع ، من الناحية الإحصائية ، سيؤدي عدم زيادتها إلى إبطاء التضخم المُقاس ، ولكن هناك خطوة تصاعدية في الأسعار وهذا يدفع الشركات إلى إعادة بناء هوامش الربح والعاملين لزيادة الأجور الحقيقية.
حتى ما قبل الوباء ، تم إحباط هذه المحاولات من قبل المنافسة العالمية ومن منافسة التجارة الإلكترونية؛ الآن يتم تقليل السابق بواسطة فقط في حالة (مما يؤدي إلى تفضيل الموردين القريبين) ، من عمليات الإغلاق في الصين والعقوبات المفروضة على روسيا. والأخرى تعمل لكنها ليست عصا سحرية. لن يختفي الأول ولا الثاني بين عشية وضحاها.
ارتفاع الأسعار يثبطون الطلب ويشجعون العرض: التضخم يصحح نفسه على المدى الطويل. ولكن في الوقت الحالي ، هناك علامات على الاستدامة الذاتية: تزيد الشركات الأسعار لأن العملاء يقبلونها ، وهم يعلمون أن كل شيء يزداد ... العامل المجهول هو "العميل النهائي" ، العامل. في أمريكا تطارد الأجور التضخم ، وليس في أوروبا بعد. لكن إلى متى؟
الأسعار والعملات
Le البنوك المركزية لديك استيقظ بعد فوات الأوان ردا على التضخم؟ بعد فوات الأوان ، نعم. يجب أن نتذكر أنه لعدة أشهر ، لم تكن البنوك المركزية فحسب ، بل العديد من المعلقين - بمن فيهم نحن - مقتنعين بأن التضخم كان ظاهرة متجهة للعودة قريبا نسبيا. وربما كانوا على حق ، بمعنى أنه إذا لم يكن الأمر كذلك ، فذلك يرجع أساسًا إلى حدث غير متوقع - بجعة سوداء أخرى - مثل غزوأوكرانيا، مما أدى إلى عجلات أسعار المواد الخام - من الغاز إلى الزيت إلى القمح ... - في السباقات إلىادخار، إلى New الاختناقات من العرض ، لتعثرات سوقية... لكن التضخم اليوم موجود ومستويات مثل إجبار البنوك المركزية - تحت طائلة فقدان المصداقية - على ذلك رفع أسعار الفائدة وتشديد العملة.
من المؤكد أن "الصقور" يرغبون في أن تشدد السلطات النقدية عاجلاً وأصعب. ما هو الهدف ، كما يقول منفذو العقوبة ، من الاحتفاظ بالمعدلات - حتى بعد الزيادة الأخيرة في أمريكا - عند 1٪ أو أقل ، عندما يكون التضخم ، على جانبي المحيط الأطلسي ، أدنى بقليل أو أعلى بقليل و8٪؟ هنا يجب تحديده. غالبًا ما يُطلق على الأسعار التي تقررها البنوك المركزية - اللقب مغرور بعض الشيء - دليل سيارات الأجرة: باختصار ، يشير مدرس البنك المركزي إلى الطريق إلى الأمام ويوجه أسعار السوق صعودًا أو هبوطًا. و "الدليل" مؤلف من أفعال ونوايا: العاطي هم ، في حالتنا ، الزيادات في معدلات الدليل هذه ؛ ال نوايا هي توجيه، إعلانات عن الزيادات المستقبلية. و الأسواق لديهم رأسان - رأسهم و توجيه - و إنهم لا ينتظرون الزيادات المستقبلية لنقل الأسعار. يوضح الرسم البياني كيف ، لإعطاء مثال حاسم ، في أمريكا معدل مهم مثل معدل i الرهون العقارية لمدة ثلاثين عاما (الأكثر استخدامًا لشراء المنازل) زاد كثيرًا (وهو الآن أكثر من 5٪) من المعدل الإرشادي للصناديق الفيدرالية.
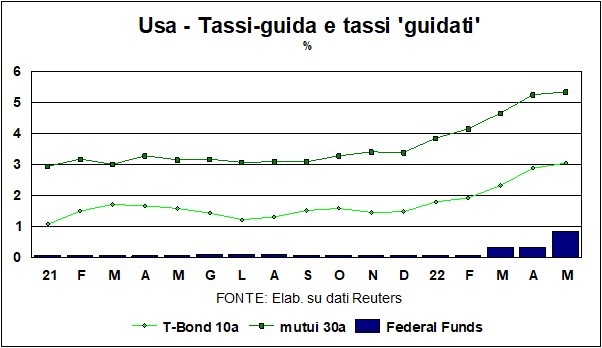
بطبيعة الحال ، مع ارتفاع معدل التضخم في الولايات المتحدة إلى 8٪ ، فإن هذه النسبة تعد 5٪ معدلًا حقيقيًا سلبيًا. ولكن هل من المشروع مقارنة ملف معدل ثلاثين عاما مع 'تضخم دقيق من شهر ربيع 2022؟ يجب على مشتري المنازل مقارنة هذا المعدل بالتضخم المتوقع على مدى عمر القرض. وتظهر الاستطلاعات أنه بالفعل على المدى المتوسط (3-5 سنوات) تتوقع الأسر الأمريكية تضخمًا أقل بكثيرحوالي 3,5٪. وبالتالي تبرير تلك الأحكام الصادرة قبل بضعة أشهر فيما يتعلق بالطبيعة المؤقتة لارتفاع التضخم. ولكن حتى 3,5٪ ستكون أكثر من اللازم بالنسبة للاحتياطي الفيدرالي: هدفه ، كما نعلم ، 2٪. يجب علينا بعد ذلك توقعات تضخم أقل، ولكي تفعل ذلك عليك تبريد الاقتصاد (وهو في الواقع حار جدًا). قال باول إنه لا يعتقد أن الزيادات الحادة في أسعار الفائدة ستؤدي إلى ركود (ليس المقصود أن تكون "ثانية فولكر") ، لكن الخط ضيق ...
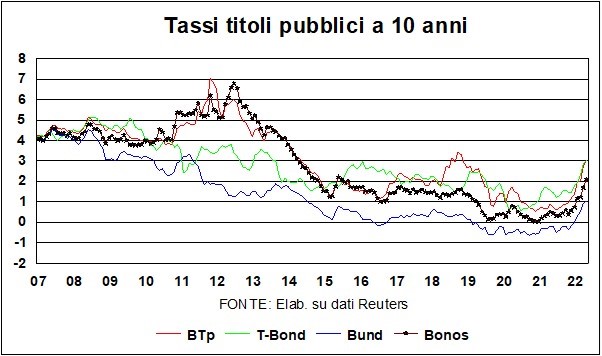
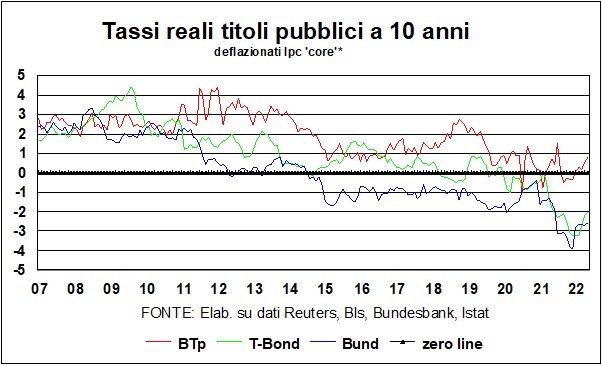
ل البنك المركزي الأوروبي المشكلة مختلفة ، لكن ليس كثيرًا. هنا أيضًا ، يهتم البنك بالمصداقية ، ونبدأ في التلميح ارتفاع الأسعار على المدى القصير (في حين أن الأسعار على السندات الحكومية مرتفعة بشكل واضح - و لو انتشار من BTPs ، لأن الأسواق تعاقب البلدان التي لديها الكثير لتخسره من المعدلات المرتفعة). لكن المشكلة في أوروبا مختلفة. الحرب في أوكرانيا لقد أحكمت العقدة حول حلق الاقتصاد ، تمامًا مثل عقدة أخرى - le قيود مكافحة كوفيد - تم تخفيفه بدلاً من ذلك. لقد عوض التأثيران بعضهما البعض ، لكن بالنظر إلى المستقبل ، ستستمر عقدة الحرب في التماسك. واقتصاد القارة القديمة ، الذي لم يكن محموما بالتأكيد، أقرب بكثير إلى مسرح الحرب من أمريكا (هناك من يفكر في المخابئ المضادة للذرات أو الانتقال إلى نيوزيلندا ...). إذا كان "rec-flation" (أسوأ مصطلح جديد للركود التضخمي) هل يمكن للبنك المركزي الأوروبي - رواية فلورنس نايتنجيل - العودة إلى الإنقاذ؟ ليس كما كان من قبل: السياسة النقدية - في كل من أمريكا وأوروبا - مثقلة الآن بالتضخم. تم وضع شريط الإنقاذ أعلى وباستثناء ركود عميق (والذي في حد ذاته من شأنه أن يخفض التضخم) ، لن تساعد البنوك المركزية.
وهذا "عدم المساعدة" ينطبق أيضًا على أسواق الأسهم. الشهير "وضع جرينسبان" - لم يعد الاعتقاد بأن البنك المركزي سيخفض أسعار الفائدة لتجنب المتاعب في وول ستريت - صحيحًا: إذا كان بنك الاحتياطي الفيدرالي يريد حقًا إبطاء الاقتصاد - ولا شك في ذلك - الشروط النقدية بحاجة إلى تشديد: وَرَاءَ لتقدير من الدولار (الحالي) يجب أن يزيد أيضًا تكلفة رأس المال السهمي، وول ستريت ، في الواقع ، في خطر.
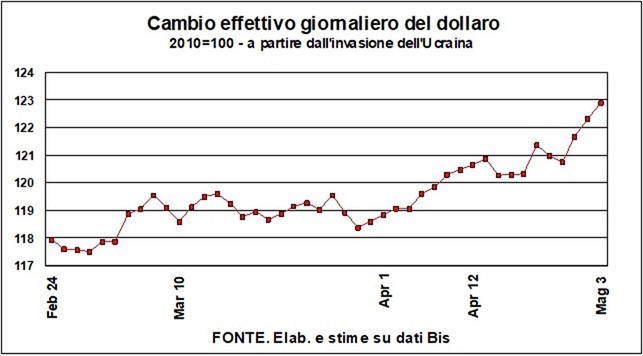
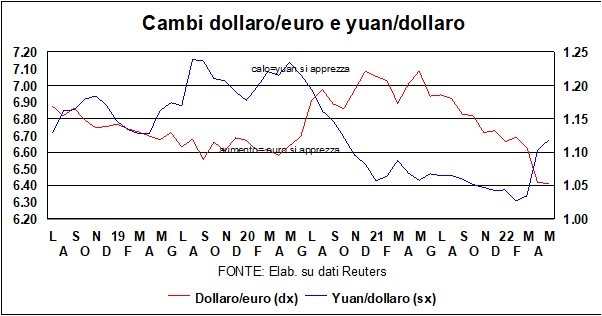
Il دولار في الواقع ، منذ غزو أوكرانيا ، ازداد فوق الكل: تجاه l'euro، و يوان، و ين، وكذلك تجاه - التبادل الفعال - 42 شريكا تجاريا (انظر الرسوم البيانية). كل من فارق النمو وفرق سعر الفائدة في صالحه. وشائعات السيوف تعود إلى الدولار بدور ملجأ جيد. الدور الذي يبدو أنه فقده بدلاً من ذلك هم: لم تهز الحرب في أوروبا ولا التضخم المرتفع المعدن الأصفر كثيرًا. سحر الأسنان والزينة باقيا ، لكن الذهب فقد ميزته كفئة من الأصول للدفاع ضد سوء الحظ.