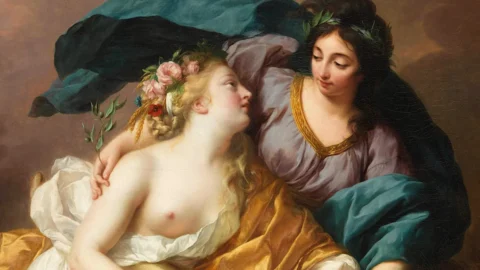
يبدو أن الفن وأسواق الأسهم ينتميان إلى عالمين مختلفين تمامًا. فمن جهة، نجد الإبداع والتعبير الجمالي والبحث الثقافي؛ ومن جهة أخرى، نجد الربح والاستثمار والمضاربة المالية. ومع ذلك، فإن نظرة فاحصة على تاريخ المجتمعات الحديثة وآليات عملها تكشف عن علاقة عميقة ومعقدة بين هذين المجالين، لا يجمعهما البعد الاقتصادي فحسب، بل يجمعهما أيضًا انجذابهما إلى الابتكار والتغيير. منذ العصر الحديث، ساهم تطور الأسواق المالية بشكل غير مباشر في النمو الفني. كثيراً ما موّلت العائلات التجارية والمالية الكبرى، التي أثرت من خلال التجارة والاستثمارات، الفنانين والمعماريين والمثقفين. وقد أتاح تراكم الثروة الناتج عن الأنشطة الاقتصادية هذا الدعم تحديداً. وبهذا المعنى، مثّلت الرخاء المالي بيئةً مواتيةً للإنتاج الفني ونشر الثقافة.
في العالم المعاصر، تعززت هذه الرابطة أكثر فأكثر.
أصبح سوق الفن قطاعًا اقتصاديًا عالميًا تُقيّم فيه الأعمال الفنية والمجموعات والفنانون من الناحية المالية. يشتري العديد من المستثمرين اللوحات والمنحوتات والصور الفوتوغرافية ليس فقط لقيمتها الجمالية، بل أيضًا كشكل من أشكال الاستثمار. وقد وصلت أسعار بعض أعمال فنانين مثل بابلو بيكاسو وآندي وارهول وجان ميشيل باسكيات إلى أسعار تُضاهي أسعار الأصول المالية الكبرى، مما يُظهر كيف يُمكن اعتبار الفن مخزنًا للقيمة. وتؤثر أسواق الأسهم على سوق الفن من خلال الدورات الاقتصادية. فعندما ترتفع الأسواق المالية ويتوفر لدى المستثمرين موارد أكبر، يزداد الطلب على الأعمال الفنية عمومًا. وعلى العكس من ذلك، خلال الأزمات المالية، قد يتباطأ سوق الفن، حيث يميل هواة جمع الأعمال الفنية والمستثمرون إلى تقليص النفقات التي يعتبرونها غير ضرورية. وبالتالي، توجد علاقة بين صحة الأسواق المالية وأداء مبيعات الأعمال الفنية. ثمة عنصرٌ أكثر أهميةً يجمع بين القطاعين، ألا وهو شغفهما بالتقنيات الحديثة. فكلٌّ من أسواق المال والفنون تُولي الابتكار أهميةً بالغة، إذ تعتبره محركاً للنمو والتغيير. وفي البورصات، تجذب شركات التكنولوجيا المستثمرين لما تعد به من إحداث ثورة في عمليات الإنتاج والاتصالات والحياة اليومية. وغالباً ما تعتمد قيمتها السوقية ليس فقط على أدائها الحالي، بل قبل كل شيء على التوقعات بشأن تطورها المستقبلي.
كما تأثر عالم الفن بشكل عميق بالابتكارات التكنولوجية
لقد فتحت الفنون الرقمية والواقع الافتراضي والذكاء الاصطناعي، إلى جانب أشكال جديدة للإبداع والتوزيع، آفاقًا إبداعية واقتصادية غير مسبوقة. ينجذب هواة جمع الأعمال الفنية والمستثمرون إلى هذه الأشكال الفنية المبتكرة لأنهم يرونها تعبيرًا عن المستقبل ومصدرًا محتملاً لقيمة متنامية. في كلتا الحالتين، تُسهم التكنولوجيا في خلق قيمة اقتصادية من خلال عنصر غير ملموس: التوقع. يشتري المستثمرون أسهمًا في شركات مبتكرة، واثقين من قدرتها على توليد ثروة مستقبلية؛ وبالمثل، يُقدّر هواة جمع الأعمال الفنية والمشاركون في سوق الفن الأعمال التي تُجسّد لغات تكنولوجية مبتكرة، مُراهنين على أهميتها الثقافية والتجارية على مر الزمن. وهكذا يصبح جاذبية الابتكار عاملاً يغذي كلاً من سعر الأوراق المالية وسعر الأعمال الفنية. ثمة نقطة تواصل مهمة أخرى تتعلق بكيفية بناء القيمة. ففي سوق الأسهم، يعتمد سعر السهم على توقعات المستثمرين بشأن مستقبل الشركة. وبالمثل، لا تتحدد قيمة العمل الفني بتكاليف الإنتاج فحسب، بل بسمعة الفنان، وندرة العمل، والطلب في السوق، وتوقعات هواة جمع الأعمال الفنية. وفي كلتا الحالتين، يتأثر السعر بعوامل نفسية وثقافية واجتماعية، فضلاً عن العوامل الاقتصادية. ومع ذلك، ثمة اختلافات جوهرية. فالأسهم تمثل حصص ملكية في شركات تنتج سلعًا أو خدمات وتدر دخلاً. أما الأعمال الفنية، من جهة أخرى، فتمتلك في المقام الأول قيمة ثقافية ورمزية وجمالية. إن اختزال الفن إلى مجرد أداة مالية يُخاطر بإفقار معناه وتشجيع المضاربة التي قد تُخفي قيمته الثقافية.
التفاعل المستمر بين ثلاثة عوامل: سوق الأسهم، والفن، والتكنولوجيا
يمكن للثروة التي تولدها الأسواق المالية أن تدعم الإنتاج الفني، بينما يمكن للفن نفسه أن يصبح أصلاً استثمارياً. يولي كلا القطاعين قيمةً للتوقعات والثقة والقدرة على استشراف المستقبل، وهي عناصر تجد اليوم محركاً رئيسياً في التكنولوجيا. مع ذلك، يحتفظ الفن ببعد يتجاوز القيمة الاقتصادية: فهو يمثل شكلاً من أشكال التعبير الإنساني القادر على سرد تاريخ المجتمعات ومشاعرها وقيمها. "لهذا السبب، يجب تفسير الحوار بين المال والفن على أنه توازن دقيق بين الربح والثقافة، وبين الابتكار والإبداع، وبين السوق والحساسية الإنسانية."