المدفوعات الإلكترونية ، هذه غير معروفة في إيطاليا. للكشف عنه هو صلة من مرصد I-Com DIGIFIN (ابتكار التمويل الرقمي) ، والذي وفقًا لموجبه في حين أن رقمنة المدفوعات تنمو بقوة في أوروبا ، وهي تنمو بمعدلات أكثر وضوحًا في البلدان الناشئة في بقية العالم ، في إيطاليا لا يزال يمثل الخطوة. على وجه الخصوص ، في القارة القديمة ، تم الوصول إلى عتبة عام 2013 100 مليار معاملة غير نقدية سنويًا: + 22٪ مقارنة بعام 2009 ، مع تأكيد بطاقات الدفع على أنها الأداة الأكثر استخدامًا (43,6٪) ، حتى لو كان حجم التحويلات البنكية في المقام الأول. فقط بين بطاقات الائتمان والخصم ، بلغت المعاملات في عام 2013 في أوروبا 35 مليارًا مقابل أ إجمالي القيمة ما يقرب من 2 تريليون دولار تم إنشاؤها بواسطة 9,1 مليون نقطة بيع.
L 'إيطاليا ومع ذلك ، فهو بعيد كل البعد عن المواكبة ، كما يتضح من البحث الذي أجراه معهد التنافسية ، المقدم في روما: بالنظر إلى جميع وسائل الدفع بخلاف النقد ، في عام 2013 تم تسجيلهم في Boot 4,487 مليار صفقة، بعيدًا جدًا عن متوسط ألمانيا والمملكة المتحدة وفرنسا ، كل الثلاثة قريبة جدًا من 20 مليار. كان معدل النمو في إيطاليا آنذاك 13٪ في عام 2009 ، وهو أقل من العديد من البلدان الأخرى بما في ذلك بولندا والسويد. على وجه الخصوص السويد يسجل معدل تكرار للفرد 7 مرات أعلى من الإيطالي: 250 عملية في السنة مقابل 34.
فيما يتعلق بالأحجام ، فإن الأمور أفضل قليلاً: في هذه الحالة ، إيطاليا ، التي لديها أعلى متوسط لمعاملات للفرد من حيث القيمة (ولكن يُقال إن هذا الرقم في انخفاض) ، تحتل المرتبة الرابعة بما يقرب من 10 آلاف مليار ، في أي خلف إسبانيا التي سجلت 11.500. مثلما احتلنا المركز الرابع ، على الرغم من الالتزام الذي تم فرضه قبل عام ، في عدد المعاملات عبر نقاط البيع ، خلف هولندا. والأسوأ من ذلك ، هو Belpaese إذا أخذنا في الاعتبار إجمالي حجم الأعمال فيالتجارة الإلكترونية: أيضًا نظرًا للموقف الذي يمثل الجزء الخلفي من نشر الإنترنت ذات النطاق العريض ، تبلغ قيمة التجارة الإلكترونية في إيطاليا ما يزيد قليلاً عن 11 تريليون يورو ، أي أكثر بقليل من النمسا وأقل بكثير من المملكة المتحدة وألمانيا وفرنسا وإسبانيا.
كيف يمكن عكس هذا الاتجاه ، الذي لا يعني فقط الابتكار التكنولوجي ولكن أيضًا الشفافية وسرعة الحركة ومكافحة التهرب الضريبي؟ وأوضح أنه من بين أمور أخرى ، بييرو كريفيلارو ، رئيس السياسة العامة لجنوب أوروبا في MasterCard: "الدافع لنشر المدفوعات الإلكترونية هو الحافز للمستهلكين. ليس كما فعلت إسبانيا ، التي أعطتها للمتداولين ، وحصلت على التأثير المعاكس ". نعم ، لأنه إذا كان صحيحًا أن إسبانيا لديها أرقام أفضل من إيطاليا ، فإن اتجاهها أسوأ. هذا لأنه قد أدخل بالفعل إصلاح اللجان البينية للبنوك (ما يسمى ب رسوم التبادل) ، والتي ستصبح سارية الآن لجميع الدول الأوروبية بعد قضية لائحة الاتحاد الأوروبي التي نوقشت كثيرًا في القطاع المصرفي.
يوضح كريفيلارو: "سنرى التأثيرات التي ستحدثها ، وقد قلنا رأينا بالفعل": يكمن الخطر في أن هذا الإجراء ، كما حدث في إسبانيا ، قد يؤدي في النهاية إلى تثبيط استخدام الوسائل البديلة للنقد في جميع أنحاء أوروبا ، وبالتالي قبل كل شيء في إيطاليا. ماذا سيحدث بالفعل؟ أن النسبة المئوية لكل معاملة رقمية ، يدفعها بنك التاجر للمشتري ، ستنتقل في إيطاليا من النسبة الحالية 0,8٪ إلى 0,3٪ لبطاقات الائتمان ، و 0,2٪ لبطاقات الخصم. نظريًا (وعمليًا) ميزة للمتداول ، حيث يتم تشجيعه على الحصول على نقاط البيع وقبول المدفوعات غير النقدية ، لكن الأرباح المنخفضة لبنك المستهلك تقع حتماً على الأخير ، الذي سيكون بالتالي أقل تحفيزًا.
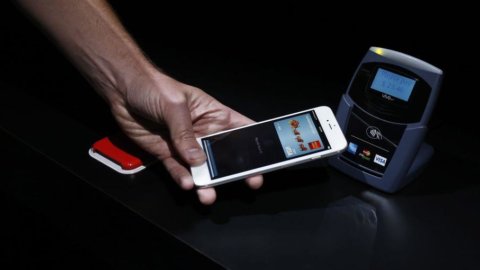
لأنه كلب يطارد ذيله: إذا كان التجار الإسبان قد وفروا 2,75 مليار في العمولات خلال خمس سنوات ، فقد زاد متوسط رسوم بطاقات الدفع بنسبة 50٪ للمستهلكين ، مفضلين العودة إلى عمليات السحب من أجهزة الصراف الآلي وبالتالي نقدًا. الاتجاه المعاكس تمامًا لذلك الذي تأمله Mastercard واللاعبون الآخرون في عالم البنوك: "نحن نستثمر بكثافة في رقمنة المدفوعات - يوضح Crivellaro - ونخطط أيضًا بحلول عام 2016 لإنشاء جميع المحطات الطرفية التي تستخدم Mastercard بدون تلامس ، أي مزود بتقنية NFC". يعد بيع الهواتف الذكية المتوافقة مع تقنية NFC أحد العوامل الرئيسية الأخرى لتطوير السوق ، من خلال الهاتف المحمول.
إذن ما هي النماذج الفاضلة التي يجب اتباعها؟ يأتون من أماكن بعيدة ويتم إخبارهم في استوديو DIGIFIN: الأمر يتعلق كوريا الجنوبية والأرجنتين. في كوريا على وجه الخصوص ، احتاجت الحكومة إلى تقليص الاقتصاد السري والتدخل في كل من التجار والمستهلكين. اولا الحد من المعاملات النقدية، المقابلة لما يعادل 42 دولار امريكى، وبعد ذلك كان هناك واحد إعفاء ضريبي لكل من حاملي بطاقات الائتمان والبائعين ، مع تخفيض ضريبة القيمة المضافة بنسبة 2٪ للعمليات مع نقاط البيع.
النتيجة: ارتفعت المعاملات عبر نقاط البيع من 1,7 مليار في عام 2002 إلى 4 مليارات في عام 2009 ، وفي نفس الفترة كان هناك زيادة في الإيرادات الضريبية تعزى إلى إمكانية تتبع المدفوعات ، من 30٪ في عام 2001 إلى 62٪ في عام 2009 (كنسبة مئوية من إجمالي الإيرادات). في الأرجنتين ، من ناحية أخرى ، أدت الأزمة الاقتصادية الخطيرة إلى الالتزام باستخدام الأدوات الإلكترونية لمدفوعات تصل إلى 1.000 دولار و إعفاء ضريبي على المستهلكين يعادل 5٪ من ضريبة القيمة المضافة على معاملات بطاقات الخصم و 3٪ ضريبة القيمة المضافة على معاملات بطاقات الائتمان. النتيجة: في عام 2002 كان هناك 21 مليون بطاقة ائتمان متداولة ، وفي عام 2009 كانت هناك بالفعل 33 مليون بطاقة. ليس هذا فقط: زادت معاملات نقاط البيع الخاصة ببطاقات الائتمان بنسبة 62٪ من 2002 إلى 2009 ، ومعاملات بطاقات الخصم بنسبة 568٪.