商业证券交易所:技术、人力
承担投资后可能出现的潜在资本损失的能力凸显了 风险倾向 潜在投资者的。对于那些观看阿法里广场的人来说,不是为了它的雕塑,而是为了意大利证券交易所的象征性场所。过去,股票价格以及政府和公司债券的价格是通过无线方式,但在“喊叫声”中直接人类存在的地方,找到了卖家和买家之间的联系点。无论如何,对规范股票市场交易的“机制”的充分了解至关重要,当然是通过无线方式,因为几乎所有交易都是使用最先进的现代技术系统进行的。
即使在这个纯粹的技术方面之前,了解导致大量公司通过股票价格以公开形式被投资者估值的原因也是至关重要的。不仅如此,经典的 BOT、BTP、CCT 以及实际意大利政府债券的市场价值也同样如此。除此之外,还可以注意到“竞争”政府发行人的债券价格,特别是在欧元区。部分还包括尚未加入单一欧洲货币的国家、大西洋彼岸国家以及南美洲或大洋洲国家发行的债券。支持这种组织机器的根本原因是,由于管理证券交易所交易的立法,可以不间断地了解一个人的投资价值,其目标是在几乎普遍的情况下公开市场价值。 。
投资:技巧很简单,但重要的是明天
过去,买入或卖出指令是通过电话传送的,欧元区各个证券交易所都存在买入或卖出某种股票或债券的“呼声”。但我们谈论的是“中世纪”,一个现已被遗忘的时代。例如,现在在家中,或者在电影或歌剧的间隙,您只需连接到银行即可输入购买或销售订单。
例如,购买一只股票,所读到的新闻不仅令人放心,而且甚至是市场价值可能上涨的先兆,这要归功于经济视角,在不远的将来,可以将其与市场价值相结合。上述交换价值的增加。然后,等待购买确认。而且,从那一刻起,我的脑海中也出现了因担心自己过于乐观而产生的焦虑。或者也许不是,谁知道呢?是依靠专业人士还是银行更好?是不是选择个性化管理更好?根据收到、阅读和分析的新闻直接冒险是否更好?
或者,如果您拥有中高级资产,则可以投资政府债券,甚至企业债券。为什么需要拥有高价值资产?但如果您选择投资期限定义为永久的公司债券,也具有其他品质,因为还款由发行人自行决定。或者甚至对于定义为“次级”的发行,如果其所指的发行人遇到困难,这些发行将面临成为股票的风险。
而且,考虑到允许您投资这些工具的可能品质,您真的确定要承担被认为足够大的风险吗?要回到发行时可认购的最低金额,现在等于250万欧元,但对于稍旧的债券,100万欧元就足够了。事实上,最近的公司债券(已经超过50/100年)设置了最低购买门槛,最初是250万欧元,然后是500万欧元,现在是XNUMX万欧元。尤其是在意大利,发行最低面额债券的债务人非常罕见:每年发行三到四次。然而,次级债券的数量不断增加,除了上述最低认购资本要求外,还指认购者持有的最低资产,一般为XNUMX万欧元,以及对市场的了解和执行每年金融市场的操作数量为中高。
这里同样重要的是风险倾向,它应该处于中高值,因为所涉及的金额很大。
在这两种情况下,一旦投资被纳入投资组合,倒计时就开始了。或者,更好的是,人们是否专注于所依赖的策略:在投资组合中保留中长期的工具,或实施“打了就跑”的交易策略?后者是一项相当广泛的活动,包括即使在很短的时间内购买和出售股票、债券,也包括期权,或者对于那些具有高风险倾向和对市场、期货有深入了解的人来说, “衍生品”工具首先针对的是专家。购买和销售上述工具之间可能会经过几分钟、几小时或几天。但这并不适合所有人。事实上,对于相对有限的投资者受众来说。
风险偏好“决定”青睐哪个行业
正如经常发生的那样,我们要回到开头来得出结论。投资者承受投资组合中工具的未来交换价值可能凸显的可能负面变化的能力。这一阶段的中心点一方面由路线成本的调查结果以及随之而来的每月变化来体现。另一方面,通过央行正在实施的策略,力求将生活成本增幅控制在2%以内。多年来,这是他们货币政策的基石。那些喜欢投资股票和/或债券工具(首先是政府债券)的人将仔细而忧心忡忡地关注通货膨胀率的演变。多年来一直处于休眠状态。在过去的两年里,夸大了,超出了措辞的轮换。如上所述,在很短的时间内进行操作的“交易者”可能从根本上相信自己的直觉,即使他自然不能不采用一种重要的方法来进行沟通,一方面涉及公司在证券交易所上市,另一方面受通货膨胀率本身的动态影响。
从中期投资的角度来看,两种态度以及相应的操作可以对应。投资期限为中长线,现阶段尤其是债券板块。意大利政府债券和其他发行人的当前市场收益率都显示出相当高的价值,尽管过去我们的数字明显更高。接下来的几年,上述收益率的价值逐渐下降。最后,债券发行人的负回报并不遥远。
尽管存在不确定性,但在现阶段购买的五年或更长时间到期的债券投资应该会在未来几个月内带来可观的资本收益,尽管已经录得强劲增长,这要归功于市场回报将稳定在逐渐减小的值。给大家举个例子:如果10年期BTP的收益率下降1个百分点,其兑换价值大约会增加7个半点。
多元化、理想投资组合、百分比
即使是金融市场,就像大多数人类活动一样,也无法逃避时尚,尽管它们可能会立即面临平均寿命非常非常短的风险。最近的指的是股票和债券部门之间的投资划分。当然,这是一个遥远的假设,即使从未正式公布,特别是在资产管理领域,客户的风险倾向导致上述两个部门之间的划分。您能想象一个对风险兴趣不大的投资者会选择以股票为主的投资组合(即 60% 的资产),而其余 40% 则用于债券部分吗?
这里有两个时尚参考,60 和 40,为假设的理想钱包赋予生命。假设后者采用静态形式,并且段内存在的工具的价值发生变化,但不修改提到的百分比权重。
当然,对于涉及中高数量客户的资产管理来说,因此“强加”将客户团结在一起的战略选择,该策略最终会划分出值得“考虑”的股票和债券工具,这是可以理解的。一切”。细分自然指的是管理储蓄关系。在这种情况下,上述价值观是有意义的,即使在任何情况下,投资者之间的风险倾向不同,并且将它们结合起来对于管理人员来说肯定很方便,但没有说,也没有证明,对于储户来说同样方便。
即使在今天,尽管金融市场假定央行参考利率不会上涨,但没有首次下调利率的确切日期,但最大的投资份额(60%,投资组合)具有中等风险偏好的)将投资于债券部门,在此阶段,较少受到市场本身情绪持续变化的影响。
相反,相同比例的资金将分配给股权部门,用于针对风险较大的人群的资产管理。即使不是现在,考虑到所涉及的数字应该各为 50%,因为利率的动态应该会逐渐证实它们的下降。奖励固定息票发行、BTP 以及股票行业公司的价格,重点关注科技行业。人工智能正在无情地敲开人类的大门!
假设未来投资者将大量从债券行业转向股票行业并非遥不可及。但不可能。简单地说,我国的大多数投资者都是在第一次 BOT 发行时“诞生”的。然后选择 BTP,但期限不是很长,因为您获得(或损失)的是十年期限的价格变化。无论如何,并不总是如此。
对于那些选择股票的人来说,前景似乎不错,因为官方利率的“瓷砖”应该逐渐消失。在我们国家,想象两种风险之间的迁移几乎是不可能的。即使它是合适的。让我们忘记 40 岁和 60 岁。现在,让我们继续做一些不真正的、但几乎是固定的选择,这些选择不会让我们问:“我做了正确的事吗?”我购买这些股票是错误的吗?”对于很大一部分投资者来说,除了数字之外,除了管理投资组合的构成可能发生的持续变化之外,只有一个确定性:不确定性!
“让我们用美丽绽放的快乐杯来畅饮吧……”
我当然忍不住要提到穆迪关于我国公共债务的决定。由于其水平过高,欧盟经常对此表示担忧。有两个数据可以消除人们对意大利公共债务信心的疑虑。 2022 年 2037 月:意大利财政部将于 55,897 年 7 月出售 BTP,但未注明将分配的面值:总需求等于 2023 亿欧元,其中仅分配了 2031 亿欧元。 52,885 年 10 月:该报价适用于 XNUMX 年 XNUMX 月的 BTP,总需求为 XNUMX 亿欧元,而最终安置额为 XNUMX 亿欧元。
关于欧盟担忧的目光。许多外部观察家常常忘记意大利仍然拥有大量资源,包括社会资源。来这里参观我们,看看这个国家的真实情况。
无论如何,回到本段的标题:我不是Verdian人。贝利尼安,是的。
意大利家庭持有的金融资产(2022年数据)
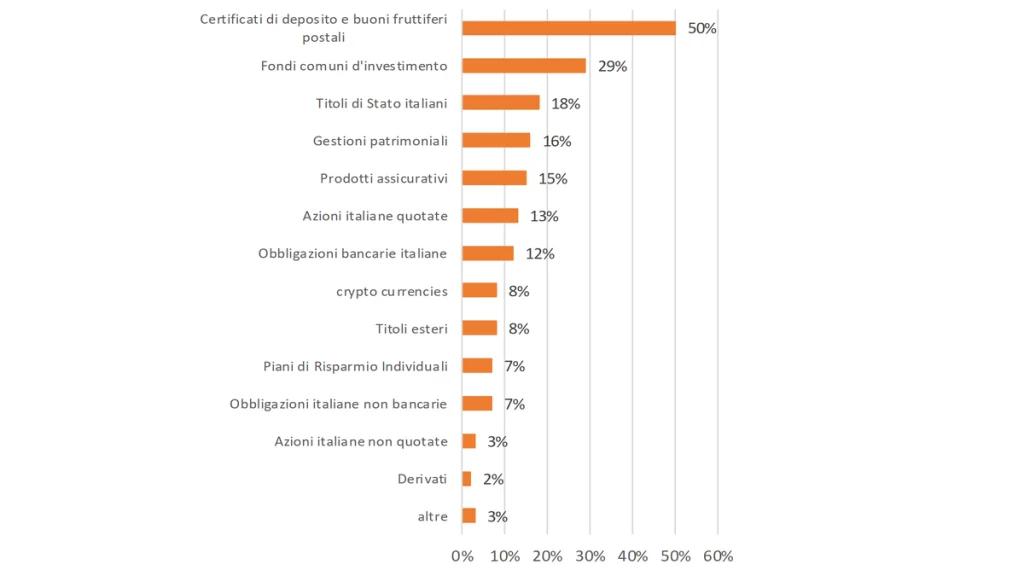
资料来源:REF计算Consob数据研究,2022年意大利家庭投资选择调查
按持有资产类型划分的投资者分布
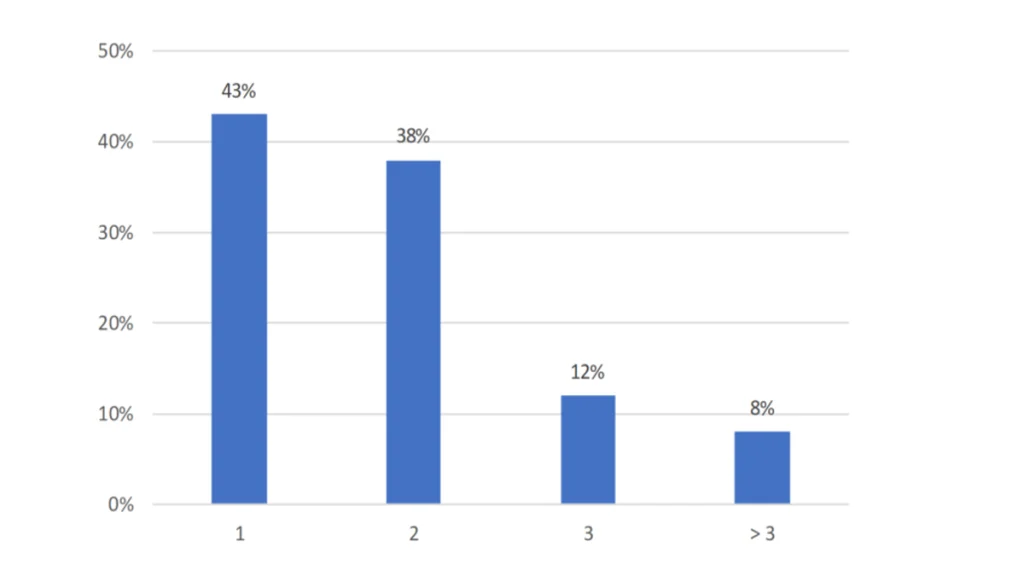
Consob对持有金融资产的家庭进行的调查显示,意大利储户的风险厌恶程度很高,但他们的投资组合多元化程度并不高。
调查显示,最普遍的工具是存款证和邮政储蓄债券,大约有 50% 的投资者持有。其次是共同基金和政府债券。
家庭多元化程度不高:43% 的家庭仅拥有一种类型的企业,而另外 38% 的家庭最多拥有两种类型的企业;只有8%的投资者持有三种以上金融资产。