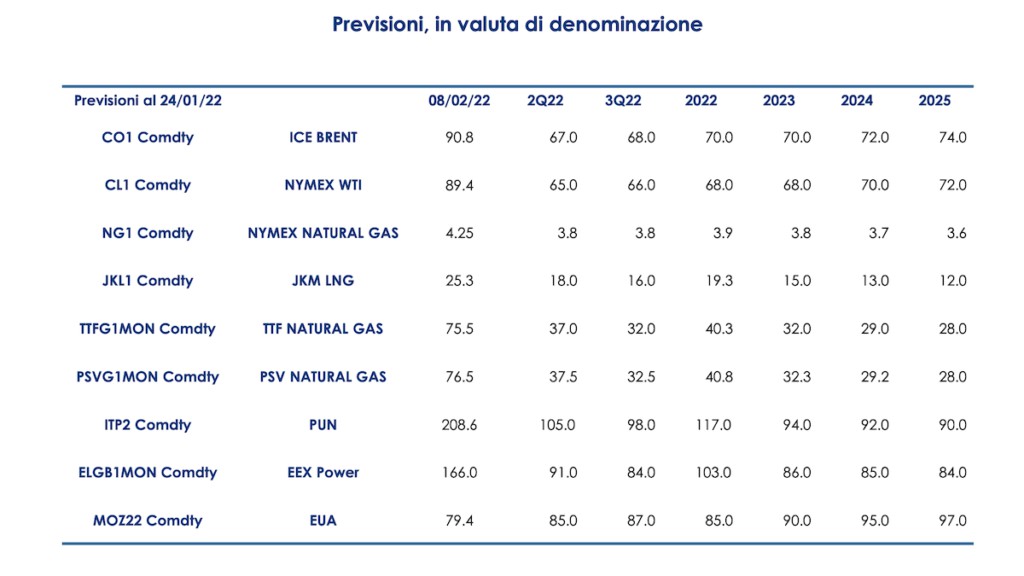
2021 年,一场以欧洲为中心的全球性能源危机爆发。 引发危机的原因不仅是俄罗斯对天然气资源的政治利用,而且在上游还有其他问题导致欧盟和个别成员国,尤其是意大利,陷入能源动荡。 如果预计未来几个月能源价格会下降,一份报告 研究部 Intesa Sanpaolo 展示了从现在到 2025 年这些数据将如何保持在平均水平之上。
根据联合圣保罗银行经济学家的分析,假设俄罗斯和乌克兰之间的危机不会造成严重的流动中断,真正的威胁仍然是 价格波动 和不确定性的主要来源我 地缘政治风险 和条件 天气.
因此,能源危机不是暂时现象,而是比人们想象的要复杂得多。 了解我们在能源领域陷入如此危急局面的原因对于了解未来会发生什么至关重要。
能源危机:复杂现象的成因
研究表明,由于一系列原因,2021 年爆发了一场前所未有的全球能源危机:天然气市场的全球化、大流行后的强劲复苏和原材料短缺、地缘政治紧张局势、气候变化、异常天气条件。 但要了解是什么产生了级联效应,我们需要退后一步。
气候变化、可再生能源和经济复苏
在这个已经放弃化石燃料和 能量跃迁 它的优先目标低估了我们正在经历的危机的最有害影响的程度。 越来越雄心勃勃的清洁能源转型政策导致了这一点,能源价格天价。 对可再生能源的争夺导致投资减少、核电站退役以及从其他参与者进口化石燃料的增加:主要来自俄罗斯,然后是阿尔及利亚和利比亚。
另一方面,气候变化也加剧了价格波动,全球平均地表温度是自 1880 年全球有记录以来的第六高。这转化为平均风速的下降,对风电场产生负面影响。
其中 2021 年的气候事件和异常 Intesa Sanpaolo 报告强调:欧洲 2021 年的气温是有记录以来的第九高; 大西洋和北太平洋飓风季节高于平均水平,分别有 21 场风暴(包括 7 场飓风)和 19 场风暴(包括 8 场飓风); 北美是第七个最热的年份,而南部是第六个最热的年份,美国西北部和加拿大西部在 1880 月的最后一周也经历了极端热浪,亚洲也是自 XNUMX 年以来的第七个最热的年份。
大流行后经济的快速复苏,加上特别寒冷的冬天,增加了全球能源需求,远远超过了供应。 在经历了两年的下降之后,由此产生的能源生产激增导致了能源生产的增加 CO2排放 来自能源部门近 7%,显然证书成本的增加反过来对天然气价格产生影响,因此也会对账单产生影响。
欧洲天然气储量处于历史低位
另一个需要考虑的令人担忧的因素是 库存处于历史低位,价值从未在一月中旬这么低。 不利的气候和经济复苏相结合,导致短期内使用更多的天然气、石油和煤炭并减少储存,这也是由于强劲的——出乎意料的——需求复苏推高了价格,阻碍了生产商的采购储存气体。 根据截至 5 年 2022 月 5 日的报告,库存水平低于 36 年平均水平,相当于 30%(截至 2018 年 17,8 月 5 日为 16,5%)。 这意味着我们比平均水平提前一个月触底。 如果 18,5 月和 18,5 月的天然气库存下降与 XNUMX 年平均值一致(XNUMX 月为 -XNUMX%,而平均值为 -XNUMX%),则 XNUMX 月底库存将达到 XNUMX%。
如果欧洲库存难以填补,这个问题也将影响明年冬天,并在 2023 年再次出现同样的危机,并在账单和能源成本方面产生影响。
国内天然气产量下降严重依赖进口
从 2000 年到 2019 年,欧洲的情况发生了很大变化。 意大利对能源进口的依赖度仍然最高,为 87%(77 年为 2000%),而欧洲平均水平仅增长 4 个百分点(56 年为 2000%,60 年为 2019%)。 排在第二位的是德国,67 年的依存度为 59%,而 2000 年为 38%; 排在第三位的荷兰出现了最高峰之一:从 64 年代初期的 2019% 上升到 17 年的 2000%。更糟糕的是英国在过去十年中经历了最长的低风力发电期,增加它对进口的需求(从 35 年的 -2019% 到 XNUMX 年的 +XNUMX%)。
但非洲大陆甚至不能指望国内生产。 荷兰巨型气田的天然气产量缓慢下降 格罗宁根 已经尽了自己的一份力量(由于与钻探相关的地震风险,政府命令关闭该油田。)
能源危机:地缘政治风险和液化气
尽管美国和亚洲已经制定了应急计划,以补偿俄罗斯向欧洲输送的天然气可能减少的情况,但通过将液化气输送到旧大陆——可以通过再气化厂将其引入国家网络——这还不够。 一旦船只卸下货物,欧洲土地上的运输网络就开始发挥作用,无法确保完全取代俄罗斯的流动。 并且在乌克兰危机升级的情况下,这些流量只能勉强弥补俄罗斯天然气供应的中断。
意大利能源密集型企业的前景如何?
正如我们所见,意大利能源系统的特点是对天然气的依赖程度更高,而且与其他欧洲竞争对手相比,系统成本更高。 能源危机的持续存在可能对意大利公司产生两种影响:与此同时,它们可能会在国际市场上失去竞争力,然后如果无法通过近期相关能源下游上涨。
为此,当局正在制定缓解计划。 例如,Arera - 能源、网络和环境监管机构 - 接受了 Sostegni-Ter 法令的内容,并引入了对功率至少为 16,5 千瓦的公司的收费削减。
以下是从现在到 2025 年的天然气预测(以货币计价):