意大利的政治僵局仍在持续,丝毫没有打破僵局的迹象。然而,股市却逆势上涨,与德国国债的利差跌破310点,较选后峰值回落近40点。或许投资者认为,如果民主党-自由民主党联合政府未能组建,情况反而会更好,因为这两个政党都打算肆意突破公共支出上限。或许许多人还认为,就像比利时那样,漫长的政府休会期将有助于意大利更平稳地摆脱赤字和债务困境。但事实很可能并非如此。
交易员们对意大利的政治局势并没有进行什么高深的分析,而对于国外的人来说,意大利的政治局势也确实难以理解。事实上,意大利政府债券近期的低迷似乎源于日本,源于日本央行决定向日本经济注入大量流动性,希望以此结束日本经济近二十年来的长期停滞。
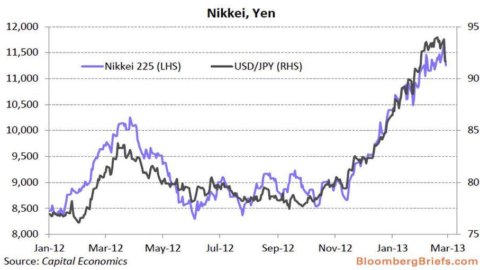
日本央行宣布将通过市场操作向市场注入流动性后,东京股市应声飙升,日元兑欧元汇率随即贬值。过去六个月,股市上涨约30%,日元贬值幅度也与之相近。因此,除了投资股市外,日本投资者还抓住机会,以接近零利率的日本借款购买高收益的欧元计价证券,例如意大利债券。如果日元继续贬值,这些投资者在将欧元兑换成日元偿还从日本央行获得的贷款时,将获得进一步的收益。
这项操作有望带来丰厚回报,但显然并非没有风险。投资者在中短期内面临的主要不确定因素是可能导致欧元区解体的灾难性事件,届时成员国债券将以本国货币偿还,而意大利的货币将大幅贬值。然而,这种情况在未来6-12个月内发生的可能性极低,因此这项操作看起来相当安全。
从长远来看,谁也无法预知未来会发生什么,但即便形势恶化,也应该有充足的时间采取行动。与此同时,意大利十年期国债收益率仍高于4,30%,欧元可能再次走强,股市也可能从此前的低点有所回升,即便与其他大幅上涨的北欧股市相比,意大利股市的复苏势头也相对较好。
然而,这段技术性平静期或许能帮助一个强有力且决心坚定的政府推行公共部门改革和提升竞争力的措施,而这些措施对于意大利重回合理增长轨道至关重要。但就目前而言,似乎没有人能够充分利用这一契机。