为了符合专栏的性质,我准备写一篇政治不正确的文章。尽管这个话题引起了骚动,迫使政府始终保持改革(和反改革)工作场所的开放,但我相信,在接下来的一段时间里, 预算法 没有有机干预的空间 养老金。不仅是因为资源盘在哭泣,而且最重要的是因为可以通过很小的更改来恢复系统 2011年启动结构性改革 蒙蒂政府提出的建议,而多年来一直流传的想法,更多的是出于偏见,而不是出于可持续和公平的选择,应该以各种方式避免。
所谓的 分享41 (无论实际年龄如何,都可以退休的缴费年限)是真实的情况 走私社会保障改革。将这一要求作为养老金制度的基石是错误的,原因至少有以下三个:
a) 这是一个已经考虑过的出路 如果满足个人和/或家庭需要的某些要求;
b) 作为一般规则,对于现在和未来几年即将退休的个人来说,以下说法是错误的: 将减少当前的要求 早期治疗被推迟到 2024 年底(男性 42 岁零 10 个月,女性少一年);
c) 这个 减少成本将是昂贵的 因为这也会降低婴儿潮一代的退休年龄。数据表明,这些早早开始工作且稳定、持续的人群的提前退休不仅取决于 分享100 从随后的配额来看,甚至更少 分享103 根据最新预算法进行更正;这是因为利益相关方始终能够使用 普通提前退休 要求被阻止。在很多情况下,他们都能做到这一点有效平均年龄(61/62岁) 低于同等平均有效的一年(64年)的“报价仙”;
c) 所谓的 配额41对新一代有害,他们不会像以前那样拥有长期而稳定的职业生涯,因此41年的要求可能会非常高,而考虑到更多的几年,这将是一个自然的结果,因此可以理解,与人口趋势相一致工作量,这也有利于津贴的充足性。
养老金:新场景
从 1 1月2025 男性的年龄提前两年,达到 42 岁零 10 个月,女性则提前一年。因此,它应该重新开始——直到进行一次修订,尽管这对这些困难的年份来说是一项繁重的工作——个人和缴款要求自动增加 与预期寿命的增加相比。因此“rebus sic stantibus”——我们回来时有点受伤—— 48亿储蓄被浪费 与预期的 88 相比 – al 福内罗政权。因此,从1年2025月XNUMX日起,将实行混合制度 养老金 67岁以上缴费至少20年并提前退休,不论年龄,男性42岁零10个月,女性少一年。对预期寿命增加的自动调整将适用于这些要求。这涉及普通退休,不影响有条件的退出路线。
楼梯效应的传说
的问题“‘楼梯’的效果关于退休年龄(那些没有使用100岁及以上配额的人,如果发现自己没有达到预支金的缴款要求,将被迫等到67岁)。正是这种担忧一再导致采用配额 以确保更温和的过渡,但实际上并没有成功。现在虽然 桶底被刮伤 从某种意义上说,为 103 年修订的配额 2024 的条件过于严格,以至于仍未得到履行和使用。但为了架起最终的楼梯,除了瑞士奶酪上的洞之外,还有更多的选择。例如 CD 四十一 我们之前谈到过,每年大约有 25 人。的用户社交蜜蜂:到79.952年底为2022人,24.271年为2022人。获得该奖学金的就业、个人和家庭条件与19名学生的要求相同,除了后者在2019岁之前有一年的付款。对于困难和要求高的工作也有更大的保护。在预算赤字悬而未决的情况下,如果下一个预算法忘记了养老金,并且该系统回到了 XNUMX 年被粗暴驱逐的福内罗规则,那也不错。
改革体制的路线
以下规则适用于完全由缴费制度监管的主体: 虚拟立管 (因为系统的融资仍然是基于分配的,即活跃的一代人从他们的收入中支付支付现有养老金所需的资源),根据 GDP 重估,乘以 基于年龄的变换系数 退休后,因此在企业停留更长时间将触发更高的乘数。以至于延长工作活动将成为充分治疗的最可靠保证。
在缴费制度下,退休的要求不仅是年龄和缴费年限的“基本”;还添加了一个条件,即一旦满足了所需要求, 贷记金额 例如允许一定水平的养老金。因此,对于适用缴费制度的人来说,年满67岁且缴费年资至少20年,即所谓的缴费年限。 “阈值”金额 至少等于一次社会津贴(534,41岁时为2024年67欧元,而71岁时只需实际缴纳XNUMX年的要求就足够了。然后 提前的可能性 20 岁时缴纳 64 笔缴款,前提是养老金的“门槛”金额等于或大于社会津贴的 3 倍(2024 年为 1604 欧元)。
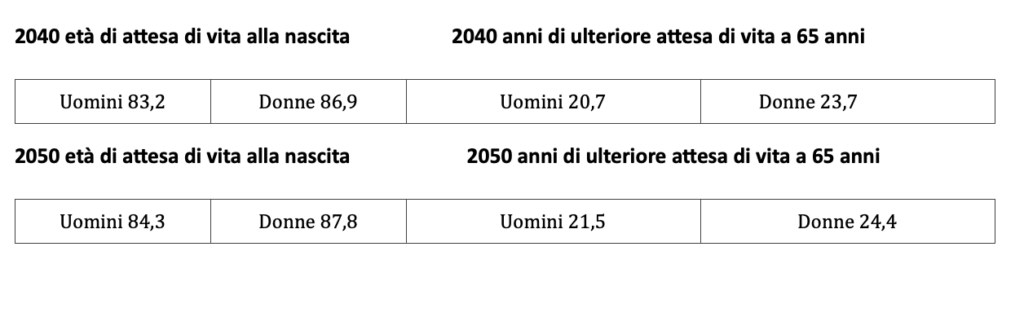
预计下调 有孩子的妇女,除非你有很高的资历,否则仅靠20年的贡献很难达到这个门槛金额(我们必须预测多年来的演变)。正是在这一步,我们可以进行一些更改,使系统在一定范围内更加灵活。 新梯子 (64>72 岁)对应于 57 年 Dini 改革所预见的八年(65>1995)的更新。显然,在这种情况下,必然消除对充分性水平的需求,仅将其委托给年龄的变换系数退休。在这次改革的体制中 不会提前退休;基本养老金将以五年的实际缴款确认,也可以发挥保障功能;在前政权中,缴费不足20年的人会“沉默”,等到71岁才能领取社会津贴。那么,养老金不应仅考虑支付时的金额,而应考虑领取时的金额。这就是 人口和预期寿命数据 从表格中可以看出,当缴费制度单独运行时,它们将变得更长,这些表格显示了预计在未来几十年内出生和达到 65 岁的等待时间。