

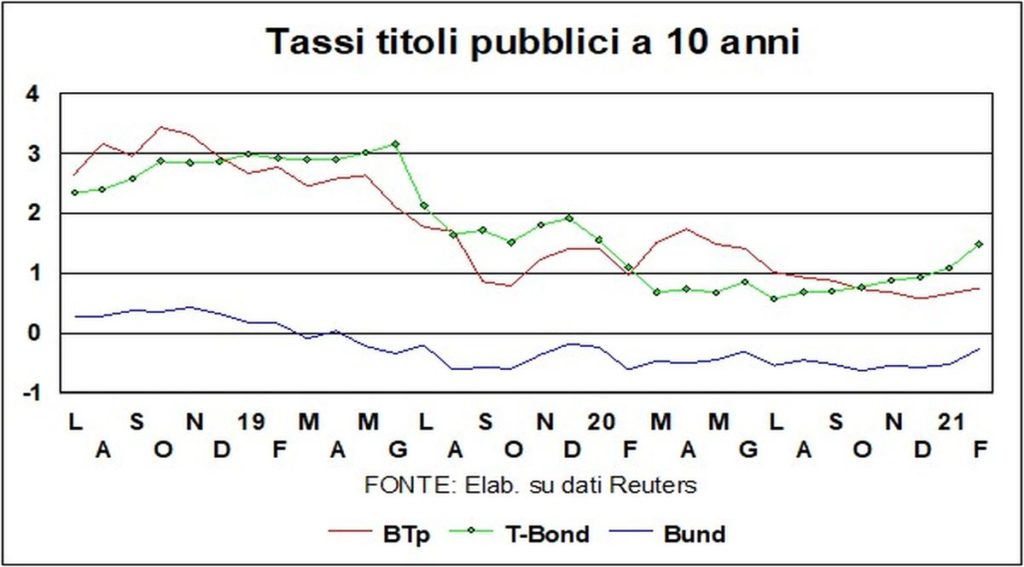
میں پچھلے مہینے کے ہاتھ ہم نے رائے دی تھی کہ "10 سالہ T-Bond کی پیداوار میں 1% سے زیادہ اضافے کی تصدیق ہو چکی ہے اور یہ جاری رہ سکتی ہے"۔ اور واقعی اس نے جاری رکھا۔ The طویل شرح میں صاف ہوں۔ اضافہاور نہ صرف امریکہ میں۔
وجوہات کیا ہیں؟ وہاں دو، یا بلکہ تین ہو سکتے ہیں۔
پہلا اندر ہے۔ اقتصادی سرگرمیوں میں بہتری: شرحوں کا بڑھنا معمول کی بات ہے جب معیشت میں بہتری ہوتی ہے اور قرض کی مانگ میں اضافہ ہوتا ہے، مختصر اور طویل مدتی دونوں میں۔ دوسری ممکنہ وجہ یہ ہے کہ فنڈز مانگنے والوں میں خاص طور پر ریاست (اعلی عوامی خسارے کی مالی اعانت کی جائے گی۔, تھوڑا سا ہر جگہ) اور سرمایہ کار خرچ کرنے والوں کی مالی اعانت کے لیے زیادہ شرحوں کا مطالبہ کر رہے ہیں۔
تیسری وجہ سامنے آتی ہے۔ مہنگائی میں حقیقی یا خوفناک اضافہ میں: سرمایہ کار، حقیقی منافع کے حصول کے لیے، سرمایہ کاری کے پھلوں کی کم قوت خرید کی تلافی کے لیے ایک اعلی برائے نام شرح طلب کرتے ہیں۔ ان تین وجوہات میں سے سب سے زیادہ مجبور پہلی دو ہیں۔ تیسری وجہ - قیمتوں میں اضافہ - نے پہلے دو کو ذائقہ بخشا ہو سکتا ہے، لیکن بذات خود یہ کوئی سنجیدہ وجہ نہیں ہے: مہنگائی پر ہاتھ کے سیکشن میں اس حوالے سے قائل دلائل دیکھیں۔
آئیے پہلے دو وجوہات کی طرف واپس جائیں، جن کی تائید ہوتی ہے۔ اضافہ کی جغرافیائی تقسیم. یہ زیادہ اہم تھا (ایک مہینے میں تقریباً نصف پوائنٹ) امریکیجہاں معاشی سرگرمیوں میں بہتری اور عوامی خسارہ دونوں خاص طور پر زیادہ ہیں۔ میں جرمنی اضافہ کم مضبوط تھا – تقریباً بیس بیس پوائنٹس – اور میں اٹلی اس سے بھی کمزور (تقریباً 10bps)۔ لیکن ابتدائی حرکتیں ایسا لگتا ہے کہ یہ خسارے کی مالی اعانت کے بجائے معیشت ہے، یہ دیکھتے ہوئے کہ مؤخر الذکر مرکزی بینکوں کے سرپرست کے ذریعہ فراہم کیا جاتا ہے: مستحق ادارے، مؤخر الذکر، جو پرانی اور نئی حکومتوں کے ذریعہ جاری کردہ عوامی بانڈز کو انڈر رائٹ کرنے کا مقابلہ کرتے ہیں۔ براعظموں
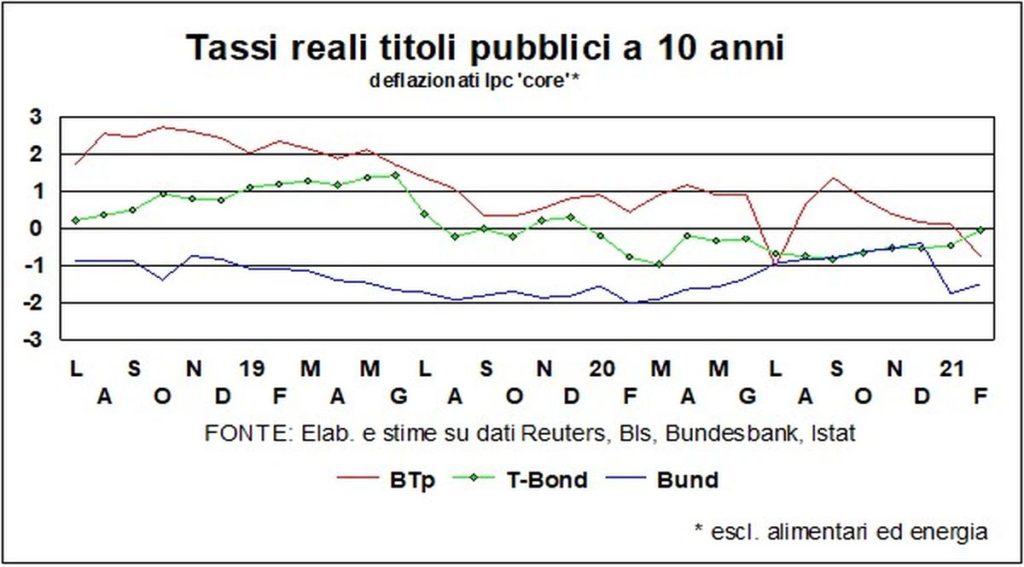
اس روشنی میں دیکھا گیا، شرح سود میں اضافہ جسمانی طور پر ظاہر ہوتا ہے۔. لیکن پیسے کی قیمت جو معیشت پر جاتی ہے وہ اصل قیمت ہے۔ اور، اس نقطہ نظر سے، شرح سود کی تصویر کشی زیادہ پیچیدہ ہے۔ The حقیقی شرحیں 10 سالہ سرکاری بانڈز کے لیے یورپ میں بڑھنے کے بجائے کمی آئی ہے۔مہنگائی میں اضافے کی بدولت، جس کے پیچھے یک طرفہ وجوہات ہیں (پہلے ہی پچھلے مہینے وضاحت کی گئی ہے)۔ خاص طور پر اٹلی میں BTPs کی حقیقی شرحیں منفی پر واپس آ گئی ہیں۔, جو ویسے بھی کئی سالوں سے نہیں ہوا ہے (پچھلے جولائی کی شماریاتی بے ضابطگیوں کے علاوہ)۔ میں امریکہتاہم، اس میں معمولی اضافہ بھی ہوا۔ حقیقی شرحیں، جو وہ ہیں۔ صفر کے قریب: اس سال بڑھتی ہوئی معیشت کے ساتھ، تازہ ترین تخمینوں کے مطابق، 6% کے قریب، ایک صفر حقیقی شرح نمو کے لیے ایک مفید محرک ہے: مختصر یہ کہ جانوروں کی روحوں کے درمیان بہترین روح، ایک فراخ عوامی بجٹ، اور سازگار مالیاتی حالات، US conjuncture کے astral conjunctures singularly benevolent ظاہر ہوتے ہیں۔
حالیہ دنوں میں، کی بھی بہت زیادہ لیکویڈیٹی خزانے امریکی اس نے اپ ٹرینڈ پر پیداوار کے رساو کو نہیں روکا۔ کی نشانی a مارکیٹ کی گھبراہٹ (جس پر ہم سٹاک ایکسچینجز کے لیے بھی بات کریں گے)، عام طور پر انفلیکشن پوائنٹس۔ T-Bonds کی پیداوار مزید بڑھ سکتی ہے: آج یہ تقریباً 1,5% ہے، لیکن 2019 میں اوسط، وبائی مرض سے پہلے، 2% سے اوپر تھی۔
کسی بھی صورت میں ، فیڈ ساتھ نہیں کھڑے ہوں گے۔: اگر طویل مدتی شرحوں میں اضافے کو غیر جسمانی (مثال کے طور پر افراط زر کے خوف کی وجہ سے) سمجھا جائے تو یہ مداخلت کرے گا۔ اسی طرح، بھی ای سی بی اطلاع دی کہ طویل مدتی شرحوں میں اضافے کی تعریف نہیں کرتا یوروزون کی معیشت میں اب بھی مشکلات کا سامنا ہے۔ اگر کاغذات فیصلوں کی پیروی کرتے ہیں، تو ہم دیکھیں گے کہ یورپی بانڈ کی خریداری میں تیزی آتی ہے۔
In اٹلی، یہ پھیلانے تقریباً 100 یا اس سے کچھ زیادہ چلتا ہے، لیکن اس نے تھوڑی دیر پہلے اس علامتی سطح کو اڑا دیا تھا، بشکریہڈریگن کا اثر. کسی بھی صورت میں، یہ یاد رکھنا چاہیے کہ ہمیں قرضوں کے خودمختار بحران سے پہلے 2010 میں واپس جانے کی ضرورت ہے تاکہ کم پھیلاؤ کو تلاش کیا جا سکے۔
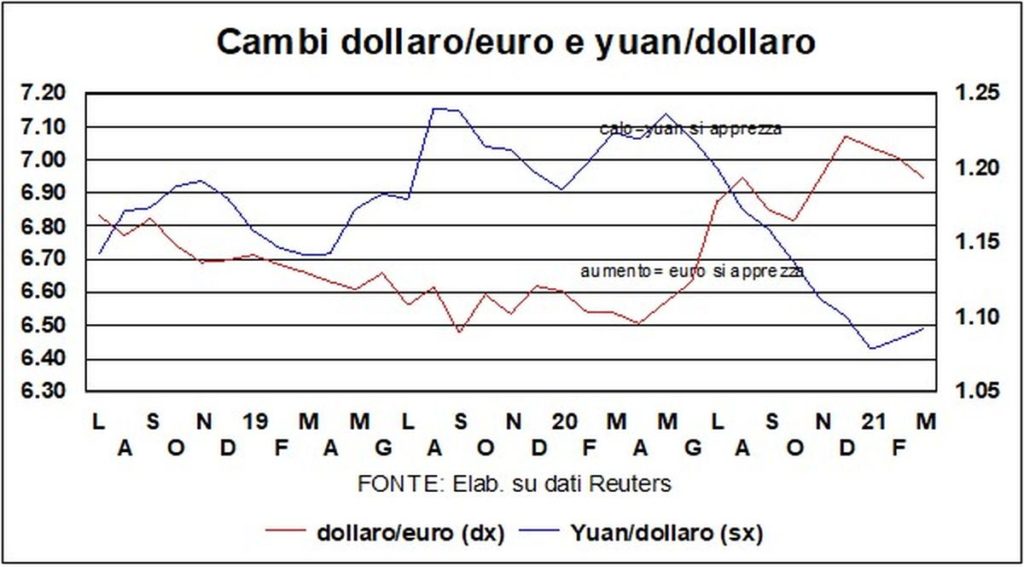
لیے کامبیکے حوالہ جات ڈالر سال کے آغاز سے، معمولی طول و عرض کے ایک کانٹے کے ساتھ، لیکن ایک واضح رجحان کے ساتھ کمک گرین بیک کا (دونوں یورو کی طرف اور، ایک حد تک، یوآن کی طرف)۔ شرحوں میں اضافے کی بنیادی وجہ، برائے نام اور حقیقی، امریکہ میں - معیشت کی اچھی صحت - بھی ڈالر کی اچھی صحت کی وضاحت کرتی ہے۔ مختصر میں، اب ہے طویل مدتی حقیقی شرح کا فرق ٹی بانڈ اور بند کے درمیان کہ یو ایس اے اور یوروزون کے درمیان شرح نمو میں فرق امریکی کرنسی کو پسند کریں۔ بلاشبہ، فیڈ کی مانیٹری پالیسی اب بھی توسیعی ہے اور اس کا وزن ڈالر پر ہونا چاہیے، صنعتی طور پر نئی رقم کی تخلیق کے پیش نظر۔ لیکن شرح مبادلہ کرنسیوں کے درمیان تعلقات ہیں، اور ہم مخالف کرنسیوں میں بھی دیکھتے ہیں۔ مرکزی بینک لیکویڈیٹی کو انجیکشن دینے کے لیے پرعزم ہیں۔ بازاروں میں
مرکزی بینکوں کی بات کرتے ہوئے، یہ (صحیح طور پر) کی طرف بڑھے ہیں۔ نئی اقتصادی پالیسی کے کام. اب ان کا تعلق حکومتوں کی طرف جانے سے ہے۔ زیادہ خرچ، وہ پرواہ کرتے ہیں۔ 'شمولیت' (یعنی عدم مساوات کو کم کریں) اور اس کا خیال رکھیں موسمیاتی تبدیلی. لیکن کیا ان کے مینڈیٹ میں ECB کے لیے صرف مہنگائی سے لڑنا، یا کم از کم ایک ڈبل مینڈیٹ - کم افراط زر اور زیادہ روزگار - Fed کے لیے شامل نہیں تھا؟ جنت کی خاطر، جیسا کہ مارکس اوریلیس نے کہا (جالے سے پہلے): "ہر چیز عظیم مکڑی کے جالے کا حصہ ہے"۔ اور، ان تاروں کو کھینچنے کے ذریعے، افراط زر کے خلاف جنگ میں عدم مساوات اور گلوبل وارمنگ کے خلاف جنگ بھی شامل ہو سکتی ہے۔ لیکن، اس وقت، کیا یہ بہتر نہیں ہوگا کہ چیزوں کو واضح کیا جائے اور مینڈیٹ کو تبدیل کیا جائے۔ مرکزی بینکوں کی؟
I اسٹاک مارکیٹس میں شرکت کریں گھبراہٹ بانڈز کی، اور، اعلی سطح پر رہتے ہوئے، کچھ ریکارڈ کیے گئے۔ پھاڑ، اب اوپر اور اب نیچے۔ ایک طرف، بے چین احساس ہے۔ کہ وہ بہت زیادہ بھاگ گئے (ip/e زیادہ ہیں، اور تھوڑی سی افراط زر کم ہو جاتی ہے، ان میں رعایت کرتے ہوئے، وہ مستقبل کے منافع جو قیمتوں کے پیچھے ہیں)۔ دوسری طرف، وہ لوگ ہیں جو ڈرتے ہیں کہ تھوڑی اضافی افراط زر بہت زیادہ ہو جائے گی، اور اگر مرکزی بینک کلیدی شرحوں میں اضافہ کرتے ہیں (جو وہ نہیں کریں گے) تو ہلچل بونی ہو جائے گی۔ ٹیپر غصہ 2013 کی.
جیسا کہ کئی بار ذکر کیا گیا ہے، لانسیٹ وہ "خریدنے کا مشورہ" (یا بیچنے) نہیں دیتے۔ چلو صرف یہ کہتے ہیں کہ امید پرست، جو طویل مدتی کارکردگی کو دیکھتے ہیں، اسٹاک ایکسچینجز پر اعتماد کرتے رہیں گے، جبکہ i مایوسی پسند، جو مختصر مدت میں رہتا ہے، پورٹ فولیو میں نقد کا حصہ بڑھائے گا (اسٹاک اور بانڈز دونوں کی قیمت پر)۔
اور، بٹوے کی بات کرتے ہوئے، ایک نیا ہے بلاک پر بچہ. کی قیمت میں ناقابل یقین اضافہ بٹ کوائن یہاں تک کہ معروف سرمایہ کاری کے فنڈز کو تولیہ وغیرہ میں پھینکنے پر مجبور کیا۔ اس ورچوئل کرنسی کا خیر مقدم کرتے ہیں۔ کائنات میں، بہت کم آبادی، کی اثاثہ ہم بٹ کوائن کو فہرست میں اسٹاک، بانڈز، دھاتیں (پیلا یا دوسری صورت میں)، عمدہ شراب اور پینٹنگز کے ساتھ رکھیں گے۔ پرانے آقا۔?
یہ دیکھنے کے لئے کہ کس طرح کریپٹو کرنسی میں اضافہ کو بچانے کے لیے گئے ہیں۔ سونے کی کمزوریایسا لگتا ہے کہ 'ہیون اثاثوں' کے درمیان ایک ریلے ہے۔ اور بٹ کوائن کے شائقین اپنے کھلونے کا جشن منانے میں شرمندہ نہیں ہیں۔ آئیے سنتے ہیں کہ ایک لیڈر کیا ہے۔ کرپٹو ایکسچینج کریکن، جیسی پاول: اس مشہور شخص کا کہنا ہے کہ اگلے دس سالوں میں بٹ کوائن کی قیمت $XNUMX ملین تک جا سکتی ہے، دوسری تمام کرنسیوں کو بدل سکتی ہے اور دنیا کی واحد کرنسی بن جائے۔.
وہمختصر میں، یہ ہے تفصیلات. لیکن کم از کم سونا، اس کے دانتوں اور سجاوٹی دلکش کے علاوہ، کئی صنعتی استعمالات ہیں۔ یہ ایک اثاثہ ہے، اس کی ایک اندرونی قدر ہے۔ کیا ہے Bitcoin کی اندرونی قدر? جی ہاں، یہ ایک سوئی جنریس سکہ ہے۔ ایک کرنسی جو، جیسا کہ یو ایس ٹریژری سکریٹری جینیٹ ییلن نے کہا، ٹرانزیکشنز کو آسان بنانے میں "انتہائی ناکارہ" ہے (جبکہ یہ غیر قانونی لین دین کی سہولت فراہم کرنے میں بہت کارآمد دکھائی دیتی ہے)۔
مختصراً، بٹ کوائن کی اندرونی قدر - ہمیشہ "مسئلے کی تلاش میں ایک حل" - صفر پوائنٹ صفر ہے (یا، سابق جرمن وزیر خزانہ تھیو وائیگل کی وضاحت کے لیے، null Komma null)۔ لیکن بٹ کوائن اب بھی اوپر جا سکتا ہے: جیسا کہ آئزک نیوٹن نے کہا، جس نے اس وقت (1720) مالیاتی بلبلے (ساؤتھ سیز کمپنی کے حصص) میں بہت ساری رقم کھو دی تھی: «میں ستاروں کی حرکت کا حساب لگا سکتا ہوں، لیکن پاگل پن کا نہیں۔ ہجوم کی »



