


GERÇEK GÖSTERGELER
E gemi gidiyor. Gemi = dünya ekonomisi, yürüyen "yarı ileri" bir bütün olarak ve onu oluşturan bireysel parçalarda. Fellini'nin gerçeküstü filmi deyince akla geliyor. küresel ekonomik sistemin dayanıklılığı. Onu batıracak düşman savaş gemisi de ufukta görünmüyor. Ayrıca, dikkatli okuyucular olarak, Ekonomi eller, bütün, parçaların toplamından daha büyüktür ve tüm bileşenler aynı yönde ilerlerse, itmeler birbirini güçlendirerek genişlemeyi uzatır ve pekiştirir.
Gemi, bir yolcu gemisi gibi, bir Alp gölünün tatlı sularından geçiyor. en güçlü parasal sıkılaştırma Paul Volcker'ın zamanından beri. Ya da şu ana kadar bazı görüntüleme oranları arttı dünyanın her yerindeve özellikle ABD'de. Bu, faiz oranlarındaki değişime bakarsak aritmetik olarak doğrudur, seviyelere bakarsak daha az doğrudur. Özellikle, harcama kararları için en önemli olanlar, yani i. on yıllık, bugün Atlantik boyunca, 2006'da bulundukları yerden neredeyse yüzde bir buçuk puan daha düşük.ücret enflasyonu iki puan daha düşüktü. Bu açıdan bakıldığında, ABD para politikası ve hatta Avro Bölgesi'nin para politikası, hala geniş.
Bu, "duyulmamış" kısıtlamaya rağmen geminin neden yol almaya devam ettiğinin açıklamasının bir parçası. Diğeri ise, borç pozisyonu Hanelerin ve işletmelerin sayısı çok daha sürdürülebilir, çünkü ben kamu bütçeleri ekonomiyi destekleme görevini üstlendiler ve bu hem Avrupa İstikrar Paktı'nın yeni kurallarını hem de Amerikan kamu borç limitini farklı bir açıdan görmeli. Yeni ve güzel bir kitabın başlığında belirtildiği gibi (Kamu borcunun zenginliği, yazan Angela Orlandi) tüm devlet borçları umut ışığı değildir.
Kısaca, belirtilen göstergeler lanset (Amerika'da Avrupa'dan daha fazla) yeni kriz bölümleri olmasına rağmen, geçen ay ekonomik faaliyetin istikrarının nedenleri ancak doğrulanabilir. bankacılık sisteminde sıkıntı; ve ABD Hazine Bakanı Janet Yellen'in zaten son tarih olarak belirttiği 1 Haziran son teslim tarihinin yaklaşmasına rağmen. ad quem öl, bunun ötesinde ABD Hazine temerrüdü dünya ekonomisini mahvederdi. Ama bunların hiçbiri siyah sygnet (mühür kuğunun civcividir) yapabilecektir treni raydan çıkarmak ekonominin.
Bir yandan, ABD bankacılık sistemi Geniş omuzlar: son çeyrekte elde edildi kar rekoru (80 milyar dolar) ve her halükarda Hazine ve Fed herhangi bir yangın çıkışını söndürmeye hazır düzenleme bu hastalıklara yol açan). İyi bir bankacı, Credit Suisse'in aşırı düzenlemeye tabi olduğunu ve yine de aynı şekilde iflas ettiğini iddia edebilir; yani sorun olur yetersiz sermaye kullanımı. Ancak bir gemiyi kötü yönlendirirseniz, sağlam ve güvenli olsa bile onu yine de batması için kayalıklara gönderirsiniz (Schettino DOCET). Bu yüzden? bunun bir çözümü yok hassas ve önemli busillis.
limit konusuna gelince ABD kamu borcu geçici bir artış olabilir veya gerçek bir anlaşma olabilir veya - umarız - Başkan'ın ABD'nin kaldıracını kullanmayı amaçlayan güçlü bir girişimi olabilir. XNUMX. değişiklik (Bugün Cumhuriyetçilerin karşı kıyıdaki bir Başkana şantaj yapmasına izin veren bu yasa, yarın tam tersi olabilir - şantajı silahsızlandırmak daha iyi) o garip yasanın anayasaya uygunluğuna meydan okumak. Diğer çözümler için aşağıya bakın.
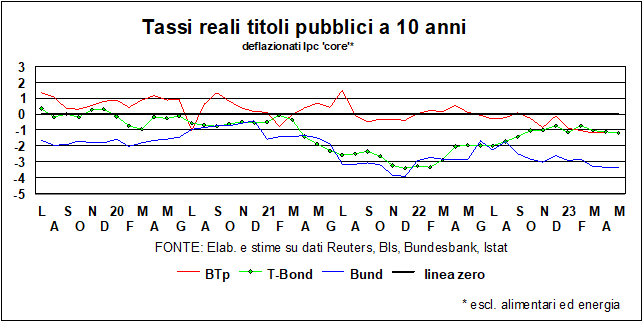
Ekonomilerin istikrarına yönelik bir diğer tehdit ise para maliyeti. Ancak Amerika'da duraklama yakındır ve Madame Lagarde'nin dediği gibi Avrupa'da "hala yapılacak işler olsa" bile, kilit oranlar ve daha da önemlisi bankaların işletmelere ve hane halklarına uyguladığı oranlar hala geçerliliğini koruyor. negatif (gerçek anlamda).
genel olarak, yumuşak göstergeler Amerika'da (yukarıda bahsedilen iki 'civciv'in' daha güçlü bir şekilde ortalığı eşelediği yerlerde) bile, faaliyetin iyi havanın sinyalini vermeye devam etmesi anlaşılır endişeler ortaya çıkıyor. Dahası, hiç ortaya çıkmayan endişeler ABD işgücü piyasası: Mevcut işsizlik oranından daha düşük bir işsizlik oranı bulmak için 1953'e (yetmiş yıl öncesine!) geri dönmelisiniz.
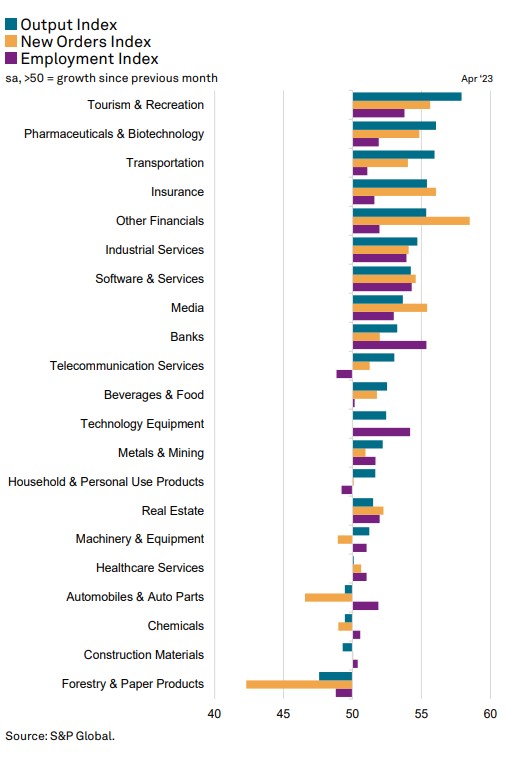
Aslında, iş makinesi Amerika, 2022'dekinden daha yavaş ama yine de pandemi öncesi ve hızlananlardan daha yüksek olsa da, elimden geldiğince yeni işler üretiyor. Ayrıca, aşağıdaki grafikte de görüldüğü gibi, küresel olarak istihdam artmaktadır. hemen hemen tüm sektörlerde nisan ayında ise on ayın en yüksek artışına ulaştı.
Burada söylenmesi gereken şudur. Avrupa işgücü piyasası da Görünen o ki: Nereye bakarsanız bakın, işler artıyor, işletmeler insan bulmakta zorlanıyor ve ücretler yükseliyor. Ne yazık ki, Kıta Avrupası'ndaki işgücü piyasası istatistikleri ABD'dekinden çok daha kabataslaktır ve ulusal hesap verilerinin her üç ayda bir ve en az birkaç aylık bir gecikmeyle beklenmesi gerekir. Böylece, Mayıs ayının sonunda ilk çeyreğin nasıl geçtiğini öğreneceğiz: Lancette'in okuyucuları arasında «yani orada yapabileceğin yerde» belki de bu Avrupa verileri alanını geliştirebilir.
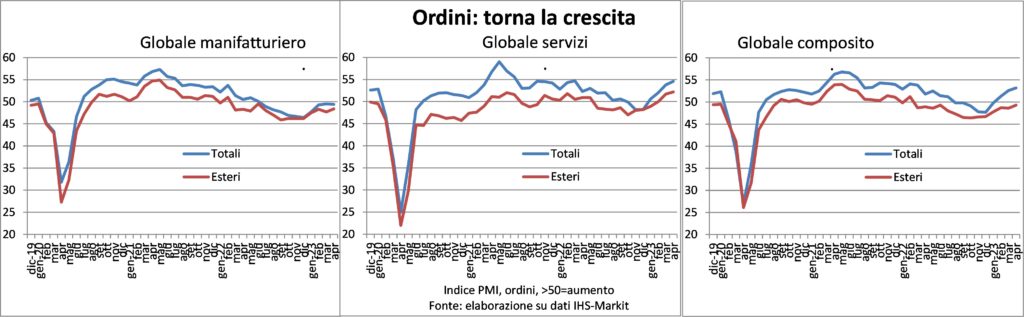
Mevcut ve en son bilgilere dönersek,siparişlerin hızlandırılmasıve dolayısıyla gelecekteki üretim ve istihdam. Yurtiçi cephede uluslararası cepheden daha fazla ve hizmetlerde imalattan daha fazla. Ne kadar doğal, çünkü: çekiliş seyahatten geliyor, turizm ve sosyal faaliyetlerden ve ayrıca daha az akıllı çalışmadan, özellikle de pandemi öncesi seviyelere geri dönmemiş olan Çinlilerin yokluğu, yani kalıcı bir beraberlik (çok daha yüksek konaklama ve restoran fiyatları, 2019 katılımına geri dönmeyi bir serap haline getirse de); üretilen mallar var cümbüş geçmişte incelenen nedenlerle ilk tecritten hemen sonra lanset (evde kalmanın yeniden değerlendirilmesi, hizmetlerin zararına satın alma dürtülerinin mallara yönlendirilmesi); dayanıklı ve yatırım malları parasal sıkılaştırmadan en çok etkilenen mallardır.
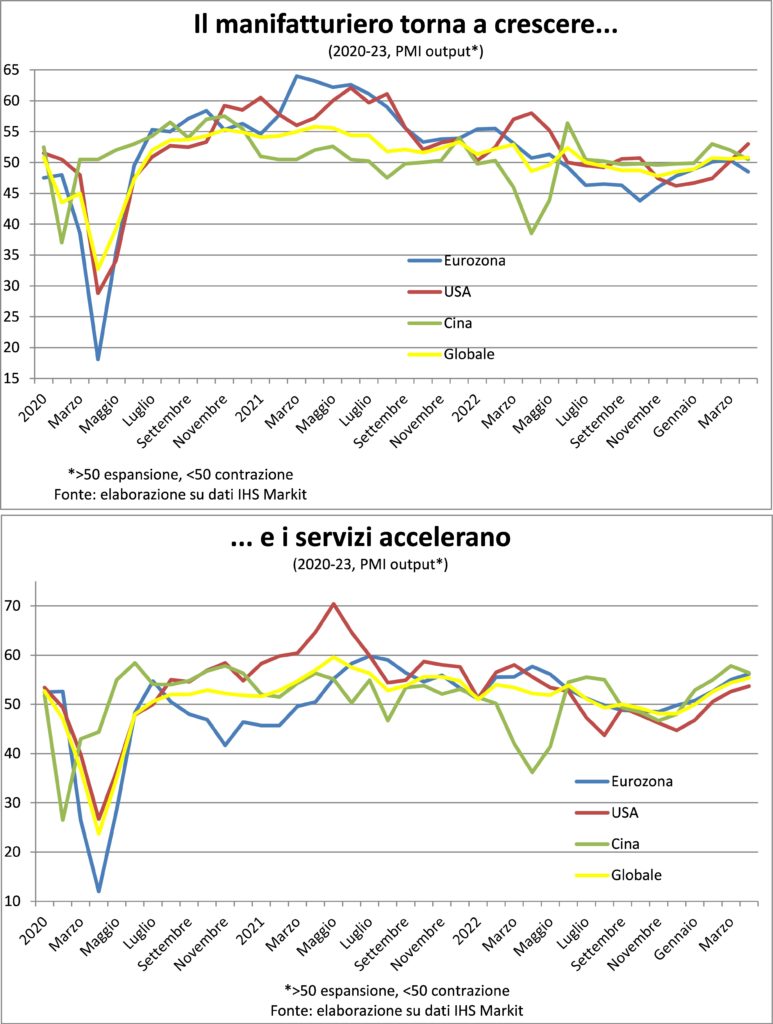
Ayrıca 'üretken faaliyet hızlanıyor ve burada hizmetlerde iken endüstriyel durgunluğun ortadan kalktığını not ediyoruz genişleme hızı geçen baharınki geri döndü, gerçekten biraz daha yüksek çünkü on iki ay önce sıfır Kovid politikası Çin'de hala yürürlükteyken, şimdi imparatorluğun tebaası bile, bir zamanlar Göksel ve şimdi kırmızı, Çin'e girip çıkmakta özgür. Çin Seddi.
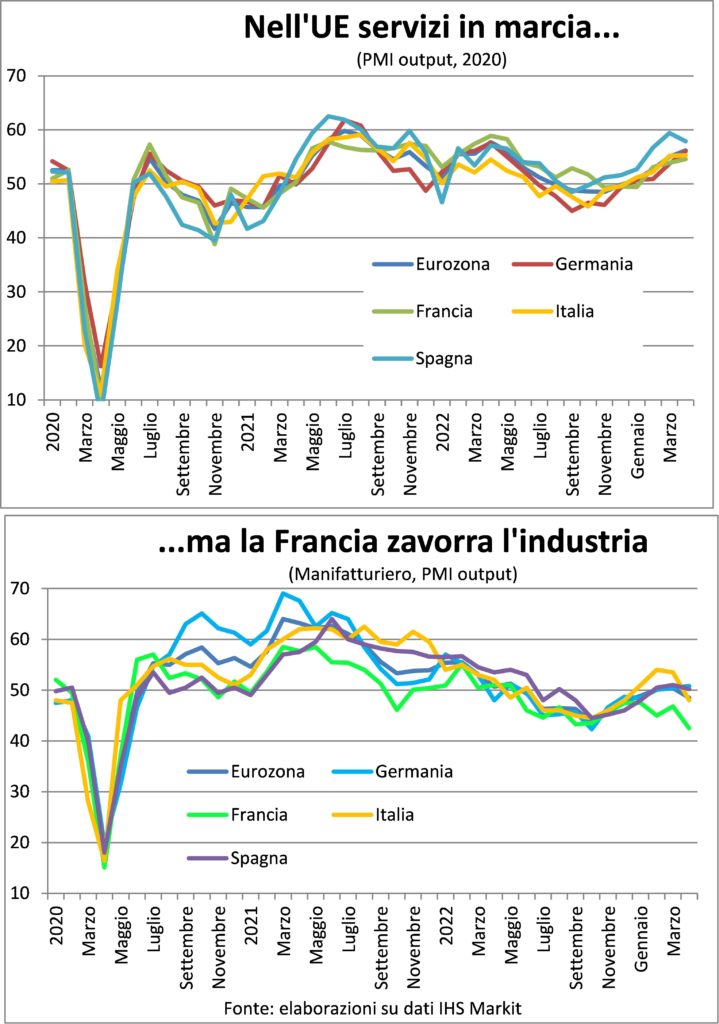
VeItalia? İlk çeyrekteki en iyi GSYİH artışlarından biriyle (İspanya gibi döngüsel olarak +%0,5) şaşırttıktan sonra, başlıca turistik yer. Bu aynı zamanda İber Yarımadası için de geçerlidir. için daha az Fransa, den rahatsız olmak grevler tüm uluslararası tedarik zincirleri üzerinde güçlü yansımaları olan ve her şeyden önce İtalya ve Almanya'yı etkileyecek kadar, sektörü gözle görülür şekilde etkileyen.
ŞİŞİRME
bir kafaiki başlı hidra koptu. Bu karar sektörel, coğrafi ve kökene göre reddedilebilir, ancak faktörlere göre reddedilemez. Sektörel olarak, küresel olarak girdi ve çıktı fiyatlarında daha da yavaşlama gözleniyor. imalat, öyle ki bunlar pandemi öncesi hızda seyahat etmeye geri döndüler (seviyeler birkaç yüzde puanı daha yüksek kalırken); aksine, içinde üçüncül birini fark ettin ivme kontrol altına alınmasına rağmen merkez bankalarının arzu ettiğinin tersi yönde ilerliyor. Bu durumda kiraların (genellikle düşmanın idaresine atfedilen) hiç olmadığı vurgulanmalıdır, çünkü bunlar PMI fiyat göstergesinin inşaat alanında değildir. Ayrıca, üçüncül sektördeki büyüme hızı, bir yıl öncesine göre çok daha düşük olmasına rağmen, pandemi öncesine göre önemli ölçüde yüksek olmaya devam ediyor. Şimdi, o zamanlar deflasyon korkusunun hakim olması anlamında bu da kötü bir şey olmazdı. Ama biz hala biriz hız çok yüksek parasal istikrar ile uyumlu olmak ve fiyat-ücret sarmalını tetikleme riskini almamak (ücret bileşeni, hizmet maliyetleri/fiyatları için imalattan daha önemlidir).
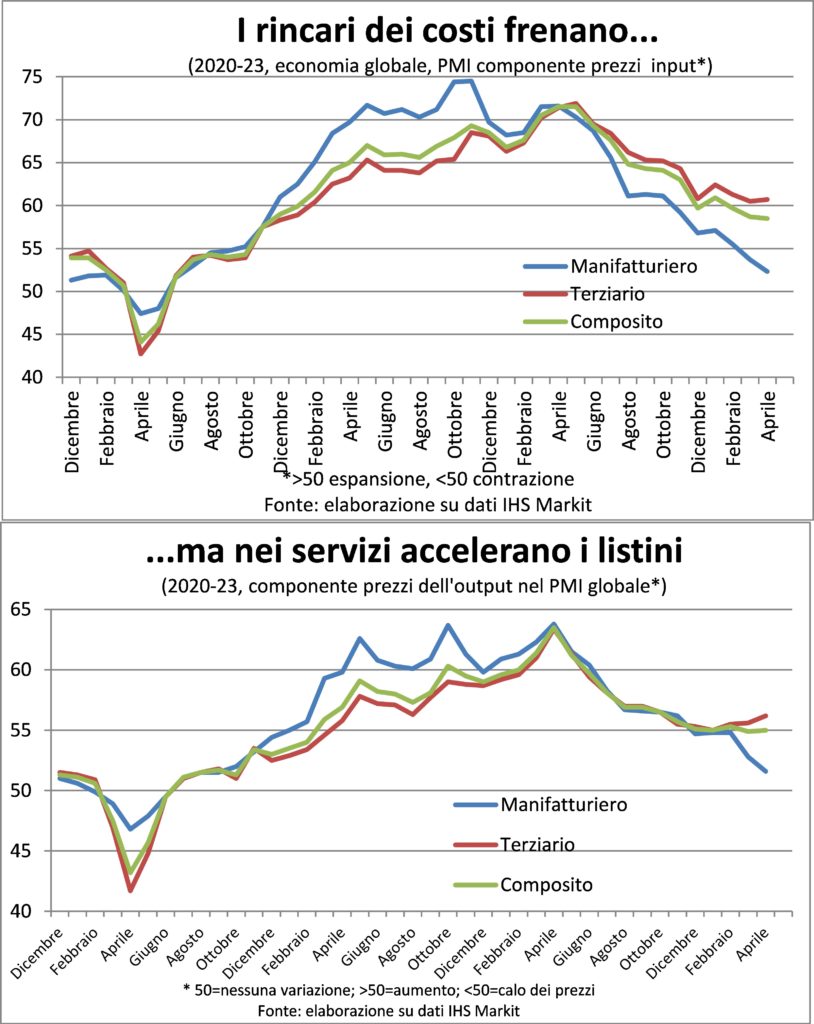
Coğrafi olarak doğrulanabilir Çin, yani gezegendeki en büyük ekonomide ve gerçek üretim makine dairesinde, ki bu da sırasıylamakine dairesi ekonomik büyümede, talebi canlandırmak için fiyatlar düşürülür. tersine, içinde ABD, Avro Bölgesi, Japonya, İngiltere ve Hindistan hizmet odaklı enflasyon dinamikleri kabul edilemeyecek kadar yüksek.
Kökeni içinde, uluslararası bileşenler hem hammadde maliyetlerinin düşmesi hem de deniz navlun oranları ve döviz kurları açısından sakinleştiler (dolar değer kazanmayı bıraktı). iken ev bileşenleri zorlamaya devam ediyorlar.
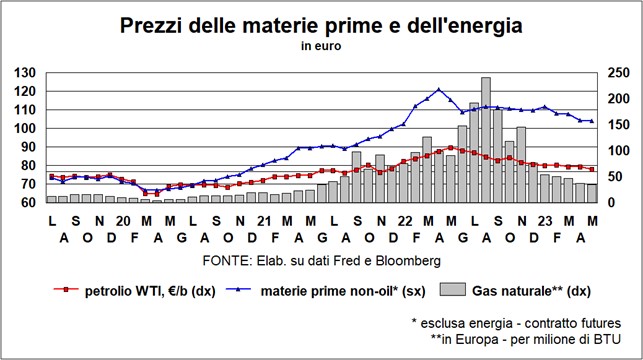
Ve bu bizi gerçek sebep neden bir kafa hala şişen hidranın boynuna sıkıca bağlı: ücretler ve karlar. Ücret dinamiklerinin iki bileşeni vardır: hayat pahalılığına koşuyor, kaybedilen satın alma gücünü geri kazanmak için ve burada bağışçılar direnmek için mücadele ediyor; ve işçi sıkıntısıve burada işverenler bunu daha da zor buluyor çünkü işçiler olmadan fabrikalar duruyor ve siparişler yerine getirilmiyor. Mesele şu ki, girişimciler buna istekli bile değiller. feda marjlarıve daha yüksek maliyetleri aşağı yönde boşaltın. Öyleyse, kârdan enflasyondan bahsedenler var (özellikle ECB tarafından). Ancak, geçen sefer zaten yazıldığı gibi, kâr odaklı enflasyon, talep enflasyonu ve şimdi ekleyelim, düşük rekabetten. Orada düşük rekabet sadece birkaç sektörde var, bu nedenle fazladan kâr üzerinden vergi getirilmesi ve hatta sadece duyurulması pek çok Manzoncu haykırışları tokatlıyor (bu yıl ölümümüzün yüz ellinci yıldönümü: o da öyleydi): taksileri serbestleştirmek daha iyi olur ve sahiller… Tabii, enerji piyasası gibi çarpık bir pazarın mekanizmalarının fazlalık üretmediği durumlar hariç. pozisyon geliri (gerçek adıyla diyelim).
Sonunda, çizik çizik, hala orada olduğu kalır. çok fazla soru işçilerin ve girişimcilerin daha az talebi olması için daha kısıtlayıcı politikalara ihtiyaç vardır. Dipnotla: beridemografik kış, sapın yan tarafındaki bıçak, özellikle yüksek kaliteli işçilerden kaynaklanan yüksek kaliteli üretimler istiyorsanız, ikincisinden daha eskidir.
Bir görünür el Konkordato, işçileri ve girişimcileri daha ılımlı tavsiyelerde bulunmaya ikna etti, ancak her şeyden önce işliyor gibi göründüğü için görünmez el rekabet konusunda, o zaman bir uyarı olarak, eski bir Fed Başkanının (Paul Volker) eski bir Fed Başkan Yardımcısına (Alan Blinder) para politikasının enflasyonun belini nasıl kırmayı başardığı konusunda ne yanıt verdiğini hatırlamakta fayda var: başarısızlıklar".
ORANLAR VE PARA BİRİMLERİ
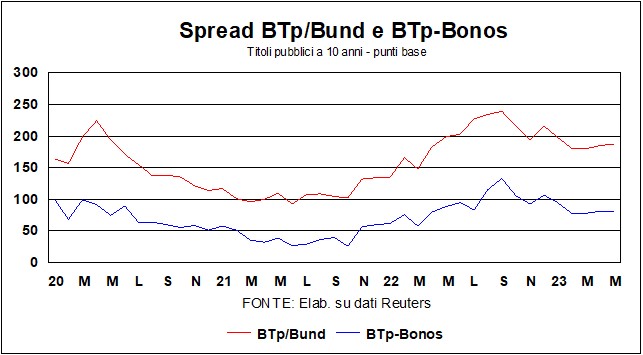
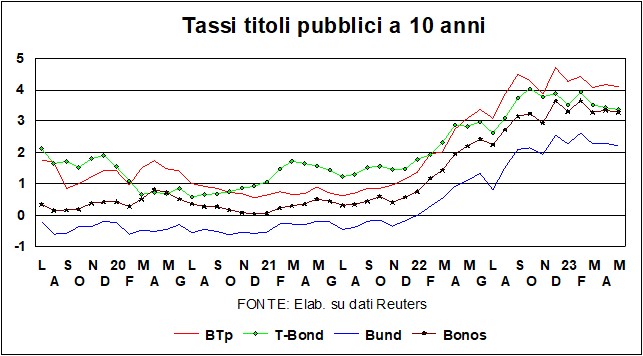
Faiz oranları geçen ayın seviyelerinde kalmaya devam ediyor – yine de, Mart ayının başındaki yüksek seviyelerden daha düşük. T Bağ %4'ü bulmuştu. Hafifçe tırmandılar Italia, ancak İtalyanlar arasındaki yayılmanın 'turnusol testine' bakarsak btp ve tahviller İspanyollar, sorunun İtalya'da olmadığını görüyoruz: yukarıda belirtilen iki 'cigetti'den kaynaklanan olağan riskten kaçınma fırtınasından geliyor. Ancak T-Bond, Olimposlu bir soğukkanlılığını koruyor ve ünlülerden pek rahatsız görünmüyor. borç limiti. ben olsam bile CDS Avro cinsinden ABD tahvillerinin sayısı 166'ya ulaştı, Yunanistan, Meksika, Brezilya (ve İtalya)'dan daha fazla…
için birçok çözüm önerisi bulunmaktadır. 'garip' okur Amerikan kamu borcu üzerindeki bu sınırı belirleyen. Neden garip? Bu nedenle: Bir harcama yasası tarafından gerekçelendirilmeyen federal kasadan çıkan hiçbir dolar yoktur. Tıpkı Kongre tarafından yasalaştırılan bazı vergi kanunlarıyla bağlantılı olmayan kasalara giren dolar olmadığı gibi. Ortaya çıkan açığı beğenmediniz mi? Öyleyse en önemli yol, gelir ve gider yasalarını değiştirmektir. bu, zaten verilen taahhütleri yerine getirmeyi reddetmemek için bu açığa yol açtı. Bu biraz bir restorana gidip bir meze, birinci yemek, ikinci yemek, tatlı, şarap, kahve ve kahve makinesini yutmak ve sonra, ödemeye gelince, sınıra ulaştığınız için yapamayacağınızı söylemek gibi bir şey. ne harcayabilirsin.
Ama gelelim önerileri: birisi seri, yukarıda belirtilen gibi, anayasallık temyizinin (il XNUMX. değişiklik Anayasa, "Amerika Birleşik Devletleri'nin kamu borcunun geçerliliğinin ... sorgulanmayacağını" belirtir; neye Biden, Hazine'ye Anayasa'yı ihlal etmek istemediği için harcamaları finanse etmek için tahvil ihraç etmeye devam etmesi talimatını verir). Diğer yarı seri: örneğin, %10'luk bir faiz oranıyla, nominal değeri x olan menkul kıymetler ihraç edin; hemen fiyatın çok arttığını görürler, ancak borç için yalnızca görünen değer önemlidir, ve ABD primle kendini finanse edecekti. Bu biraz zor görünüyor, ama ' kadar eğlenceli değil.çok para': Amerika'da darphane tarafından metal madeni para üretiminin bir sınırı yoktur (Avro bölgesinin aksine): madeni paraların dışında, Hükümete çeşitli anma törenleri için darp etme yetkisi veren bir yasa vardır, mezhep sınırlaması olmayan yasal ödemeli platin madeni paralar. Bu nedenle, bazı iyi niyetli kişiler (Nobel ödüllü Paul Krugman dahil) bir trilyon (bir trilyon) dolarlık nominal değere sahip bir 'madeni para' basmayı, bunu Fed'e yatırmayı ve ardından kamu harcamalarını ödemek için hesaptan çekmeyi önerdi. borçlanma senetleri ihraç etmek zorunda kalmadan. Evet, bu bolca para yaratmak olurdu, ama enflasyon için tehlike oluşturmaz, Fed'in kolaylıkla yapabileceği gibi sterilize etmek portföyündeki trilyonlarca dolarlık devlet tahvilinin bir kısmını satarak bu likidite enjeksiyonlarını. Bir de satmayı teklif edenler var.Fort Knox altın: ama sadece birkaç yüz milyar, kalıcı bir çözüm değil (bu "kutuyu tekmelemek" olurdu).
içinde lanset geçen ay tanımlamıştık 'banka krizi' Amerika'da Silikon Vadisi Bankası olayıyla bir 'kağıt kaplan' gibi tetiklendi. First Republic'ten Signature Bank'a ve ardından PacWest, First Horizon'a kadar başka sarsıntılar da oldu... Ama bunlar bölgesel bankalarla sınırlı titreme, büyük bankalar muaftır (Avrupa'da durum Credit Suisse Avro Bölgesi'nden olmayan ama farklı motivasyonları olan büyük bir bankayla ilgili ve hemen kapatıldı).
kesinlikle bazıları var Güvenlik açığı Portföyleri genellikle belirli sektörlerde fazla yoğunlaşmış olan daha küçük Amerikan bankalarında, ancak sonuçlar bir tanesiyle sınırlı olacaktır. bankacılık sektöründe daha fazla yoğunlaşma, büyük balığın küçük balığı yemesiyle (Birinci Cumhuriyet'te olduğu gibi). Bu yoğunlaşma aynı zamanda varlıkları 250 milyar doların altındaki bankalar için düzenleme maliyetlerindeki olası artıştan da kaynaklanmaktadır. Her durumda, korkuların ve titremenin temel nedeni – Fed'in hızlı faiz artırımı - gider küçültmek: durma hemen olmasa bile güvenlidir ve her halükarda bir geri dönüş henüz gelmemiştir.
In Avrupa bir ağ vardı banka kredilerinin dinamiklerindeki yavaşlamahem aileler hem de işletmeler için. Her şey bir yana, bir trend fizyolojik, hem arz hem de talepte motivasyon bulan. Soru için, düşük faiz oranlarıyla borç para almak kolay mıydı? Temmuz 2022 Almanya ve İtalya'da hane halklarına ve işletmelere verilen banka kredilerinin ağırlıklı ortalama oranı %2'nin altında); şimdi olduğumuza göre (en son veriler Mart) çok daha fazlasına 4%, Firmalar daha seçici (ve ayrıca işletmeler için daha fazla kendi kendini finanse etme imkanı vardır). Tıpkı arz tarafında olduğu gibi, bankalar da daha seçici, kim görüyor, kuğular arasında ve mühür (tamamen siyah), öncekinden daha fazla risk. Ancak, yukarıda da belirttiğim gibi, ben reel piyasa oranları hala negatif in Avrupa (bu artık doğru değil Amerika, tüketici fiyatları %4,9, Federal Fonlar %5,1, Prime oranları %8,25 ve 6,4 yıllık ipotekler %XNUMX.
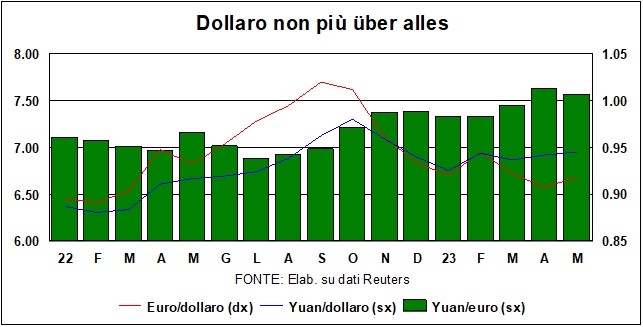
Döviz cephesinde ise dolar euro karşısında geçen ay ulaştığı 1,10 seviyesinden çok uzak değil. 'kırmak' sonraki girişim Fed ile birlikte sağlar, 'duraklama yok' arasında ECB, bu oran farkı küçülecek ve doların kuru üzerinde ağırlık oluşturmaya devam edecek. olduğunu düşünmek için herhangi bir neden de yoktur. büyüme farkı gelin ve doları destekleyin: tam tersine Amerika'da resesyon olasılığı Avro bölgesinden daha yüksek. İçin Çin parası, bu son aylarda dolar karşısında euro kadar güçlenmedi ve bu nedenle tek para birimine karşı değer kaybetti. Evet, döviz piyasası şunu söylüyor gibi görünüyor: Çin toparlanıyor, ancak fiyat rekabetçiliğini sürdürmek daha iyidir.
I borsalar Bekleme listesindeyim (çekmeceler, merak etmeyin). Bir yandan hareketlerine bakıyorlar. Fed (şimdiye kadar 'Fed gözlemcileri tam zamanlı bir meslek haline geldi), eğilimin övünen analizi ile işaretlendi enflasyon (' için başka bir 'tam zamanlı'enflasyon gözlemcileri). Bir yandan da tırnaklarını kemiriyorlar. sinir bozucu soru del borç limiti. Öte yandan, (çok düşük de olsa) olma ihtimalleri nedeniyle hala tasmalı durumdalar. bankacılık krizleri banka koşusu ile. Nasıl biteceğini bilmek ister misin? ChatGPT'ye sorun…
GERÇEK GÖSTERGELER
E gemi gidiyor. Gemi = dünya ekonomisi, yürüyen "yarı ileri" bir bütün olarak ve onu oluşturan bireysel parçalarda. Fellini'nin gerçeküstü filmi deyince akla geliyor. küresel ekonomik sistemin dayanıklılığı. Onu batıracak düşman savaş gemisi de ufukta görünmüyor. Ayrıca, dikkatli okuyucular olarak, Ekonomi eller, bütün, parçaların toplamından daha büyüktür ve tüm bileşenler aynı yönde ilerlerse, itmeler birbirini güçlendirerek genişlemeyi uzatır ve pekiştirir.
Gemi, bir yolcu gemisi gibi, bir Alp gölünün tatlı sularından geçiyor. en güçlü parasal sıkılaştırma Paul Volcker'ın zamanından beri. Ya da şu ana kadar bazı görüntüleme oranları arttı dünyanın her yerindeve özellikle ABD'de. Bu, faiz oranlarındaki değişime bakarsak aritmetik olarak doğrudur, seviyelere bakarsak daha az doğrudur. Özellikle, harcama kararları için en önemli olanlar, yani i. on yıllık, bugün Atlantik boyunca, 2006'da bulundukları yerden neredeyse yüzde bir buçuk puan daha düşük.ücret enflasyonu iki puan daha düşüktü. Bu açıdan bakıldığında, ABD para politikası ve hatta Avro Bölgesi'nin para politikası, hala geniş.
Bu, "duyulmamış" kısıtlamaya rağmen geminin neden yol almaya devam ettiğinin açıklamasının bir parçası. Diğeri ise, borç pozisyonu Hanelerin ve işletmelerin sayısı çok daha sürdürülebilir, çünkü ben kamu bütçeleri ekonomiyi destekleme görevini üstlendiler ve bu hem Avrupa İstikrar Paktı'nın yeni kurallarını hem de Amerikan kamu borç limitini farklı bir açıdan görmeli. Yeni ve güzel bir kitabın başlığında belirtildiği gibi (Kamu borcunun zenginliği, yazan Angela Orlandi) tüm devlet borçları umut ışığı değildir.
Kısaca, belirtilen göstergeler lanset (Amerika'da Avrupa'dan daha fazla) yeni kriz bölümleri olmasına rağmen, geçen ay ekonomik faaliyetin istikrarının nedenleri ancak doğrulanabilir. bankacılık sisteminde sıkıntı; ve ABD Hazine Bakanı Janet Yellen'in zaten son tarih olarak belirttiği 1 Haziran son teslim tarihinin yaklaşmasına rağmen. ad quem öl, bunun ötesinde ABD Hazine temerrüdü dünya ekonomisini mahvederdi. Ama bunların hiçbiri siyah sygnet (mühür kuğunun civcividir) yapabilecektir treni raydan çıkarmak ekonominin.
Bir yandan, ABD bankacılık sistemi Geniş omuzlar: son çeyrekte elde edildi kar rekoru (80 milyar dolar) ve her halükarda Hazine ve Fed herhangi bir yangın çıkışını söndürmeye hazır düzenleme bu hastalıklara yol açan). İyi bir bankacı, Credit Suisse'in aşırı düzenlemeye tabi olduğunu ve yine de aynı şekilde iflas ettiğini iddia edebilir; yani sorun olur yetersiz sermaye kullanımı. Ancak bir gemiyi kötü yönlendirirseniz, sağlam ve güvenli olsa bile onu yine de batması için kayalıklara gönderirsiniz (Schettino DOCET). Bu yüzden? bunun bir çözümü yok hassas ve önemli busillis.
limit konusuna gelince ABD kamu borcu geçici bir artış olabilir veya gerçek bir anlaşma olabilir veya - umarız - Başkan'ın ABD'nin kaldıracını kullanmayı amaçlayan güçlü bir girişimi olabilir. XNUMX. değişiklik (Bugün Cumhuriyetçilerin karşı kıyıdaki bir Başkana şantaj yapmasına izin veren bu yasa, yarın tam tersi olabilir - şantajı silahsızlandırmak daha iyi) o garip yasanın anayasaya uygunluğuna meydan okumak. Diğer çözümler için aşağıya bakın.
Ekonomilerin istikrarına yönelik bir diğer tehdit ise para maliyeti. Ancak Amerika'da duraklama yakındır ve Madame Lagarde'nin dediği gibi Avrupa'da "hala yapılacak işler olsa" bile, kilit oranlar ve daha da önemlisi bankaların işletmelere ve hane halklarına uyguladığı oranlar hala geçerliliğini koruyor. negatif (gerçek anlamda).
genel olarak, yumuşak göstergeler Amerika'da (yukarıda bahsedilen iki 'civciv'in' daha güçlü bir şekilde ortalığı eşelediği yerlerde) bile, faaliyetin iyi havanın sinyalini vermeye devam etmesi anlaşılır endişeler ortaya çıkıyor. Dahası, hiç ortaya çıkmayan endişeler ABD işgücü piyasası: Mevcut işsizlik oranından daha düşük bir işsizlik oranı bulmak için 1953'e (yetmiş yıl öncesine!) geri dönmelisiniz.
Aslında, iş makinesi Amerika, 2022'dekinden daha yavaş ama yine de pandemi öncesi ve hızlananlardan daha yüksek olsa da, elimden geldiğince yeni işler üretiyor. Ayrıca, aşağıdaki grafikte de görüldüğü gibi, küresel olarak istihdam artmaktadır. hemen hemen tüm sektörlerde nisan ayında ise on ayın en yüksek artışına ulaştı.
Burada söylenmesi gereken şudur. Avrupa işgücü piyasası da Görünen o ki: Nereye bakarsanız bakın, işler artıyor, işletmeler insan bulmakta zorlanıyor ve ücretler yükseliyor. Ne yazık ki, Kıta Avrupası'ndaki işgücü piyasası istatistikleri ABD'dekinden çok daha kabataslaktır ve ulusal hesap verilerinin her üç ayda bir ve en az birkaç aylık bir gecikmeyle beklenmesi gerekir. Böylece, Mayıs ayının sonunda ilk çeyreğin nasıl geçtiğini öğreneceğiz: Lancette'in okuyucuları arasında «yani orada yapabileceğin yerde» belki de bu Avrupa verileri alanını geliştirebilir.
Mevcut ve en son bilgilere dönersek,siparişlerin hızlandırılmasıve dolayısıyla gelecekteki üretim ve istihdam. Yurtiçi cephede uluslararası cepheden daha fazla ve hizmetlerde imalattan daha fazla. Ne kadar doğal, çünkü: çekiliş seyahatten geliyor, turizm ve sosyal faaliyetlerden ve ayrıca daha az akıllı çalışmadan, özellikle de pandemi öncesi seviyelere geri dönmemiş olan Çinlilerin yokluğu, bu da uzun süreli bir beraberlik olduğu anlamına gelir; üretilen mallar var cümbüş geçmişte incelenen nedenlerle ilk tecritten hemen sonra lanset (evde kalmanın yeniden değerlendirilmesi, hizmetlerin zararına satın alma dürtülerinin mallara yönlendirilmesi); dayanıklı ve yatırım malları parasal sıkılaştırmadan en çok etkilenen mallardır.
Ayrıca 'üretken faaliyet hızlanıyor ve burada hizmetlerde iken endüstriyel durgunluğun ortadan kalktığını not ediyoruz genişleme hızı geçen baharınki geri döndü, gerçekten biraz daha yüksek çünkü on iki ay önce sıfır Kovid politikası Çin'de hala yürürlükteyken, şimdi imparatorluğun tebaası bile, bir zamanlar Göksel ve şimdi kırmızı, Çin'e girip çıkmakta özgür. Çin Seddi.
VeItalia? İlk çeyrekteki en iyi GSYİH artışlarından biriyle (İspanya gibi döngüsel olarak +%0,5) şaşırttıktan sonra, başlıca turistik yer. Bu aynı zamanda İber Yarımadası için de geçerlidir. için daha az Fransa, den rahatsız olmak grevler tüm uluslararası tedarik zincirleri üzerinde güçlü yansımaları olan ve her şeyden önce İtalya ve Almanya'yı etkileyecek kadar, sektörü gözle görülür şekilde etkileyen.
ŞİŞİRME
bir kafaiki başlı hidra koptu. Bu karar sektörel, coğrafi ve kökene göre reddedilebilir, ancak faktörlere göre reddedilemez. Sektörel olarak, küresel olarak girdi ve çıktı fiyatlarında daha da yavaşlama gözleniyor. imalat, öyle ki bunlar pandemi öncesi hızda seyahat etmeye geri döndüler (seviyeler birkaç yüzde puanı daha yüksek kalırken); aksine, içinde üçüncül birini fark ettin ivme kontrol altına alınmasına rağmen merkez bankalarının arzu ettiğinin tersi yönde ilerliyor. Bu durumda kiraların (genellikle düşmanın idaresine atfedilen) hiç olmadığı vurgulanmalıdır, çünkü bunlar PMI fiyat göstergesinin inşaat alanında değildir. Ayrıca, üçüncül sektördeki büyüme hızı, bir yıl öncesine göre çok daha düşük olmasına rağmen, pandemi öncesine göre önemli ölçüde yüksek olmaya devam ediyor. Şimdi, o zamanlar deflasyon korkusunun hakim olması anlamında bu da kötü bir şey olmazdı. Ama biz hala biriz hız çok yüksek parasal istikrar ile uyumlu olmak ve fiyat-ücret sarmalını tetikleme riskini almamak (ücret bileşeni, hizmet maliyetleri/fiyatları için imalattan daha önemlidir).
Coğrafi olarak doğrulanabilir Çin, yani gezegendeki en büyük ekonomide ve gerçek üretim makine dairesinde, ki bu da sırasıylamakine dairesi ekonomik büyümede, talebi canlandırmak için fiyatlar düşürülür. tersine, içinde ABD, Avro Bölgesi, Japonya, İngiltere ve Hindistan hizmet odaklı enflasyon dinamikleri kabul edilemeyecek kadar yüksek.
Kökeni içinde, uluslararası bileşenler hem hammadde maliyetlerinin düşmesi hem de deniz navlun oranları ve döviz kurları açısından sakinleştiler (dolar değer kazanmayı bıraktı). iken ev bileşenleri zorlamaya devam ediyorlar.
Ve bu bizi gerçek sebep neden bir kafa hala şişen hidranın boynuna sıkıca bağlı: ücretler ve karlar. Ücret dinamiklerinin iki bileşeni vardır: hayat pahalılığına koşuyor, kaybedilen satın alma gücünü geri kazanmak için ve burada bağışçılar direnmek için mücadele ediyor; ve işçi sıkıntısıve burada işverenler bunu daha da zor buluyor çünkü işçiler olmadan fabrikalar duruyor ve siparişler yerine getirilmiyor. Mesele şu ki, girişimciler buna istekli bile değiller. feda marjlarıve daha yüksek maliyetleri aşağı yönde boşaltın. Öyleyse, kârdan enflasyondan bahsedenler var (özellikle ECB tarafından). Ancak, geçen sefer zaten yazıldığı gibi, kâr odaklı enflasyon, talep enflasyonu ve şimdi ekleyelim, düşük rekabetten. Orada düşük rekabet sadece birkaç sektörde var, bu nedenle fazladan kâr üzerinden vergi getirilmesi ve hatta sadece duyurulması pek çok Manzoncu haykırışları tokatlıyor (bu yıl ölümümüzün yüz ellinci yıldönümü: o da öyleydi): taksileri serbestleştirmek daha iyi olur ve sahiller… Tabii, enerji piyasası gibi çarpık bir pazarın mekanizmalarının fazlalık üretmediği durumlar hariç. pozisyon geliri (gerçek adıyla diyelim).
Sonunda, çizik çizik, hala orada olduğu kalır. çok fazla soru işçilerin ve girişimcilerin daha az talebi olması için daha kısıtlayıcı politikalara ihtiyaç vardır. Dipnotla: beridemografik kış, sapın yan tarafındaki bıçak, özellikle yüksek kaliteli işçilerden kaynaklanan yüksek kaliteli üretimler istiyorsanız, ikincisinden daha eskidir.
Bir görünür el Konkordato, işçileri ve girişimcileri daha ılımlı tavsiyelerde bulunmaya ikna etti, ancak her şeyden önce işliyor gibi göründüğü için görünmez el rekabet konusunda, o zaman bir uyarı olarak, eski bir Fed Başkanının (Paul Volker) eski bir Fed Başkan Yardımcısına (Alan Blinder) para politikasının enflasyonun belini nasıl kırmayı başardığı konusunda ne yanıt verdiğini hatırlamakta fayda var: başarısızlıklar".
ORANLAR VE PARA BİRİMLERİ
Faiz oranları geçen ayın seviyelerinde kalmaya devam ediyor – yine de, Mart ayının başındaki yüksek seviyelerden daha düşük. T Bağ %4'ü bulmuştu. Hafifçe tırmandılar Italia, ancak İtalyanlar arasındaki yayılmanın 'turnusol testine' bakarsak btp ve tahviller İspanyollar, sorunun İtalya'da olmadığını görüyoruz: yukarıda belirtilen iki 'cigetti'den kaynaklanan olağan riskten kaçınma fırtınasından geliyor. Ancak T-Bond, Olimposlu bir soğukkanlılığını koruyor ve ünlülerden pek rahatsız görünmüyor. borç limiti. ben olsam bile CDS Avro cinsinden ABD tahvillerinin sayısı 166'ya ulaştı, Yunanistan, Meksika, Brezilya (ve İtalya)'dan daha fazla…
için birçok çözüm önerisi bulunmaktadır. 'garip' okur Amerikan kamu borcu üzerindeki bu sınırı belirleyen. Neden garip? Bu nedenle: Bir harcama yasası tarafından gerekçelendirilmeyen federal kasadan çıkan hiçbir dolar yoktur. Tıpkı Kongre tarafından yasalaştırılan bazı vergi kanunlarıyla bağlantılı olmayan kasalara giren dolar olmadığı gibi. Ortaya çıkan açığı beğenmediniz mi? Öyleyse en önemli yol, gelir ve gider yasalarını değiştirmektir. bu, zaten verilen taahhütleri yerine getirmeyi reddetmemek için bu açığa yol açtı. Bu biraz bir restorana gidip bir meze, birinci yemek, ikinci yemek, tatlı, şarap, kahve ve kahve makinesini yutmak ve sonra, ödemeye gelince, sınıra ulaştığınız için yapamayacağınızı söylemek gibi bir şey. ne harcayabilirsin.
Ama gelelim önerileri: birisi seri, yukarıda belirtilen gibi, anayasallık temyizinin (il XNUMX. değişiklik Anayasa, "Amerika Birleşik Devletleri'nin kamu borcunun geçerliliğinin ... sorgulanmayacağını" belirtir; neye Biden, Hazine'ye Anayasa'yı ihlal etmek istemediği için harcamaları finanse etmek için tahvil ihraç etmeye devam etmesi talimatını verir). Diğer yarı seri: örneğin, %10'luk bir faiz oranıyla, nominal değeri x olan menkul kıymetler ihraç edin; hemen fiyatın çok arttığını görürler, ancak borç için yalnızca görünen değer önemlidir, ve ABD primle kendini finanse edecekti. Bu biraz zor görünüyor, ama ' kadar eğlenceli değil.çok para': Amerika'da darphane tarafından metal madeni para üretiminin bir sınırı yoktur (Avro bölgesinin aksine): madeni paraların dışında, Hükümete çeşitli anma törenleri için darp etme yetkisi veren bir yasa vardır, mezhep sınırlaması olmayan yasal ödemeli platin madeni paralar. Bu nedenle, bazı iyi niyetli kişiler (Nobel ödüllü Paul Krugman dahil) bir trilyon (bir trilyon) dolarlık nominal değere sahip bir 'madeni para' basmayı, bunu Fed'e yatırmayı ve ardından kamu harcamalarını ödemek için hesaptan çekmeyi önerdi. borçlanma senetleri ihraç etmek zorunda kalmadan. Evet, bu bolca para yaratmak olurdu, ama enflasyon için tehlike oluşturmaz, Fed'in kolaylıkla yapabileceği gibi sterilize etmek portföyündeki trilyonlarca dolarlık devlet tahvilinin bir kısmını satarak bu likidite enjeksiyonlarını. Bir de satmayı teklif edenler var.Fort Knox altın: ama sadece birkaç yüz milyar, kalıcı bir çözüm değil (bu "kutuyu tekmelemek" olurdu).
içinde lanset geçen ay tanımlamıştık 'banka krizi' Amerika'da Silikon Vadisi Bankası olayıyla bir 'kağıt kaplan' gibi tetiklendi. First Republic'ten Signature Bank'a ve ardından PacWest, First Horizon'a kadar başka sarsıntılar da oldu... Ama bunlar bölgesel bankalarla sınırlı titreme, büyük bankalar muaftır (Avrupa'da durum Credit Suisse Avro Bölgesi'nden olmayan ama farklı motivasyonları olan büyük bir bankayla ilgili ve hemen kapatıldı).
kesinlikle bazıları var Güvenlik açığı Portföyleri genellikle belirli sektörlerde fazla yoğunlaşmış olan daha küçük Amerikan bankalarında, ancak sonuçlar bir tanesiyle sınırlı olacaktır. bankacılık sektöründe daha fazla yoğunlaşma, büyük balığın küçük balığı yemesiyle (Birinci Cumhuriyet'te olduğu gibi). Bu yoğunlaşma aynı zamanda varlıkları 250 milyar doların altındaki bankalar için düzenleme maliyetlerindeki olası artıştan da kaynaklanmaktadır. Her durumda, korkuların ve titremenin temel nedeni – Fed'in hızlı faiz artırımı - gider küçültmek: durma hemen olmasa bile güvenlidir ve her halükarda bir geri dönüş henüz gelmemiştir.
In Avrupa bir ağ vardı banka kredilerinin dinamiklerindeki yavaşlamahem aileler hem de işletmeler için. Her şey bir yana, bir trend fizyolojik, hem arz hem de talepte motivasyon bulan. Soru için, düşük faiz oranlarıyla borç para almak kolay mıydı? Temmuz 2022 Almanya ve İtalya'da hane halklarına ve işletmelere verilen banka kredilerinin ağırlıklı ortalama oranı %2'nin altında); şimdi olduğumuza göre (en son veriler Mart) çok daha fazlasına 4%, Firmalar daha seçici (ve ayrıca işletmeler için daha fazla kendi kendini finanse etme imkanı vardır). Tıpkı arz tarafında olduğu gibi, bankalar da daha seçici, kim görüyor, kuğular arasında ve mühür (tamamen siyah), öncekinden daha fazla risk. Ancak, yukarıda da belirttiğim gibi, ben reel piyasa oranları hala negatif in Avrupa (bu artık doğru değil Amerika, tüketici fiyatları %4,9, Federal Fonlar %5,1, Prime oranları %8,25 ve 6,4 yıllık ipotekler %XNUMX.
Döviz cephesinde ise dolar euro karşısında geçen ay ulaştığı 1,10 seviyesinden çok uzak değil. 'kırmak' sonraki girişim Fed ile birlikte sağlar, 'duraklama yok' arasında ECB, bu oran farkı küçülecek ve doların kuru üzerinde ağırlık oluşturmaya devam edecek. olduğunu düşünmek için herhangi bir neden de yoktur. büyüme farkı gelin ve doları destekleyin: tam tersine Amerika'da resesyon olasılığı Avro bölgesinden daha yüksek. İçin Çin parası, bu son aylarda dolar karşısında euro kadar güçlenmedi ve bu nedenle tek para birimine karşı değer kaybetti. Evet, döviz piyasası şunu söylüyor gibi görünüyor: Çin toparlanıyor, ancak fiyat rekabetçiliğini sürdürmek daha iyidir.
I borsalar Bekleme listesindeyim (çekmeceler, merak etmeyin). Bir yandan hareketlerine bakıyorlar. Fed (şimdiye kadar 'Fed gözlemcileri tam zamanlı bir meslek haline geldi), eğilimin övünen analizi ile işaretlendi enflasyon (' için başka bir 'tam zamanlı'enflasyon gözlemcileri). Bir yandan da tırnaklarını kemiriyorlar. sinir bozucu soru del borç limiti. Öte yandan, (çok düşük de olsa) olma ihtimalleri nedeniyle hala tasmalı durumdalar. bankacılık krizleri banka koşusu ile. Nasıl biteceğini bilmek ister misin? ChatGPT'ye sorun…



