Fed kararlarının tetiklediği satış dalgası devam ediyor. Kore'den (%-1,5) Singapur ve Tayvan'a (%-1,8) kadar tüm Asya piyasaları bu sabah sert düşüşler yaşadı. Hammaddelerdeki düşüşün etkisiyle Avustralya'nın kaybı daha ağırdı (%-2,7). Tokyo bugün ve yarın resmi tatil nedeniyle kapalı. Hong Kong da düştü (%-1). Şanghay Borsası (+%0,1) şimdilik fazla hareket etmedi: büyük şirketlerin güven endeksi önemli ölçüde düştü.
YUNANLAR AB İLE ANLAŞMAYI DESTEKLİYOR
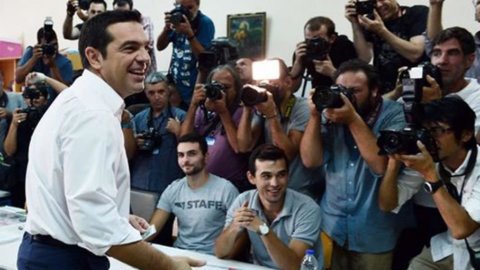
Mali hafta böylece ağır belirsizliklerin ortasında açılıyor. Bu nedenle, Avrupa fiyat listeleri için zor bir başlangıç görünüyor. Bu arada, piyasalar bir kez daha Avro Bölgesi ile uğraşıyor. Yunanistan seçimleri Syriza'ya sağlam bir çoğunluk sağladı (oyların %35'i). Böylece Aleksis Tsipras, Ocak seçimlerinden sonra ittifak kuran küçük milliyetçi parti Anel ile birlikte hükümeti kurabilecek. Artık Avrupa'dan yardım almak için gerekli olan sert reformlar, yeterli bir siyasi fikir birliğine güvenebilir.
Yunanistan seçimleri, Avrupa için yoğun bir seçim sezonunu başlattı. Gelecek Pazar Katalan seçimleri, Madrid'den bağımsızlık için bir referandumun yolunu açabilir. Aralık ayında İspanyol ve Portekiz oylarını bekliyorum. Fransa'nın kredi notunun düşürülmesinin etkisinin de bu sabah değerlendirilmesi gerekiyor.
GÖSTERGELERDE: ABD'DE ABE, YELLEN VE XI JINGPIN
Haftanın makro atamaları arasında Çin imalat sektörünün trendi öne çıkıyor. Caixin tarafından hazırlanan istatistikler yarın, resmi istatistikler ise Çarşamba günü açıklanacak: Ağustos'taki 47,9'a kıyasla, büyüme ve durgunluk arasındaki sınırın oldukça altında bir toparlanma bekleniyor.
Shinzo Abe'nin konuşması için de büyük beklentiler var: Az önce çoğunluk partisinin başkanlığına atanan Japonya başbakanı, kalan hükümet dönemi için programları ve hedefleri açıklayacak.
Amerika Birleşik Devletleri'nde en çok beklenen istatistik, ikinci çeyrek GSYİH büyümesine ilişkin kesin veriler Cuma günü açıklanacak: tahmin, %3,7'lik bir artışın doğrulanması yönünde.
Ancak dikkatler, Cuma günü Obama ile görüşecek olan Çin Devlet Başkanı Xi Jinping'in ziyaretine çevrildi. Fed Başkanı Janet Yellen, 24 Perşembe günü Massachusetts Üniversitesi'nde konuşacak.
Avrupa'da bile ilgiyle beklenen PMI verileri, Çin talebindeki düşüşün Alman ekonomisine etkisini ölçen ilk gerçek test. Tahmin, Berlin için rakamın 53,3'ten 52,8'e düşeceği yönünde.
İtalya'da Def'in sunumunun ardından AB ile müzakereler başlıyor: Hükümet, Avrupa Komisyonu'ndan göçmenlerle ilgili masrafları da finanse etmek için Nisan ayında belirtilen %2016'den 2,4 bütçe açığını %1,8'e yükseltmesini isteyecek. acil durum.
MİLANO %1,14 KAYBEDİYOR. SADECE ALTIN YÜKSELİR
Önce Merkez Bankası'nın kararlarının beklendiği, ardından uluslararası duruma ilişkin endişelerin hakim olduğu bir haftanın ardından yeniden başlıyor. 14 ve 18 Eylül arasında Milano'da Ftse Mib endeksi %1,14 kaybetti. 2015'in başından bu yana Piazza Affari, %13,2'lik bir artış kaydetti. Frankfurt Menkul Kıymetler Borsası daha kötü durumda (% -2,05). Paris ve Londra da negatif bölgede. Madrid için hafif bir ilerleme (+%1,12).
Dalgalı bir haftanın ardından Amerikan piyasaları fazla hareket etmedi. S&P endeksi, Fed'in başarısız artışının ardından faiz oranlarındaki eğilime en duyarlı olan kamu hizmetleri sektörünün iyi performansının (+%0,2) desteğiyle %2,5'lik bir artışla kapandı Dow Jones - %0,3 . Nasdaq %0,1 yükseldi.
Ham petrol fiyatları hala zayıf: Brent -%0,4 - varil başına 47,65 dolar. WTI haftayı 44,82'de kapattı. Pozitif bölgedeki birkaç varlık arasında altın: +%2,8 ile ons başına 1.139 dolar.
COLOMBA FED: BTP'ler UÇUYOR
Fed'in para komitesinden çıkan mesaj, hisse senetleri için “Hawk”, ancak devlet tahvilleri için “güvercin” gibi geliyor. 1,78 yıllık BTP'nin getirisi Cuma günü Fed'in tercihi öncesi seviyelerin 111 puan altında %XNUMX'e geriledi.İtalyan ve Almanya tahvillerinin getiri farkı XNUMX puana indirildi. Yarın Hazine önümüzdeki Cuma günü teklif edilen Ctz ve Btpei miktarını açıklayacak.
UNIPOL, FTSE MIB'E GİRİYOR. ENI İÇİN Avans Kuponu
Ftse Mib indeksinde röle. Banco di Desio ve Brianza ve Inwit'in çıkış yaptığı Mid Cap endeksinde yer alan Autogrill'in yerini alarak Unipol sepetine geri dönüyor. Bunun yerine, Kahire İletişimi ve Trevi Finanziaria çıkışı.
Eni'nin ara temettü (0,4 euro) ve Stm kuponunun ikinci dilimi (0,1 euro) bugün ödenecek.
Londra'daki Poste Italiane road show, 12 Ekim'de yapılması planlanan halka arz beklentisiyle Cuma günü sona erecek. Bu vesileyle, temettü politikasına ilişkin göstergeler gelebilir.
ZAYIF BANKALAR, MONTE PASCHI ATEŞ ALTINDA
Haftanın olumsuz verileri arasında bankacılık sektöründeki yavaşlama yer alıyor. Haftanın en kötü performansı Monte Paschi'ninkiydi (% -7,6). CEO Fabrizio Viola'nın da onayladığı gibi, olası bir ortak ufukta görünmüyor. Banco Popolare (%-5) ve Ubi (%-4,2) de keskin düşüşler yaşadı.
FERRARI HIZLANIYOR, VOLKSWAGEN REA ABD'DE İTİRAF ETTİ
Otomotiv sektörü için zor bir gün olabilir. Volkswagen, arabalarına dizel motorlardan kaynaklanan CO2 emisyonları hakkındaki verileri manipüle edebilen yazılım yüklediği için ABD'de tarihi bir para cezasıyla karşı karşıya kalacak. CEO Martin Winterkorn, şirketin sorumluluklarını kabul ederek, ceza miktarının azaltılmasına hizmet edebilecek bir hamle yaptı. Alman devi 18 milyar doları riske atıyor.
Sergio Marchionne'nin ruh hali tamamen farklı. Ferrari'nin Singapur'daki zaferi, Maranello şirketinin bir sonraki halka arzı için mümkün olan en iyi yer. Bu arada Uaw sendikası ile sözleşme imzalanmasının ardından Fiat Chrysler'in CEO'su GM üzerindeki baskıyı hızlandırıyor.
ADR İÇİN ÇİNLİ BİR ORTAK MI? GELİŞMİŞ ATLANTİA
Adr. Artış, Bloomberg'in yan kuruluşu Aeroporti di Roma'nın (AdR) %3,4 hissesinin Çin fonu Gingko Tree Investment'a satışının yakın olacağına dair haberi tarafından desteklendi. Satıştan elde edilecek gelir diğer havalimanlarına yatırım yapmak için kullanılacak: Şirket, Nice ve Lyon havalimanlarının özelleştirilmesi ve London City havaalanının satışı ile yakından ilgileniyor.
Parçaların toplamında, Equita'nın analistleri Aeroporti di Roma'ya, AdR'nin değerlemesine %15'lik bir M&A primi uygulayarak, 4,1 milyar avroya veya bu yıl için tahmini FAVÖK'ün 10,3 katına eşit değer veriyor. Mediobanca Securities uzmanlarına göre AdR'nin öz sermaye değeri 3,5 milyar avroya eşittir (4,1 milyar işletme değeri, bunun 2,3 milyarı havacılık işi için ve 1,8 milyarı havacılık dışı iş için).
TELEKOM BREZİLYA DOSYASINI ELİNDEN GEÇİRİYOR. RIO'DA BOD
Telekom Güney Amerika'ya uçuyor. Cuma günü Kurul, Rio de Janeiro'da Tim Brasil genel merkezinde toplanacak. Gündemde, Brezilya'daki durgunluk ve reel değer kaybıyla mücadele eden Carioca yan kuruluşunun (grubun FAVÖK'ünün yaklaşık beşte biri) yeniden faaliyete geçmesi var. Şirket, bir milyar real mertebesinde maliyet tasarrufu başlattı.
Ekonomik durum göz önüne alındığında, bir yangın satışına dönüşecek bir satış hipotezi zeminini kaybetti. Ancak At&t ve Nextel'in ilgisinden bahsediliyor. Alımlar için elverişli bir durum olabilir, ancak Carioca krizi hız kazanmadan önce Brezilya'dan şanslı bir zamanlamayla bir operasyonla ayrılan eski İtalyan görevlinin ilk hissedarı Vivendi'nin niyetiyle bu beklenti örtüşmüyor.