Я сомневаюсь, что итальянцы знают об изменениях, произошедших в дисциплине выходное пособие (Tfr), наиболее важным из которых является изменение его собственного природа: из пособия, удерживаемого и выплачиваемого в форме капитала (переоцененного по закону), зарегистрированного индивидуально на работника, в 2007 году (когда было осуществлено последнее важное законодательное вмешательство в сектор дополнительного пенсионного обеспечения), выходное пособие также оказалось в существенно фиксированном режиме авария.
Прежде чем двигаться дальше, как и в романах девятнадцатого века, необходимо сделать шаг назад. С первых шагов частной капитализированной пенсии (законодательный декрет № 124/1993; закон № 335/1995; закон № 243/2004 и законодательный декрет № 252 от 2005 года) законодатель в нормативном крещендо пытался направить использование погашения TFR (со ставкой, равной 6,91% от заработной платы) как основную и наиболее последовательную форму финансирования форм дополнительная пенсия, к которым должны быть добавлены в рамках коллективных переговоров взносы работодателя и работника.
Роль СКР в финансировании дополнительных пенсий
Это позволит участвующим работникам иметь значительный пакет ресурсов, способных придать смысл сначала сумме взноса, а затем стоимости пособия. Результат, который – по оценкам – должен быть около около 10% из вознаграждение, в дополнение к общей ставке в 33%, выделяемой на обязательное социальное обеспечение.
Учитывая, что это приведет к реальному разграблению нынешнего дохода во имя большей будущей защиты посредством сочетания государственных и частных квот, использование СКР позволяет сделать доступным, путем переосмысления его цели и обеспечения его актуальности, ресурс, уже включенный в стоимость рабочей силы и поэтому не увеличивать бремя и не просить работника вытащить из своей сети зарплата.
Право выбора и молчаливое согласие работников при назначении TFR
Закон о делегировании n.243/2004 и имплементирующий законодательный декрет n.252 от 2005 года рассматривают вопрос о передаче TFR, погашаемых в различных формах (закрытые фонды, открытые фонды, индивидуальные планы). Согласно действующему закону, в течение шести месяцев после найма, работник может осуществлять следующее Опции:
а) решить сохранить режим TFR зачислен в баланс работодателей, но прямо заявляя об этом;
б) выбрать уже при приеме на работу и в условиях равных условий одну из возможных типы di частный накопительный пенсионный план на которую следует направить выходное пособие.
Если работник остается пассивным, срабатывает механизм молчание-согласие с передачей СКР в соответствии с иерархией пунктов назначения, которая заканчивается – там, где нет других возможностей – в остаточный фонд создан вИНПС (также в процессе ликвидации).
Управление неиспользованным TFR и его последствия для государственных финансов
Следует отметить, что «неиспользованная» TFR или оставленная работником в компании, если в ней 50 или более сотрудников, доля направляется в казначейский фонд, управляемый INPS, который берет на себя ответственность за ликвидацию пособия методом распределения; то есть доли, направляемые в том же году на ликвидацию накопленных пособий, берутся из ресурсов, собранных в этом году для выплаты выходного пособия (для государственных служащих существует специальное положение, учитывающее специфику TFR, методы его выплаты и влияние на государственные расходы).
До сих пор баланс между доходами и расходами был положительным, но целесообразно отслеживать тенденции с течением времени, поскольку и в этом случае существуют подводные камни распределения, которое всегда представляет собой соотношение между активными вкладчиками и людьми, получающими выгоду.
СКР в Европе и необходимость прозрачной реформы
В таблице указано, какая часть СКР была накоплена с 2007 по 2024 год (год недавно опубликованного отчета Covip).
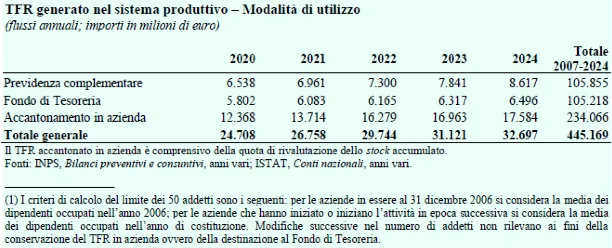
Как видно из таблицы, из общей суммы в 445 миллиардов большая часть (234 миллиарда) осталась зарезервированной на балансах компаний, особенно малых и средних предприятий, в то время как общая сумма в 105 миллиардов была направлена на дополнительное пенсионное обеспечение, что более или менее соответствует сумме, переведенной в казначейский фонд INPS (чуть более 23% от общей суммы), что, как мы уже говорили, представляет собой ресурсы, доступные государственным финансам для текущих расходов.
Распределение и назначение СКР в 2024 г.
В 2024 году было создано в производственная система un По оценкам, общий капитал составляет около 32,7 млрд. евро; из них 17,6 млрд остались зарезервированными компаниями, 8,6 млрд были перечислены в дополнительные пенсионные схемы (лучший показатель за рассматриваемый период) и 6,5 млрд (практически стабильный поток) были направлены в Казначейский фонд.
Это необходимо учитывать. дать, базовых предрасположенностей, распределения произведенных ресурсов в различных возможных вариантах использования, прежде чем рискнуть и фантазировать об использовании этого ресурса, например, о его обратном преобразовании в текущую заработную плату для определения увеличения при тех же издержках; или о его обязательном переводе в частное социальное обеспечение (кто-то даже выдвинул гипотезу о переводе в обязательное социальное обеспечение).
В любом случае возникает проблема повторного рассмотрения, особенно в связи с укреплением второго столпа, на котором в последнее время сосредоточено внимание министра. Джанкарло Джорджетти в своем выступлении на Ассамблее Ани.
TFR: аномалия в европейском учете заработной платы
СКР, в Европейский контекст, является аномальной статьей заработной платы. Долгое время в том месте было даже сложно определить общую квалификацию. В учете статей заработной платы она была включена в статью "пособие по безработице».
Настолько, что – как указал Альберто Брамбилла в своей борьбе против широко распространенного нищенства – в случае Евростат договорная заработная плата не включает в себя TFR, который составляет 6,91% от заработной платы, в дополнение к дополнительным 0,5%, выплачиваемым INPS для защиты работника в случае банкротства компании.
Только с этими 7,41% Италия могла бы подняться в рейтинге заработной платы.
Что несомненно, — продолжает президент Itinerari previdenziali, — так это то, что Евростат или ОЭСР не выдумывают эти данные; «единственным поставщиком» является Istat, который уже некоторое время предлагает сомнительные «оценки». Проблема в том, что неполная и неточная информация подрывает социальный мир. Настало время, — призывает Брамбилла, — чтобы правительство навело порядок и ввело серьезные управления правдивости этих данных, которые дают пищу всем тем, кто говорит только о правах и никогда об обязанностях, постоянно прося денег, не заботясь об огромном долге: от этого зависит спокойствие страны.