Среди предложения в обращениив плане пенсий, ввиду бюджетной сессии, также есть возможность использовать СКР с целью покупки право на досрочный выход на пенсию в возрасте 64 лет, эпоха, которая сегодня, похоже, представляет собой новую «линию Пьяве» Лиги борьбы и управления. Эта идея, само собой разумеется, подняла протесты политической и профсоюзной оппозиции, который вместо этого с интересом и соучастием рассматривает другое предложение, возникшее в ходе дебатов: приостановка, начиная с 2027 года, механизма, который полуавтоматически привязывает пенсионные требования к увеличению продолжительности жизни максимум на три месяца каждые два года (поскольку все еще требуется процедура регулирования).
В то же время предложения циркулируют которые направлены на усиление использования СКР в качестве основной источник финансирования дополнительных пенсий (Конференция «Предложения по развитию пенсионных фондов» состоится в Риме 16 сентября по инициативе авторитетного Centro Studi di Itinerari Previdenziali).
Наблюдение за новые функции, которые будут приписаны Что касается выходного пособия (TFR), возникают сомнения, что в ходе дебатов не было в достаточной мере рассмотрено положение этого института оплаты труда после реформы 2007 года, которая связала его конкретно с членством в дополнительной пенсионной схеме и ее финансированием.
Выбор рабочих
Закон предусматривает возможности для сотрудников выбрать, оставить ли накопленный в компании КФП или перевести его в форму частного пенсионного обеспечения (договорной или открытый фонд, индивидуальный полис) с целью дополнения государственной пенсии.
В случае, если работник не сделает явного выбора в течение шести месяцев с момента приема на работу, запускается механизм увольнения. так называемое «молчание-согласие».
В этом случае:
- Сумма TFR автоматически переводится в коллективный пенсионный план, созданный коллективными соглашениями или договорами (на национальном или корпоративном уровне).
- Если имеется несколько возможных фондов, выбирается тот, у которого наибольшее количество подписок среди сотрудников компании.
- Если ни одно из этих условий не выполнено, TFR переводится в остаточную форму дополнительного пенсионного обеспечения (ранее хранившуюся INPS в фонде Fondinps, позднее замененном фондом Cometa).
В течение этих шести месяцев работодатель обязан предоставить работнику четкую информацию о доступных вариантах и, 30 дней до истечения срока, необходимо напомнить ему, куда будет отправлено выходное пособие, если он не сделает выбора.
Если работники решают отложить выходное пособие в компании, если в ней работает 50 или более сотрудников, накопленная часть выходного пособия должна быть переведена в INPS, который затем зачисляет её на счёт Государственного казначейства. В результате значительная часть ресурсов направляется на финансирование текущих государственных расходов.
Обоснование реформы
La соотношение затем провозглашено это правило было то, что не допускать давления со стороны работодателей на работников с целью заставить их оставить выходное пособие в компании; по сути, при использовании этого правила компания с численностью сотрудников более 50 человек (меньшие по численности защищены) безразлична к выбору работника, поскольку в любом случае она теряет ликвидность, представленную выходным пособием.
Другая причина, возможно, что еще важнее, было добиться небольшая выгода для государственных финансовИменно в этом и заключается недостаток реформы, поскольку эта часть, зарезервированная для Казначейского фонда, меняет свою природу: она больше не финансируется за счет индивидуальной капитализации, а переходит на распределительную систему; то есть Фонд собирает накопления выходных пособий, управляет ими как текущими расходами и выплачивает соответствующее пособие по наступлении срока, используя разницу между доходами и расходами.
На практике применение принципа распределения означает, что выходное пособие, выплачиваемое в INPS, считается обязательным взносом в первый пенсионный уровень.
Исследование Галли-Герачи
В этой связи мы хотели бы отметить один момент исследование Джампаоло Галли и Николо Джерачи Название «Что происходит с выходным пособием, пожертвованным в фонд INPS?» в котором освещаются проблемы и описываются первые 25 лет деятельности Фонда.
Прежде всего, этот метод учета, подчеркивают авторы, имеет два важных последствия. Первый Проблема в том, что работники не могут запросить перевод своего предыдущего выходного пособия (то есть выплаченного INPS в предыдущие годы) в дополнительный пенсионный план, поскольку оно уже использовано. С точки зрения публичного бухгалтерского учета это было бы равносильно запросу на возврат налога. Другое последствие Теперь невозможно начать публичную кампанию (которую неоднократно запрашивали, но она оказалась безуспешной) за членство в дополнительных пенсионных схемах с использованием метода молчаливого согласия, поскольку это потребовало бы поиска адекватного покрытия утраченного дохода INPS от накопления выходного пособия.
Поскольку выходное пособие (TFR), выплачиваемое INPS ежегодно, составляет около 6 миллиардов евро, если хотя бы 10% работников компаний с числом сотрудников более 50 человек вступят в дополнительные пенсионные фонды, это обеспечит покрытие примерно на 600 миллионов. По сути, правительство станет стороной в споре и были бы заинтересованы в крахе частного пенсионного обеспечения.
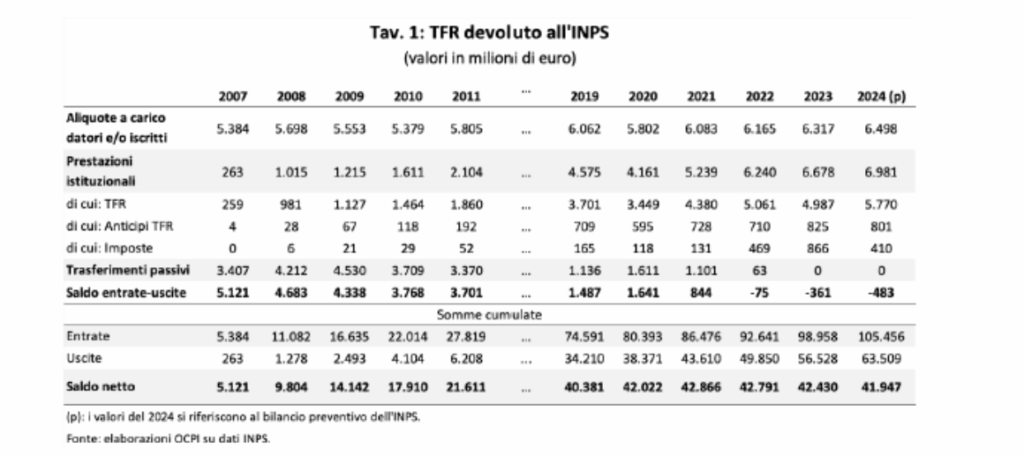
В исследовании было установлено, таблица 1 На рисунке представлены данные о потоках выходных пособий, выплачиваемых INPS, и связанных с ними льготах. Напоминаем, что эти данные относятся исключительно к выходным пособиям работников компаний с численностью персонала более 50 человек, которые прямо решили сохранить свои выходные пособия в компании.
Критичность системы оплаты по факту использования
В этот момент наступает выявляется еще одна критическая проблема который обычно не объясняется и который происходит из-за изменения природы в капитализацию для принять механизм оплаты по мере использования.
В первой системе сумма выплачивается конкретному лицу, которое ее получает; во второй системе пособие становится обезличенным, поэтому остаток дохода за вычетом расходов (последние идут на выплату выходного пособия тем, кто имеет на него право) может оказаться в ситуации, когда количество новых поступлений окажется недостаточным для покрытия пособий членов за предыдущие годы.
Фактически, хотя в первые годы сальдо было весьма положительным, поскольку доходы были значительными, а расходы еще не полностью реализовывались, с течением лет сальдо доходов за вычетом расходов сократилось и теперь является отрицательным.
Это касается пенсий.: вы начинаете с большого количества работающих и малого количества пенсионеров, у вас есть значительный положительный бюджетный баланс, который позволяет совершать безрассудные действия и обещать благоприятствовать нынешним поколениям, но в конечном итоге вы сталкиваетесь с обратной ситуацией: тех, кто платит, меньше, чем тех, кто получает.
Цифры фонда INPS
Le доход фонда под вопросом они всегда оставались в пределах от 5 до 6 миллиардов евро, в то время как выходы выросли с нескольких сотен миллионов в первый год до почти 7 миллиардов в последние годы. последние три строки таблицы 2 – отмечают авторы, – рассматриваются совокупные суммы доходов, расходов и сальдо. В целом, с 2007 по 2024 год в INPS поступило более 100 млрд евро.
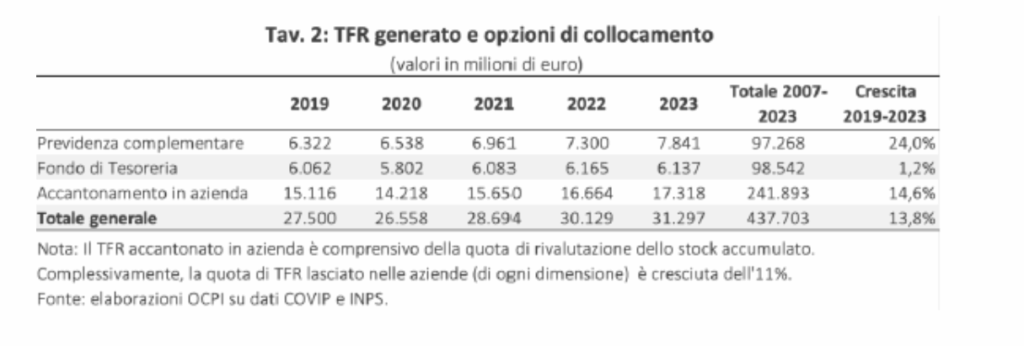
Le производительность были равны чуть более 60 миллиардам, так что остаток составляет около 40 миллиардов. Это размер долга, накопленного государством перед работниками. Если следовать более убедительному принципу бухгалтерского учёта, утверждается в эссе, эта сумма должна быть отражена в обязательствах государства как компонент государственного долга, не больше и не меньше, чем BTP. Дело в том, что эти ресурсы не относятся ни к обязательствам, ни к активам государства или INPS, поскольку они полностью израсходованы. Когда выходное пособие остаётся у компании, оно учитывается как долг и, как таковое, отражается в пассиве баланса. Выплачиваемое INPS, оно приобретает характер бюджетного дохода, который служит для покрытия, а не финансирования дефицита.
В последние годы Годовой срок погашения TFR составил около 30 миллиардов, большая часть которых (17,3 миллиарда в 2023 году) была зарезервирована внутри компании. Поскольку, по закону, в компаниях с численностью сотрудников более 50 человек ничего не остается, эти 17,3 миллиарда касаются только небольших компаний. Это подчёркивает неравное отношение к крупным и мелким компаниям, причём в последние годы последнему удалось сохранить значительные ресурсы. Сбережения внутри компании остаются предпочтительным вариантом для сотрудников (примерно 77% накопленных запасов с 2007 года).
Оценки предложений
Какие выводы можно сделать из соображений, проиллюстрированных на примере выдвинутых предложений? Начнём с предложение о переводе выходного пособия в зарплату в качестве дополнительной заработной платыЕсли предположить, что эта гипотеза окажется верной (предыдущие попытки оказались безуспешными), как быть малому бизнесу, который рискует потерять 17 миллиардов евро, теперь заложенных в его балансы из-за определённого выбора сотрудников? Перейдём к предложению Клаудио Дуригона. СКР, выделенный на снижение пенсионного возрастаВ компаниях с числом сотрудников более 50 человек, расходы будут вычитаться из казначейского фонда, поэтому потребуется адекватное покрытие. Однако, поскольку число потенциальных участников неопределено, необходимо будет принять метод учета, устанавливающий верхний предел путем указания приоритетных критериев потенциальных заинтересованных сторон. Единственный приемлемый вариант был предложен в то время покойным Стивен Патриарх, основанный на интуиции, учитывающей логику RITA: работник, зачисленный в пенсионный фонд или другую программу, приближающийся к обязательному выходу на пенсию и выплате своих частных пособий, вместо получения аннуитета или единовременной выплаты мог предпочесть конвертировать капитал в досрочную пенсию. Это позволило бы избежать помех в выборе пути, выбранного годами ранее, и, кроме того, это решение, предоставляя дополнительные возможности, могло бы сделать присоединение к частной пенсионной программе более привлекательным.