

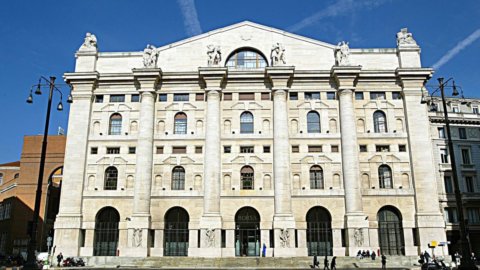
यह अभी भी आकर्षित कर सकता है बोर्सा इटालियाना? सामान्य स्तर पर यह ध्यान देने योग्य है कि स्टॉक एक्सचेंज आंशिक रूप से हैं हारी उनका मुख्य कार्य कंपनी को पूंजीकृत करें; अन्य कार्यों पर जोर दिया जाता है। व्यवसायों को मूर्त संपत्तियों में निवेश करने की कम आवश्यकता होती है; वे तीसरे पक्ष के बाहरी योगदान से श्रम विभाजन का उपयोग करते हैं; प्रायः वही परिसर किराये पर लिया जाता है। उच्च स्तर के कर्मियों की नवप्रवर्तन क्षमता के कारण कंपनी का मूल्य आय विवरण में मान्यता प्राप्त लागतों के साथ बढ़ रहा है। तरलता मुख्य रूप से स्वयं उत्पन्न होती है या ऋणों से प्राप्त होती है, अक्सर अल्पकालिक। वहाँ उद्धरण इसका उपयोग पहले भागीदारों द्वारा निवेश का मुद्रीकरण करने और कंपनी के नियंत्रण में स्वामित्व वितरित करने के लिए किया जाता है; कम परोसता है निवेश पूंजी बढ़ाएँ, जो बैलेंस शीट को दर्शाता है।
निवेशकों की भूमिका और शेयरों की वापसी
हम इसके माध्यम से सदस्यों की व्यापक वापसी की व्याख्या करते हैंस्वयं के शेयरों की खरीद. इसके परिणामस्वरूप प्रोत्साहन कम मिलता है उद्धरण: हमने पाया कि बहुत महत्वपूर्ण कंपनियाँ सूचीबद्ध होने में रुचि नहीं रखती हैं (हाल ही में सोसाइटा अप्पारेची इलेट्रिकी ई साइंटिफिकि सेस; फेरेरो की डीलिस्टिंग)।
दूसरी ओर, निवेशक कम और कम व्यक्ति तथा अधिक से अधिक होते हैं निवेशकों संस्थागत, विभिन्न उद्देश्यों के साथ। अंत में हम पाते हैं: जो लोग तीव्र, बहुत तेज़, बातचीत का लक्ष्य रखते हैं; दूसरी ओर, पेंशन फंड जो अवधि के लिए निवेश करते हैं, लेकिन फिर भी बातचीत के माध्यम से कंपनी के प्रदर्शन पर अपना मूल्यांकन करते हैं।
इटालियन स्टॉक एक्सचेंज: नवीकृत होने वाला बाज़ार
लिस्टिंग फ़ंक्शन में यह परिवर्तन स्वयं स्टॉक एक्सचेंजों के पुनर्गठन की व्याख्या कर सकता है, जो वैश्विक वित्तीय अर्थव्यवस्था की नई स्थितियों के अनुकूल बड़े स्टॉक एक्सचेंजों पर व्यापार को केंद्रित करता है: हमारे स्टॉक एक्सचेंज के लिए प्रतिस्पर्धा करना मुश्किल है।
इसके और भी विशिष्ट कारण हैं कम करना एल 'ब्याज तक इटालियन स्टॉक एक्सचेंज पर लिस्टिंग. वे विविध हैं और मैं उनमें नहीं जाऊंगा। लेकिन एक स्पष्ट है, और यह मौलिक है। कुल मिलाकर, हमारे देश में, वित्तीय बाजार संचालकों के नागरिक दायित्व का विनियमन कमजोर हो रहा है: इसमें आवश्यक बिंदुओं की कमी है, विचलन है। व्यवहार में आप कानून की सुरक्षा के बिना निवेश करते हैं, यद्यपि संचालन विनियमित प्रतीत होता है, वास्तव में यह बहुत अधिक है; लेकिन आवश्यक बिंदु पर नहीं: नियमों के उल्लंघन के लिए दायित्व कार्रवाई के अभ्यास को आसानी से करने की अनुमति देना।
शेयरधारकों की उम्मीदें
चलो जल्दी से देखते हैं. 'द'शेयरधारक बाज़ार में व्यापक रूप से, यहां तक कि प्रबंधक के माध्यम से निवेश करते समय भी, बाद में कार्य करते समय भीब्याज सेवर की, इसमें रुचि है: ए) व्यापक, महत्वपूर्ण जानकारी, जिसे वह विशेष प्रेस की मदद से भी समझ सकता है; बी) उसी जानकारी की सत्यता, तीसरे लेखा परीक्षक की जिम्मेदारी द्वारा गारंटीकृत; ग) दायित्व कार्यों का उपयोग करें, विशेष रूप से हितों के टकराव के लिए। प्रतिभूतियों की बिक्री में जो असंतोष प्रकट होता है वह बुरी जानकारी के लिए दायित्व कार्रवाई की भी मांग करता है; हालाँकि चरम मामलों में कार्रवाई आवश्यक हो जाती है।
अधिक पारदर्शिता और जवाबदेही की आवश्यकता
जानकारी के लिए शुल्क लिया गया सूचीबद्ध कंपनियां यह प्रासंगिक और पर्याप्त रूप से व्यापक है। इसके अलावा, उस पर निर्णय विश्वसनीयता लेखा परीक्षक की ओर से उसके कार्य की हमारी प्रचलित व्याख्या से दूषित रहता है। उसे कार्यभार संभालने का कार्यभार सौंपा जाना चाहिए उत्तरदायित्व की खातों की गुणवत्ता और उसके द्वारा सत्यापित जानकारी (प्रमाणित, यह पिछले विधान में कहा गया था)। सबूत के बोझ पर परिणाम के साथ परिश्रम रोज़ा, किसी भी मामले में की कीमत पर आलोचक. इसके बजाय, यह तर्क दिया जाता है कि ऑडिटर किसी भी मामले में मेहनती है यदि वह अपने पेशे को विनियमित करने वाले नियमों का पालन करता है, तो प्रभारी व्यक्ति पर लापरवाही साबित करने का बोझ होता है: एक व्यावहारिक रूप से शैतानी सबूत।
दूसरे शब्दों में, प्रदर्शन लेखापरीक्षक का परिणाम उन घटनाओं के साक्ष्य पर प्रतिकूल प्रभाव डाले बिना होना चाहिए, जिन्होंने परिणाम को असंभव बना दिया; यह महापौरों की तरह साधनों का दायित्व नहीं होना चाहिए। केवल इसी अर्थ में संशोधन और इसकी लागत उचित है; यह कोई पेशेवर निर्णय नहीं है, बल्कि एकजिम्मेदारी की धारणा असाइनमेंट के साथ स्वीकार किए गए परिणाम का, जब तक कि अन्यथा सिद्ध न हो। (मेरी राय में यह पहले से ही यूरोपीय संघ और इतालवी कानून की सही व्याख्या है)।
असुविधाजनक सत्य: कानून में सुधार और जिम्मेदारी
Le दायित्व कार्रवाई कंपनी के प्रतिनिधियों के खिलाफ, हितों के टकराव की कार्रवाइयों को, तथाकथित डीरेग्यूलेशन के अनुरूप, बहुत कमजोर कर दिया गया है, सबसे पहले कोड नागरिक: उन्हें उनके व्यावहारिक दायरे में पहचानना मुश्किल है; मैं हूँ भ्रमित. सुधार से पहले का अनुशासन अधिक सटीक और सुरक्षित था। सूचीबद्ध कंपनियों के लिए विशेष नियम नागरिक दायित्व को केंद्रीय बिंदु नहीं बनाते हैं। इटली में हालिया सामुदायिक विनियमन और कार्यान्वयन के बाद बैंकों के साथ जो हुआ उसके विपरीत (हमें अभी तक इसका कोई अनुभव नहीं है)। संक्षेप में, नागरिक संहिता की ओर उन्मुख है जोखिम को दबाएँ के लिए मंत्री हुई क्षति के लिए जवाबदेह ठहराया जाना; कोड के सुधार से समझी गई ज़िम्मेदारी, "खतरे की घंटी" पर प्रतिक्रिया नहीं करना है, "अलार्म" की तलाश नहीं करना है: इस प्रकार प्रशासक बेकार हैं।
प्रक्रियात्मक तंत्र की सीमाएँ
I Meccanismi ि यात्मक अप्रभावी वे समस्याओं को बढ़ा देते हैं। यह स्पष्ट है कि नागरिक दायित्व कार्रवाई, जो कि सुरक्षा प्रणाली की आधारशिला है, के लिए पर्याप्त, तीव्र कार्यप्रणाली की आवश्यकता होती है प्रक्रिया क्षेत्राधिकार. अन्यथा कानून की सुरक्षा ही कमजोर हो जाती है, जो प्रशासन के हवाले रह जाती है, जो चीजों की आवश्यकता के कारण अत्यधिक हो जाती है। प्रशासन का कार्य न्यायिक कार्रवाइयों का विकल्प बनकर रह जाता है; इसके बजाय इसे इन पर आधारित होना चाहिए, ताकि इच्छुक पक्षों द्वारा इसकी कार्रवाई को सुविधाजनक बनाया जा सके: प्रशासन के समान प्रभावशीलता का एक नियंत्रण उपकरण। सूचीबद्ध कंपनियों के लिए वही न्यायिक हस्तक्षेप विकृत है: हम इसमें न्यायिक उपस्थिति देख रहे हैं आपातकालीन उपाय, जिसमें प्रक्रिया समाप्त हो जाती है।
कानून और सूचीकरण की चुनौतियाँ
इसके बजाय मैं विधानसभा में मतदान तंत्र, विशेष रूप से के लिए निदेशकों की नियुक्ति, सूची पर पहुंचने के प्रयोजनों के लिए तुरंत ध्यान देने योग्य नहीं हैं। इसके अलावा, कंपनी के अच्छे आचरण के लिए, प्रति शेयर एक वोट के पुराने मानदंड को तुच्छ नहीं समझा जाना चाहिए। हालाँकि, प्रति शेयर वोटों को गुणा करके भी, शक्ति और वोट के बीच संतुलन का सम्मान किया जाना चाहिए, अगर शेयर कंपनी को निजी फाउंडेशन बनाने का इरादा नहीं है। नए संस्थागत स्वरूप (नींव) के लिए बहुत अलग विषयों की आवश्यकता होगी: मुझे नहीं लगता कि इस रास्ते से निपटने का कोई इरादा है, हालांकि इसे हाल के कानून के साथ शुरू किया गया है।
हमारा कानून आम तौर पर व्यवस्थित होने के लिए संघर्ष क्यों करता है? यह समय-समय पर उभरने वाले विशेष हितों में आसानी से क्यों फंस जाता है, और उस प्रणाली को परेशान करता है जिसे समय के साथ चलने के लिए डिज़ाइन किया जाना चाहिए, न कि क्षणिक, आकस्मिक समस्याओं को हल करने के लिए?
उत्तर, जिसका मैं अभी उल्लेख करूंगा, अंदर है विधायी प्रक्रिया, हमसे बहुत कुछ कमी. मुझे बहुत डर है कि हमारी ट्रेन छूट रही है; खोनाअवसर तेजी से विकसित हो रहे यूरोपीय बाजार द्वारा पेश की जाने वाली संभावनाओं के लिए हमारे स्टॉक एक्सचेंज को अनुकूलित करना।




स्टॉक एक्सचेंज पर 95% हलचलें रोम में हुईं क्योंकि वे सरकारी बांड थे और 5% शेयर थे। (गेटानो कैल्टागिरोन 28/06/2024)