Moins de revenus = moins de consommation. Vraiment ?
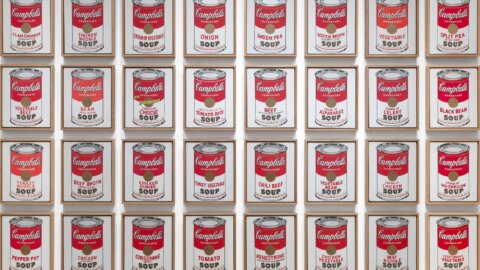
Ne pariez jamais contre le consommateur américainWarren Buffett a averti que les citoyens américains sont des dépensiers indomptables et incurables. Même lorsqu'il semble impossible qu'ils puissent augmenter encore les dépensesIls le font au mépris de toutes les lois de la gravité en matière de revenus, de dettes et de prudence. Andy Warhol Il a célébré le consumérisme américain dans nombre de ses œuvres, et la séquence presque onirique des boîtes de soupe Campbell est la plus emblématique.
Vont-ils continuer à dépenser davantage cette fois-ci aussi ? Peut-être, mais il vaut la peine d'en prévoir quelques autres. raisons de s'inquiéter du principal moteur (la consommation représente près des 3/4 du PIB) de l'économie américaine.
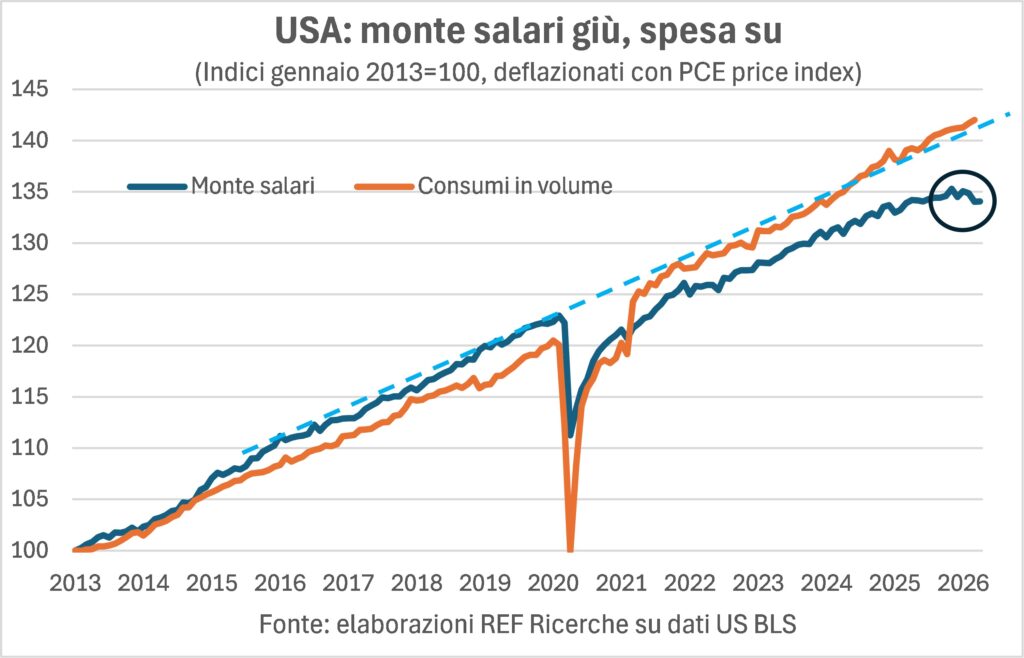
Tout d'abord, c'est creuser l'écart Il existe un écart entre les salaires réels (principal moteur de la consommation) et le volume des achats. Certes, la masse salariale n'inclut pas les revenus autres que les salaires, les transferts et les impôts. Cependant, la part des salaires dans le revenu total étant pratiquement constante, ces exclusions n'affectent pas la capacité de la masse salariale à représenter la consommation. dynamique du revenu disponible.
Cet écart s'est déjà creusé, comme l'avait déjà souligné le précédent numéro de Lancette, et s'est accentué en avril avec la publication des données sur les salaires, l'emploi et les prix à la consommation. En effet, masse salariale nominale Elle a certes augmenté de manière significative (+0,5 % par rapport à mars), mais cela n'a pas suffi à compenser leaugmentation du coût de la vie (+0,6 %). Ainsi, en termes réels, le revenu du travail est revenu à son niveau de juin 2025, tandis que consommation Leur volume est supérieur de 1,9 % à ce qu'il était alors. Même en tenant compte du déflateur de la consommation, l'écart ne varie que de 0,1 point de pourcentage.
L'épargne excédentaire en baisse
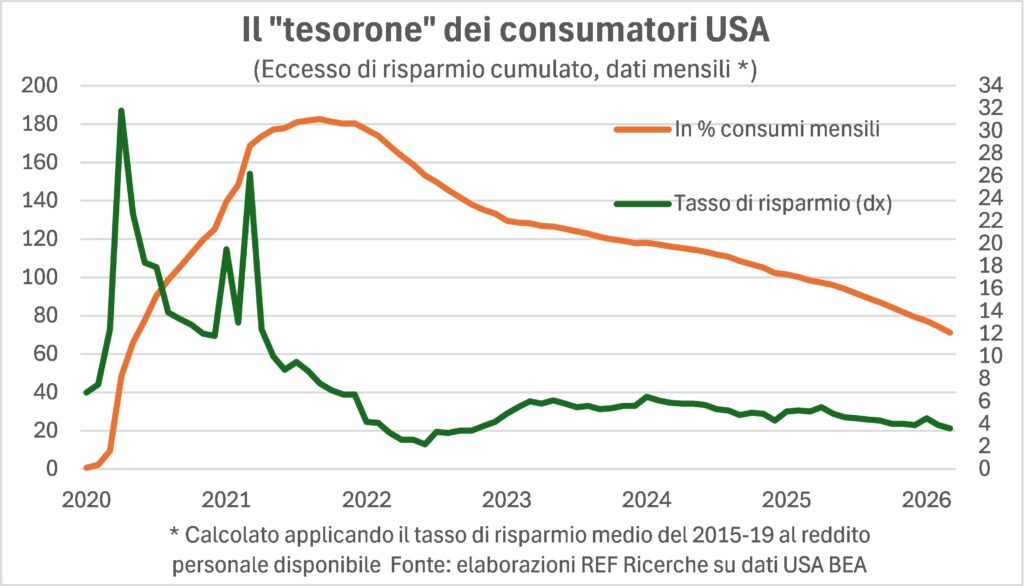
La tendance à un écart entre les salaires et les achats a commencé. dans le monde post-pandémiqueEt il y avait déjà eu, à ce moment-là, un épisode de baisse du pouvoir d'achat des salaires.poussée inflationniste, alors que, dans tous les cas, la quantité consommée n'était pas déviée, au-delà des oscillations souvent liées à facteurs météorologiques (Cela s'est également produit en février 2026). L'explication de ce genre de lévitation consumériste éviter tout recours à la métaphysique : la contrainte domestique a permis, conjuguée à des allocations chômage plus généreuses, de accumuler un « trésor », ce qui représentait jusqu'à 182 % des dépenses mensuelles. épargne excédentaire Elle a été progressivement érodée, mais elle représente encore 71 % de ces dépenses.
Dette physiologique des ménages
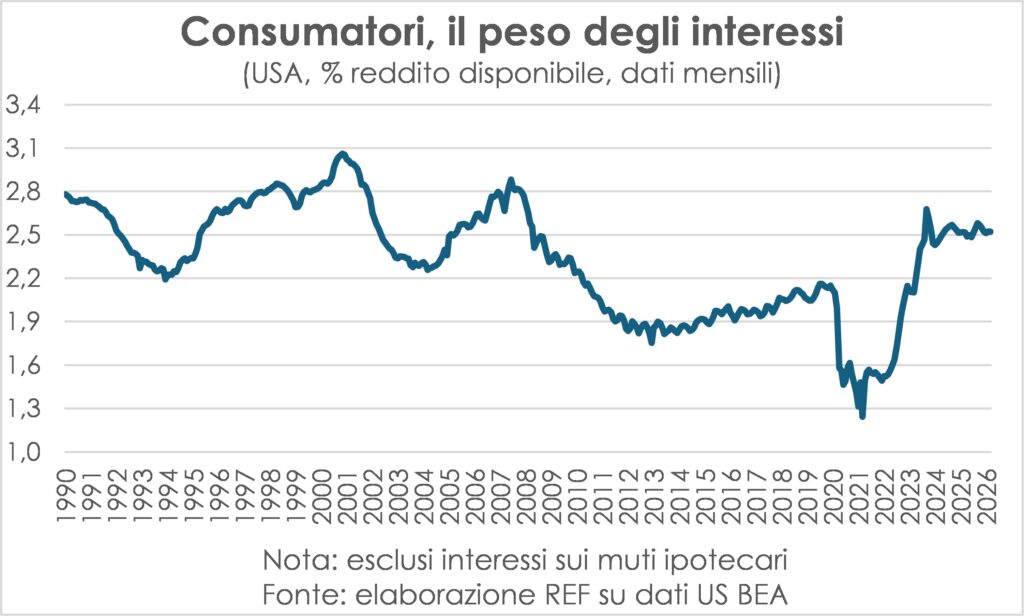
Le processus d'érosion s'est accéléré ces derniers mois, tout comme il s'était accéléré en 2022, au plus fort de la hausse des prix. Naturellement, cela réserve de dépenses Cela ne peut pas durer éternellement ; en fait, de nombreux économistes, se basant sur d'autres calculs, l'ont envisagé il y a quelques années, mais ce n'est manifestement pas le cas. Car sinon, soit la consommation aurait commencé à diminuer, soit le taux d'épargne aurait encore chuté (voire en dessous de zéro, un phénomène observé il y a quelques décennies), soit les dettes auraient explosé (comme cela s'est déjà produit) ; ou une combinaison de ces variables. En réalité, l'aspect le plus rassurant est que… niveau d'intérêt sur la dette, par rapport au revenu, a augmenté puis s'est stabilisé à des valeurs non alarmantes, tout comme le taux de délinquance (le pourcentage des échéances des prêts bancaires en défaut de paiement), qui est physiologiquement bas.
De nombreux « sceptiques » quant à l'essor de l'IA...
Un un autre doute ce qui inquiète beaucoup de gens (en Toscane, on les appellerait « cacadubbi ») concerne la durée et la pérennité de boom des investissements liés à l'IAEn réalité, une grande partie de la croissance du PIB américain ces derniers trimestres peut être attribuée à de tels investissements. Ce doute se manifeste de diverses manières : possibilité de financement, à mesure que la génération de trésorerie des entreprises à l'origine de la croissance s'épuise ; la disponibilité de énergie électrique pour exploiter des centres de données et microprocesseurs de divers types pour qu'ils se produisent ;obsolescence technologique l'accélération de ces investissements, qui en réduit l'attrait mais en même temps en rend un plus grand nombre nécessaires ; et ainsi de suite.
L'horloge de décembre 2025 affirmait que cette croissance ne prendrait pas fin cette année, et nous constatons aujourd'hui que les deux rendements des entreprises Ces investissements commencent à se concrétiser grâce à la diffusion de application d'IA, notamment par les entreprises, car les estimations de tels investissements sont constamment mises à jour. magazines vers le haut, de sorte que la fin n'est pas en vue même en 2027. D'autant plus que la visite de Trump à Xi a renforcé l'alliance entre Chine et USA Précisément sur le plan technologique, ce qui inclut naturellement l'échange de terres rares contre des microprocesseurs et autres composants sophistiqués.
…mais cela se propage parmi les entreprises et les pays…
En réalité, le boom de l'IA s'étend à de nombreux domaines. l'ensemble de l'économie mondiale, soutenant sa croissance. chaîne d'approvisionnement en IA Il s'agit d'un processus très long et complexe sur le plan international, et des investissements nouveaux et plus importants sont nécessaires dans chacun de ses segments : des mines de cuivre et autres matières premières à la production d'électricité plus ou moins durable (ce qui affecte également cette chaîne d'approvisionnement), de la fabrication des microprocesseurs à celle des machines nécessaires à leur fabrication, de la demande d'applications d'IA à l'invention de ces dernières, et ainsi de suite.
…et cela durera longtemps
In chaque maillon de cette chaîne d'approvisionnement Certaines entreprises doivent décider de nouveaux investissements, ce qui suppose d'avoir la certitude que les nouvelles capacités créées par ces investissements seront ensuite saturées. Or, comme les sceptiques à l'égard de l'IA sont particulièrement nombreux (sans parler des enjeux réglementaires), cette confiance est parfois présente, parfois absente. La chaîne de transmission se déroule donc à un rythme irrégulier, selon les acteurs qui la ralentissent ici et là, et dans quelle mesure. Le résultat final, paradoxalement, est que… pousser et tirer prolonge la vie au boom lui-même et à sa contribution à la croissance mondiale.
Avec la guerre, le secteur manufacturier gagne, la zone euro perd.
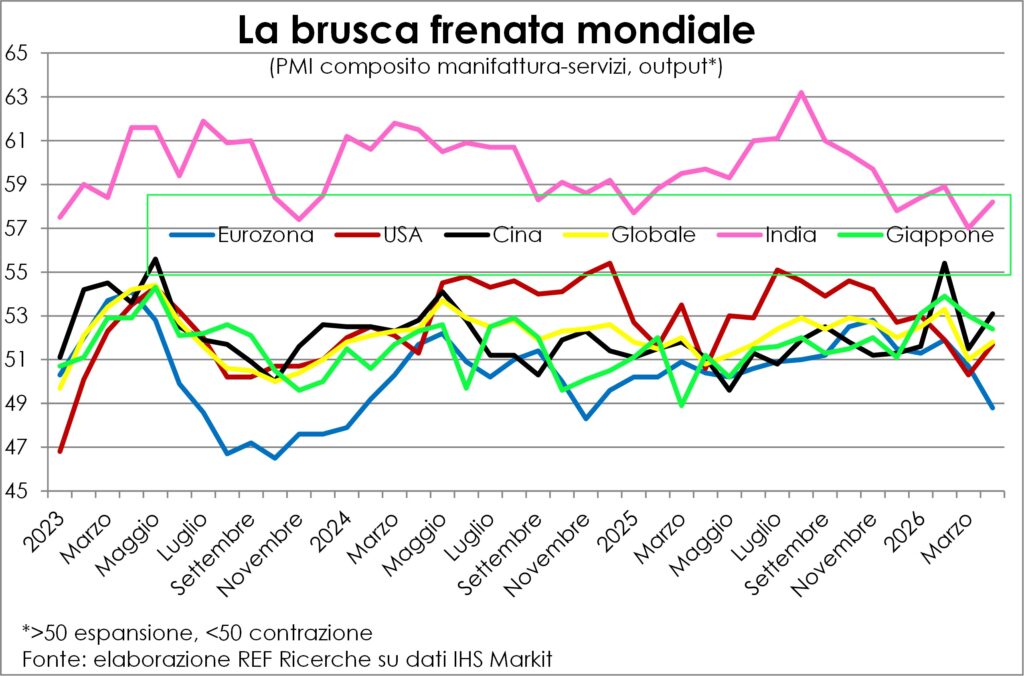
À cet égard, il convient de rappeler ce qui a déjà été observé dans les éditions de mars et d'avril de la revue Lancette : Guerre Iran-États-Unis Elle n'est pas aveugle lorsqu'il s'agit de porter des coups bas entre secteurs et pays. Parmi les secteurs continue d'en bénéficier la fabricationLes commandes affluent pour éviter les retards de livraison (déjà constatés) et les hausses de prix (également). Bien que le secteur soit en difficulté, il encaisse les coups. le secteur tertiaire, notamment en ce qui concerne les services achetés par les consommateurs (les transports sont coûteux et ralentis par la guerre et d'autres événements ; même les croisières semblent désormais dangereuses…). Parmi les pays, États-Unis ils s'entendent bien avec les Chine (qui semble avoir retrouvé son dynamisme) et à l'Inde, tout en payant des droits de douane sur Japon et surtout leZone euro.
S'agit-il d'une véritable inflation ?
« Laissons la postérité juger. » Nous pouvons donner la réponse rhétoriquement évasive qu'Alessandro Manzoni met dans Le 5 mai concernant la gloire de Napoléon. Une question que les Lancets se sont également posée dans le vague inflationniste de 2021-22et que les questions se posent aujourd'hui comme hier banquiers centrauxQui, à l'instar des généraux, risquent de mener cette nouvelle guerre contre l'inflation avec la même logique que celle de la précédente. La crainte de commettre une nouvelle erreur dans la sous-estimer le risque d'inflation comme ils l'avaient fait la dernière fois, il les avait incités à Redressez immédiatement votre posture, au moins verbalement. de politique monétaire. Nous nous rappelons, ainsi qu'à nos lecteurs, que L'inflation est un processus auto-entretenu de hausses généralisées de tous les prix, quoique à des rythmes différents ; sinon, nous avons affaire à des variations de prix relatives (certaines choses coûtent plus cher que d'autres).
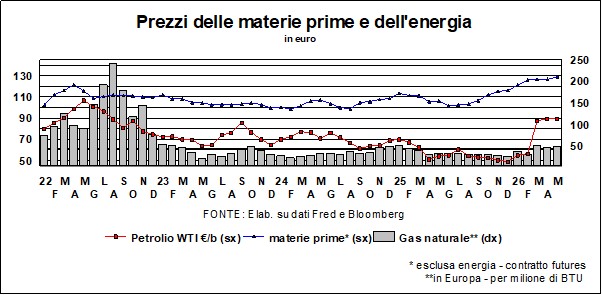
En fait, il y en a similitudes entre l'épisode inflationniste actuel et celui d'il y a trois ou quatre ans. Mais il existe aussi des différences. Les similitudes résident dans… choc d'offreLa fermeture du détroit d'Ormuz a fait grimper le prix du pétrole, du gaz naturel et de leurs dérivés et a entraîné la modification de certaines routes maritimes. allongement des délais de livraison ainsi que les coûts. Au lieu de cela, le question a souffert deux chocs en sens opposés dans les deux macro-secteurs de l'économie, l'industrie manufacturière et le secteur tertiaire (comme mentionné ci-dessus), plus le secteur normal de perte de pouvoir d'achat, ce qui est déflationniste.
Les différences sont plus visibles
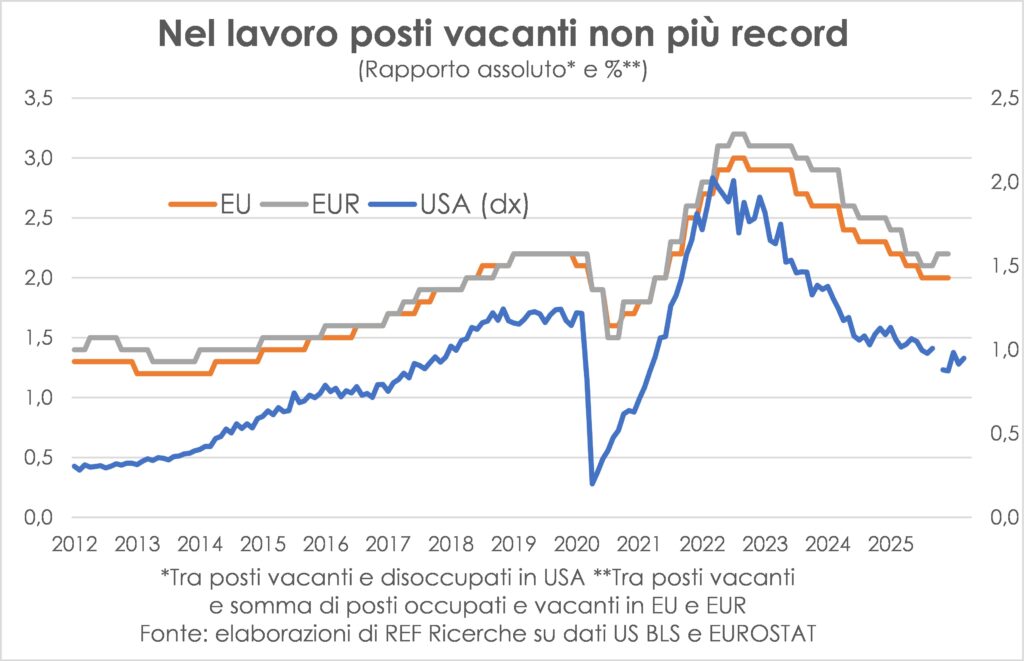
Cependant, les différences semblent plus marquées aujourd'hui. Tout d'abord, en 2021-22 nous étions en pleine activité boom de la demande Après la pandémie, le boom est soutenu par les grandes entreprises. épargne accumulée pendant les confinements et à partir de politiques budgétaires et monétaires super-expansionnistesAujourd'hui, cependant, les familles disposent encore d'un petit pécule (voir le cas américain ci-dessus), mais elles ont Ils expriment leur colère en voyageant et en faisant du shopping, et semblent enclins à ne pas en abuser. (le recours à l'endettement pour la consommation reste faible), le leur confiance est en forte baisse, le revenu du travail ne suit pas l'évolution des prix, notamment parce que demande de personnel L’offre ne dépasse plus l’offre comme c’était le cas lors de la phase de reprise (le taux de vacance s’est normalisé des deux côtés de l’Atlantique), de sorte que coût du travail ralentit. Surtout, le Les politiques monétaires sont désormais neutres. ou légèrement restrictif (sauf au Japon) et ceux du budget Il est vrai que les investissements dans l'IA stimulent la demande, mais cette impulsion ne fait tout au plus que compenser l'effet négatif de la baisse du pouvoir d'achat due à la hausse des coûts de l'énergie.
La vérité réside dans la durée
L'aiguille de la balance est donc, à ce moment précis, dans la balance et évoluera vers l'inflation ou vers la non-inflation selon les durée de la fermeture du détroit Comme mentionné précédemment, les négociations se poursuivent malgré tout, et si Trump déclare que l'acquisition d'uranium enrichi auprès de l'Iran est motivée par des raisons de « relations publiques (=je ne dois pas perdre la face ?) plutôt que par autre chose » et que les sites iraniens sont surveillés « par neuf caméras, 24 heures sur 24 », il indique que ce point ne constitue pas un véritable obstacle à la conclusion de l'accord. minuteur de crise énergétique, cependant, progresse et se rapproche de plus en plus du déclencheur.
Les tarifs montent
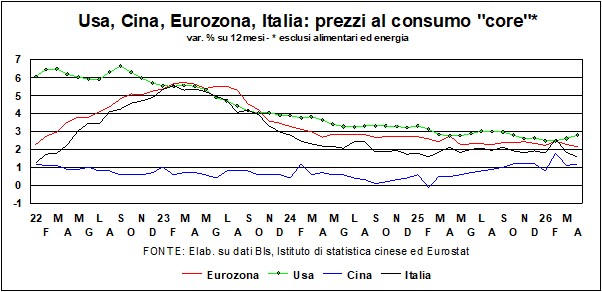
Il ne faut pas grand-chose pour comprendre Pourquoi les taux augmentent-ils ?Il suffit de voir ce qui se passe à lainflation, frappés par la hausse des prix de l'énergie (et pas seulement : les prix des matières premières autres que l'énergie augmentent également, en partie à cause de problèmes locaux, en partie par solidarité). Il est vrai que les prix à la consommation core (hors énergie et alimentation) ne donnent pas de signaux d'alarme particuliers, mais c'est juste une question de tempsS'il existe une « matière première » omniprésente dans la consommation et la production de biens et de services (oui, même la coupe de cheveux consomme de l'énergie, et pas seulement pour les muscles et les neurones du coiffeur), il s'agit de l'énergie, et il est inévitable que ces coûts plus élevés se répercutent sur l'ensemble des interdépendances structurelles. À moins qu'il n'existe une réouverture rapide du détroit d'Ormuz Cela ramènera le prix du pétrole à son niveau initial (un peu comme les troupes austro-hongroises décrites dans le Bulletin de la Victoire), et même plus bas, étant donné que les Émirats arabes unis ont décidé de quitter l'OPEP pour extraire davantage de pétrole (une autre raison de cette « désertion » est en train d'être découverte : ils ont demandé à l'Arabie saoudite et aux autres pays riverains du golfe Persique de coordonner leurs efforts militaires face à l'Iran, ce qui leur a valu un refus catégorique). Mais les taux d'intérêt ne laissent-ils pas présager qu'une fois la guerre terminée, tout redeviendra comme avant ?
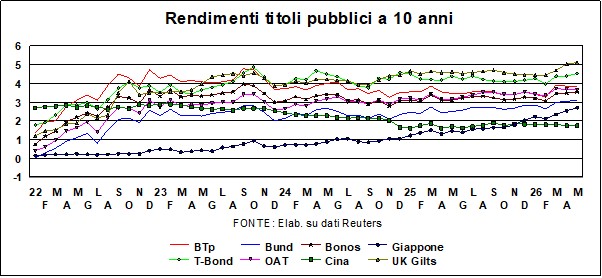
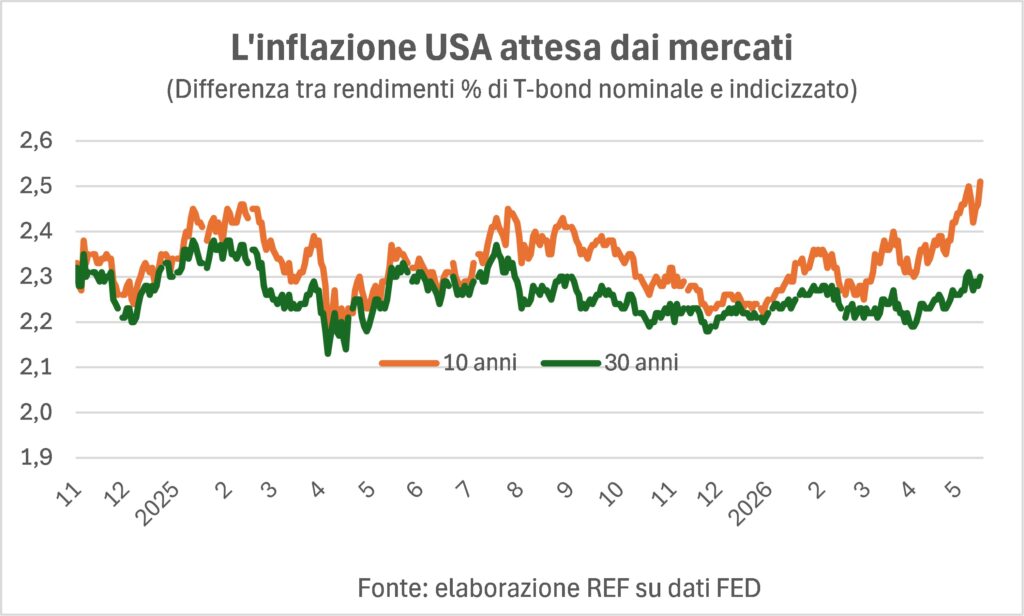
Ils y réfléchiront peut-être tôt ou tard, mais pour l'instant… Leurs prévisions d'inflation parlent d'elles-mêmesEn effet, les anticipations révélées par les enquêtes auprès des consommateurs et, surtout, celles révélées par les marchés – voir le graphique des anticipations calculées comme la différence entre les rendements (à 10 et 30 ans) des bons du Trésor et les rendements de titres similaires indexés sur l'inflation – convergent vers une hausse des anticipations. De fait, la flambée des prix du pétrole s'est accompagnée d'une hausse similaire des prix des engrais et des transports. Les taux à 10 ans et à 30 ans ils montent : en tête de la section se trouve le Grande-Bretagne, où la crise politique a joué un rôle. La seule exception est Chine, où l'inflation est faible (mais montre des signes d'augmentation) et les taux aussi (mais c'est un marché où la Banque centrale exerce un contrôle bien plus important que persuasion morale).
E les BTPLes rendements ont augmenté près de 4 %, un niveau qui, s'il se prolongeait, entraînerait de graves conséquences. problèmes de finances publiques. La propagation, qui, au début de la guerre en Iran, avait grimpé en flèche de façon pavlovienne, a quelque peu diminué, même s'il n'est pas revenu aux faibles niveaux qu'il méritait avant l'incident.
Aux États-Unis, en mai, en même temps que les roses fleurissent, un nouveau président de la Réserve fédérale fait son entrée en fonction. Kévin Warsh, confirmée par le Sénat après que le ministère américain de la Justice a été contraint de retirer sa procédure de destitution vindicative contre le président sortant Powell, Il n'aura pas une vie facile.
Il n'y a pas si longtemps, les marchés étaient partagés quant à leurs prévisions. combien de baisses du taux directeur On prévoyait que ce serait le cas d'ici 2026. Ces prédictions reposaient sur la croyance répandue que si Trump – un président plus que tout autre partisan de la baisse des taux d'intérêt – avait nommé Warsh, c'était parce que ce dernier était favorable à la réduction du coût de l'argent. Ces prédictions n'étaient en réalité pas fondées sur des certitudes absolues : au moment du dépouillement, Warsh n'avait que… l'un des douze votes du FMOCCependant, la combinaison d'un président prêt à tout (ou presque) et d'un nouveau président de la Fed à l'écoute de la Maison Blanche a semblé faire pencher la balance en faveur d'un assouplissement monétaire.
Les choses ont beaucoup changé. Maintenant que la baisse des taux d'intérêt est définitivement enterrée, on peut se demander… Quand la première augmentation interviendra-t-elle ?Un peu de tout Banques centrales ils ont le doigt sur le déclenchement de tauxDans le dilemme habituel qui hante les nuits des banquiers – la hausse des taux nuit à la croissance, leur maintien laisse libre cours à l’inflation –, équilibre des risques vacille au bord de l'inflation.
Le dollar reste fragile, le yuan plus ferme.
La devise américaine a peu profité dedémonstration de muscles militaires par les États-Unis. Les missiles et les bombardements (coûteux) n'ont pas forcé l'Iran à capituler, mais ont plutôt réduit les stocks de munitions du Pentagone. Le lauréat du prix Nobel Paul Krugman Il a fait une comparaison amusante avec ce qui s'était passé dans le premier film « Star Wars », où l'« Étoile de la Mort » – un immense vaisseau spatial capable de désintégrer des planètes entières – avait été détruite par de petits vaisseaux rebelles agiles, qui avaient identifié les points faibles de l'ennemi.
Il dollar Elle aurait également dû bénéficier de la hausse du prix du pétrole, pour au moins deux raisons : premièrement, parce qu’elle est la devise de facturation de pétrole brut ; deuxièmement, parce que les États-Unis sont le fournisseur de pétrole de dernier recoursLes robinets des puits de fracturation hydraulique ont été ouverts, les États-Unis exportent du pétrole comme jamais auparavant, confirmant ainsi leur position de premier producteur mondial.
Si le dollar américain a relativement peu profité de la situation, c'est parce qu'il existe des doutes fondés quant à l'avenir de l'économie : Les trajectoires des déficits et des dettes publiques sont insoutenables.et l'Amérique dépense désormais plus pour le service de la dette que pour la défense (et, incidemment, le poids des intérêts (sur le PIB est même plus élevé qu'en Italie).
En réalité, le taux de change n'a guère évolué, sauf pour des raisons économiques et financières plus classiques. Le graphique illustre la persistance du pouvoir explicatif du taux de change euro/dollar. différentiel de taux réel à long termeLorsque l'écart entre le taux réel des obligations du Trésor et celui des Bunds se réduit, le dollar devient moins attractif.
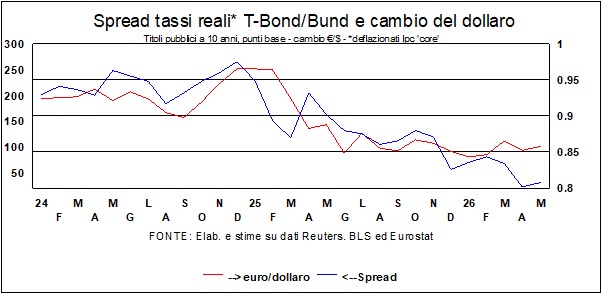
Lo yuanLe dollar américain, à l'instar du président Xi Jinping, s'impose de plus en plus comme la monnaie de référence sur le marché des changes. Son taux de change est stable et tend à s'apprécier, ce qui est logique compte tenu de la vigueur des exportations chinoises. Les droits de douane n'ont que peu freiné les échanges de marchandises avec le reste du monde, échanges principalement alimentés par des composants liés à l'intelligence artificielle.
La crise pétrolière a également généré, dans le monde, crises monétaires, en ce sens qu’elle a fait grimper les monnaies des pays producteurs d’or noir – du Brésil au Nigeria – et mis en crise les monnaies des pays qui doivent importer de grandes quantités de pétrole – de l’Indonésie à l’Égypte, des Philippines à la Thaïlande…–.
Dans de nombreux pays, la question est de savoir s'il est nécessaire d'amortir la hausse des prix de l'énergie pour les consommateurs (ce qui pèse sur le budget public et, par conséquent, sur les taux de change de leurs monnaies respectives), et les réponses sont diverses. Tout d'abord,Inde Après avoir réduit les taxes sur ces prix, elle a maintenant décidé de les laisser augmenter afin de décourager la consommation. Même leIndonésie Le pays est confronté à un problème : une loi, similaire au frein à la dette allemand aujourd'hui abrogé, stipule que le déficit ne doit pas excéder 3 % du PIB (Maastricht a dû servir de leçon). Or, cette année, le déficit risque de dépasser ce seuil, notamment parce que l'Indonésie consacre 2,7 % de son PIB aux subventions aux énergies fossiles, principalement sous forme de réductions sur l'essence et le diesel.
Marchés boursiers résilients
La espérer Elle n'est pas seulement la dernière déesse, mais elle déploie aussi ses ailes vertes sur le monde d'ici et maintenant. des documents historiques La spéculation boursière est en plein essor depuis que l'IA a pris le contrôle de la production et de la consommation (voir ci-dessus). Pour l'instant, disons simplement que les marchés boursiers voient le verre à moitié plein (ou plutôt aux trois quarts plein) et entrevoient des profits imminents. Comparée aux autres révolutions industrielles, cette révolution de l'IA présente une différence majeure : le fameux adage « cette fois, c'est différent » se justifie. Par exemple, les avantages de l'électrification se sont déployés progressivement, tandis que… L'IA nécessite des investissements colossaux avant que ses avantages ne se manifestent.Et les marchés boursiers profitent à la fois des espoirs suscités par ces avantages et de la stimulation du PIB induite par les investissements actuels.
Quoi qu’il en soit, l’anomalie déjà constatée persiste : à l’épicentre de la révolution de l’IA – le États-Unis – Le marché boursier croît moins vite que dans le reste du mondeLe graphique se distingue.Italie, où le MIB a brièvement dépassé les 50 000. Les jeunes fuient l'Italie, mais les capitaux affluent sur la Piazza Affari.
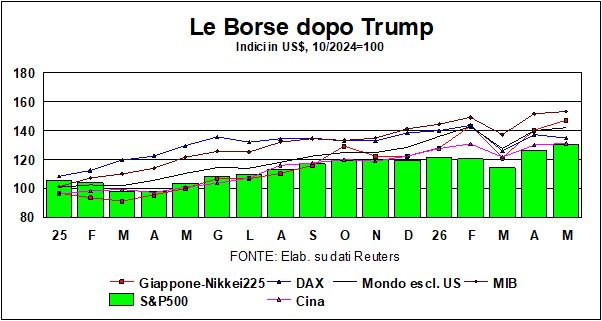
Nous préférerions que le jeune est resté et que le mib étaient moins dynamiques. Mais, dans ce cas précis, ce désir reste un rêve difficile à réaliser sans une évolution de la culture du travail italienne (ce qui serait également bénéfique pour les profits et la croissance du pays, mais c'est une vieille histoire).