"Banker verhalten sich wie Risikoträger oder wie Spekulanten, wenn man lieber die Terminologie des Ökonomen Tobin verwendet". Dies ist gewissermaßen die Ausgangshypothese, von der aus das Vorstandsmitglied des CEPS (Centre for European Policy Studies) und Generaldirektor von Assonime, Stefano Micossi, seine Analyse zur Verbesserung der Basel-III-Vorschläge ausgearbeitet und gestern der Europäischen Kommission vorgelegt hat .
Der Wert von Kapital von Banken (K) spielt eine grundlegende Rolle bei der Gewährleistung der Stabilität im Wirtschaftssystem: Es hat sich gezeigt, dass ein hohes Maß an Gesamtverschuldung die Wirtschaft, sowohl finanziell als auch real, einer hohen systemischen Instabilität aussetzt. Daher muss die Kontrolle von K in den Mittelpunkt der Diskussion gestellt werden.
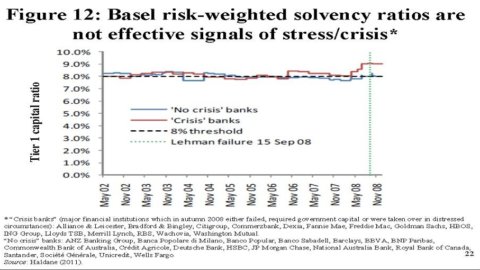
Die neuen Grenzwerte von Basel III sind nicht hoch genug und es sind weitere wesentliche Verbesserungen erforderlich. Der Internationale Währungsfonds und die Bank of England haben gezeigt, dass risikogewichtete Kapitalquoten dies nicht können zwischen solventen und insolventen Banken unterscheiden (siehe Grafik im Bild). Also schlägt Micossi erstmal vor Erhöhen Sie das Tier-1-Backup (mit 3 % zu niedrig) und a absoluter Wert der Hebelwirkung (Gesamtvermögen/Eigenkapital) niedrig genug, um systemische Instabilität einzudämmen (zwischen 10 und 15 Punkten). „Eine ungewichtete Verschuldungsquote basierend auf einer einfachen und klaren Definition von Eigenkapital“ würde es dem Kapital ermöglichen, seine 3 Hauptfunktionen zu erfüllen: die Stabilität des Systems zu stärken, es den Regulierungsbehörden zu ermöglichen, im Falle einer Nichtumsetzung der Regeln schnell zu handeln und sie wiederherzustellen eine Wettbewerbsgleichheit.
Wir müssen auch die Architektur des Regulierungssystems für verbessern moralisches Risiko unterbinden unter Bankern, die als Risikoträger unbesorgt ihre Ziele verfolgen. Die Finanzregulierung muss sicherstellen, dass all dies in den Banken „internalisiert“ wird Negative Externalitäten die eine direkte Folge der Übernahme bestimmter Risiken durch Kreditinstitute sind.
Micossi schlägt auch vor, einen zu adoptieren Sofortige Korrekturmaßnahmen (PCA) nach dem Vorbild des bereits in den USA geltenden Gesetzes, das Finanzinstitute bestraft, die eine fortschreitende Verschlechterung der Kapitalquoten aufweisen.
Darüber hinaus möchten die Banken einen hohen Prozentsatz übernehmen Coco-Bindung (sogar 100 % von K oder 10 % aller Vermögenswerte), um die derivative Komponente mit den Basler Vereinbarungen zu verknüpfen. Convertible Contingent Bonds – kurz Coco Bonds – sind Bankschuldverschreibungen, die nur dann in Aktien umgewandelt werden können, wenn das Tier Core 1 die gesetzlich festgelegten Kapitalanforderungen erfüllt.
Schließlich sollte Basel III bieten a Reform der Einlagensicherung und ein glaubwürdiges Verfahren zur Lösung von Bankproblemen.
Klicken Sie hier, um den vollständigen Bericht herunterzuladen, der von Stefano Micossi der Europäischen Kommission vorgelegt wurde.
Anhänge: S…crap_Basel_K_rules_23. November 2011_final.ppt