

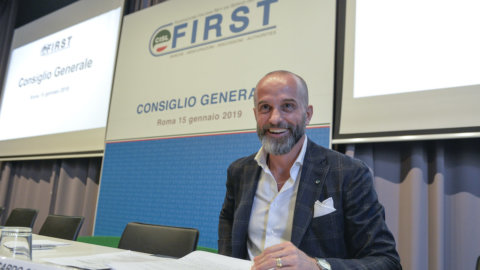
Unabhängige Beratung ist der Schlüssel zur Mobilisierung italienischer Ersparnisse für die Realwirtschaft. Dies geht aus der Veranstaltung mit dem Titel „Italienisches Sparen für die Wirtschaft des Landes – ein neues Beratungsmodell“ hervor, die von First Cisl (Italienischer Verband der Dienstleistungsnetzwerke) – der Gewerkschaft der Arbeitnehmer in Banken, Versicherungsunternehmen, Finanz- und Inkassounternehmen und Behörden – gefördert wurde .
Wenn wir über Einsparungen für Italiener sprechen, sind die Zahlen enorm. Das bewegliche Vermögen der Italiener beläuft sich auf rund 4.500 Milliarden Euro 1000 Milliarden auf italienischen Girokonten gestoppt. Eine Zahl, die angesichts der Unsicherheit und des weit verbreiteten Pessimismus in Bezug auf die Zukunft, die durch den epidemiologischen Notfall ausgelöst wurden, noch steigen wird. Wenn diese Ressourcen stattdessen in die Realwirtschaft umgeleitet würden, könnten sie der Erholung des Landes einen weiteren Schub geben. Was hindert Italiener daran, zu investieren, insbesondere in Zeiten von Negativzinsen?
In Wirklichkeit ist es nicht nur die Vorsorge, die das Sparen der Italiener antreibt. Finanzielles Analphabetentum, der Mangel an verfügbaren Ersparnissen und das allgemeine Misstrauensklima sind bestimmende Faktoren. Laut Professor Lucio Lamberti sind die italienischen Ersparnisse nicht richtig platziert, sondern liegen in meist produktiven Investitionen, wie beispielsweise Immobilien, die derzeit enorm an Wert verlieren. Bargeld und Immobilien sie schaffen keinen Wohlstand oder Arbeitsplätze.
für Riccardo ColombaniSein Cisl-Generalsekretär, der Kurs ist klar: „Wir brauchen einen Investitionsschock. Wir können uns nicht nur auf die Mittel verlassen, die mit dem Recovery Fund eintreffen, und wir können nicht einmal daran denken, dass die ultra-expansive Geldpolitik ausreicht, um die Wirtschaft wiederzubeleben.“
„Der von der G30 herausgegebene Bericht – so der Führer der CISL-Banken weiter – warnte vor den Insolvenzrisiken, denen Unternehmen ausgesetzt sind. Risiken, die das Bankvermögen und bei fehlenden Investitionen die Tragfähigkeit der Staatsverschuldung gefährden“.
Gerade deshalb ist das Sparen der grundlegende Motor für das Wachstum unseres Landes. Aber um erfolgreich zu sein, ist es laut Colombani notwendig die Beziehung zwischen Banken und Kunden tiefgreifend verändern ausgehend von einem neuen Finanzberatungsmodell.
Die von der TUF vorgesehene Beratung auf unabhängiger Basis in Umsetzung der Mifid II, zielt darauf ab, Kunden zu schützen, Interessenkonflikte zu vermeiden und das Bewusstsein der Sparer für ihre Geldanlage zu schärfen.
Dieses Modell blieb jedoch auf dem Papier fest. Der europäische Gesetzgeber hat keine wirkliche Definition gegeben, sondern sich darauf beschränkt, eine Reihe von Hinweisen zu geben, denen eine Beratung folgen muss, um als unabhängig betrachtet zu werden.
Mit der Finanzkrise 2008 wuchsen die Zweifel italienischer Sparer und schlugen in Misstrauen gegenüber Banken und Beratern um. Denn derzeit beschränkt sich das Angebot der Banken auf wenige Finanzprodukte. Darüber hinaus wird die nicht-unabhängige Beratung durch die sogenannte Retrozession der Provisionen der vermittelten Produkte vergütet.
Umgekehrt würde eine unabhängige Beratung das stärken Kundenvertrauen, gerade weil es die auf dem Markt erhältlichen Produkte und nicht einen begrenzten Kreis betrachtet. Es ist ein Modell, das Transparenz belohnt, das Problem der Anreize beseitigt und die Vergütung an die Qualität der Dienstleistung koppelt (der Kunde zahlt eine Gebühr).
„Damit Vermittler unabhängige Beratung übernehmen können, ist es jedoch notwendig, mit der Hebelwirkung von Steueranreizen zu handeln“, fügte Colombani während der Veranstaltung hinzu.
zweite Gianpaolo Barbuzzi, Präsident von Acf (Schiedsrichter für Finanzberatung), ist der Vorschlag, Consob mit der Ausarbeitung eines einzigen Mifid-Fragebogens zu beauftragen, der für alle Vermittler gültig ist, ebenfalls positiv. Auf diese Weise unterliegt das Profil desselben Sparers nicht mehr dem redaktionellen Ermessen des Bankbetreibers, was zu einem unzulässigen Wettbewerb zwischen den Banken führt, sondern wird zu einem homogenen Akt. Seit seiner Gründung im Jahr 2017 ist die Zahl der eingegangenen Berufungen bei Acf auf 7 gestiegen, für einen Streitwert von insgesamt 400 Millionen Euro, gegen 90 Millionen gezahlte Entschädigungen.




