ঐতিহ্যগতভাবে ইতালীয় সঞ্চয়কারীদের দ্বারা প্রিয়, বিটিপিগুলি গত পাঁচ বছরে চমৎকার কর্মক্ষমতা উপভোগ করেছে। আসুন আজকে এই বন্ডগুলিতে বিনিয়োগ করার কারণগুলি এখনও আছে কিনা তা বিশ্লেষণ করা যাক।
এটা কি আজকাল BTP-তে বিনিয়োগ করা মূল্যবান?
এই ব্লগটি ইতালীয় সরকারী বন্ডের স্টক নেওয়ার পর কিছুক্ষণ হয়েছে৷ আমি মনে করি, একটি সু-বৈচিত্র্যপূর্ণ পোর্টফোলিও সংজ্ঞায়িত করার ক্ষেত্রে বন্ডের গুরুত্ব (সাধারণভাবে) উভয়ের জন্য এবং ইতালীয় রাজনৈতিক পরিস্থিতির জন্য, যেটি আরও বেশি হয়ে উঠছে - তার নিজস্ব উপায়ে - "আকর্ষণীয়" উভয়ের জন্য "প্রতিকার" করা উপযুক্ত। .
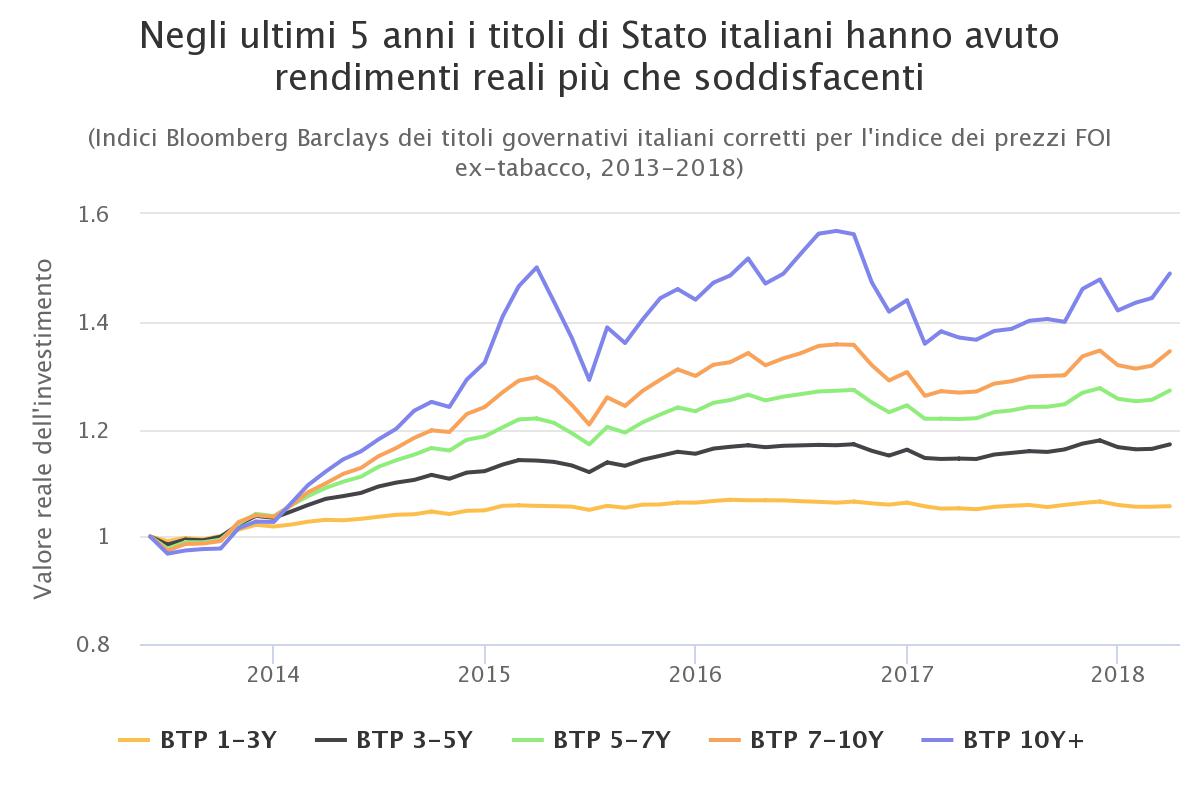
এছাড়াও, আমরা যদি বিগত পাঁচ বছরের দিকে তাকাই, ইতালীয় সরকারী বন্ডের সবচেয়ে ক্লাসিক, BTP-তে বিনিয়োগ করা ভাল ব্যবসা করেছে, যেমনটি বাস্তব কর্মক্ষমতা গ্রাফ দ্বারা দেখানো হয়েছে (অর্থাৎ ক্ষয়কারী প্রভাব মুদ্রাস্ফীতিকে বিবেচনায় নেওয়ার জন্য সামঞ্জস্যপূর্ণ মোট রিটার্ন ) ইতালীয় সরকারের বন্ড।
কিন্তু, আপনি জানেন, অতীত অতীত। তাই আসুন ভবিষ্যতের দিকে তাকাই। নামমাত্র BTP-এর উপর ফোকাস করা (যারা মুদ্রাস্ফীতির সাথে সূচিত হয় আমরা তাদের অন্য সময় সম্বোধন করব)।
কেন BTPs বিনিয়োগ
আপনি যদি বিনিয়োগের জন্য কিছু সঞ্চয়কারী হন, সংক্ষেপে, এই ধরণের বন্ড কেনার দুটি প্রধান কারণ রয়েছে:
পরিপক্কতার ফলন, যা তার সমগ্র অবশিষ্ট জীবনের জন্য নিরাপত্তা ধারণ করে (অর্থাৎ "নগদ-রক্ষক" হিসাবে কাজ করে), কুপন সংগ্রহ এবং সম্ভবত পুনঃবিনিয়োগ করে এবং পরিপক্কতার সময়ে রিডেম্পশন মূল্য এবং ক্রয় মূল্যের মধ্যে কোনো ইতিবাচক পার্থক্য;
সিকিউরিটি বিক্রয় থেকে প্রাপ্ত মূলধন লাভের অনুসন্ধান, এর পরিপক্কতার আগে, ক্রয় মূল্যের চেয়ে বেশি মূল্যে - একটি সাধারণত অনুমানমূলক বিনিয়োগ কার্যকলাপ।
সুতরাং আসুন এভাবে এগিয়ে যাই: আসুন আলাদাভাবে বিনিয়োগের দুটি কারণ বিশ্লেষণ করি এবং তারপরে সিদ্ধান্তে আসি।
ক্যাশিয়ার হিসাবে জীবন
আসুন ধরে নিই যে আমরা ভাল-কার্যকর নিউরন সহ একটি "ড্রয়ার" বিনিয়োগকারী: এই ক্ষেত্রে, লক্ষ্য হল একটি সত্যিকারের ইতিবাচক রিটার্ন পাওয়া।
প্রকৃত ফলন একটি সাহসী গণনা থেকে আসে, একটি বিয়োগ, যা আমি লিখতে উদ্যোগী হই:
প্রকৃত ফলন = পরিপক্কতা থেকে নামমাত্র ফলন - মুদ্রাস্ফীতি
প্রথম শব্দটি, পরিপক্কতা থেকে নামমাত্র ফলন (বা পরিপক্কতা থেকে ফলন) পরিচিত, কারণ এটি উদ্ধৃতি থেকে উদ্ভূত: আপনি এটি সংবাদপত্রে বা বিশেষ সাইটগুলিতে পড়তে পারেন, যেমন ব্লুমবার্গ৷
দ্বিতীয় মেয়াদ, ভবিষ্যতে সম্পর্কে একটি যুক্তি হচ্ছে, প্রত্যাশিত মুদ্রাস্ফীতি। অনুমান করা একটু বেশি কঠিন। কিন্তু অদূরদর্শীতে এত বেশি নয়: ইউরোপীয় কেন্দ্রীয় ব্যাংকের বার্ষিক মুদ্রাস্ফীতির লক্ষ্যমাত্রা 2%। এবং যেহেতু বর্গক্ষেত্রের লোকেরা বিসিই-তে কাজ করে, মাঝারি থেকে দীর্ঘ মেয়াদে আপনি তাদের উপর নির্ভর করতে পারেন যে সংখ্যা থেকে দূরে সরে যাবেন না।
প্রকৃতপক্ষে, বিবেচনা করুন যে, ইউরোর জন্ম থেকে লেম্যান ব্রাদার্স সংকট পর্যন্ত, বার্ষিক মুদ্রাস্ফীতি গড়ে 1,9%। সংকট সহ, ইউরোজোনে মন্দা এবং বিভিন্ন সমস্যার একটি পার্শ্ব নোট সহ, চিত্রটি 1,6%-এ যায়, 2% লক্ষ্যমাত্রা থেকে খুব বেশি নয়।
নৈতিক: একজন ইতালীয় সরকারী বন্ডের পরিপক্কতা থেকে ফলন সম্পর্কে শালীন অনুমান করতে পারে; আপনি নিম্নলিখিত গ্রাফে তাদের খুঁজে পেতে পারেন।
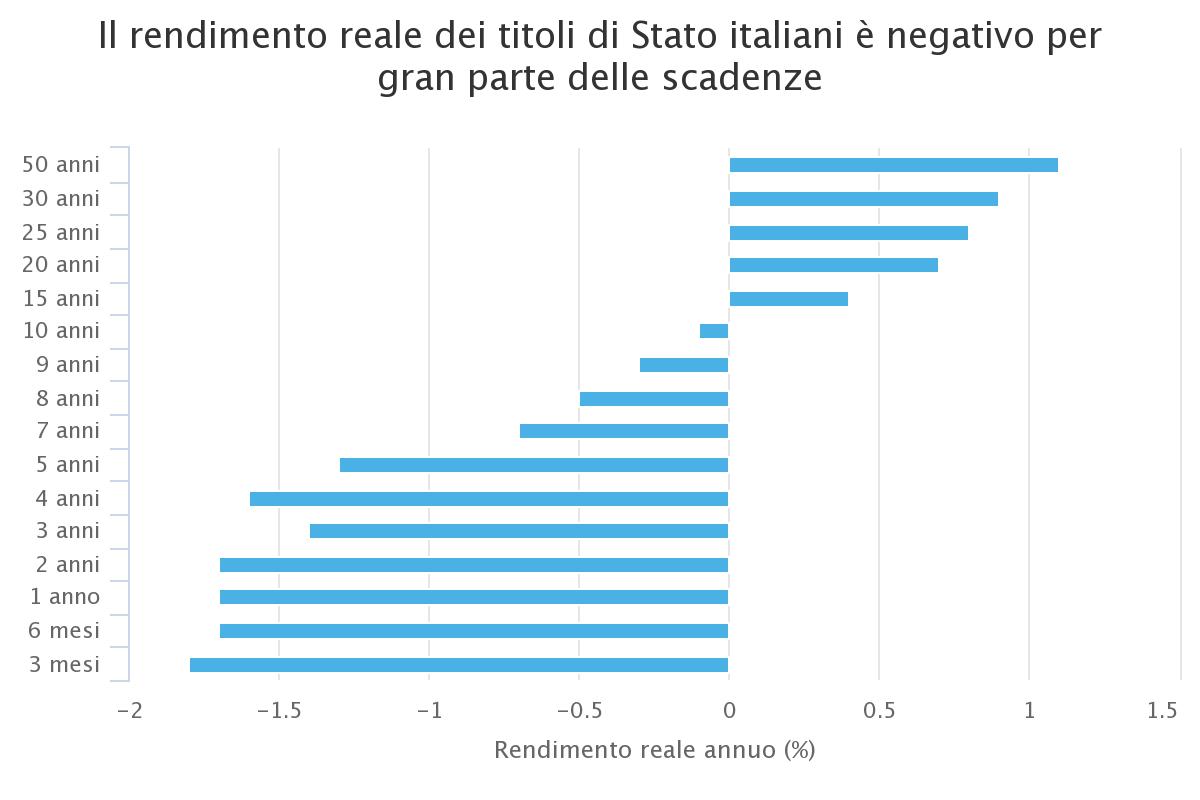
সংক্ষেপে, একটি সামান্য ইতিবাচক প্রকৃত রিটার্ন খুঁজে পেতে আপনাকে 10 বছরেরও বেশি সময় ধরে BTP-এ বিনিয়োগ করতে হবে, এই আশায় যে শেষ পর্যন্ত বর্তমান সরকার আপনার অর্থ ফেরত দেবে। ইতিমধ্যেই। এটি এমনও নাও হতে পারে... আসলে, বিবেচনা করুন যে রিটার্নের আসল উপাদানটি দুটি পদে বিভক্ত:
- আপনাকে কিছু সময়ের জন্য অর্থ থেকে বঞ্চিত করার জন্য বাজার আপনাকে দেওয়া পারিশ্রমিক – তথাকথিত মেয়াদী প্রিমিয়াম;
- ঝুঁকির পারিশ্রমিক যা পাওনাদার (এই ক্ষেত্রে রাষ্ট্র) প্রদান করে না, অর্থাৎ খেলাপি হওয়ার ঝুঁকি।
এখন, বাজারের ডেটা থেকে ইতালির ডিফল্ট হওয়ার সম্ভাবনাকে "এক্সট্র্যাক্ট" করলে, এটি আবির্ভূত হয় যে এটি 12,5 বছরের মধ্যে প্রায় 5% এবং 23 বছরে প্রায় 10%। সময়সীমা যত দীর্ঘ হবে, ডিফল্ট হওয়ার সম্ভাবনা তত বাড়বে। তারা এই বিশ্বের সবচেয়ে নির্ভরযোগ্য সংখ্যা নয়, ঠিক আছে, তবে একটি জিনিস নিশ্চিত: ইতালির ডিফল্ট হওয়ার সম্ভাবনা শূন্য নয়।
রহস্যটা কি বুঝলেন? সুতরাং, সংক্ষেপে, আপনি যদি একজন ড্রয়ার হিসাবে একটি ক্যারিয়ার অনুসরণ করতে চান:
- স্বল্প এবং মাঝারি পরিপক্কতার উপর আপনি অর্থ ধার দেন বিনিময়ে একটি প্রকৃত নেতিবাচক লাভ - যার অর্থ আপনি অর্থ বঞ্চনার জন্য পারিশ্রমিক পেতে চান না, বিপরীতে, আপনি এটির জন্য অর্থ প্রদান করতে ইচ্ছুক (একটি আসল জিনিস);
- দীর্ঘ পরিপক্কতার উপর, বাস্তবে আপনি কিছু উপার্জন করেন, কিন্তু সামান্য (1,1 বছরে 50%), এবং আপনি ডিফল্ট হওয়ার ঝুঁকিতে থাকেন - আমি জানি না আপনি এটিকে কীভাবে দেখছেন, তবে কিছু অক্ষরের চারপাশে করা উদ্ভট বক্তৃতার উপর ভিত্তি করে দলের প্রভাবশালী নীতিতে আমি বিশ্বাস করি যে ডিফল্ট এমন একটি ঘটনা নয় যা একটি অগ্রাধিকার বাদ দেওয়া উচিত।
মূলধন লাভ খুঁজছেন
আপনি যদি ওয়াল স্ট্রিট মুভিটি অনেকবার দেখে থাকেন এবং কিছুটা গর্ডন গেকোর মতো অনুভব করেন তবে আপনি মূলধন লাভের সন্ধানকারী টাইপ হতে পারেন। এর মানে শুধুমাত্র একটি জিনিস: আপনি সুদের হার হ্রাস দেখতে লক্ষ্য করেন। যাইহোক, যদি সুদের হার বাড়তে থাকে তবে আপনি হারবেন। সরল
সুতরাং, দেখা যাক সুদের হার কমে যাবে এবং আপনি আজ BTP কেনার মাধ্যমে লোভনীয় মূলধন লাভ পাবেন কিনা। নিম্নোক্ত বিবেচনা কর:
- বৈশ্বিক বিস্তৃত মুদ্রানীতির পর্যায়, যেটি সুদের হার কম রাখে, অর্থনৈতিক অবস্থার সাধারণ উন্নতির কারণে ইউরোজোনেও ম্লান হয়ে যাচ্ছে;
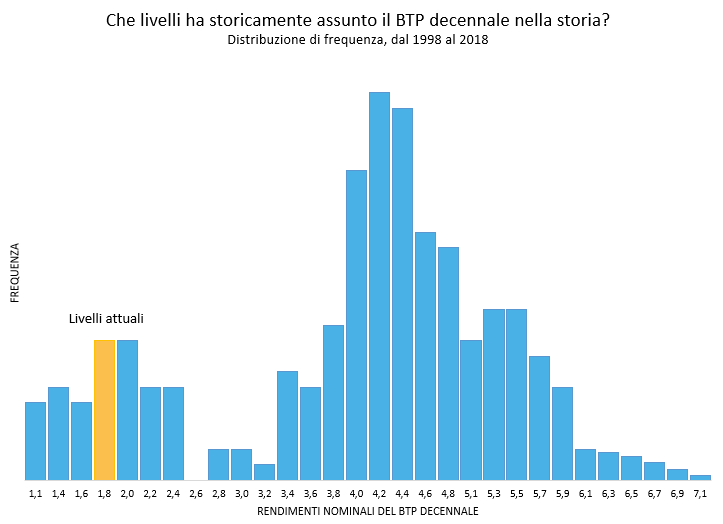
- প্রকৃত সুদের হার অনেক পরিপক্কতার ক্ষেত্রে নেতিবাচক, এবং এটি - যেমনটি আমরা দেখেছি - প্রকৃতির বিরুদ্ধে, এটি একটি অর্থনৈতিক ঘৃণ্য যা চিরকাল চলতে পারে না; এর থেকে বোঝা যায় যে নামমাত্র ফলন বাড়বে (সম্ভবত ধীরে ধীরে, যদি কোন আর্থিক বা অর্থনৈতিক ধাক্কা না থাকে);
- যদি মনে হয়, অলৌকিক ঘটনা (যাতে আমি ব্যক্তিগতভাবে খুব বেশি বিশ্বাস করি না) ব্যতীত মৌলিক আয়, ফোরনেরো সংস্কারের বিলুপ্তি এবং ফ্ল্যাট ট্যাক্সের মতো প্রফুল্ল উদ্যোগগুলি পরিচালিত হয়, ইতালীয় সরকারী ঋণ ফুলে উঠবে এবং ফলন হবে। ইতালির ডিফল্টের বৃহত্তর সম্ভাবনাকে প্রতিফলিত করতে BTP-এর সংখ্যা বৃদ্ধি পাবে;
- সবশেষে, সাম্প্রতিক বছরগুলোর অসামঞ্জস্য বোঝার জন্য BTP-তে রিটার্নের ঐতিহাসিক বন্টন দেখুন (নীচের চার্ট দেখুন) - মনে রাখবেন যে রিটার্ন গড় থেকে যত দূরে থাকবে, তার দিকে ফিরে আসার সম্ভাবনা তত বেশি , উপরে যাচ্ছে (এটি গড় বিপরীত)।
আতঙ্কিত হবেন না
BTP-এর অকল্পনীয় ফলন রয়েছে এবং ফলন হ্রাসের সম্ভাবনা (এবং সেই কারণে BTP-এর দাম বৃদ্ধি) কম হওয়ার অর্থ এই নয় যে ইতালীয় বন্ডগুলি একটি আসন্ন বিপর্যয়ের দ্বারপ্রান্তে। তারা কেবল বর্তমান স্তরের চারপাশে ভাসতে পারে, এলোমেলোভাবে দুলতে পারে। প্রকৃতপক্ষে তারা ইতিমধ্যে কয়েক মাস ধরে করছে। কিছুর জন্য অপেক্ষা করছি.
যাইহোক, আমি যুক্তির উপসংহার এবং প্রশ্নের উত্তর দেওয়ার জন্য আপনাদের প্রত্যেকের উপর ছেড়ে দিচ্ছি: আজ BTP-তে বিনিয়োগ করা কি অর্থপূর্ণ? এটি সঠিকভাবে প্রক্রিয়া করতে সক্ষম হওয়ার জন্য আপনার কাছে সমস্ত উপাদান থাকা উচিত। এর পরে আর বেশি কিছু বলার নেই: সময় আমাদের নির্দয় সত্যকে চোখে দেখার সুযোগ দেবে।