বাস্তব সূচক
জন্য সতর্ক স্টক! অন্য কথায়: অধ্যক্ষদের তত্ত্বাবধান করুন। প্রকৃতপক্ষে, এমনকি ব্যুৎপত্তিগতভাবে, স্টকগুলি ভবিষ্যতের প্রয়োজনের প্রত্যাশায় সেট করা হয় ("স্কোরগেরে" = পথ দেখান)। কিন্তু যদি পূর্বাভাস আশাবাদ বা বিচক্ষণতা একটি অতিরিক্ত কারণে ভুল হতে সক্রিয় আউট? অথবা আপনি আছেন বিশ্বের পরিবর্তন আমাদের চারপাশে হঠাৎ করে সেই স্তরের জায় ধরে রাখা ব্যয়বহুল, নাকি অর্থহীন? তারা হ্রাস করা প্রয়োজন, এবং দ্রুত।
Il জায় চক্র এটি সামষ্টিক অর্থনীতির প্রথম কোর্সের পাঠ্যপুস্তক থেকে। এবং এখনও, যখন এটি ঘটে, এটি সর্বদা বিশ্লেষকদের বিস্মিত করে, চূড়ান্ত চাহিদার নির্ধারকদের উপর দৃষ্টি নিবদ্ধ করে। সঙ্গত কারণে, কারণ ইনভেন্টরিগুলি সাধারণত এক বা দুই চতুর্থাংশের মধ্যে দ্রুত সামঞ্জস্য করে এবং তাই অর্থনীতি থেকে দীর্ঘস্থায়ী বিচ্যুতি তৈরি করে না। আবার কি এমন হবে? উত্তরে আমরা সীমাবদ্ধ এবং নির্দিষ্ট করি।
ইনভেন্টরিগুলি যে সেক্টরগুলি উত্পাদন করে সেগুলিকে উদ্বিগ্ন করে৷ উপাদান পন্য, যা ভবিষ্যতের প্রয়োজনের পরিপ্রেক্ষিতে সঠিকভাবে জমা করা যেতে পারে। প্রধানত উত্পাদন. আসলে, থিয়েটার পারফরম্যান্স, চুল কাটা, ট্রেন বা প্লেনে ভ্রমণ, রেস্তোরাঁর মধ্যাহ্নভোজ বা নাচের পার্টি, পাঠদানের সময়গুলি স্টক করা কঠিন… আমি সেবা এগুলি একই সাথে উত্পাদিত এবং খাওয়া হয়, যেমন রান্না করা এবং খাওয়া। অতএব, সমস্যাটি ম্যানুফ্যাকচারিং সেক্টরকে নিয়ে উদ্বিগ্ন, অর্থাৎ এই মোড়কে যে সেক্টর এটা চুক্তি হয় এবং সমগ্র অর্থনীতিকে মন্দার দিকে টেনে নিয়ে যাওয়া (জুলাই হ্যান্ডস শিরোনাম হিসাবে "যুদ্ধের টানাপোড়েন")। এবং এটি বিশেষ করে ইউরোপকে প্রভাবিত করে এবং নীচে আমরা এর কারণ ব্যাখ্যা করি।
কারণ ম্যানুফ্যাকচারিং এর স্টক আছে অত্যধিক প্রমাণিত? এর সাথে সম্পর্কিত বিভিন্ন কারণে মহামারী দ্বারা সৃষ্ট অসঙ্গতি. প্রথমত, পুনরুদ্ধারের প্রথম অংশে প্রশ্ন ছিল নিদর্শন থেকে সরানো হয়েছে, কারণ সামাজিক কার্যকলাপ, যা তৃতীয় খাতের একটি বড় অংশ গঠন করে, আইন এবং ভয় দ্বারা সীমাবদ্ধ ছিল। সেই সময়ে, শিল্প উদ্যোগগুলি সমস্ত আদেশ পূরণ করতে অক্ষম ছিল, কারণ তাদের কাছে উপাদানগুলির তালিকা ছিল না এবং কারণ তারা তাদের ধরে রাখতে লড়াই করছিল, চীনের কোভিড-জিরো নীতির মুখে বৈশ্বিক মূল্য শৃঙ্খলে বাধা এবং অন্যান্য কারণে। বাধা যে হতাশাজনক অভাব যত তাড়াতাড়ি সম্ভব দুর্গের সাথে মোকাবিলা করার জন্য সরবরাহ বাড়াতে প্ররোচিত করা হয় অনুরোধ, বর্তমান এবং দীর্ঘস্থায়ী বৃদ্ধিতে কল্পনা করা (শুধু ক্ষেত্রে).
এই ছিল প্রথম ভুল ভবিষ্যদ্বাণী: প্রকৃতপক্ষে উন্নত দেশগুলির অনেক বাজার রয়েছে প্রতিস্থাপন (আমি একটি নতুন রান্নাঘর কিনছি, দ্বিতীয় রান্নাঘর নয়) এবং সেইজন্য টেকসই পণ্যের চাহিদার সময়ের গর্জন ভবিষ্যতের কাছ থেকে চাহিদা ধার করেছে। দ্য দ্বিতীয় ভুল ভবিষ্যৎবাণী ভাবছিল যে আমি নিম্ন হার তারা অনির্দিষ্টকালের জন্য স্থায়ী হত: কিন্তু যুদ্ধ এবং শক্তির ধাক্কা মূল্যস্ফীতি বৃদ্ধির সূত্রপাত করে যা পেট্রোলের অতৃপ্ত চাহিদাকে জ্বালানি দেয় এবং কেন্দ্রীয় ব্যাংকগুলি অলসভাবে বসে থাকতে পারেনি। আর্থিক নীতি অতিমাত্রায় মানানসই তারা মুদ্রাস্ফীতির সর্পিল এড়াতে এবং মহামারীর সময়ে সম্প্রসারণমূলক আর্থিক নীতিগুলিকে সমর্থন করার জন্য কাজ করেছিল; বিপদ ছড়িয়ে পড়লে তারা স্থানচ্যুত হয়ে পড়ে।
উচ্চ হারের সঙ্গে খরচ কার্যকরী মূলধন এটি দ্রুত বৃদ্ধি পায় এবং এটি পাতলা করা অপরিহার্য হয়ে ওঠে। সেখানে অল্প উৎপাদন তিনি এই জন্য জন্মগ্রহণ করেন. এবং শুধু ক্ষেত্রে, যা একটি কাঠামোগত পরিবর্তনের মতো দেখায়, তা অবিলম্বে আর্থিক নীতি এবং মূল্য চেইনের স্বাভাবিককরণের পরিবর্তিত পরিস্থিতিতে অ্যাটিকে পাঠানো হয়।
উত্পাদন শিল্প: পূর্বাভাস ত্রুটির পর নিখুঁত ঝড়
অতএব, ফোকাস উত্পাদনের দিকে মনোনিবেশ করা হয়েছিল নিখুঁত ঝড়: চূড়ান্ত চাহিদা কমেছে কারণ এটি আংশিকভাবে 2020 সালের শেষের দিকে শুরু হওয়া বুম থেকে ধার করা হয়েছিল - 2021 সালের প্রথম দিকে এবং কারণ রেট বৃদ্ধি টেকসই পণ্য ক্রয়কে শাস্তি দেয়, ক্রেডিট দিয়ে অর্থায়ন করা হয় (সবার আগে বিনিয়োগ পণ্য); এর পালা শুধু ক্ষেত্রে; অত্যধিক স্টক নিষ্পত্তি যা উত্পাদনের উপরই প্রভাব ফেলে কারণ সেগুলি মূলত শিল্প উত্সের আধা-সমাপ্ত পণ্য, যেমন এক ধরণের কুকুর তার লেজ তাড়া করে।
কারনইউরোপা এটা কি মার্কিন যুক্তরাষ্ট্রের চেয়ে বেশি শাস্তিযোগ্য? অন্তত তিনটি কারণে। প্রথমটি হল যে পৃথিবীব্যাপি এখানে স্বাস্থ্যসেবা এবং অর্থনীতি উভয়কেই অনেক বেশি আঘাত করে, এই অর্থে যে অনেক ক্ষেত্রে গৃহীত বিধিনিষেধমূলক ব্যবস্থাগুলি মার্কিন যুক্তরাষ্ট্রের তুলনায় বেশি ছিল এবং প্রাণ হারানোর ক্ষেত্রে ভারসাম্য খুব বেশি ভাল ছিল না (বিতর্ক পুনরায় খোলার ধারণা থেকে অনেক দূরে। বিধিনিষেধের দক্ষতা!!!) দ্বিতীয় কারণটি প্রথমটির সাথে সম্পর্কিত:ভ্রমণ এবং সামাজিক কার্যকলাপের ব্যাকলগ এবং স্বাভাবিক জীবন পুনরায় শুরু করার আকাঙ্ক্ষা ইউরোপে অনেক বেশি ছিল এবং তাই উত্পাদিত পণ্যগুলির প্রত্যাশিত চাহিদা আরও বেশি ছিল, যাতে আজ খরচ বিমুখতা পরিষেবার দিকে এটি উচ্চতর; উপরন্তু, ইউরোপ সর্বোচ্চ আছে পর্যটন গন্তব্যের ঘনত্ব বিশ্বের এবং সারা বিশ্ব থেকে ভ্রমণকারীরা যত তাড়াতাড়ি সম্ভব এখানে ভিড় করেছে। তৃতীয় কারণ এর সাথে সম্পর্কিত শক্তি শক এবং দুটি ভাগে বিভক্ত: ধাক্কা, প্রকৃতপক্ষে, কেবল দামই নয়, ইউরোপীয়দের শক্তি এবং সমস্ত পণ্য না পাওয়ার ভয়ও ছিল। নিবিড় শক্তি.
Il বাণিজ্যের শর্তাবলীর অবনতি ইউরোপে, শক্তির কাঁচামালের দাম বৃদ্ধির কারণে, মার্কিন যুক্তরাষ্ট্রের তুলনায় অনেক বেশি ছিল (যেখানে সত্যই একটি উন্নতি হয়েছে) এবং ধীরে ধীরে পুরো সিস্টেমে উচ্চ ভোক্তা মূল্যের আকারে প্রেরণ করা হয়েছে। . আর শো এখনো শেষ হয়নি। এর মানে হল যে ইউরোপীয় পরিবারগুলি একটি অর্থ প্রদান করে উচ্চ মুদ্রাস্ফীতি ট্যাক্স এবং তারা তাদের রাজ্যের কাছ থেকে 2020 সাল থেকে স্টারস অ্যান্ড স্ট্রাইপস অ্যাডমিনিস্ট্রেশন দ্বারা চালু করা প্রচুর পরিমাণে সহায়তা পায়নি। এবং তাই তাদের সেবন আরো শাস্তিযোগ্য।
অন্যদিকে, দ পর্যাপ্ত শক্তি না থাকার ভয় এবং পণ্য নিবিড় শক্তি তিনি শীতের জন্য মজুদ করেছিলেন। যা হালকা ছিল, যাতে শয়তানটি তার চিত্রিত হওয়ার চেয়ে কম কুৎসিত হয়ে ওঠে। তাই আজকে স্টক ডিকুমুলেট করার আরও বেশি প্রয়োজন। ভিজে বৃষ্টি হচ্ছে।
এই যুক্তি বোঝার চাবিকাঠি হিসাবে কাজ করে কি হচ্ছে এবং যে অর্থনৈতিক তথ্য দেখায়. অবশ্যই, এটি একটি পোস্টেরিওরি বিশ্লেষণ, তবে একটি বিশ্বাসযোগ্য।
প্রকৃতপক্ষে, তথ্য বলছে যে মার্কিন যুক্তরাষ্ট্রে যুদ্ধের টানাটানি টারশিয়ারি সেক্টরের পক্ষে মোড় নিচ্ছে, এছাড়াও শক্তি ধন্যবাদ কাজের মেশিন মার্কিন; যা প্রকৃতপক্ষে ধীর হয়ে যাচ্ছে, কিন্তু যদি প্রতি মাসে 200 অতিরিক্ত চাকরি আপনার কাছে কম মনে হয়...
ইউরোপে থাকাকালীন উত্পাদন মন্দা তৃতীয় খাতটি শীতল হচ্ছে, কারণ পরেরটিও পরিবারের ক্রয়ক্ষমতার বৃহত্তর ক্ষতি মোকাবেলা করতে হবে।
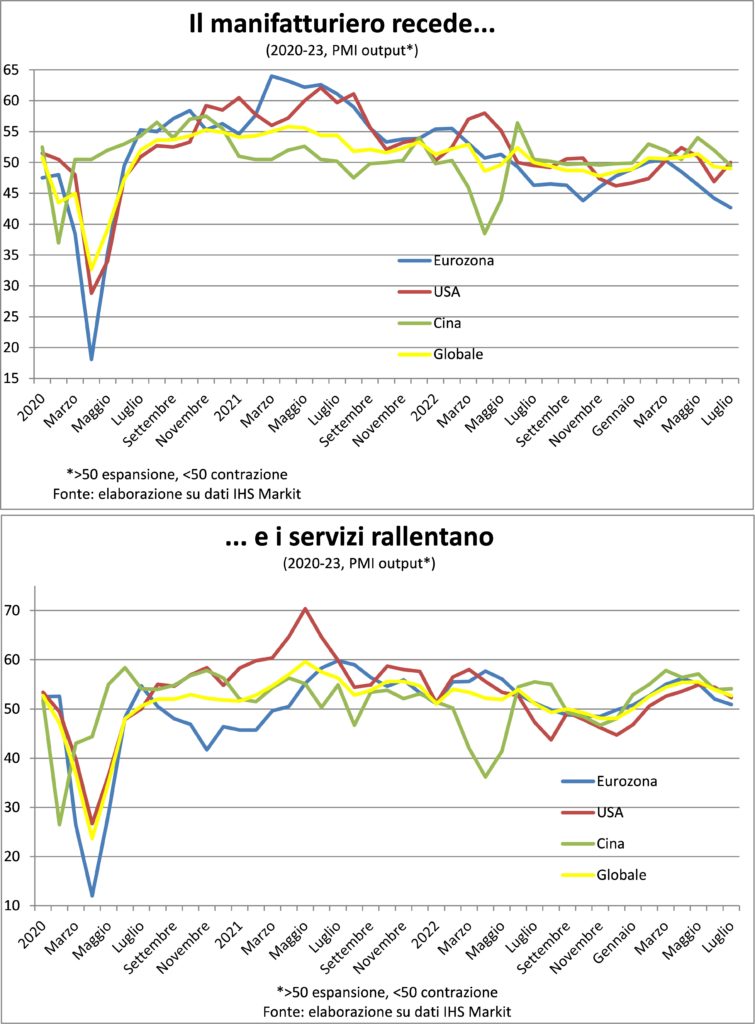
তারপর প্রশ্ন হয়ে যায়: যদি ইনভেন্টরি চক্র তাদের প্রকৃতির অস্থায়ী হয়, এটা কতদিন স্থায়ী হবে বর্তমান পরিস্থিতি এবং কতদিন ইউরোপীয় অর্থনীতি মন্থর হবে?
এটি বুঝতে, আমাদের গতিশীলতা দেখতে হবে তিনটি সূচক, একই সময়ে: উত্পাদন, আদেশ এবং স্টক নিজেই। যতদিন অর্ডার উৎপাদনের চেয়ে বেশি পড়ে, স্টক জমা হয় এবং নিষ্পত্তি করা আবশ্যক, স্টক হ্রাসের আরও একটি রাউন্ড গতিতে সেট করে, যার অর্থ সাপ্লাই চেইনের উজানে কম অর্ডার দেওয়া হয়। এইভাবে, ইনভেন্টরি চক্রের শেষ দেখতে, অর্ডারগুলি অবশ্যই উত্পাদনের চেয়ে ভাল (বা কম খারাপ) হতে হবে, যাতে ইনভেন্টরিগুলি জমা হওয়া বন্ধ করে এবং সম্ভবত, কোনও সময়ে, পুনরায় পূরণ করা প্রয়োজন। এবং এটি এখনও বিশ্বব্যাপী উত্পাদন পর্যায়ে বা সর্বোপরি, ইউরোজোনের ক্ষেত্রে নয়। সঠিকভাবে যেহেতু এই চক্রটি অসামঞ্জস্যপূর্ণ (যেমন ল্যানসেট দ্বারা বেশ কয়েকবার নির্দেশ করা হয়েছে), এবং উপরের বিশ্লেষণটি এই অসঙ্গতির অনেক বৈশিষ্ট্য এবং কারণ ব্যাখ্যা করে, ইনভেন্টরি চক্র স্বাভাবিকের চেয়ে বেশি সময় ধরে চলবে।
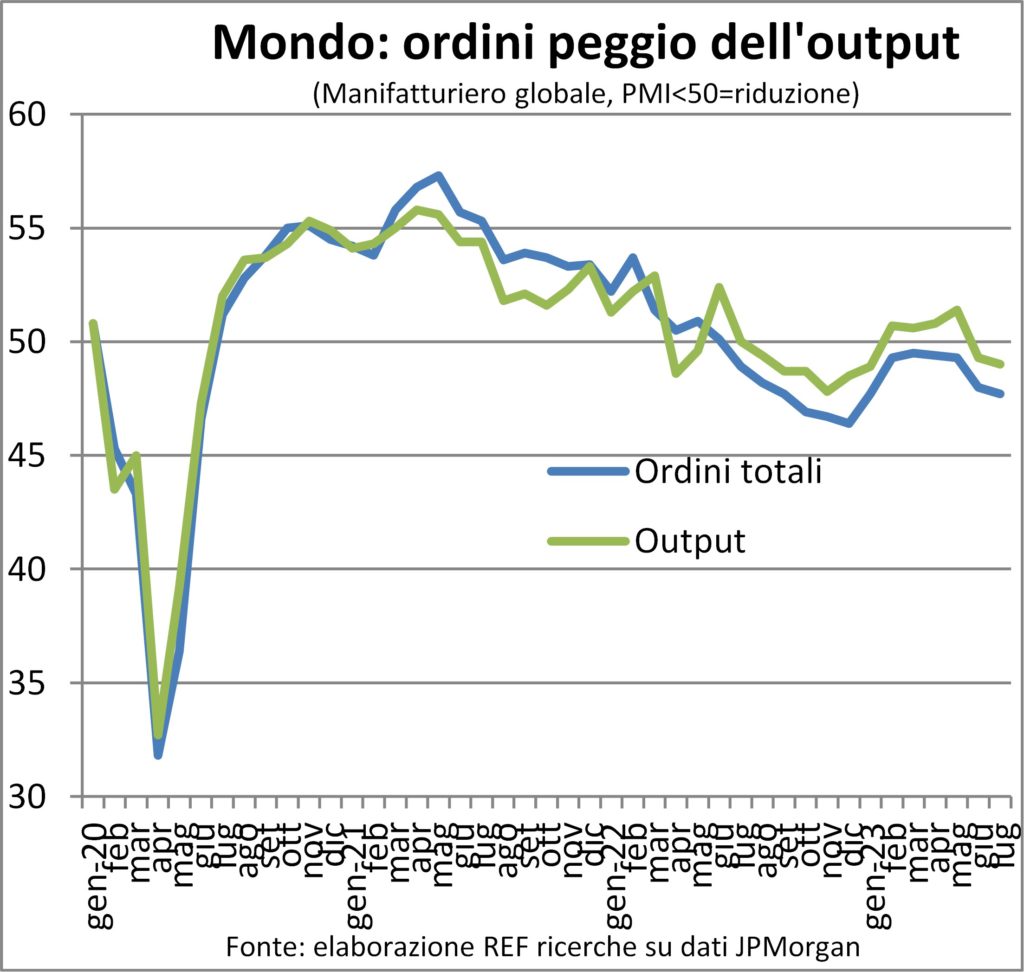
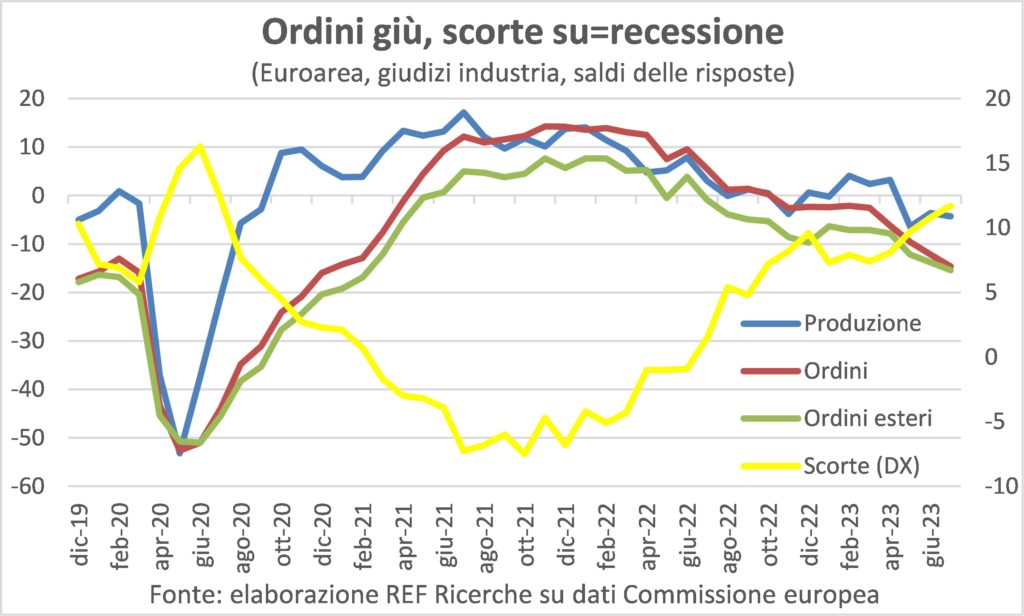
অবশ্যই শরৎ পরামর্শ নিয়ে আসবে, রাতের মতো: যখন ভ্রমণ এবং সামাজিক ব্যয় বৃদ্ধির কারণে উত্থাপিত কোলাহল স্থির হয়ে যায় এবং চাহিদার ভারসাম্য বজায় থাকে, তখন পরবর্তীটি উত্পাদনের জন্যও প্রবৃদ্ধিতে ফিরে আসবে। মূলত, ক্রয়ের অগ্রিম একটি কুঁজের মতো যা পুনরায় শোষিত হয়। কিন্তু প্রোডাকশন-অর্ডার-স্টকের প্রবণতা দেখে ছবিটা উন্নতির আগে আরও খারাপ হতে পারে।
মুদ্রাস্ফীতি
আপনি একটি uncork যখন স্পার্কিং ওয়াইনের বোতল (শ্যাম্পেন শব্দটি নিষিদ্ধ কারণ এটি খুব স্বয়ংসম্পূর্ণ নয়) দ্বিতীয় গাঁজন দ্বারা উত্পাদিত গ্যাসের সম্পূর্ণ শক্তি নির্গত হয় (ক্লাসিক পদ্ধতি, মার্টিনোটি বা পূর্বপুরুষ, স্থান এবং স্বাদ অনুসারে)। তারপর, সময়ের সাথে সাথে সূক্ষ্ম perlage এটা ফুরিয়ে যায় এবং ওয়াইন স্থির হয়ে যায়।
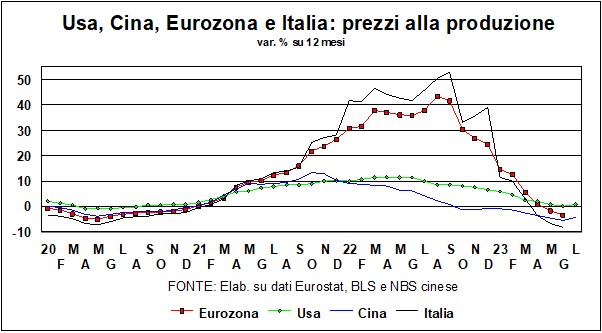
এটা ঘটছে মুদ্রাস্ফীতি একই, লকডাউনের সাথে যা চাহিদা এবং পরিবার এবং খামির ব্যবসার জন্য ভর্তুকি সীমাবদ্ধ করে, যখন মহামারীর শেষের দিকে বোতলটি খোলা হয়েছিল? প্রকৃতপক্ষে, দাম বৃদ্ধি হয় অনেক কম বুদবুদ এখন এক বছর আগে। কিছু কারণে. প্রথমত, কারণ শক্তির দাম অনেক কমে গেছে, এমনকি যদি তারা প্রাক-মহামারী স্তরে ফিরে না আসে। এবং অস্ট্রেলিয়ায় ইউনিয়নের অস্থিরতার কারণে ইউরোপীয় গ্যাসের দামে যে অস্থিরতা শুরু হয়েছিল (চীনে একটি প্রজাপতির ঝাঁকুনি মার্কিন যুক্তরাষ্ট্রে হারিকেন সৃষ্টি করে, বিশৃঙ্খলা তত্ত্ব অনুসারে) এটি স্পষ্ট করে যে 'ইউক্রেনের বিরুদ্ধে রাশিয়ান যুদ্ধের ক্ষতটি কতটা তাজা। এর সেক্টর জীবাশ্ম জ্বালানী. যাইহোক, বার্ষিক ভিত্তিতে তুলনা কিছু সময়ের জন্য অনুকূল থাকবে।
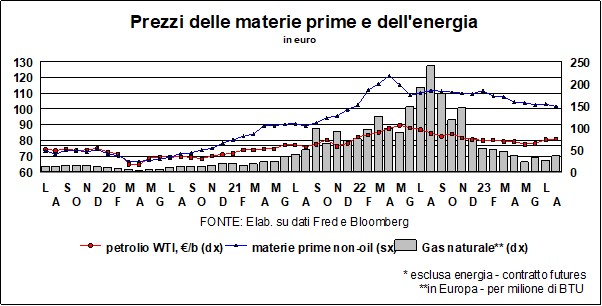
তারপর আছে ঘূর্ণায়মান এবং ঘূর্ণায়মান মন্দা উত্পাদনে, যা শক্তি এবং কাঁচামাল থেকে খরচের সর্বাধিক হ্রাস রেকর্ড করেছে (এটি পণ্য-নিবিড়, অন্যথায় এটিকে "প্রসেসিং শিল্প" বলা হবে না) এবং বিক্রয় সমর্থন করার জন্য উদারভাবে তাদের নীচের দিকে স্থানান্তরিত করছে (উদারভাবে একটি নির্দিষ্ট পর্যন্ত সময়কাল, কিছু মুনাফা দেওয়া হয়েছে)। এবং যত দ্রুত সম্ভব অতিরিক্ত স্টক নিষ্পত্তি করা।
অবশেষে, আছে শান্ত দাবি রেট বৃদ্ধি এবং বাজেট নীতির দ্বারা আনা হয়েছে যা কম সম্প্রসারণমূলক হয়ে যায় (কোয়ান্টাম পরিমাপ করা কঠিন, কারণ এমনকি কাঠামোগত ভারসাম্যের হিসাবও অদ্ভুত চক্র দ্বারা "দূষিত")। হার বৃদ্ধি a অশোধিত পদ্ধতি কারণ এটি প্রধানত দুটি খাতে আঘাত করে: টেকসই এবং বিনিয়োগ পণ্য শিল্প; এবং ভবন.
বিকল্প একটি হবে বাজেট নীতি যেটির লক্ষ্য সাধারণভাবে আঁটসাঁট করা, সামঞ্জস্যের লোডকে আরও ভালভাবে বিতরণ করা। যে সরকার সাহস করে, শহরে এবং পার্থিব জগতে, এই জাতীয় বাজেট প্রস্তাব করতে এগিয়ে আসুক।
সুতরাং এটি কেন্দ্রীয় ব্যাংকের কাছে কৃতজ্ঞতাহীন কাজ, এবং বলির পাঁঠা হিসাবে কাজ করা। আর্থিক নীতি পরিচালনার শিল্প একটি বিপজ্জনক পেশা, এবং অধিকন্তু অজানা ভূখণ্ডে: যদি একটি ইউনিয়ন থাকত কেন্দ্রীয় ব্যাঙ্কার জন্য ক্ষতিপূরণ চাইবে কঠোর কাজ.
অন্যদিকে, যাইহোক, বুদবুদগুলি দ্বারা আরও ক্রমাগত তৈরি করা হয় প্রাণবন্ত কাজের বাজার. কর্মসংস্থান বাড়তে থাকে এবং বেকারত্ব কমতে থাকে। কোম্পানিগুলো গত দুই বছরে জনবলের অভাবে পুড়ে গেছে এবং শূন্যপদ পূরণ করতে পছন্দ করছে। এটি করতে তাদের প্রায়শই করতে হয় মজুরি বৃদ্ধি, এর অর্থ উচ্চ খরচ, যা ভালো চাহিদার উপস্থিতিতে উচ্চ মূল্যে অনুবাদ করে। সুতরাং মুদ্রাস্ফীতি ক্যারোসেল আরেকটি রাউন্ড নেয়।
প্রশ্ন আছে তৃতীয়, উপরে উল্লিখিত. যা, ঘটনাক্রমে, এছাড়াও আরো শ্রম নিবিড়. অর্থাৎ, শ্রমের মূল্য পরিষেবার মূল্য গঠনের উপর একটি বৃহত্তর প্রভাব ফেলে। এই কারণেই মূল মুদ্রাস্ফীতি, প্রাক্তন শক্তি এবং খাদ্যের দামের সমন্বয়ে, নিচে নামতে কঠিন সময়। প্রকৃতপক্ষে, পিএমআই সমীক্ষা দেখায় যে উৎপাদনের তুলনায় পরিষেবাগুলিতে ইনপুট এবং আউটপুট মূল্য বৃদ্ধির একটি অনেক বেশি বিস্তার।
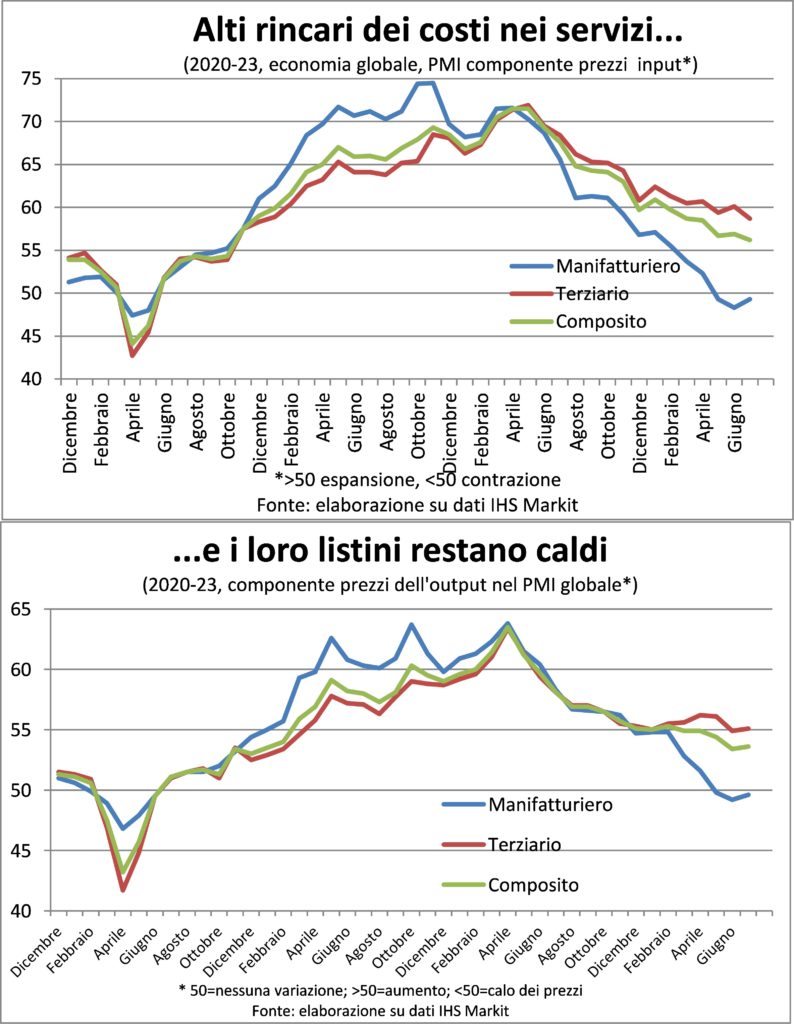
অন্য কথায়, এখন পর্যন্ত মুদ্রাস্ফীতির হ্রাস দ্রুত হয়েছে কারণ এটি কাঁচামালের মূল্য হ্রাস এবং উৎপাদিত পণ্যের উপর ছাড়ের দ্বারা সহায়তা করেছিল। এখন থেকে এটা হবে আরো ধীরে ধীরে কারণ এটির মজুরি সংযম প্রয়োজন, যা এখনও এখানে বা আটলান্টিক জুড়ে দেখা যায়নি। বা বরং, মার্কিন যুক্তরাষ্ট্রে কিছু পরিলক্ষিত হয়, তবে বৈচিত্রটি প্রাক-মহামারী স্তরের উপরে থাকে।
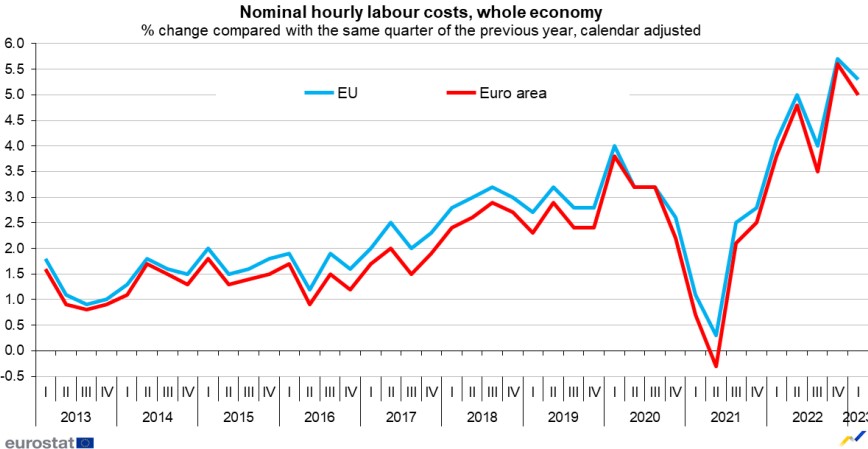
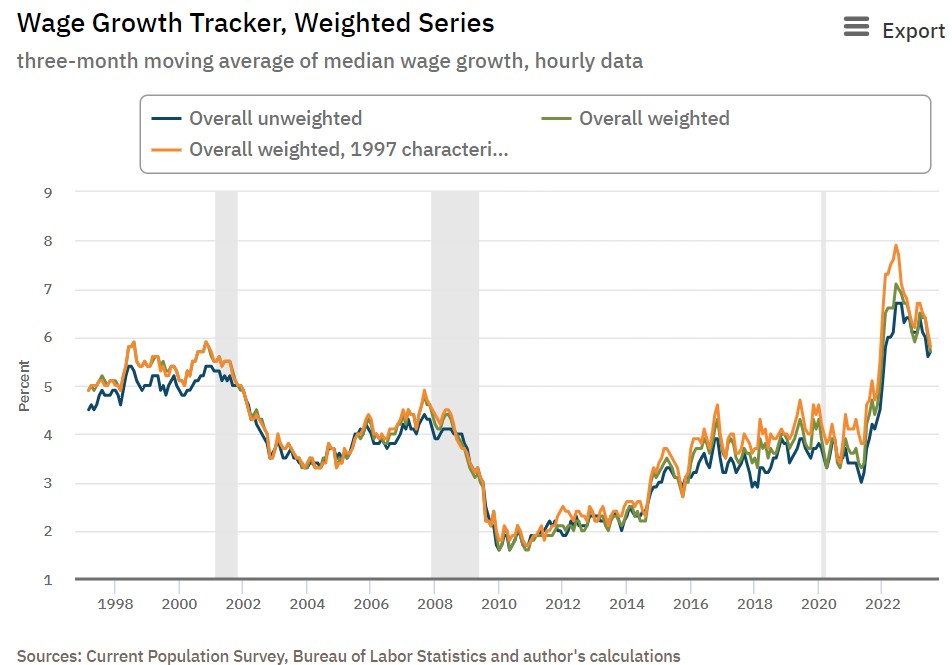
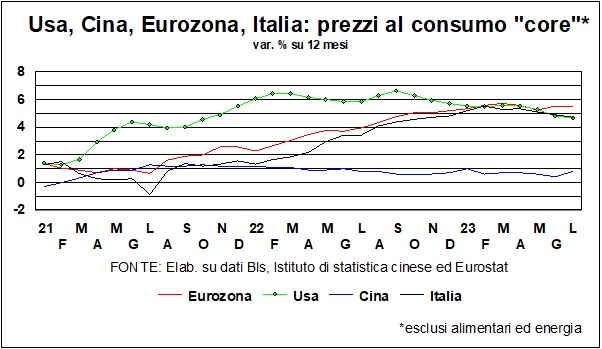
La নিষ্ঠুর ফিলিপস বক্ররেখা তিনি বলেছেন যে মজুরি ঠাণ্ডা করার জন্য আরও বেকারত্বের প্রয়োজন, তবে খুব কম লোকই সাহস করে, এমনকি কেন্দ্রীয় ব্যাঙ্কারদের মধ্যেও সবচেয়ে বদমেজাজি, তারা ঘোষণা করতে চায় যে তারা বেকারদের পদকে দীর্ঘায়িত করতে চায়, যদিও এটি কেবল তিক্ত ওষুধ হিসাবে। বাতাস প্রবাহিত হওয়ার সাথে সাথে, তারা আত্মরক্ষার ঝুঁকি নেবে, যেমনটি 1618 সালে প্রাগে প্রোটেস্ট্যান্ট বোহেমিয়ান অভিজাতদের দ্বারা ক্যাথলিক সাম্রাজ্যের লেফটেন্যান্টদের কাছে ঘটেছিল। এটি সেই ফিউজ যা ত্রিশ বছরের যুদ্ধকে আলোকিত করেছিল, মধ্য ইউরোপে সবচেয়ে রক্তক্ষয়ী (ধর্মের কারণে!!!) একটি যুদ্ধ হয়েছিল: ম্যাগডেবার্গের অবরোধ তার রক্তাক্ত প্রতীক।
তাহলে এর জন্য অপেক্ষা করা ভালো সংযম দাবি উপরে উল্লিখিত শ্রমিকদের চাহিদা দুর্বল করে দেয়, যাতে মজুরি মূল্যস্ফীতি আদর্শিক লড়াই ছাড়াই মারা যায়। শান্ত এবং চক, পুল খেলোয়াড় বলবেন. এবং এর মধ্যে, আসুন শ্যাম্পেন উপভোগ করি, স্পার্কিং ওয়াইন ক্ষমা করি!
রেট এবং কারেন্সি
ছয়'ট্যাক্সি-গাইড' পরিবেশন, আসলে, অন্যান্য হার গাইড, এটা বলা যেতে পারে যে প্রতিপালিত একটি ভাল কাজ করেছেন: 'গাইড' (ফেডারেল ফান্ড) হল 5,33%, যখন, 'নির্দেশিত'-এর মধ্যে, হব আমেরিকায় এটি 8,50%, মুদ্রাস্ফীতির উপরে (এবং এর প্রকৃত হারও অর্থনীতির বৃদ্ধির হারের উপরে)।
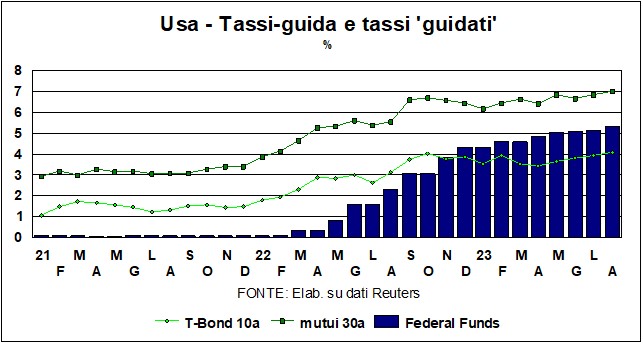
এবং, গ্রাফ থেকে দেখা যায়, হোম লোনের জন্য সবচেয়ে জনপ্রিয় হার - 30-বছরের হার - 7% ছাড়িয়ে গেছে, যখন মূল ঋণগ্রহীতা - মার্কিন ট্রেজারি - আমরা 4 এবং কিছু %, মূল্যস্ফীতির বার্ষিক হারের উপরে গত তিন মাসে ব্যবহার করুন (আপনি যেটি নির্দেশক নিন)। এটি পরামর্শ দেয় যে হার বৃদ্ধি, যা থামেনি (গ্রাফ দেখুন), শেষের কাছাকাছি, এমনকি যদি ফেড, সম্ভবত অর্থনীতির স্থিতিস্থাপকতা দ্বারা উত্সাহিত হয়, লিক আরও বাড়ানোর সম্ভাবনাকে অনুমতি দেয় ("এটির উপর জোর দেওয়া ভাল ওষুধ যা কার্যকর প্রমাণিত হয়েছে"...)।
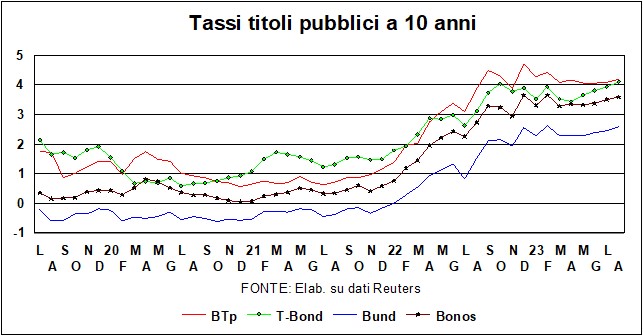
এর 'গাইড রেট' সম্পর্কেও একই কথা বলা যেতে পারে ইসিবি? আটলান্টিকের উভয় তীরে, কেন্দ্রীয় ব্যাংকগুলি এখন থেকে তাদের পদক্ষেপগুলি কেবলমাত্র ডেটা দ্বারা নির্ধারিত হবে তা নিশ্চিত করার জন্য ঝাঁকুনি দিচ্ছে। একটি বুদ্ধিমান ভঙ্গি, এটি, এই দেওয়া যে অর্থনীতি - এখানে এবং সেখানে উভয়ই - একটি সংকীর্ণ গিরিপথে এগিয়ে যায় এবং একটি দেয় পথপ্রদর্শন মুদ্রানীতির উপর অনিশ্চয়তার এই পরিস্থিতিতে এটি যুক্তিযুক্ত হবে না।
যাইহোক, হ্যাঁ, একই কথা বলা যেতে পারে - যেমন, সর্বোচ্চ সুদের হারের কাছাকাছি থাকা - এছাড়াও ECB-এর জন্য, যদিও ফেডের চেয়ে ভিন্ন কারণে: পরেরটির জন্য, কারণগুলি এই সত্যের মধ্যে রয়েছে যে সুদের হার স্তর যা সিদ্ধান্তমূলকভাবে সীমাবদ্ধ অঞ্চলে (এবং আমাদের ভুলে যাওয়া উচিত নয় যে ফেড অফ গভর্নমেন্ট সিকিউরিটিজের পোর্টফোলিওতে বিক্রয় - বা অ-নবীকরণ - প্রতি মাসে হারের কৌশলে যোগ করা হয়, যা তারল্যের ধ্বংসের পরিমাণ)। ECB জন্য, তবে, কারণ মিথ্যা অর্থনীতির অবস্থা যারা কোমাটোজ না হলে অবশ্যই মার্কিন যুক্তরাষ্ট্রের তুলনায় কম প্রাণবন্ত। 2-বছরের Bunds-এ ফলন - যা ECB হারের প্রত্যাশার জন্য খুব সংবেদনশীল - জুনের শেষে ছিল 3,20%, এবং সাম্প্রতিক দিনগুলিতে 3,02%-এ নেমে এসেছে৷ এটা সত্য যে মূল পুনঃঅর্থায়ন হার ECB এর 4,25% এ, এখনও ইউরো এলাকায় মুদ্রাস্ফীতির প্রায় এক পয়েন্ট নিচে; কিন্তু পরেরটি এখন থেকে অক্টোবরের মধ্যে হ্রাস পাবে, যখন ইতালীয় মুদ্রাস্ফীতির অস্বাভাবিক ঢেউয়ের (3 পয়েন্টের বেশি, মাসে মাসে) ইউরোজোনে মূল্যস্ফীতির অর্ধেক বিন্দুতে অনুমান করা হয়েছে, প্রভাবটি অদৃশ্য হয়ে যাবে, এর সাথে যুক্ত প্রভাব দুর্ভাগ্যজনক ইতালীয় পদ্ধতি (এখন পরিবর্তিত) শেষ ব্যবহারকারীদের শক্তির দামকে স্পট মূল্যের সাথে বেঁধে রাখার, তারপরে দ্রুত বাড়ছে। এবং, ফেডের ক্ষেত্রে, আমাদের অবশ্যই ভুলে যাওয়া উচিত নয় যে ECB-এর জন্য আরেকটি বিধিনিষেধমূলক ব্যবস্থা চলছে, Qt (পরিমাণগত শক্ত করা) ব্যাংকের কাছে থাকা সিকিউরিটিজ হ্রাসের সাথে যুক্ত।
এই কঠিন সময়ে, আমাদের বিটিপি তিনি শান্ত থাকেন, বিস্তৃতি বিচার করে, বুন্ড এবং বোনোসের দিকে। এমনকি ব্যাংকগুলির অতিরিক্ত মুনাফার উপর কর আরোপের মেলোনি সরকারের বাঁকানো সিদ্ধান্তও ইতালির বাজারের আস্থা নষ্ট করতে সক্ষম হয়নি। আস্থার কথা বলতে গেলে, আরও একটি উল্লেখ করা উচিত বাঁকানো সিদ্ধান্ত, ফিচ (মুডি'স দ্বারা অনুসরণ করা হয়নি কিন্তু দশ বছর আগে S&P দ্বারা প্রত্যাশিত), মার্কিন যুক্তরাষ্ট্র থেকে ট্রিপল এ রেটিং সরিয়ে ফেলার জন্য। এমন একটি সিদ্ধান্ত যা খুব বেশি অর্থবহ নয়, এবং যেটি আসলে টি-বন্ডের ফলনের উপর কোন প্রভাব ফেলেনি (একটি খারাপ মেজাজ যা মাত্র কয়েক দিন স্থায়ী ছিল): একমাত্র কারণ যা ফিচের রায়ে ভাগ করা যেতে পারে যে সম্পর্কিত শাসন আমেরিকান পাবলিক ফাইন্যান্সের, যারা অযৌক্তিক পাবলিক ঋণ সীমা পদ্ধতি দ্বারা শাসিত; ঘটনা, যেগুলির জন্য আমরা ইতিমধ্যেই, অতীতে, সংরক্ষিত (এবং ঢেলে) অসংখ্য ইনভেকটিভ।
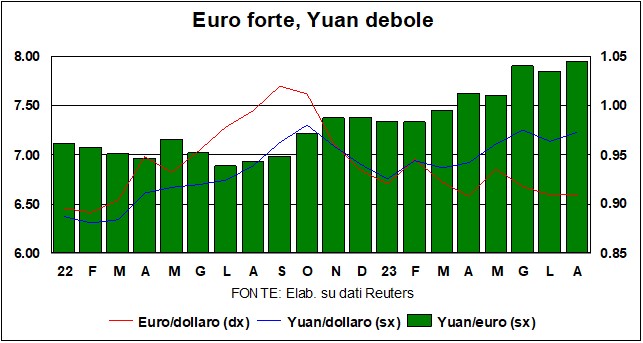
বৈদেশিক মুদ্রার বাজারে, ডলার এটি ইউরোর বিপরীতে 1,10 এর কাছাকাছি ঘোরে। দ্য সুদের হারের পার্থক্য গ্রিনব্যাকের পক্ষে (এলন মাস্ক বলেছেন i ভাণ্ডারে সংক্ষিপ্ত - যা 5% এর বেশি ফল দেয় - একটি 'কোন ব্রেইনার', যার 'আমেরিকান' অর্থ হল যে তারা সম্মত তা বোঝার জন্য আপনার আইনস্টাইন হওয়ার দরকার নেই)। আর প্রবৃদ্ধির পার্থক্যও ডলারের অনুকূলে। এবং বিগ ম্যাক সূচক, যা বিগ ম্যাকের মতো একটি সমজাতীয় পণ্যের ভিত্তিতে ক্রয় ক্ষমতার সমতা দেখে? এখানেও, দইউরো দেখা যাচ্ছে সামান্য ওভাররেটেড। সংক্ষেপে, ডলারকে শক্তিশালী করা উচিত, এমনকি যদি 'গ্লোবাল সাউথ' (যার মধ্যে রয়েছে, ভূগোলকে অস্বীকার করা, চীন) এর দেশগুলিতে উদ্যোগগুলি বহুগুণ বৃদ্ধি পায়, যার লক্ষ্য ডলারকে আন্তঃসীমান্ত অর্থপ্রদানের প্রধান মুদ্রা হওয়ার সুবিধা থেকে বঞ্চিত করা। . ইতিমধ্যে, আসুন 1,10 এর পরিবর্তন নিয়ে সন্তুষ্ট থাকি, যা ইউরোপীয় প্রযোজকদের জন্য যে কোনও ক্ষেত্রে সুবিধাজনক।
এবং এটা ইউয়ান? এটি ডলার এবং ইউরো উভয়ের বিপরীতে দুর্বল হতে থাকে। প্রকৃতপক্ষে, চীনের সমস্ত সমস্যা সহ, এটি সঠিক এবং সুবিধাজনক, ন্যায্য এবং স্বাস্থ্যকর যে এটির কমপক্ষে একটি প্রতিযোগিতামূলক মুদ্রা রয়েছে…
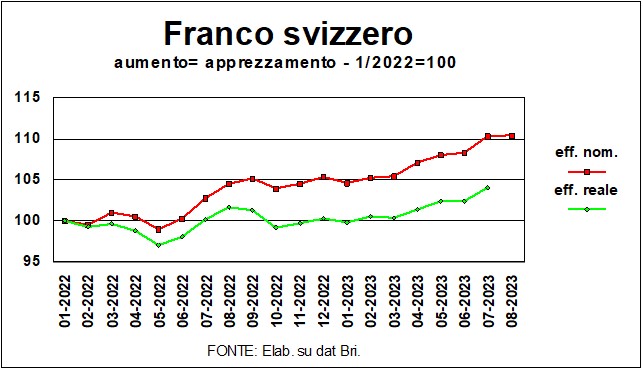
বাকি কারেন্সি মার্কেটে উল্লেখ করার মতো সুইস ফ্রাংক: সুইস মুদ্রার ঐতিহ্যগত স্থিতিস্থাপকতা - স্থিতিশীলতার একটি ঘাঁটি - শেষ সময়ের মধ্যে নিশ্চিত করা হয়েছে (গ্রাফ দেখুন, যা 2022 এর শুরু থেকে আজ পর্যন্ত নামমাত্র এবং বাস্তব কার্যকর বিনিময় হার চিহ্নিত করে)। ফ্রাঙ্ক সম্প্রতি ইউরো এবং ডলারের বিপরীতে তার বৃদ্ধি আংশিকভাবে ফিরে এসেছে। একক মুদ্রার বিপরীতে এটি 2023 সালের শুরুতে সমতায় পৌঁছেছিল এবং এখন প্রায় 4% কমেছে। শক্তিশালী অন্তর্নিহিত প্রবণতা এর ভূমিকার কারণে নিরাপদ আশ্রয় মুদ্রাইউক্রেনের দুর্ভাগ্যজনক রাশিয়ান আক্রমণ শুরু হওয়ার পর থেকে বিশেষ করে গুরুত্বপূর্ণ। এবং সাম্প্রতিক রিট্রেসমেন্টের অর্থ অবশ্যই এই নয় যে ইউরো এবং ডলার সুইস মুদ্রার চেয়ে 'আরও নিরাপদ আশ্রয়ের মুদ্রা': এর সহজ অর্থ হল সুইস ফ্রাঙ্ক খুব বেশি লেনদেন করেছিল (এমনকি অন্যান্য মুদ্রার তুলনায়, যেমনটি থেকে দেখা যায় সত্য যে 64টি মুদ্রার বিপরীতে নামমাত্র কার্যকর বিনিময় হারে রিট্রেসমেন্টের কোনও চিহ্ন নেই), এবং এটিকে অতিরঞ্জিত করার প্রয়োজন ছিল না: এমনকি সুইজারল্যান্ডেরও প্রতিযোগিতামূলক সমস্যা থাকতে পারে…
তদ্ব্যতীত, একটি ভিন্ন এবং প্রামাণিক ব্যাখ্যা অনুসারে, সুইস ফ্রাঙ্কের নড়াচড়াগুলি অপারেশনগুলিকে প্রতিফলিত করে, কমবেশি উল্লেখযোগ্য,বিদেশী সার্বভৌম বন্ডে দীর্ঘ অবস্থানে হেজিং: যখন এগুলি মূল্য হারায়, অর্থাৎ যখন হার বৃদ্ধি পায়, তখন হেজিংয়ের প্রয়োজনীয়তা হ্রাস পায় এবং তাই উল্লেখযোগ্য বিদেশী সম্পদের (জিডিপির 103%) পরিচালকদের দ্বারা বৈদেশিক মুদ্রার পুনঃক্রয় হয়। এখানে যা গুরুত্বপূর্ণ তা হল সুদের হারের পার্থক্য নয়, তবে তাদের স্তর: সেগুলি যত বেশি হবে, হেজ করা বিনিয়োগের মূল্য তত কম হবে, বিদেশী মুদ্রার পুনঃক্রয় বিক্রয় কম/বেশি হবে এবং ফ্রাঙ্কের অবমূল্যায়ন হবে (অ্যান্টোনিও ফোগলিয়া) docet) এখন যে দীর্ঘমেয়াদী হার আবার বাড়ছে, সুইস মুদ্রা তার প্রান্ত হারাবে।
নিরাপদ আশ্রয়ের সম্পদের কথা বললে,স্বর্ণ, প্রত্যাশিত হিসাবে, 2000 ($/আউন্স) কোটা ধারণ করে না, এবং প্রতিবার এটি অতিক্রম করার চেষ্টা করে, এটি ডাউনস্ট্রিমে ফিরে যায়। সেন্ট্রাল ব্যাঙ্কগুলি (প্রধানত 'দুর্বৃত্ত দেশগুলির', যেমন রাশিয়া) দামগুলিকে সমর্থন করেছিল (স্বর্ণের সাথে বৈদেশিক মুদ্রার রিজার্ভ হিমায়িত হওয়ার কোনও আশঙ্কা নেই) এবং চীনও এটি জমা করছে। কিন্তু এই ক্রয়গুলি চিরতরে চলতে পারে না, এবং বিকল্প বিনিয়োগ রয়েছে যা শূন্যেরও বেশি ফল দেয় (যাতে সোনার ফলন নির্ধারণ করা হয়)।
স্বজাতীয় শেয়ার বাজারে, বিখ্যাত 'স্থিতিস্থাপকতা' এখনও নিয়ম করে: S&P500 এবং EuroStoxx50 এবং DAX (এবং মিলানও!) উভয়ই কাছাকাছি ঐতিহাসিক উচ্চতা, যা বাজারকে প্রভাবিত করে বিভিন্ন ধরণের অনিশ্চয়তার সাথে সঙ্গতিপূর্ণ বলে মনে হয় না। এখানেও ষাঁড় এবং ভাল্লুকের মধ্যে 'টাগ অফ ওয়ার' আছে এবং এটা সম্ভব যে, স্বল্প মেয়াদে, স্টক এক্সচেঞ্জগুলি সাইডলাইনে থাকবে। যথারীতি, দ বিচারকার্য স্থগিত রাখার আদেশ এটা উদ্বেগ i ভূ-রাজনৈতিক ঝুঁকি. এই "ফ্লাওয়ারবেড যা আমাদেরকে এত হিংস্র করে তোলে" সেই ঝুঁকিগুলি সর্বদা লুকিয়ে থাকে: ইউক্রেনের যুদ্ধ রাশিয়ার ভূখণ্ডেও ছড়িয়ে পড়ার প্রবণতা রয়েছে এবং সেখানে একটি বিপদের আশঙ্কা রয়েছে। তীব্রতাবৃদ্ধি.