


التضخم يواصل الانخفاض: الأسباب والاختلافات بين المناطق والدول
ومع ذلك فإنه ينخفض. L 'التضخم. وصل واحد في الأشهر الثلاثة الأولى من عام 2024 جلدة الإحصاءات ضد استمرار الاتجاه الهبوطي في ديناميكيات الأسعار ولصالح استقرار الاقتصاد الحقيقي. السوط الذي أيقظ المحللين والأسواق المالية ومحافظي البنوك المركزية منذ ذلك الحين أحلم بانتصار سريع ضد التنين التضخمي. مع محافظي البنوك المركزية الذين، بحكم مهنتهم وليس بطبيعتهم، هم الأقل حالما على الإطلاق. ونحن نشعر بالأسف عليهم، كان مينا وسيلينتانو سيغنيان.
الآن الحذر يسود في التنبؤ بأوقات وطرق عودة ديناميكيات أسعار المستهلك إلى الاستقرار، والتي تميزتالهدف 2% هدف لم يكن يوماً رقماً محدداً ومستديراً، بل قيمة يمكن أن يدور حولها الاستقرار النقدي، كما تدور الأرض حول الشمس، فتتزاحم الشكوك وتضيع النبوءات. على سبيل المثال، هناك من يفترض أ إعادة التسارع التضخمي، إلى الحد الذي يفرض المزيد من تشديد السياسة النقدية، وهو ما يهدد بالتسبب في ركود "علاجي".
I الشكوك أنا مجموعة: هل كان الانتصار على التضخم مجرد وهم؟ فهل استمرت نار الأسعار في الاشتعال تحت رماد الانخفاض الحاد في الطاقة والمواد الأولية الغذائية؟ ما الذي يمكن أن يعيق تطبيعها حقا؟ وماذا سيكون له طبيعي جديد؟ ما هي القوى التي تبقيه في الأعلى وأيها تدفعه إلى الأسفل؟ هل هناك اختلافات بين الدول والمناطق؟
ورغم كل شيء تبقى الصورة يفضي إلى التبريد من درجة حرارة السعر. ومع ذلك، كما أوضح عدة مرات من قبل لانسيت، الميل الأخير أكثر انحدارًا وأبطأ في السفر. وتتنوع الصورة تبعا للأنظمة الاقتصادية التي يتم النظر فيها. مع سمتان مشتركتان: الوقت تهديد الانكماش إنه الماضي البعيد؛ في الواقع، ذيل الهبوط أقل انحدارًا وأطول من ذيل الصعود، وهذا التباين هو بالضبط ما يجعلك متوترًا ويزيد من عدم اليقين. إلى درجة الخوف من أسعار الفائدة الأعلى والأطول أمدا، على الأقل في الولايات المتحدة.
نعم، فقط أعطها الولايات المتحدة الأمريكية ومن الأفضل أن نبدأ في كشف تشابك الشكوك والمخاوف، مع الفصل بين الأطراف الثلاثة الكبرى الأخرى في الملحمة التضخمية: منطقة اليورو، واليابان، والدول الناشئة، والتي يقودها العملاق الصيني.
وفي الولايات المتحدة، ومن دون اللجوء إلى ما يسميه توم باركين، رئيس بنك الاحتياطي الفيدرالي في ريتشموند، "لعبة اختيار التركيبة الصحيحة للتضخم"، فمن السهل ملاحظة ذلك. ديناميكيتان مختلفتان: هذا مجموع من أسعار المستهلك وصافي الطاقة والغذاء (التقليدي للغاية التضخم الأساسي). كان للتضخم الإجمالي ارتفاع وانخفاض متماثلان في الشدة، باستثناء ذلك النزول محظور منذ منتصف عام 2023 فصاعدًا، ترتطم بالأرض بنسبة 3-3,5%. وفي الواقع تسللت إلى الأعلى قليلاً. تضخم اقتصادي النواة كما ارتفع بسرعة، على الرغم من عدم الوصول إلى مرتفعات المجموع، ولكن بعد ذلك لقد نزلت خطوة صغيرة بعد خطوة صغيرة ويستمر في القيام بذلك (تم ترحيل السلسلة الموجودة في الرسوم البيانية أدناه حتى شهر مايو مع التنبؤ الآني بنك الاحتياطي الفيدرالي في كليفلاند).
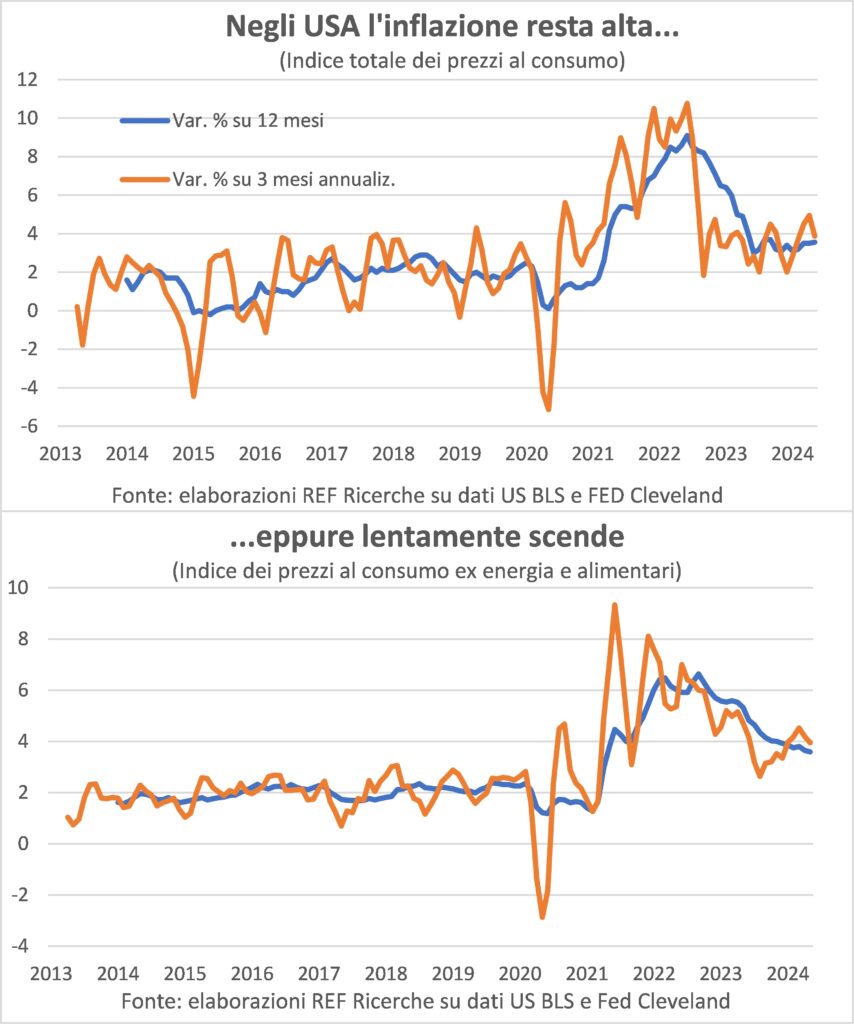
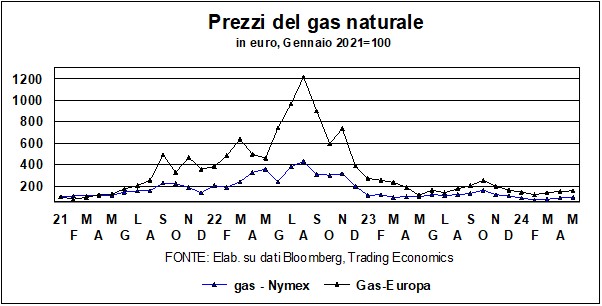
وهذا الاختلاف مهم جدًا لأنه يحتوي على كل التاريخ الماضي والمستقبل من الحلقة التضخمية التي لا نزال نشهدها: صعود وهبوط الطاقة والغذاء، وانقطاع سلاسل القيمة، وطوابير الانتظار الطويلة (كلوديا سهم) docet) وقوة سوق العمل والطلب. وفيما يتعلق بالماضي، فمن الجيد أن نتذكر أن ارتفاع التضخم قد حدث محركان مروحيان: حرب روسيا على أوكرانيا، والتي خاضتها أيضًا بقطع إمدادات الغاز عن أوروبا، واضطرابات سلاسل القيمة العالمية الناجمة عن كوفيد وسياسات الاحتواء غير المنسقة. تسببت الحرب في ارتفاع تكاليف الطاقة والمواد الخام الغذائية بشكل كبير، الأمر الذي سرعان ما انتقل، بشكل مباشر وغير مباشر، إلى أسعار المستهلك.
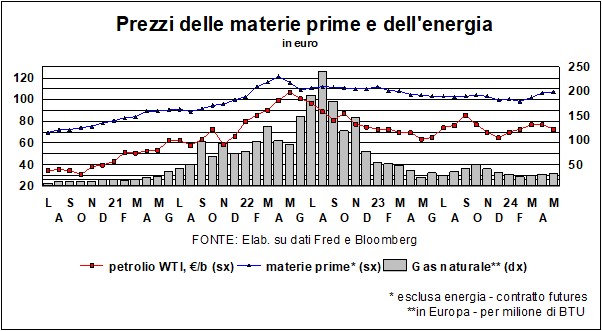
Le اضطرابات في سلاسل القيمة كان لها تأثير غير مباشر على أسعار المستهلك: من خلال تندر بعض المكونات الاستراتيجية (مثل الرقائق الدقيقة) زادت تكاليفها وحثت الشركات على توجيه تلك المتاحة إلى منتجات أكثر تكلفة، حيث كان من الأسهل جعل العملاء يستوعبون الزيادات في الأسعار، وحيثما كان ذلك ممكنا. الأكثر ملاءمة لاستخراج دخل المستهلك، مع سلسلة من العواقب والتي لا تزال تدوم، مثل ارتفاع تكاليف التأمين على السيارات المرتبطة بزيادات تكاليف صيانة السيارات وقوائم أسعار السيارات، المرتبطة بارتفاع أسعار مكونات السيارة المنقولة إلى أسعار السيارات الجديدة... يبدو أنها قصة تيتين وTitele الذي ذهب ل الأنف... باستثناء أنك في النهاية لا تعود إلى المستويات ولكن فقط إلى نسبة التغييرات.
مع انتهاء الانقطاعات والإجراءات المضادة لإمدادات الطاقة والغذاء لقد انخفض التضخم الإجمالي "يسقط مثل الجثة". سقوط توقف في أعقاب التضخم النواة. هذا الأخير هو مصنوعة قبل كل شيء من الخدمات والخدمات كثيفة العمالة (على الأقل حتى يكون لدينا نوادل روبوتية ومصففو شعر آليون). وهنا يصبح من المهم أن ننظر إلى ما يحدث لل تكلفة العمالة، وهو ملك تكاليف النظام الاقتصادي بأكمله، على الرغم مما يقوله كبار المديرين التنفيذيين في الحاضر والماضي عن تأثير تكاليف العمالة على دوران شركاتهم: لم يشرح له أحد أن هناك أيضًا تكلفة في المشتريات العمل، كما تدرس من خلال مصفوفة المدخلات والمخرجات التي اخترعها ليونتيف في عام 1941.
تعتمد تكلفة العمالة على عوامل كثيرة، ولكن هناك عاملين مهمين هنا: صعوبة الشركات في العثور على الموظفين لملء الوظائف الشاغرة والدافع للطرح وسهولة أكبر في الحصول عليها زيادة الرواتب لاستعادة القدرة الشرائية خسر بسبب التضخم الماضي.
لقد أدت الصدمة العنيفة التي أحدثها الوباء إلى ندرة المعروض من العمل وجعلت من الصعب على الشركات العثور على العمال الذين تركوا في منازلهم والذين انتقلوا في هذه الأثناء إلى أماكن أخرى وقطاعات أخرى (الحراك الأمريكي العالي المبارك). وتزداد الصعوبة في أوقات انخفاض معدلات البطالة. ومع ذلك، فهي هناك علامات التوهين الواضحة وشبه التطبيع (بمعنى العودة إلى أوضاع 2019). يتم تسهيل التعديل من خلال موجة الهجرة (2,6 مليون في عام 2023 في الولايات المتحدة الأمريكية)، والتي استؤنفت بعد التوقف القسري
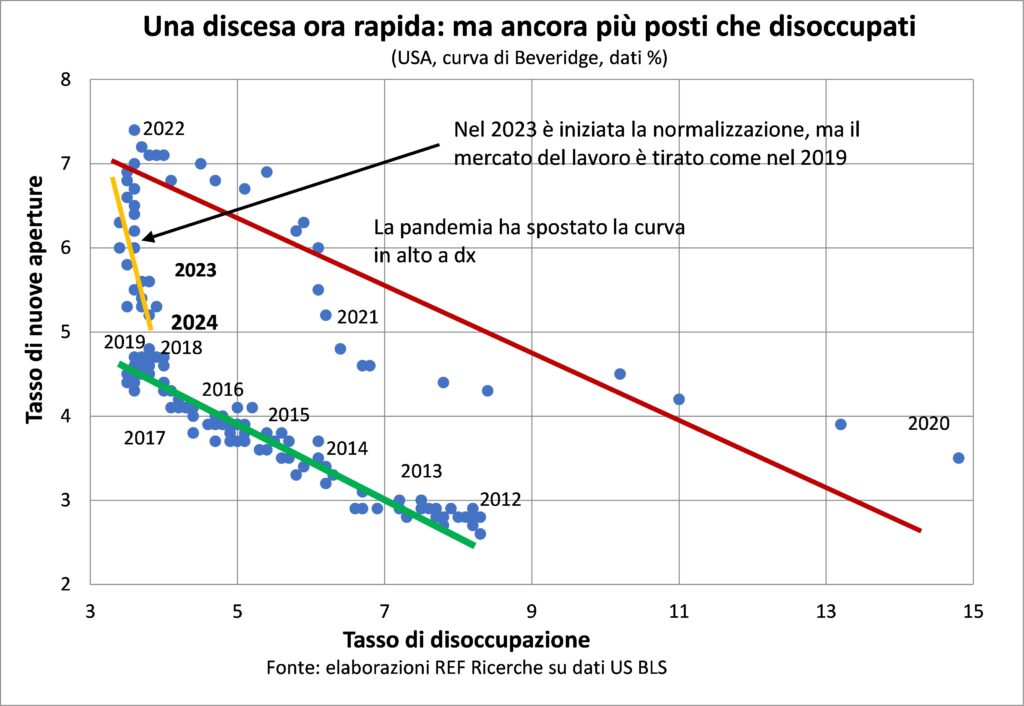
من حدود التحركات لاحتواء كوفيد.
أيضا ارتفاع الأجور معتدل، لأن الطلب على العمال أقل قوة (يمثل عنصر التوظيف في مؤشر مديري المشتريات الأمريكي لأول مرة منذ ربيع 2020 انخفاضًا في عدد العاملين) ولأن هناك حاجة أقل إلحاحًا لاستعادة القوة الشرائية: في الواقع، الأجور الحقيقية آخذة في الازدياد (على أساس ربع سنوي) اعتباراً من نهاية عام 2022. إلا أنه أيضاً اعتدال تدريجي، تماماً مثل الصدى الذي يخبو في الأودية. والنتيجة هي أن الزيادات في الأجور تستمر في دفع الأسعار إلى الارتفاع النواة، الذين يدفعون الأجور، ولكن كل شيء ببطء أكثر فأكثر.
كل هذا يمكن ملاحظته أيضًا فيمنطقة اليورومع وجود اختلافين مهمين: كان الارتفاع في أسعار الطاقة والغذاء أكثر حدة، وبالتالي كان انخفاضهما اللاحق أكثر عنفًا، مما أعطى الانطباع بوجود تباطؤ أسرع في إجمالي الأسعار؛ نظام التفاوض المركزي إن زيادة الأجور تؤخر التعديلات (في إيطاليا أكثر من أي مكان آخر)، وبالتالي تجعل الأهداف المحققة أكثر خطورة.
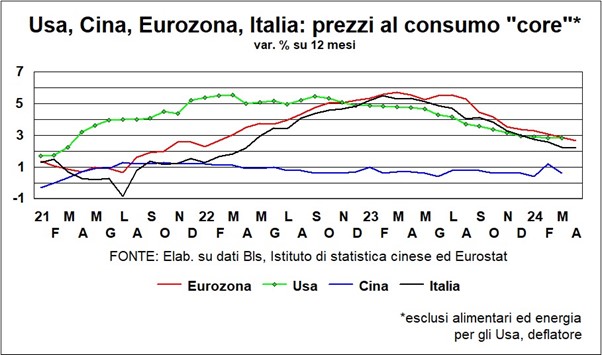
Il اليابان إنها قصة في حد ذاتها. وبعد أن شهدت ثلاثة عقود من الانكماش، أصبحت الزيادات في الأسعار موضع ترحيب الآن المطر الذي يبلل الحقول التي جففها الجفاف: مع فتح الأذرع والأفواه والوجوه متجهة إلى الأعلى. هل سيستمرون؟ الفضول عظيم، وبعد ذلك سوف يقوم الاقتصاديون بالتحقيق في ما تغير بالفعل لتغيير اتجاه السعر من الأسفل إلى الأعلى.
في الدول الناشئة، وخاصة في الصين، أي مصنع العالم (على الأقل حتى تبقيه الحواجز والسياسات الصناعية على هذا النحو)، هناك ضغوط لتخفيضات لتشجيع المستهلكين الذين أحرقتهم الطفرة العقارية، والقيود الرهيبة لعمليات الإغلاق (التي استمرت حتى نهاية عام 2022) وبالجديد بالطبع شيست (o xiano) الذي يكافئ الاكتفاء الذاتي.
ولذلك ينصح بالصبر والثقة:وسوف يستمر التضخم في الانخفاض، ليس وفقًا لرغباتنا المتهورة ولكن وفقًا للتيارات وقوانين الاقتصاد الصارمة إلى حد ما. اطرح من ذهنك على الفور فكرة أننا سنعود إليهاتستخدم العمالة الانكماشية الذي رافقنا منذ الأزمة المالية الكبرى. لقد تغير العالم بالفعل قبل الوباء، حتى لو لم نلاحظ ذلك بعد، بينما نحن ندرك جيدًا وقد حذرنا من تغيرات السنوات الأربع الماضية، كلها تقريبًا نحو الأسوأ. التضخم، باعتباره معاكسًا ومخالفًا للانكماش، سيبقى بيننا ولكن لا عالية جدا ولا منخفضة جدا. وأيضًا لأن تعديل قوائم الأسعار لم يعد من المحرمات.
المزيد من التعافي الكورالي مع تسارع الصين وتناغم منطقة اليورو
Il لفة الطبل فهو يقترب ويطول. إن التعافي هو الذي يأتي الأقوى. ماذا عن ليه إندس جالانتس بواسطة رامو. تأكيدا لتلك القراءة لانسيت لقد كانوا يصنعون أوراق الشاي الدورية لبضعة أشهر. مع خبران والاختلافات المعتادة. والخبر هو أن صحوة الصين إنها ليست إرادة، وتتناقض مع جوقة أولئك الذين اعتقدوا أنها كانت في أزمة هيكلية ودائمة، وذلكمنطقة اليورو تعمل على سد الفجوة النمو مع الولايات المتحدة. وتتمثل الاختلافات المعتادة في الكثافة الجغرافية والتباعد القطاعي. لنبدأ بالأخبار.
كل المؤشرات تشير إلى تعزيز سرعة القاطرة الصينية، بما في ذلك التقارير الأخيرة عن زيادة قوية في الواردات في أبريل (ارتفاع الطلب المحلي) واستقرار أفضل للصادرات، وذلك بفضل الطلب من آسيا، في حين أن الطلب من الولايات المتحدة الأمريكية ومنطقة اليورو يتباطأ، وهي علامة أخرى على أقلمة التجارة . يتحرك مكون إخراج مؤشر مديري المشتريات (PMI) نحو التسارع.
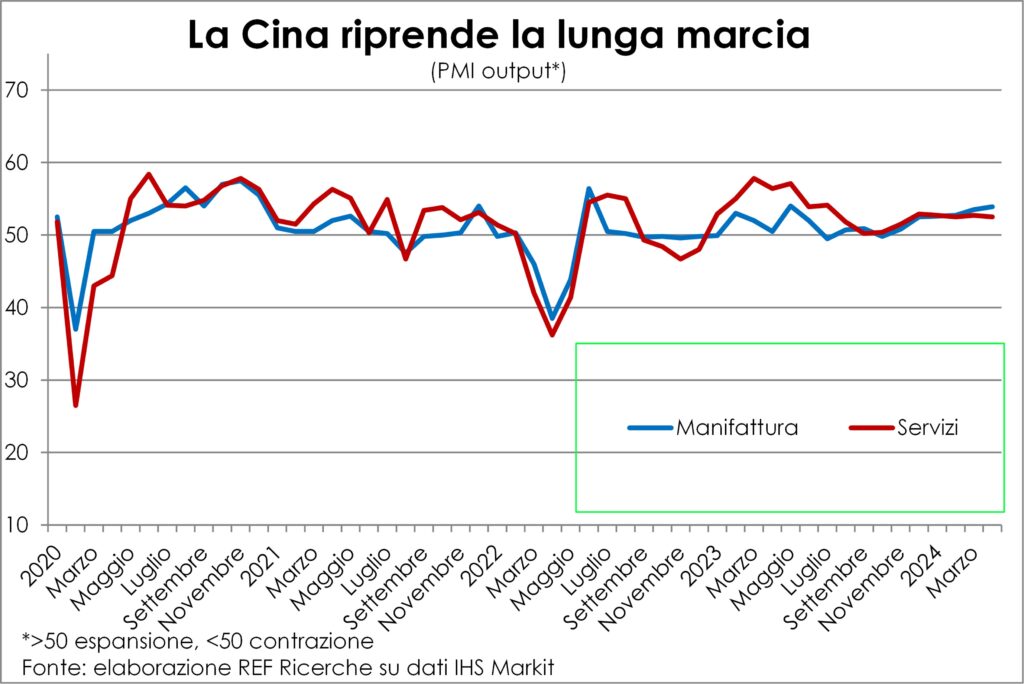
ووفقا للبيانات الصحفية، كان هناك واحد في كل من الخدمات والتصنيع في أبريل اكتساب أكثر قوة للطلبات الجديدة; والواقع أن الصناعات القادمة من الخارج زادت بأعلى معدل منذ ثلاث سنوات ونصف. ولم تصل الشركات إلى ذلك بعد مستوى الثقة مما يشجع التوظيف، وبالتالي يظل التوظيف الحلقة الضعيفة في سلسلة نقل الدوافع التوسعية. وعندما يتعزز أيضاً فإن سرعة نمو الاستهلاك المحلي (المحرك الجديد للمرحلة الحالية من التنمية) سوف ترتفع وتعزز التعافي.
في هذا الجزء من العالم، فجوة نمو النشاط الأمر الذي أبعد منطقة اليورو عن الولايات المتحدة. وهي نتيجة رائعة، نظرا للأوقات التي حدث فيها ذلك، وهي أقصر بكثير مما كان متوقعا. ولكن هناك فجوات كبيرة بين البلدان ألمانيا وفرنسا في وقت متأخر والصابورة و إسبانيا وإيطاليا في المقدمة، جنبًا إلى جنب مع هولندا وأيرلندا (وليس النمسا).
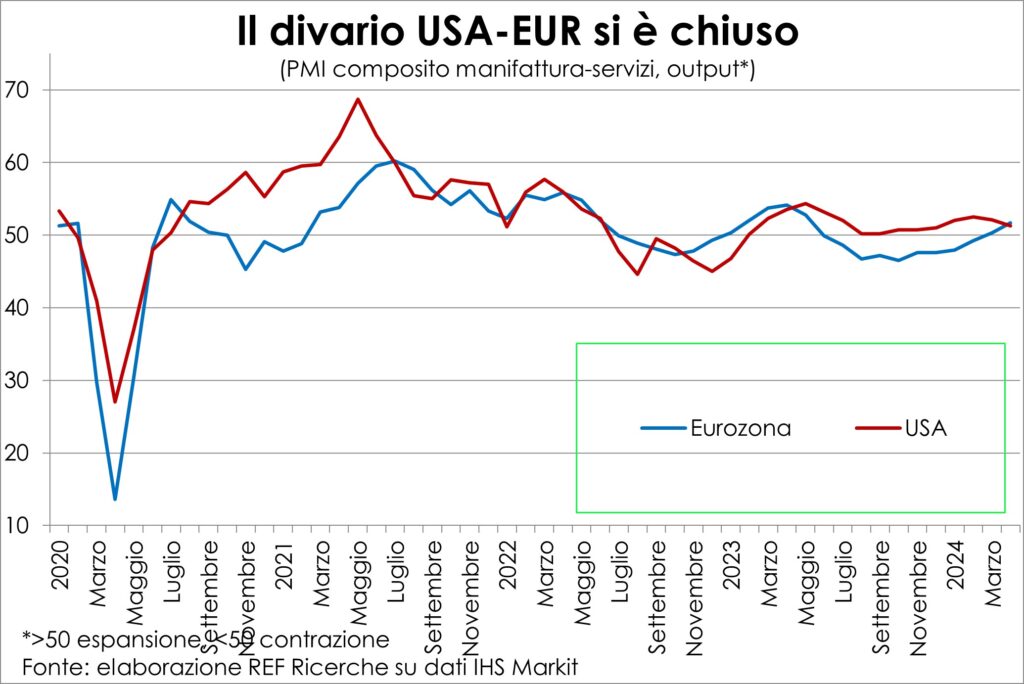
تجدر الإشارة إلى أن كما أن سد الفجوة هو أيضاً من عيوب الولايات المتحدة، والذي تباطأ قليلاً في بداية الربع الثاني. وظلت ديناميكيات الطلب النهائي الخاص الأمريكي مرتفعة في الربع الأول (+3,1% على أساس سنوي). أما في الحالة الثانية، فهي تتباطأ، كما يشير انخفاض معدلات التوظيف في الشهر الماضي؛ ومع ذلك، فإن ندفة الثلج لا تصنع فصل الشتاء، ولا يزال المستهلكون الأمريكيون يواجهون فصل الشتاء وفورات وافرة للإنفاق، وفقا لحسابات لانسيت (تختلف عن تلك الموجودة في المصادر الأخرى، والتي تعتمد على تقديرات الاقتصاد القياسي، والتي أصبحت أكثر هشاشة بسبب الاضطرابات المضطربة في تلك الأوقات).
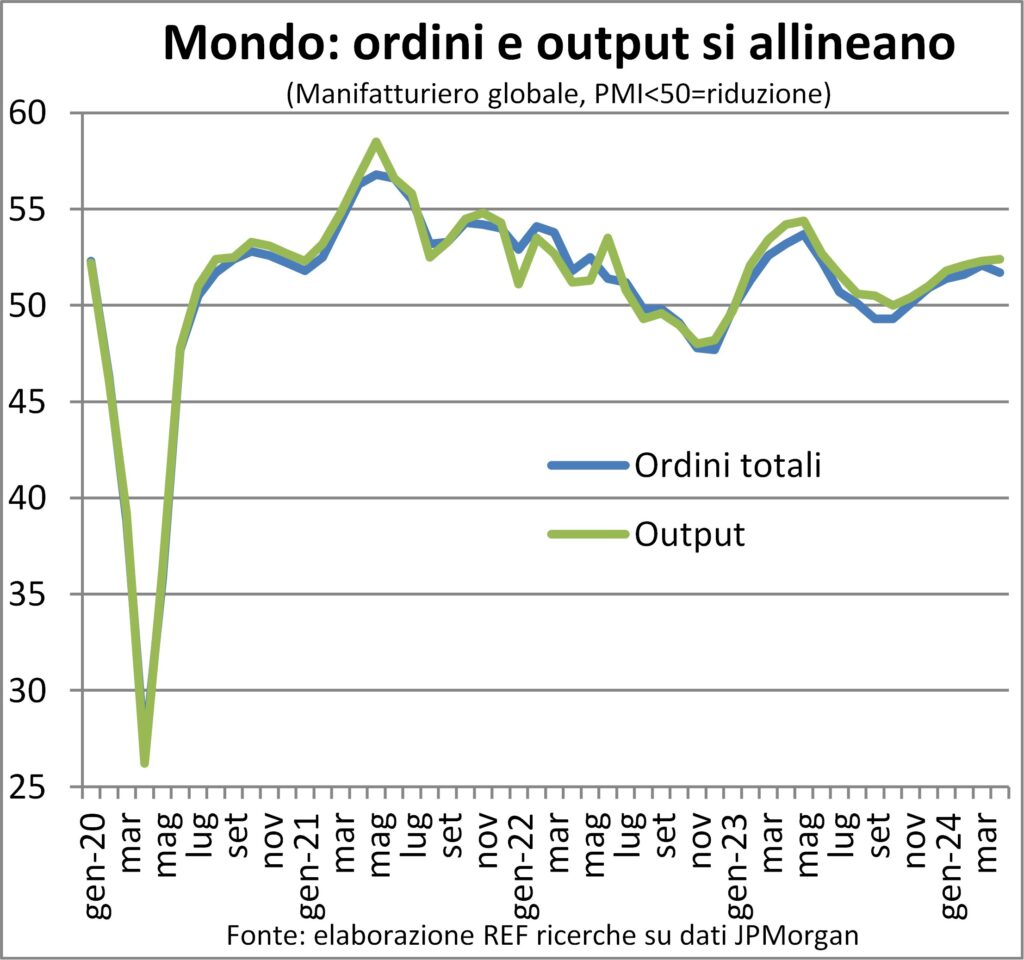
المعتادة الاختلافات القطاعية ما زالوا يرون التصنيع مدفوعًا بـ ei خدمات القيادة. ولكن هذا يحدث حصريا في منطقة اليورو، وهي المنطقة الوحيدة التي لا تزال تعتقد أن هذا هو الحال السياسات الصناعية سيئة وتجبر منتجيها على المنافسة بشكل غير مؤات مقارنة بالأمريكيين والصينيين. وعلى الصعيد العالمي، تتوافق طلبات التصنيع والإنتاج مع كوكبة التعافي.
الأسعار والعملات
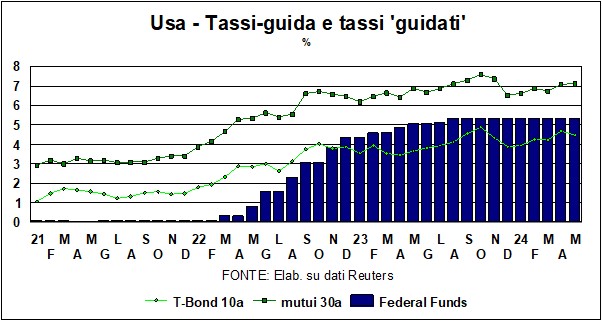
Il معدلات صعودا وهبوطا لقد انطلقت الحياة مع السؤال المؤلم حول عوائد سندات الخزانة، والتي بدورها كانت مرتبطة بالأحكام الصادرة على سندات الخزانة.التضخم الأمريكي؛ "أعلى لفترة أطول"له قيمة ثلاثية: لديناميكيات الأسعار، والأسعار الرئيسية، وعوائد سندات الخزانة.
أولاً، بعد أحدث بيانات التضخم، ثم انخفض لبعض الخطب باول، ثم يعود مرة أخرى عندما يزنه الإحباط، ثم إلى الأسفل عند الحفر بين السطور، يتم العثور عليها إشارات "الحمائم" من البنك المركزي… ولكن لا داعي للقلق. الخطوة التالية في الأسعار سيكون للأسفلعلى جانبي المحيط الأطلسي (كان هناك شخص ما، مثل لاري سامرز، الذي أعطى بعض الاحتمالات لزيادة في المستقبل القريب، وهو ما نفاه باول).
بل يتعين علينا بدلاً من ذلك أن نسأل أنفسنا ــ وهذا تفكير عميق يستهدف المستقبل ــ ما إذا كان الأمر كذلك مشهور 2% هو حقا هدف يستحق المتابعة المثابرة العلاجية، حتى عندما تكون ملامح التضخم وما بعد الجائحة وما بعد العولمة وما بعد ما بعد... مختلفة عن ذي قبل. موقع مفيد أنا أبلغكم أن، ومن بين 75 بنكا مركزيا، حددت 7 فقط لنفسها هدف الـ 2% جافًا، هناك دولة واحدة (سويسرا) تريد أن ترى أقل من 2، في حين أن الدول الـ 67 الأخرى جميعها أعلى من هدف 2٪ (في المقام الأول البنك المركزي في البلاد). ليبيريا، والتي لديها هدف التضخم بنسبة 8,50٪ - زائد أو ناقص نقطتين!). وإذا كانت جمعية البنوك المركزية ديمقراطية (وهي ليست كذلك)، فإن الهدف سيكون 3% على الأقل. لكن الزيادة من 2 إلى 3% لن تحدث – لن يستسلم بنك الاحتياطي الفيدرالي والبنك المركزي الأوروبي. جائزة نوبل في الاقتصاد بول كروغمان يقول أنه في اجتماع حضره العديد من محافظي البنوك المركزية، قال: اقترح رفع الهدف، و- يقول- نظروا إليّ وكأنني كذلك كلب في الكنيسة (كان التشبيه الذي استخدمه مختلفا: لقد نظروا إلي كما لو كنت لوحت بعلم قوس قزح في تجمع انتخابي لرون دي سانتيس - ولكن المقارنة كانت لخبراء أمريكيين، وقمنا بتحويلها إلى واحدة محلية...).
الأسباب وراء حذر بنك الاحتياطي الفيدرالي هناك اثنان، واحد لصالح 'أعلى لفترة أطولوواحد لصالح الانخفاض القادم. الأول يكمن في حقيقة ذلك والاقتصاد صامد بشكل جيد، على الرغم من معدلات الرهن العقاري لمدة 7 عامًا بنسبة XNUMX٪ ومعدلات الفائدة معدل ا لفائده إلى 8,5%؛ لذا، لا داعي للخفض الآن، و ونتوقع أن نرى انخفاضًا دائمًا من التضخم الذي يبدو غير راغب في النزول. والرأي الثاني يقول ذلك ولم تظهر تأثيرات القيود النقدية الماضية بشكل كامل بعد (كما نعلم، تؤثر أسعار الفائدة على الاقتصاد بفترات زمنية طويلة ومتغيرة). لذا، استمر في الضغط على i درجة عاليةومع ظهور بعض علامات التباطؤ على الاقتصاد الأمريكي بالفعل، فمن الممكن أن يحدث ذلك تحويل التباطؤ المذكور إلى شيء أسوأ.
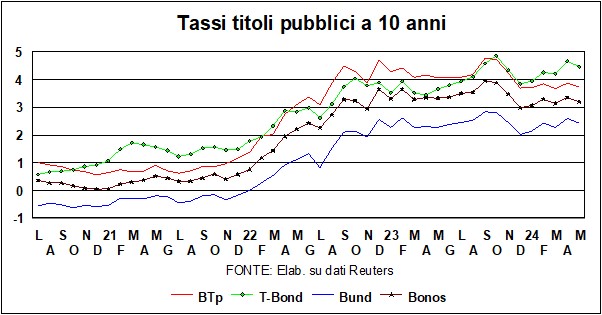
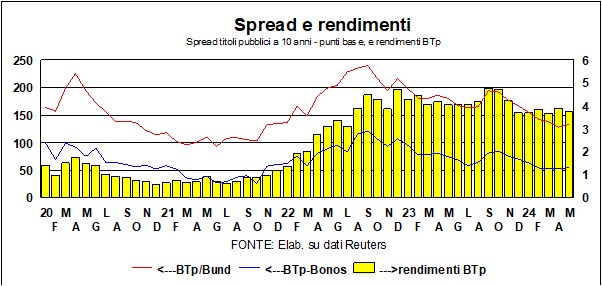
ثم هناك سؤال آخر على المدى المتوسط. وفي نهاية هذه الدورة النقدية ــ التشديد أولاً، ثم التيسير ــ ستعود المعدلات إلى مستويات ما قبل الوباء؟ هناك دراسات مستفادة وحديثة تشير إلى كيفية "سعر الفائدة الطبيعي" كلاهما على الأرجح أعلى من ذي قبل، بسبب التغيرات في العلاقة بين الادخار والاستثمار (شيخوخة السكان، كبار السن يدخرون أقل من الشباب، احتياجات الاستثمار أكبر بسبب التحول البيئي وأكثر من ذلك...) واحتمال الانجراف نحو ارتفاع معدل التضخم الهيكلي (الفوائد الأولية للعولمة تنفد…). ولكن "سعر الفائدة الطبيعي" (الذي يُعرَّف بأنه ذلك المستوى من سعر الفائدة الحقيقي القصير الأجل الخالي من المخاطر والذي من شأنه أن يسود في غياب التقلبات الدورية، مع الناتج المحلي الإجمالي عند المستوى المحتمل، وتوازن المدخرات والاستثمار، واستقرار التضخم)، هو شيء غير موجود في الطبيعة، وبالتالي يعتمد على النموذج المستخدم لحسابه. كل هذا ليقول أن الاتجاه طويل الأجل لانخفاض أسعار الفائدة الحقيقية (قبل ربع قرن كانت أسعار الفائدة عند 4% بالنسبة لـ BTp، وBund، وT-Bond) شهدت تسارعاً غير عادي مع التضخم في العامين الماضيين، والذي سحقها إلى ما دون الصفر. الآن فقد أصبحت أسعار الفائدة الحقيقية إيجابية مرة أخرى، كما ينبغي لها أن تكون.
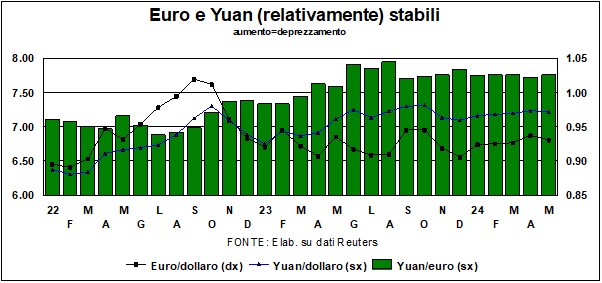
وفي أسواق العملات، l'euro لا يزال مستقرا ضد دولار (كما ذكرنا سابقًا، في النطاق 1,05-1,10). ومن ناحية الفارق في المعدلات المتوقعة ولابد أن يؤدي ذلك إلى إضعاف العملة الموحدة؛ ولكن، من ناحية أخرى، فارق النمو بين أمريكا ومنطقة اليورو فإنه يميل إلى التضييق، الأمر الذي ينبغي أن يدعم اليورو. أي يورو عالق بين اتجاهين متعارضين، يظل ساكناً مثل حمار بوريدان.
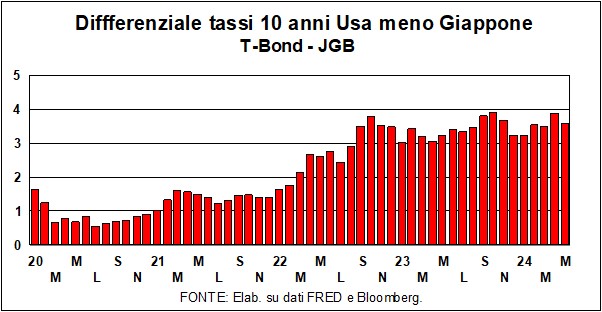
Lo ين وقد ضعفت، وهناك سببان. الأول - انظر الرسم البياني - يكمن في حقيقة أنه منذ أن بدأ بنك الاحتياطي الفيدرالي حملة مكافحة التضخم، الفرق بين عوائد سندات الخزانة وسندات الحكومة اليابانية اتسعت، وهذا يكفي لإلحاق الضرر بالعملة اليابانية. السبب الثاني يكمن في للفشل تحمل التجارة (ذلك الإجراء الدؤوب الذي يتمثل في الاقتراض بالين بأسعار فائدة منخفضة واستثمار العائدات في العملات - من الدولار إلى البيزو المكسيكي إلى الليرة التركية... - بعوائد أعلى، على أمل ألا تنخفض قيمة تلك العملات الأخرى في هذه الأثناء). لكنه الين اليوم لديه معدلات أعلى، أثبت صندوق التروس أنه غير مستقر و الطلب على الين تحمل التجارة ولذلك فقد ضعفت أيضا.
I مركاتي أزيوناري إنهم في مرحلة الانتظار، أسفل السجلات مباشرة. كما يعلم القراء، نوصي دائمًا بالأسهم باعتبارها أفضل استثمار على المدى المتوسط إلى الطويل، وفقًا للأبحاث الحديثة بنك باركليز يؤكد هذا الرأي. بدأ محللو باركليز منذ عام 1925، ونظروا إلى ثلاث فئات: الأسهم والسندات والنقد. إذا نظرنا إلى فترات قصيرة، فإن أكبر وأشد الانخفاضات كانت في الاستثمار في الأسهم. لكن بالنظر إلى فترات زمنية أطول، لم تكن هناك فترة عشرين سنةمنذ عام 1925 إلى اليوم، حيث لم يكن أداء الأسهم أفضل من التضخم; وهو ما لم يعطى للسندات والنقد. باختصار، تجنب "الضرب والهرب" واستخدم الدرج...




