في عام 2021 ، انفجرت أزمة طاقة ذات أبعاد عالمية كان مركزها أوروبا. لم يكن السبب الذي أطلق الأزمة هو الاستخدام السياسي لمورد الغاز من قبل روسيا فحسب ، بل كان هناك مشاكل أخرى في المنبع قادت الاتحاد الأوروبي والدول الأعضاء ، وعلى رأسها إيطاليا ، إلى اضطراب الطاقة هذا. وإذا كان من المتوقع حدوث انخفاض في أسعار الطاقة في الأشهر المقبلة ، تقرير من قبل قسم الدراسات والبحوث من Intesa Sanpaolo يوضح كيف ستظل أعلى من المتوسط من الآن وحتى عام 2025.
وفقًا لتحليلات خبراء الاقتصاد في Intesa Sanpaolo ، بافتراض أن الأزمة بين روسيا وأوكرانيا لا تسبب انقطاعات خطيرة في التدفقات ، فإن التهديد الحقيقي يظل تقلب الأسعار والمصادر الرئيسية لعدم اليقين ط المخاطر الجيوسياسية والشروط طقس.
لذلك ، فإن أزمة الطاقة ليست ظاهرة مؤقتة ، لكنها أكثر تعقيدًا مما يعتقده المرء. إن فهم أسباب وصولنا إلى مثل هذا الوضع الحرج في قطاع الطاقة أمر ضروري لفهم ما سيحدث في المستقبل.
أزمة الطاقة: أسباب ظاهرة معقدة
يُظهر البحث أنه في عام 2021 ، انفجرت أزمة طاقة عالمية غير مسبوقة لسلسلة كاملة من الأسباب: العولمة في أسواق الغاز ، والتعافي القوي بعد الوباء وندرة المواد الخام ، والتوترات الجيوسياسية ، وتغير المناخ ، والظروف الجوية الاستثنائية. ولكن لفهم سبب إنشاء تأثير التسلسل ، نحتاج إلى التراجع خطوة إلى الوراء.
تغير المناخ ومصادر الطاقة المتجددة والانتعاش الاقتصادي
في القارة التي جعلت التخلي عن الوقود الأحفوري و انتقال الطاقة لقد استخف هدفها ذي الأولوية بمدى الآثار الضارة للأزمة التي نمر بها. أدت سياسات التحول إلى الطاقة النظيفة الطموحة على نحو متزايد إلى هذه النقطة بالضبط ، مع ارتفاع أسعار الطاقة إلى عنان السماء. أدى السباق على مصادر الطاقة المتجددة إلى انخفاض الاستثمارات وإيقاف تشغيل محطات الطاقة النووية وزيادة استيراد الوقود الأحفوري من لاعبين آخرين: بشكل أساسي من روسيا ، ثم من الجزائر وليبيا.
من ناحية أخرى ، أدى تغير المناخ أيضًا إلى تضخيم تقلب الأسعار ، حيث سجل سادس أعلى متوسط درجة حرارة سطح عالمية منذ بدء السجلات العالمية في عام 1880. وقد ترجم هذا إلى انخفاض في متوسط سرعة الرياح ، مع ما يترتب على ذلك من عواقب سلبية على مزارع الرياح.
بين الأحداث المناخية والشذوذ في عام 2021 سلط تقرير Intesa Sanpaolo الضوء على أن درجة الحرارة في أوروبا عام 2021 كانت تاسع أعلى درجة حرارة على الإطلاق ؛ كانت مواسم الأعاصير في المحيط الأطلسي وشمال المحيط الهادئ أعلى من المتوسط بواقع 21 عاصفة (بما في ذلك 7 أعاصير) و 19 عاصفة (بما في ذلك 8 أعاصير) ، على التوالي ؛ شهدت أمريكا الشمالية سابع أكثر أعوامها دفئًا ، بينما شهد الجنوب سادس أحر عام ، وشهد شمال غرب الولايات المتحدة وغرب كندا أيضًا موجة حرارة شديدة خلال الأسبوع الأخير من شهر يونيو ، كما حدث في آسيا التي سجلت سابع أكثر أعوامها دفئًا منذ عام 1880.
أدى الانتعاش الاقتصادي السريع بعد الجائحة ، إلى جانب الشتاء البارد بشكل خاص ، إلى زيادة الطلب العالمي على الطاقة ، الذي تجاوز العرض بكثير. أدت الزيادة الناتجة في إنتاج الطاقة ، بعد عامين من التراجع ، إلى زيادة في انبعاثات CO2 المستمدة من قطاع الطاقة بنسبة 7٪ تقريبًا ، ومن الواضح أن الزيادة في تكاليف الشهادات لها تداعيات على سعر الغاز وبالتالي على الفواتير أيضًا.
احتياطيات الغاز الأوروبية في أدنى مستوياتها التاريخية
عنصر آخر مثير للقلق يجب مراعاته هو الأسهم في أدنى مستوياتها التاريخية، القيم لا تنخفض أبدًا حتى منتصف شهر يناير. أدى الجمع بين المناخ غير المواتي والانتعاش الاقتصادي إلى استخدام المزيد من الغاز والنفط والفحم على المدى القصير وتخزين كميات أقل ، ويرجع ذلك أيضًا إلى الانتعاش القوي - غير المتوقع - في الطلب الذي أدى إلى ارتفاع الأسعار ، مما أدى إلى تثبيط المنتجين عن الشراء. غاز للتخزين. وفقًا للتقرير في 5 فبراير 2022 ، كان مستوى المخزون أقل من متوسط 5 سنوات ، أي ما يعادل 36٪ (في 30 مارس 2018 كان 17,8٪). هذا يعني أننا وصلنا إلى القاع قبل المتوسط بشهر. إذا تراجعت مخزونات الغاز في فبراير ومارس بما يتماشى مع متوسط 5 سنوات (في يناير -16,5٪ مقابل متوسط -18,5٪) في نهاية مارس ، فستكون المخزونات ممتلئة عند 18,5٪.
مشكلة ستؤثر أيضًا في الشتاء المقبل إذا كانت الأسهم الأوروبية تكافح لملء الامتلاء ، وتعيد تقديم نفس الأزمة في عام 2023 أيضًا ، مع عواقب من حيث الفواتير وتكاليف الطاقة.
انخفاض إنتاج الغاز المحلي والاعتماد الشديد على الواردات
من عام 2000 إلى عام 2019 ، تغير السيناريو الأوروبي كثيرًا. لا تزال إيطاليا في المرتبة الأولى من حيث الاعتماد على واردات الطاقة ، بنسبة 87٪ (مقابل 77٪ في عام 2000) مقابل المتوسط الأوروبي الذي نما بنسبة 4 نقاط مئوية فقط (56٪ في عام 2000 إلى 60٪ في عام 2019). في المرتبة الثانية نجد ألمانيا مع تبعية تساوي 67٪ مقابل 59٪ في عام 2000 ؛ تحتل هولندا المرتبة الثالثة التي شهدت أعلى القمم: حيث انتقلت من 38٪ في أوائل العقد الأول من القرن الحادي والعشرين إلى 64٪ في عام 2019. والأسوأ من ذلك هو المملكة المتحدة التي لامست أطول فترة من انخفاض إنتاج الرياح في السنوات العشر الماضية ، مما زاد حاجتها للواردات (من -17٪ عام 2000 إلى + 35٪ عام 2019).
لكن القارة لا يمكنها حتى الاعتماد على الإنتاج المحلي. التراجع البطيء في إنتاج الغاز من الحقل الهولندي العملاق جرونينجن قام بدوره (بسبب إغلاق الحقل بموجب تفويض حكومي بسبب المخاطر الزلزالية المرتبطة بالحفر).
أزمة الطاقة: المخاطر الجيوسياسية والغاز المسال
على الرغم من أن الولايات المتحدة الأمريكية وآسيا أعدتا خططًا طوارئ للتعويض عن التخفيض المحتمل للغاز الروسي إلى أوروبا ، عن طريق نقل الغاز المسال إلى القارة القديمة - والذي يمكن إدخاله في الشبكات الوطنية من خلال محطات إعادة التحويل إلى غاز - فإن هذا لا يكفي. لا يمكن لشبكة النقل على الأراضي الأوروبية التي يتم تشغيلها بمجرد تفريغ السفن حمولتها أن تضمن الاستبدال الكامل للتدفقات الروسية. وفي حالة تصاعد الأزمة الأوكرانية ، فإن هذه التدفقات لا يمكن إلا أن تعوض بشكل هامشي عن توقف الغاز الروسي.
ما هي آفاق الشركات الإيطالية كثيفة الاستهلاك للطاقة؟
يتميز نظام الطاقة الإيطالي ، كما رأينا ، باعتماد أكبر على الغاز الطبيعي وتكاليف أعلى للنظام مقارنة بالمنافسين الأوروبيين الآخرين. يمكن أن يكون لاستمرار أزمة الطاقة تأثيران على الشركات الإيطالية: في غضون ذلك ، يمكن أن تعاني من فقدان القدرة التنافسية في الأسواق الدولية ومن ثم تآكل هوامش الربح إذا لم يكن من الممكن تجاوزها ، كما هو مرجح. الزيادات الأخيرة في المصب الطاقة ذات الصلة.
لهذا السبب ، تقوم السلطات بوضع خطة التخفيف. على سبيل المثال ، وافقت Arera - هيئة تنظيم الطاقة والشبكات والبيئة - على محتوى مرسوم Sostegni-Ter وقدمت خفضًا في الرسوم للشركات التي لا تقل طاقتها عن 16,5 كيلووات.
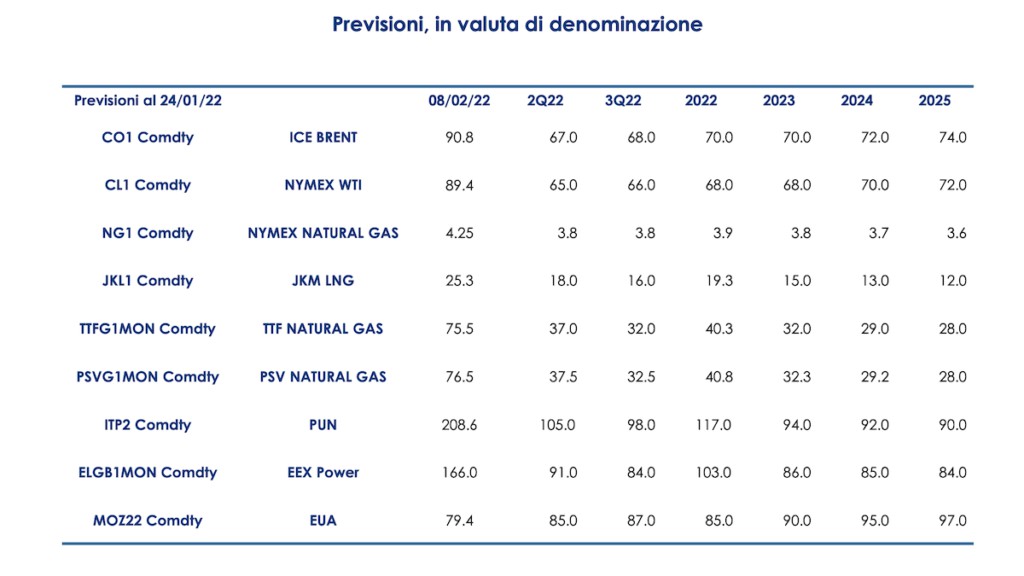
فيما يلي توقعات الغاز الطبيعي (بعملة معينة) من الآن وحتى عام 2025: