在过去的十年中,将财务绩效目标与经济发展的可持续目标相结合的金融产品出现了强劲增长。从术语的角度来看,所谓的“负责任”基金可以分为: ESG基金 将环境(E)、社会(S)和治理(G)因素纳入投资决策过程和“影响力”基金。
ESG 基金和影响力基金
ESG基金旨在将这些因素纳入投资决策和风险管理,这与“影响力基金”不同,“影响力基金”旨在实现可衡量的、积极的社会或环境成果。因此,ESG 基金可能没有明确的影响目标,而只是基于排除标准,即排除所有存在高 ESG 风险的公司/行业,例如石油和天然气行业或武器生产。
尽管影响力基金和 ESG 基金之间存在差异,但这两个概念经常是重叠的,我们通常所说的 ESG 基金甚至是影响力基金。
因此,ESG 基金是指采用旨在将经典财务绩效目标与长期环境、社会和治理目标相结合的策略的投资产品。这三个领域的目标截然不同:环境目标是指减缓气候变化和适应气候变化。我们所说的缓解是指能够减少气候变化原因的所有行动、解决方案和技术,其中最主要的原因是气候变化气体(温室气体或GHG)的排放。我们所说的适应气候变化是指能够减少气候变化负面影响的行动和解决方案,从而提高生产和金融体系、家庭和基础设施的复原力。社会目标关注企业如何管理与员工、客户、供应商和当地社区的关系。社会实践包括多元化和包容性政策、道德工作条件、工作场所安全和社区参与。治理目标是指公司内部的管理和控制结构;有效的治理涉及透明度、问责制、商业道德和公平的决策结构。
ESG基金和洗绿风险
迄今为止,所有主要金融分析平台(Morningstar、Bloomberg、LSEG、Facset;MSCI、S&P)都提供了具有不同特征和目标的 ESG 基金列表;然而,在大多数情况下,准确确定将采取的战略、将实现的具体环境、社会和治理目标、参考时间范围以及衡量 ESG 标准的方法是很复杂的。然而,这种不透明不仅与基金发起人提供的信息有限有关,而且与公司向市场传达的相同信息的不透明有关,即使它们有义务进行非财务报告。投资者可能遇到的主要风险之一是所谓的“洗绿”风险,即组织、公司或个人采取的欺骗性做法,目的是使其活动或产品看起来具有生态可持续性、尊重“环境”。对环境或环境影响较小,即使情况可能并非如此。洗绿行为可能包括传播误导性信息、使用模棱两可的标签或认证,或提倡肤浅的绿色举措,而没有采取实际的具体行动来造福环境。
可持续财务披露法规
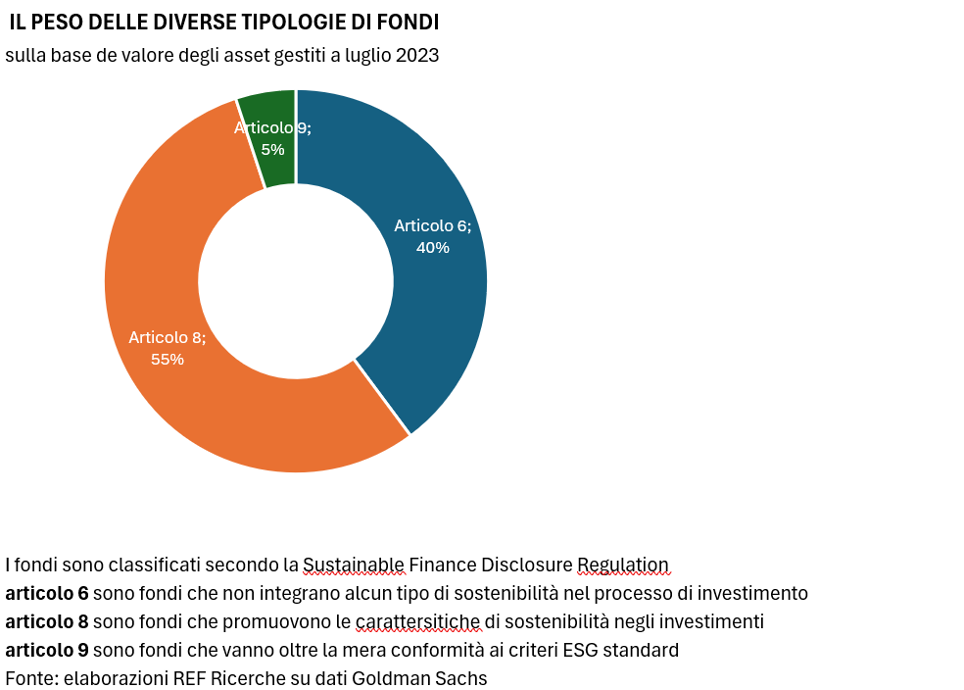
正是为了应对洗绿风险以及随之而来的欧洲投资者(机构和散户)信心丧失,欧盟委员会实施了一项旨在将资本流向同样具有 ESG 目标的投资和融资重新调整方向的行动的一部分。一系列指令和法规的目的正是为了提高各个市场参与者的披露义务和质量。在投资产品推动者层面,为应对洗绿风险、鼓励ESG金融产品传播而实施的工具是2023年初生效的《可持续金融披露条例》(SFDR)。SFDR定义了金融市场参与者,特别是基金经理、保险公司和财务顾问必须披露可持续性信息的方法,也旨在使散户投资者能够充分评估如何将可持续性风险和机遇纳入投资决策过程。为了实现其目的,SFDR 建议/要求,根据基金类型,使用可持续性基准来评估和传达可持续投资方面的绩效,并披露用于选择或制定此类基准的方法。该指令还要求对向客户提供的产品进行明确分类,将其分为 产生 晋升为“可持续发展“(艺术。 8 指令),产品 具有可持续发展目标 (艺术。 9 该指令)e 没有可持续发展目标的产品.
属于 SFDR 第 8 条分类的投资产品是指通过在投资选择和管理中使用环境、社会和治理标准来专门促进其投资的可持续性特征的基金。这些标准可能有所不同,但通常反映了对公司可持续发展绩效的更广泛的评估。基金艺术。 8 还需要披露有关基金如何为可持续发展目标做出贡献以及如何管理与这些目标相关的任何利益冲突的具体信息,并使投资者和公众能够轻松获取这些信息。
第 9 条基金旨在成为投资工具,而不仅仅是遵守第 8 条基金预期的 ESG 标准。 9、积极参与应对具体挑战,为可持续发展做出切实贡献。这意味着该基金的投资必须对其既定的可持续发展目标产生重大积极影响,并且管理第 XNUMX 条基金的金融运营商需要提供比其他类别基金更详细的披露。披露必须深入解释基金打算如何实现其可持续发展目标以及采取哪些具体措施来确保积极贡献。
与艺术相比。 8、资金艺术。 9 有义务为基金确定参考基准。这些基准为评估基金的真实影响和确保持续监控提供了参考,为客户评估可持续发展绩效提供了客观的参考。
SFDR 指令中的定义正在不断发展,并将在未来几年受到进一步的立法和监管干预。在此过程中,欧洲金融市场的监督和控制机构(ESMA、EBA 和 EIOPA)制定了技术监管标准,以更好地规定哪些内容可以被识别为属于第 8 条的金融产品。 9 和 XNUMX。首先,此类产品必须提供关于关键负面可持续性影响的模型声明,其中包含定量可持续性指标,例如温室气体排放以及违反联合国和经合组织主要原则的情况。这些规则目前正在进一步修订,这一过程将在不久的将来继续进行,其宣称的目标是提高金融产品的透明度并防止洗绿行为。
ESG基金的表现
公司对ESG问题的关注引发了对将这些因素纳入投资策略的基金回报预期的考虑。最相关的研究方向之一与这些基金的表现有关:这些问题的相关性将导致更大的市场“关注”和更高的长期回报,或者,正是因为这些基金能够降低气候风险哪些公司受到影响,它们是否因风险状况较低而获得较低的预期回报?
人们相信这些基金有能力长期跑赢市场,但这种信念并未在学术文献中得到充分证实,学术文献显示出不明确的结果。其基础是外部性的概念:关注ESG问题的公司从长远来看可以为社会和公民产生积极的外部性,但这些外部性不会自动转化为更高的回报。政府通过日益严格的环境政策而增加的环境成本可能会影响成本结构,从而影响盈利能力。另一方面,投资者偏好可能会产生影响:不符合 ESG 的公司的大规模撤资可能会导致其市场价值下降,资本成本增加,并对符合 ESG 的公司产生积极的间接影响。
因此,可持续发展因素本身并不代表能够创造价值的竞争优势;相反,对于所有那些因公共政策和社区行动而遭受后果的公司来说,可持续发展因素可能是一种惩罚因素,这些政策和社区行动旨在应对与可持续发展相关的负外部性。排放改变气候的气体。
了解 ESG 因素对投资组合影响的第二个关键与风险回报状况有关,特别是与 ESG 投资组合对冲气候、自然和转型风险的能力有关。
ESG 产品可能希望持有较少面临气候风险的公司,以及更多未面临气候风险或在其商业模式中实际拥有某种气候解决方案的公司。一般来说,气候风险敞口较低的投资组合的预期回报应该较低,正是因为其风险因素敞口较低。只要市场当前对气候演变和气候风险的预期在未来得以实现,这种考虑就有效。然而,如果气候变得比市场预期更糟糕,并且我们认为迄今为止市场尚未充分定价,那么为应对气候变化做好准备的公司的价值将会增加,同时也会增加符合 ESG 的投资组合的回报。