真实指标
当心 个股! 换句话说:监督监督者。 事实上,即使从词源上来说,股票也是为了预测未来的需求而设立的(来自“scorgere”=指明道路)。 但如果 previsione 事实证明是错误的,是由于过度乐观还是谨慎? 或者你是 世界的变化 我们周围的库存突然变得昂贵,还是毫无意义? 它们需要迅速减少。
Il 库存周期 摘自《宏观经济学》第一课课本。 然而,当这种情况发生时,总是让关注最终需求决定因素的分析师感到惊讶。 这是有充分理由的,因为库存通常会在一两个季度内迅速调整,因此不会对经济产生持久的偏差。 还会这样吗? 在回答时,我们进行限制和具体说明。
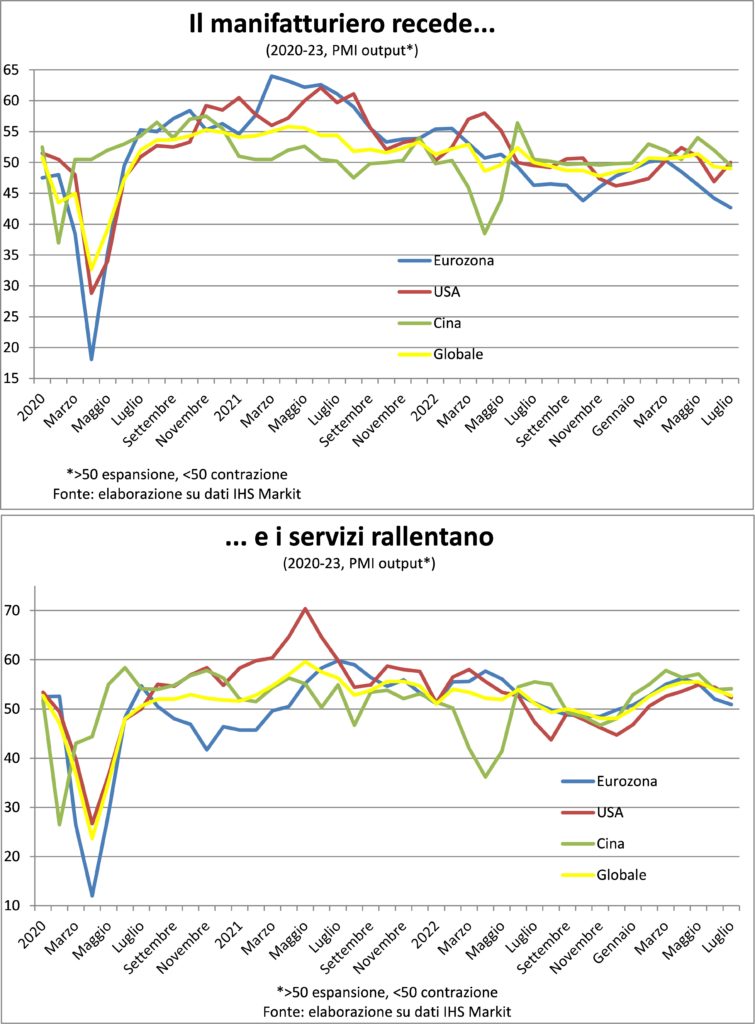
库存涉及生产部门 物资,可以根据未来的需要精确地积累。 主要是 制造业。 事实上,很难储备戏剧表演、理发、火车或飞机旅行、餐厅午餐或舞会、教学时间……我 服务 它们是同时生产和消费的,即煮熟和食用。 因此,问题涉及制造业,即此时此刻所面临的问题。 它正在收缩 并将整个经济推向衰退(正如《七月之手》的标题是“拉锯战”)。 它尤其影响欧洲,下面我们解释一下其原因。
因为制造业有库存 事实证明过度? 由于各种相关原因 大流行造成的异常现象。 首先,在恢复的第一部分中,问题是 转移到文物,因为构成第三产业很大一部分的社会活动受到法律和恐惧的限制。 当时,工业企业无法履行所有订单,因为他们没有零部件库存,而且由于中国的零疫情政策和其他因素导致全球价值链中断,他们很难掌握零部件。障碍。 那 令人沮丧的稀缺 尽快诱导增加补给以应对堡垒 要求,持续增长中的现在和想象(以防万一).
这是 第一个错误 预测:实际上发达国家的许多市场都是 更换 (我购买一个新厨房,而不是第二个厨房)因此,耐用品需求的繁荣时期借用了未来的需求。 这 第二个错误 的预测是认为我 低利率 它们本来可以无限期地持续下去:但战争和能源冲击引发了通货膨胀,加剧了对汽油的需求未得到满足,各国央行不能袖手旁观。 货币政策 过度包容 它们有助于避免通货紧缩的恶性循环,并在大流行时期支持扩张性财政政策; 当危险蔓延时,它们就变得格格不入了。
随着利率的提高,成本 营运资金 它上升得很快,必须将其变薄。 那里 精益生产 她就是为此而生的。 还有 以防万一看似结构性的变化,在货币政策和价值链正常化的变化情景下,立即被送入阁楼。
制造业:预测失误后的完美风暴
因此,重点集中在制造上 完美风暴:最终需求下降,因为它部分是从 2020 年底至 2021 年初开始的繁荣中借来的,而且加息对通过信贷融资的耐用品的购买不利(主要 投资品); 轮到 以防万一; 处置过多的库存会对制造业本身产生影响,因为它们主要是工业来源的半成品,就像狗追尾巴一样。
为什么欧洲 是不是比美国受到的惩罚还重? 至少出于三个原因。 首先是 流感大流行 这里对医疗保健和经济的打击要严重得多,从某种意义上说,在许多情况下,采取的限制措施比美国要高,而且在生命损失方面的平衡也好不了多少(远非重新开始辩论的想法)限制的效率!!!)。 第二个原因与第一个原因相关:旅行和社交活动积压 欧洲人恢复正常生活的愿望更高,因此对制成品的预期需求更高,因此今天 消费分流 面向服务更高; 此外,欧洲拥有最高的 旅游目的地密度 全球各地、世界各地的游客纷纷涌向这里。 第三个原因与 能量冲击 分为两部分:事实上,冲击不仅仅是价格,还有欧洲人担心没有能源和所有商品 能源密集型.
Il 贸易条件恶化 在欧洲,由于能源原材料成本的增加而造成的,远高于美国(实际上已经有所改善),并逐渐以更高的消费价格的形式传导到整个系统。 而且演出还没有结束。 这意味着欧洲家庭支付一 更高的通货膨胀税 他们还没有从自己的州获得像星条旗管理局从 2020 年起推出的那样大量的援助。 因此他们的消费受到更多惩罚。
另一方面, 担心没有足够的能量 和货物 能源密集型 他已经储备了过冬的物资。 这很温和,所以魔鬼并不像他所描绘的那样丑陋。 因此,今天更需要减少库存。 湿地下雨。
这个推理是理解的关键 怎么了 经济数据显示。 当然,这是一种事后分析,但却是令人信服的。
确实,数据表明 在美国,拉锯战正在转向有利于第三产业,也感谢 工作机器 美国人; 这确实在放缓,但如果每月增加 200 个工作岗位对你来说似乎微不足道……
在欧洲期间 制造业衰退 第三产业正在降温,也是因为后者也必须应对家庭购买力的更大损失。
那么问题就变成了:如果库存周期本质上是暂时的, 会持续多久 当前形势如何?欧洲经济放缓将持续多久?
为了理解这一点,我们需要看看动态 三项指标,同时:生产、订单和库存本身。 只要 订单降幅大于产量,库存不断积累,必须予以处置,从而引发新一轮库存削减,这意味着供应链上游的订单减少。 因此,要看到库存周期结束,订单必须比生产更好(或不太差),以便库存停止积累,并且可能在某个时候需要补充。 但无论是在全球制造业层面,还是尤其是在欧元区,情况仍然并非如此。 正是因为这个周期是不正常的(正如《柳叶刀》多次指出的那样),并且上述分析解释了这种不正常的许多特征和原因,所以库存周期会比平时持续更长的时间。
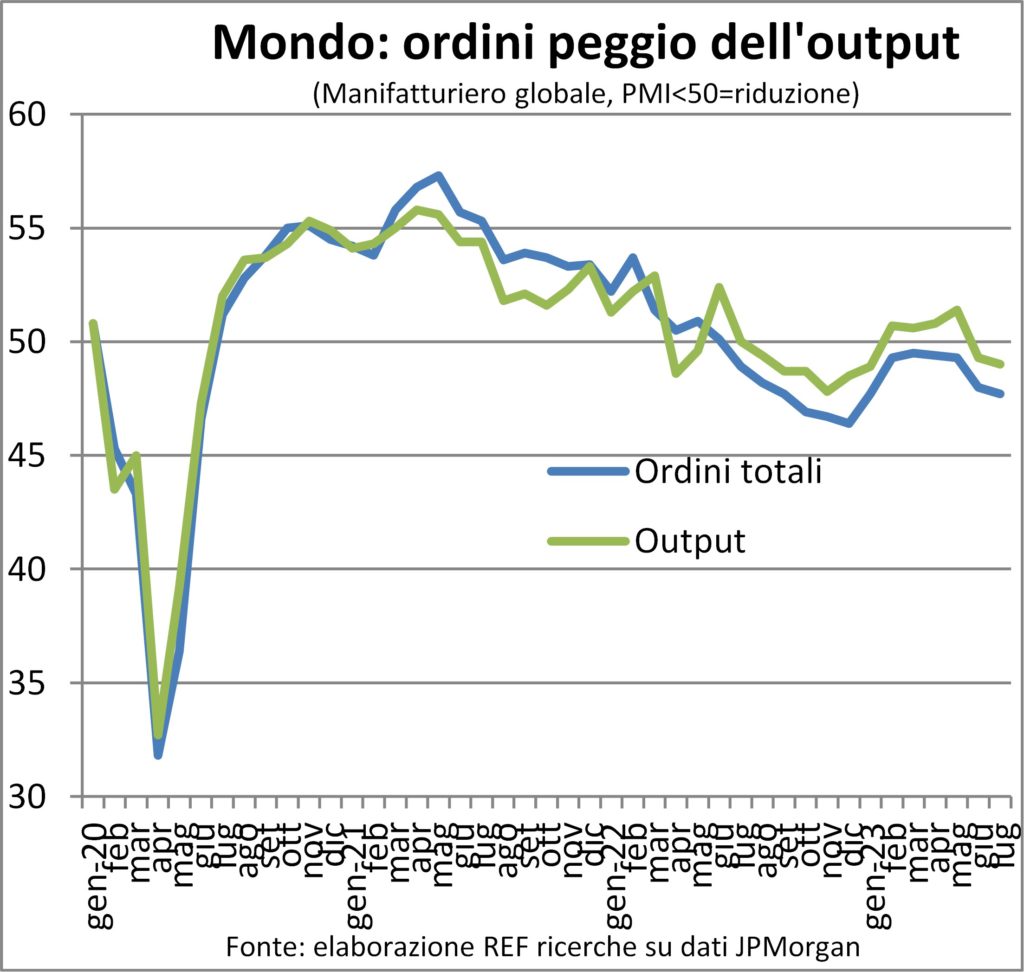
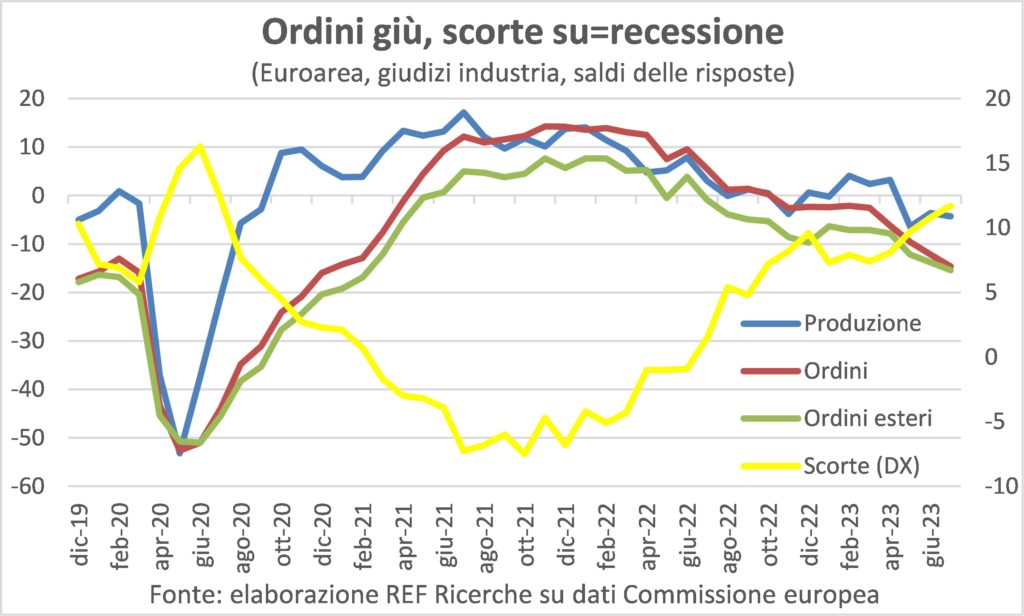
当然, 秋天会带来建议就像夜晚一样:当旅行和社会支出的繁荣引起的恐慌平息下来并且需求重新平衡时,后者也将恢复制造业的增长。 基本上,购买的提前量就像一个被重新吸收的驼峰。 但考虑到生产订单库存的趋势,情况在改善之前可能会变得更糟。
通货膨胀
当你打开一个瓶塞时 一瓶起泡酒 (香槟这个词被禁止,因为它不是很自给自足)第二次发酵产生的气体的全部力量被释放(经典方法,Martinotti或祖传,根据地方和口味)。 然后,随着时间的推移 细腻的气泡 它耗尽了,酒变得静止了。
正在发生 与通货膨胀相同,随着封锁限制了对家庭和酵母企业的需求和补贴,而大流行的结束是打开瓶子的侍酒师? 确实,涨价是 泡沫少得多 现在一年前。 由于某些原因。 首先,因为能源价格已经大幅下跌,即使尚未恢复到大流行前的水平。 澳大利亚工会骚乱引发的欧洲天然气价格剧变(根据混沌理论,中国蝴蝶的振翅引发了美国的飓风)清楚地表明,俄罗斯对“乌克兰”的战争所造成的伤口是多么新鲜。的部门 化石燃料。 然而,从年度来看,这种比较将在一段时间内保持有利。
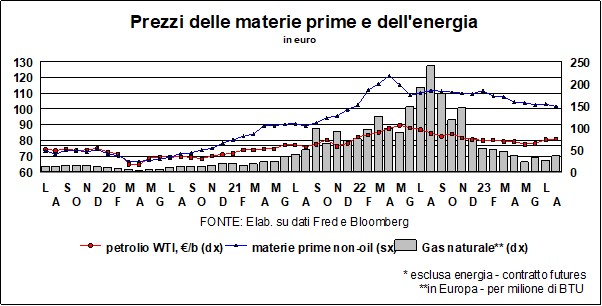
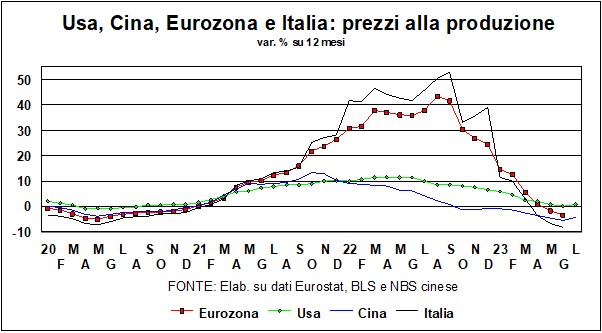
然后是 滚动衰退 制造业,能源和原材料成本下降幅度最大(它是大宗商品密集型产业,否则就不会被称为“加工业”),并慷慨地将其向下游转移以支持销售(在一定时期内慷慨地转移) ,考虑到一些人已经积累的利润)。 并尽快处理掉多余的库存。
最后,还有 需求平静 由加息和扩张性减弱的预算政策带来(难以衡量数量,因为即使是结构平衡的计算也被奇怪的循环“污染”)。 此次加息是一个 粗法 因为它主要影响两个行业:耐用品行业和投资品行业; 和建筑物。
另一种选择是 预算政策 其目的是总体上收紧,更好地分配调整的负荷。 让那个敢于在城市和陆地世界中提出这样的预算的政府吧。
于是央行就落到了吃力不讨好的任务,而且还要充当替罪羊。 指导货币政策的艺术是一项危险的职业,而且是在未知的领域:如果有一个联盟 央行行长 将寻求赔偿 Lavoro Usurante.
但另一方面,由于 充满活力的就业市场。 就业继续上升,失业率下降。 过去两年,这些公司因缺乏人力而焦头烂额,更愿意填补空缺。 为此,他们常常必须 提高工资,这意味着更高的成本,在需求良好的情况下,成本会转化为更高的价格。 因此,通货膨胀轮播又进行了一轮。
问题是在 第三, 如上所述。 顺便说一句,这也是 劳动密集度更高。 即劳动力成本对服务价格的形成影响较大。 这就是为什么由能源和食品价格之外的核心通胀难以下降的原因。 事实上,PMI 调查显示,服务业投入和产出价格上涨幅度远大于制造业。
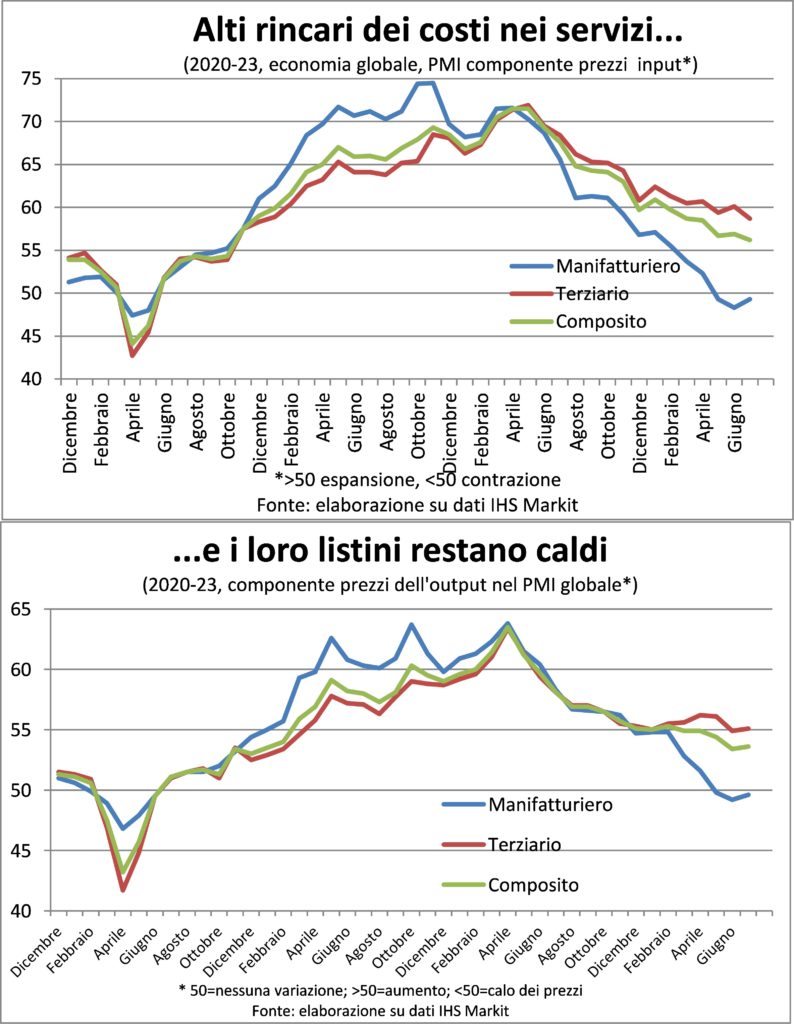
换句话说,到目前为止,通货膨胀下降得很快,因为它受到原材料价格下降和制成品折扣的帮助。 从现在开始将是 更加渐进 因为这需要控制工资,而这在美国或大西洋彼岸都还没有出现。 或者更确切地说,在美国观察到了一些情况,但变化仍远高于大流行前的水平。
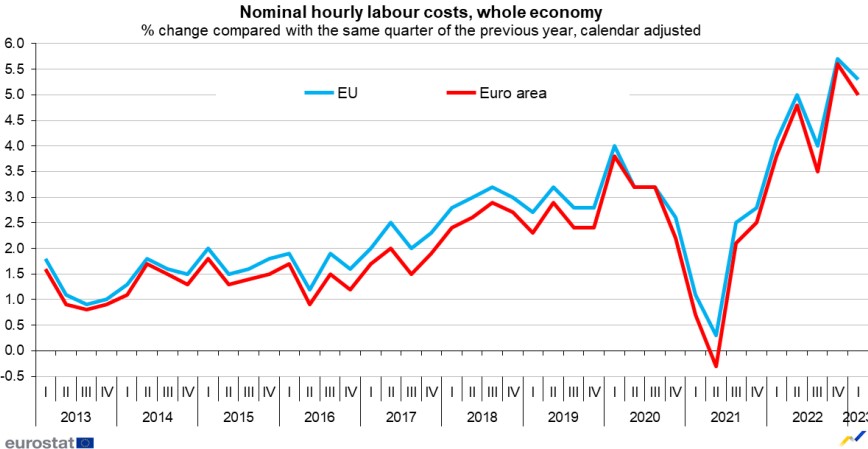
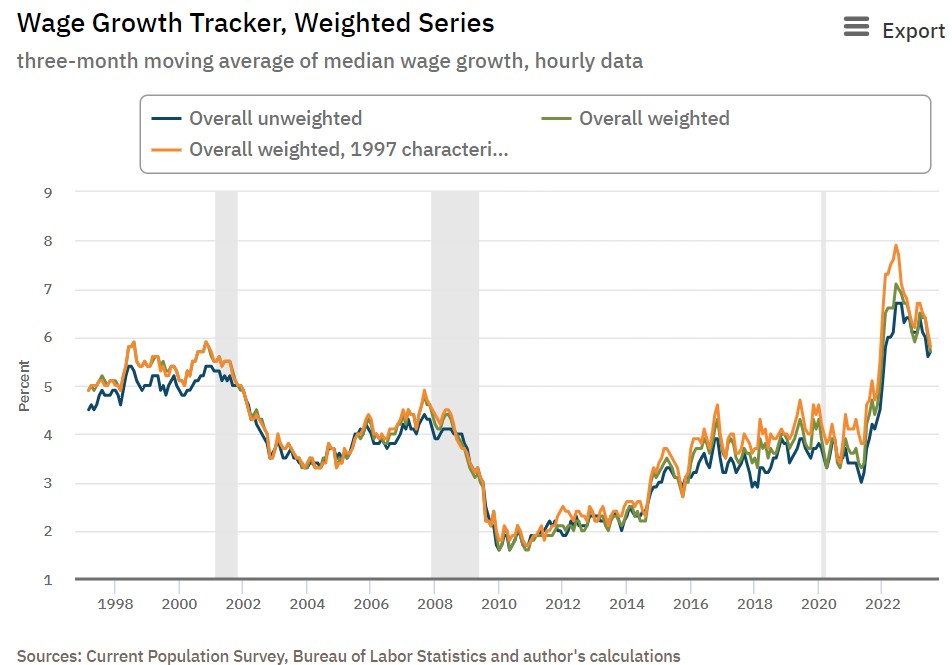
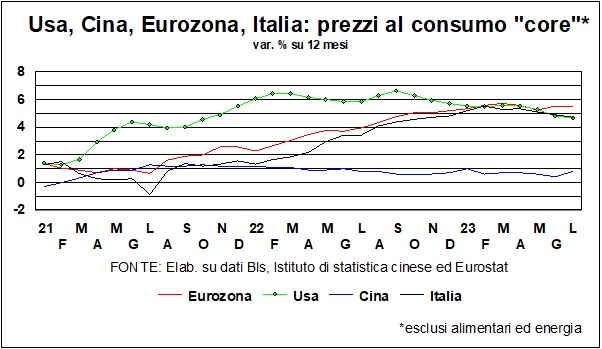
La 愤世嫉俗的菲利普斯曲线 他表示,需要更多的失业来降低工资水平,但很少有人敢于宣称他们希望扩大失业人数,尽管这只是作为一剂苦药,即使是在最鹰派的央行官员中也是如此。 风一吹,他们就有被扔出窗外的危险,就像 1618 年在布拉格,新教波西米亚贵族对待天主教帝国中尉的情况一样。 它是点燃三十年战争的导火索,这是中欧最血腥的(宗教!!!)战争之一:马格德堡围困是其血腥的象征。
那么最好再等等 需求调节 上述因素削弱了对工人的需求,从而使工资上涨在没有意识形态斗争的情况下逐渐平息。 台球运动员们会说,冷静、粉笔。 与此同时,让我们享受香槟,请原谅气泡酒!
汇率和货币
六 '出租车向导' 服务,实际上是为了指导其他费率,可以说 美联储 做得很好:“指南”(联邦基金)为 5,33%,而在“指导”中, 最优惠利率 在美国,这一数字为 8,50%,远高于通货膨胀率(其实际利率也高于经济增长率)。
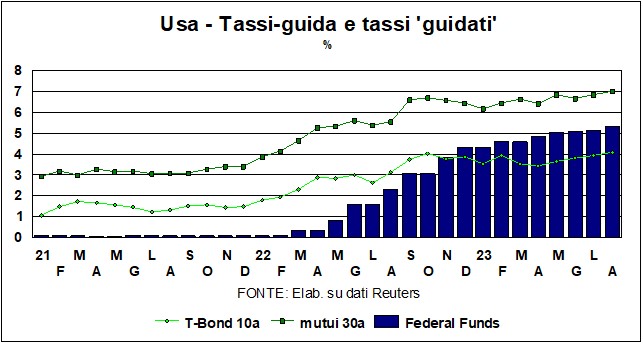
而且,从图中可以看出,最受欢迎的住房贷款利率 - 30 年期利率 - 已经超过 7%,而主要借款人 - 美国财政部 - 我们的利率为 4% 左右, 高于年化通货膨胀率 过去三个月内的使用情况(无论采用哪个指标)。 这表明,尚未停止的加息(见图)已接近结束,即使美联储可能受到经济弹性的鼓舞,让进一步加息的可能性泄漏(“最好坚持已被证明有效的药物”……)。
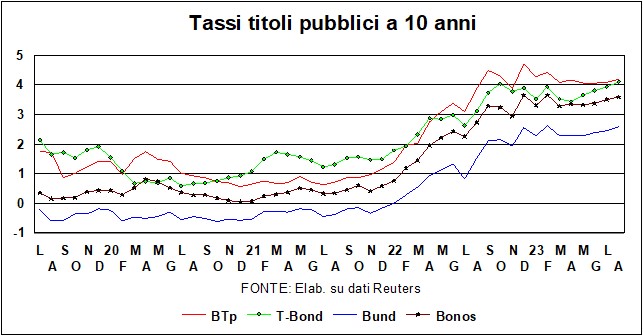
对于“指导价格”也可以这样说。 欧洲央行? 大西洋两岸的央行都在努力确保从现在起其行动将仅由数据决定。 这是一个明智的姿态,因为经济——无论是这里还是那里——都在狭窄的山脊上前进,并给 指导 关于货币政策 在这种不确定的情况下,这是不可取的。
然而,是的,对于欧洲央行来说,也可以说同样的事情——即利率接近峰值,尽管原因与美联储不同:对于后者来说,原因在于利率已经达到了 处于明显限制性区域的水平 (我们绝不能忘记,美联储每月都会出售或不再更新其投资组合中的政府证券,以进行利率操纵,这相当于破坏流动性)。 然而,对于欧洲央行来说,原因在于 经济状况 即使没有昏迷,也肯定不如美国那么活跃。 2 年期德国国债收益率(对欧洲央行利率预期非常敏感)3,20 月底为 3,02%,最近几天已降至 XNUMX%。 确实, 主要再融资利率 欧洲央行的利率为4,25%,仍比欧元区通胀率低约3个百分点; 但从现在到 XNUMX 月,后者注定会下降,届时意大利通胀异常飙升(环比超过 XNUMX 个百分点)对欧元区通胀的影响估计将下降半个百分点,而影响将消失。不幸的是,意大利的做法(现已改变)将最终用户的能源价格与现货价格挂钩,然后迅速上涨。 而且,就像美联储的情况一样,我们绝不能忘记欧洲央行正在采取另一项限制性措施,即 Qt(量化紧缩) 与银行持有的证券减少有关。
在这些困难时期,我们 btp 从朝外滩和博诺斯的方向蔓延来看,他仍然保持冷静。 即使是梅洛尼政府对银行超额利润征税的扭曲决定也未能削弱意大利市场的信心。 说到信任,还必须提到一个 扭曲的决定惠誉(穆迪并未效仿,但十年前标准普尔就已预料到)取消了美国的 Triple A 评级。 这个决定没有多大意义,事实上对国债收益率没有任何影响(除了只持续几天的坏心情):惠誉判断中唯一可以认同的原因是关于 治理 美国公共财政,由那些荒谬的公共债务限额程序统治; 我们过去已经对这些事件保留(并倾注)了大量谩骂。
在外汇市场上, 美元 兑欧元围绕1,10左右。 这 利率差异 支持美元(埃隆·马斯克说我 国债 短期 – 收益率超过 5% – 是“没有脑子”,这在“美国”中意味着你不需要成为爱因斯坦才能理解他们同意)。 而且增长差异也有利于美元。 还有巨无霸指数,它以巨无霸等同质产品为基础来衡量购买力平价? 在这里,也欧元 似乎有点被高估了。 简而言之,美元应该走强,即使“南半球”国家(不顾地理因素,其中包括中国)不断采取行动,旨在剥夺美元作为跨境支付主要货币的优势。 。 与此同时,我们对 1,10 的变化感到满意,无论如何,这对欧洲生产商来说是方便的。
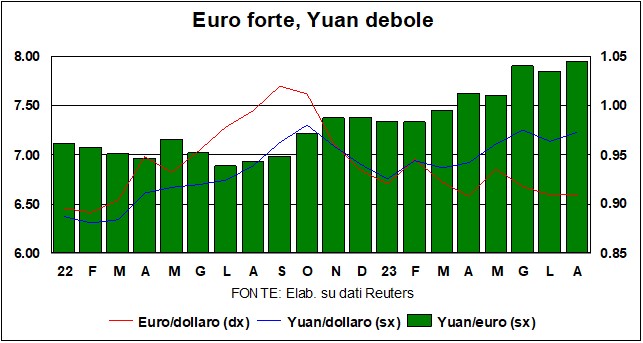
而且它 元? 兑美元和兑欧元均继续疲软。 事实上,尽管中国存在所有问题,但它拥有至少一种有竞争力的货币是正确的、方便的、公平的和健康的……
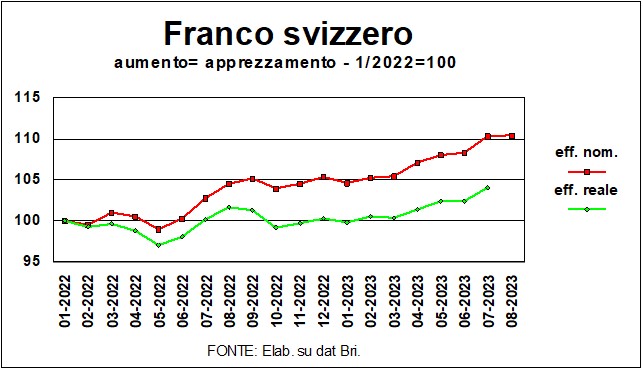
在其他货币市场中,值得一提的是 瑞士法郎:瑞士货币的传统弹性——稳定的堡垒——在上一时期得到了证实(见图,该图追踪了从 2022 年初至今的名义和实际有效汇率)。 瑞郎兑欧元和兑美元近期部分回吐涨幅。 兑单一货币在 2023 年初已达到平价,目前已下跌约 4%。 强劲的潜在趋势是由于其作为 避险货币自从不幸的俄罗斯入侵乌克兰开始以来,这一点尤其重要。 最近的回调当然并不意味着欧元和美元比瑞士货币“更安全”:这只是意味着瑞士法郎的交易量过多(甚至与其他货币相比,这一点可以从事实上,对64种货币的名义有效汇率没有回撤的痕迹),而且没有必要夸大:即使是瑞士也可能存在竞争力问题……
此外,根据一种不同的权威解释,瑞士法郎的变动或多或少反映了瑞士法郎的实质性运作。对冲外国主权债券多头头寸:当这些资产贬值时,即当利率上升时,对冲的需求就会减少,因此大量外国资产(占 GDP 的 103%)的管理者会回购外币。 这里重要的不是利率的差异,而是利率的水平:利率越高,对冲的投资价值就越低,外币的销售/回购就越少,法郎就会贬值(Antonio Foglia) docet)。 现在,长期利率再次上升,瑞士货币将失去优势。
说到避险资产,金正如预期的那样,它没有持有 2000(美元/盎司)的配额,每次试图超过它时,它都会被推回下游。 各国央行(主要是俄罗斯等“流氓国家”的央行)支撑了价格(黄金不存在冻结外汇储备的危险),而中国也在积累黄金。 但这些购买不可能永远持续下去,而且还有一些替代投资的收益率大于零(黄金收益率与零挂钩)。
穗 意大利商报,著名的“弹性”仍然占主导地位:S&P500、EuroStoxx50 和 DAX(还有米兰指数!)都接近 历史高点,这似乎与影响市场的各种不确定性并不相符。 多头和空头之间也存在一场“拉锯战”,短期内,证券交易所很可能会继续保持观望。 和往常一样, 警告 它关心我 地缘政治风险。 在这个“让我们变得如此凶猛的花坛”中,那些风险始终潜伏着:乌克兰的战争也往往会蔓延到俄罗斯领土,并且存在着一场危机的危险。 升级.