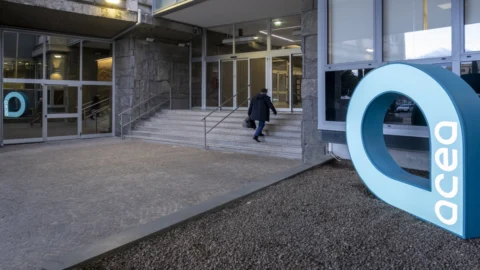
2026年第一季度 卡西诺的斯特兰蒂斯工厂 ha 只工作了十七天 e 生产了大约2.500辆汽车这个数字比任何声明都更能体现危机的严重程度。几十年来,这家工厂一直是意大利汽车工业的核心地带之一,2017年曾生产了135万辆阿尔法·罗密欧Giulia和Stelvio车型。如今,同样的生产线, 我们断断续续地进行着在裁员补偿金、玛莎拉蒂 Grecale、等待未来的车型以及给工人、供应链和该地区带来的不确定性之间。
正是出自这幅画 推进分析 di 马克·本蒂沃利,发表于 意大利邮政 2026年5月11日星期一,该报告将卡西诺事件解读为不仅是斯特兰蒂斯的一场局部危机,而且是…… 可能的入口点 的 中国制造商在意大利汽车行业.
据报道 彭博, 卡西诺将是四家欧洲工厂之一。 据报道,Stellantis正在考虑出售或共享其部分业务。流传的名称如下 它们通往中国. 一方面 东风该集团在中国的历史合作伙伴,以及另一方面 零跑Stellantis 已持有该公司 20% 的股份,并与该公司共同控制着用于国际扩张的合资企业 51% 的股份。 两种不同的假设但他们的指向相同。斯特兰蒂斯撤退的地方,其他人可能会取而代之。5月21日, 在投资者日 来自密歇根州奥本山的首席执行官安东尼奥 菲洛萨将不得不开始澄清。 卡西诺在集团新的产业规划中究竟扮演着怎样的角色?
阿尔法罗密欧和玛莎拉蒂的战略失误
La 拉齐奥工厂危机 它并非突然出现,而是工业界一系列选择、推迟和重新思考的结果。第一个问题涉及…… Giorgio平台这款平台最初是为阿尔法·罗密欧Giulia和Stelvio车型打造的,后来也被用于玛莎拉蒂Grecale车型。它的确造价不菲,但也是一款精良的平台,专为高端后驱和四驱车型而设计。对于阿尔法·罗密欧这样的品牌而言,它不仅仅是一种技术架构,更是其产品身份的象征。
的选择 将 Alfa 迁移到通用平台 该集团,特别是Stla Large,原本计划配合“敢于向前2030”计划的电气化发展轨迹。但是 过渡期比预想的要慢。比预期更不稳定,也更非线性。电动汽车市场增速放缓,新一代车型发布延迟,Giorgio平台被搁置,而替代方案又未能保证销量。矛盾之处在于,现在 该平台已扩展Giulia 和 Stelvio 预计将持续生产至 2027 年,而 Giorgio 则可能继续生产至 2032 年,这也得益于其符合欧 7 排放标准的改进以及玛莎拉蒂自身的使用。最初被认为已经过时,后来又被重新发现仍然有必要。
重量也落在了身上。 未能及时实现 Giulia 和 Stelvio 的杂交如果这些车型能够及时更新为轻混或插电式混合动力版本,卡西诺的生产连续性或许会更好。然而,工厂却一直被困在仍然有效但老旧的车型、产量下降以及尚未实现的电动化转型之间。归根结底,问题在于…… 混淆标准化与战略共享平台有助于降低成本、提高利润率,但对于高端品牌而言,它也可能成为陷阱。阿尔法·罗密欧和玛莎拉蒂的成功并非仅仅依靠工业效率。它们需要具备技术、美学和动态方面的理由才能被选中。乔治·埃文斯曾提出过这样的理由。然而,在没有准备好同样可靠的新架构的情况下搁置这一方案,最终削弱了产品和工厂的实力。
中国进入了欧洲退出的太空领域。
卡西诺事件并非个例。这是更广泛变革的显眼点。在欧洲, 中国产能 开始从简单的导出转向直接工业定居点比亚迪正在匈牙利塞格德筹备量产。奇瑞已将巴塞罗那一家原日产工厂改建。跃升汽车将在萨拉戈萨的Stellantis工厂内组装B10车型。上汽集团正在考虑在欧洲设立第二个生产基地。多年来,中国汽车主要通过海运进入欧洲。然而,如今,一个新阶段正在到来。合资企业纷纷签署,工厂陆续落成,生产线开始进入欧洲大陆。这不仅仅是中国汽车的扩张,也是欧洲汽车制造商留下的市场空白所致。
本蒂沃利解读了这种动态 三个工业先例。 上钢 欧洲在保障措施、关税和CBA(核武库)之间选择了防御。碳边界调整机制(一项对从非欧盟国家进口的高强度产品的碳排放征税的欧洲法规),但并未解决能源成本和生产竞争力的结构性问题。 PV 他提出抗议为时已晚,然后实际上退出了该领域,导致超过 90% 的已安装太阳能电池板来自中国工厂。 在车上相反,布鲁塞尔和一些国家政府尝试了一种不同的方法。他们并非完全关闭工厂,而是努力使本地生产比单纯出口更有利可图。
另请阅读: Stellantis和福特与中国合作以求在欧洲生存下去 di G. 布鲁斯基
I 欧洲关税 中国2024年电动汽车禁令,以及2026年电动汽车最低价格协议,发出了一个明确的信号。 任何想在欧洲销售产品的人都必须在欧洲至少创造一部分价值。但要使这种方法奏效,就需要工厂、激励措施、具有竞争力的能源以及能够进行谈判的政府。 差异所以,关键不在于关税本身,而在于方法。在钢铁问题上,欧洲试图保护自身利益;在光伏问题上,当供应链已经受损时,欧洲才提出抗议;在汽车问题上,欧洲试图将关税转化为谈判筹码。但只有当有人使用它时,谈判筹码才能发挥作用。而在这方面,欧洲各国之间的对抗就显得至关重要。
西班牙领先,意大利落后
这是哪里 对意大利而言,最令人尴尬的对比浮出水面。。 该 西班牙 它行动得更早,也更好。据传闻称。 北京方面会赞成这一举动。 出于政治原因,Leapmotor的欧洲生产线可能从波兰转移到西班牙,此前意大利投票赞成欧盟对中国电动汽车征收关税,而西班牙在2024年10月的投票中弃权。虽然目前尚无官方确认,但行业格局已然明朗。
在意大利生产成本更高每辆车的能源消耗预计约为1.400欧元,而西班牙约为500欧元。马德里拥有更有利的能源结构、仍在运营的核电站,以及一项激励政策,该政策已为Stellantis公司带来了超过130亿欧元的电池项目资金。
结果是 中国在欧洲汽车行业的投资 他们去了萨拉戈萨巴塞罗那,塞格德。不是米拉菲奥里,不是波米利亚诺,也不是卡西诺。然而,如果能就劳动力、供应链、技术和本地化等方面设定明确的条件,卡西诺本身本可以成为开展富有成效的新谈判的理想场所。 将中国生产商引入欧洲市场本身并非投降。这可能意味着就业、分包、物流、技能和产业转移。但如果电池、软件、半导体、平台和数据仍然牢牢地处于欧洲的控制之外,它也可能沦为简单的组装作业。
那么,问题不在于开门还是关门,而在于…… 在什么条件下进行?如果中国投资能够带来供应商、研发、培训、社会规范、雇佣条款和本地化内容,就能成为推动产业发展的杠杆。否则,工厂就可能沦为脆弱的生产终端,只有在盈利时才有用,一旦经济或地缘政治形势发生变化,就可能被抛弃。
真正的关键在于价值链。
比赛的胜负并非仅仅在工厂门口就已决定,而是在…… 关键链 电动汽车的动力源自于电池、功率半导体、车载软件和关键材料。这些环节蕴含着最大的价值。 谁召集 仅剩供应链中最脆弱的环节。从这个角度来看, 欧洲地图对意大利不利。匈牙利正通过与宁德时代(CATL)在德布勒森的工厂、Eve Energy、EcoPro、三星SDI和比亚迪等公司的合作,加强其电池业务。德国在图林根州有宁德时代(CATL)工厂,在萨尔茨吉特有大众动力公司(Volkswagen PowerCo)工厂。西班牙在萨拉戈萨有宁德时代(CATL)与Stellantis的合资企业,在萨贡托有大众动力公司(Volkswagen PowerCo)工厂。 L'意大利,但是,它有 位于泰尔莫利的ACC超级工厂项目已经失败。与德国在凯泽斯劳滕的那次活动一起,最终被取消。
风险在于,欧洲会满足于组装,而 技术核心仍在别处这比关闭工厂要好,但不足以重建工业主权。真正的产业政策不能仅仅以汽车产量来衡量,而应以留住技能、技术、供应商和附加值的能力来衡量。
卡西诺案进展到 Stellantis投资者日将于5月21日在奥本山举行在密歇根州,首席执行官安东尼奥·菲洛萨将在那里介绍新的产业计划,并至少在一定程度上阐明意大利工厂在集团新阶段中的作用。