当涉及到 等级 公司或国家的信用,通常是指专门机构向市场提供的关于已发行或拟发行债务的可持续性的判断。事实上,它是一种评价(字面意思评级=分级),以等级的形式表示,类似于学校里老师给学生的评价。评级越高,债务人履行对债权人义务的可靠性就越高。
这些评级现已存在一个多世纪了,也就是说,自从发行人开始系统地转向市场作为银行渠道的替代方案来获取融资以支持具有相当价值的项目以来。然而,市场所掌握的信息与与申请信贷的公司有特权关系的银行所掌握的信息不同,因此,对发行人的可靠性、所发行债务的质量的评估也与期限有关合同条件及其相对于公司之前风险的可持续性是复杂的。此外,即使所有这些信息都向公众公开,有些投资者由于不专业,也无法适当利用这些信息。
信用评级机构填补了这一信息空白,为市场提供了对债务人可靠性和所发行债务质量的简明易懂的评估。这些评估是通过定量和定性因素的结合进行的。前者本质上是根据资产负债表数据、行业数据和市场总体趋势对发行人进行经济财务分析,由此推导出主要财务评价指标(如现金流量、资本报酬、财务杠杆等) 。后者是指分析人员对发行人自行设定的投资项目质量、管理可靠性和经济目标可信度的主观评价。
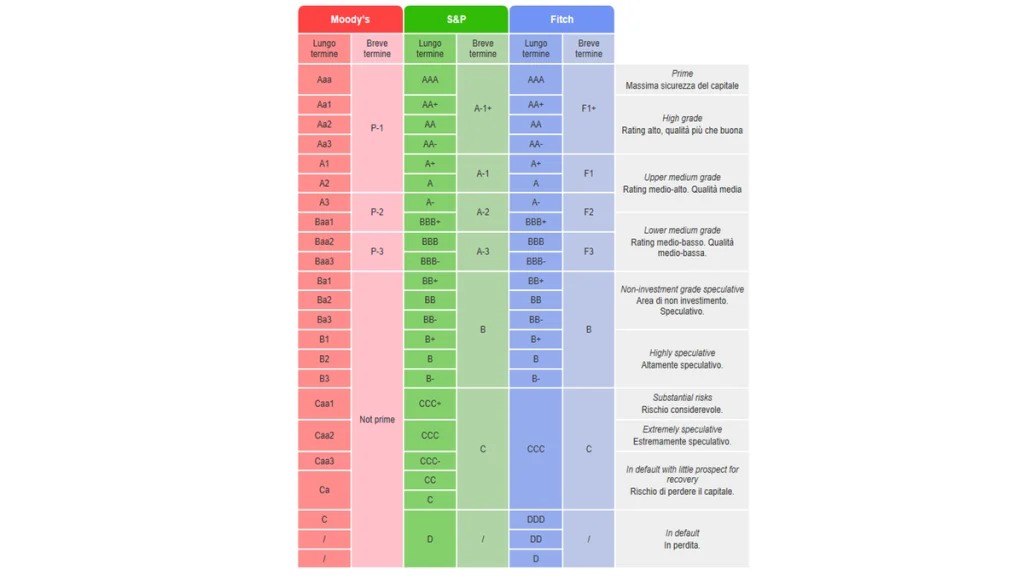
分析的复杂性及其成本促使市场高度集中于目前主导整个情况的三个机构: 穆迪 市场份额为40%,标准普尔为39%,惠誉为16%。他们使用标准化等级(上述等级),虽然不完全一致,但有许多重叠区域。举例来说,图中显示了三个主要机构的评级量表:
首先,债务按期限来区分:长期债务,即期限超过一年的债务,与短期债务相比,以不同且更细粒度的尺度进行评估(因为在较短的时间内,发生事件的可能性较小)发生破坏可靠性的情况)。另一个区别是按债务风险类别划分:投资等级(从 AAA 到 BBB-,即具有使其成为安全投资的“等级”)、高收益(从 BB+ 到 C,即与高收益相比具有高回报)风险)和违约(违约)。风险最小的债务属于第一类债务,而当我们接近违约水平时,风险水平呈指数级增长。风险影响利率和价格:投资者面临的风险越大,所需的回报率就越高。这种机制纯粹有统计原因:从10年观察的数据来看,被判定为AAA的债务违约概率为0,66%,BBB债务为3,76%,而如果降至BB,则违约概率为13,33%。违约率上升至 2016%(资料来源:来源:标准普尔,XNUMX 年年度全球企业违约研究和评级转变)。
鉴于评级机构所表达的判断对经济影响的相关性,以及由于未能认识到违约公司的风险而导致的真正的金融丑闻(例如安然、帕玛拉特、雷曼),人们对评级的可靠性和评级机构的独立性提出了许多质疑。最令人怀疑的是公司应支付此项服务费用的发行人的要求而给予的评级(征求评级),这给评估者的第三方蒙上了阴影;还提出了与评级机构的所有权结构有关的其他问题,评级机构对某些发行人发表的意见可能存在重大利益冲突。
由于这些原因,评级机构受到监管和具体立法的约束。欧洲立法规定,国家当局(意大利为 Consob)与成员国当局合作,利用主管机构并让欧洲证券和市场管理局(ESMA)参与,监督各机构的工作。此外,2008年,欧盟委员会颁布了具体法规,通过采用保证评估流程和评估验证更大自主权的治理体系,预防和减轻评级机构开展的活动中固有的利益冲突风险。程序如下。
然而,近年来,发行人可持续性的概念已经超出了信用评级所涵盖的经济领域,还包括经济运营商的生产和竞争方式对环境和社会的影响。 ESG 评级(环境、社会和治理的缩写)是专门评估公司和国家非财务可持续性问题的机构进行分析的结果。可持续发展已成为政治和监管议程的中心主题,而且由于气候危机日益频繁和严重,公众舆论越来越相信该主题的重要性。公司和金融中介机构试图将可持续性问题纳入其生产和投资流程;然而,从方法论的角度来看,衡量一个经济运营商的可持续性几乎是一项不可能的挑战,因为它需要将往往难以衡量的相互冲突的因素结合在一起。必须将生产和竞争方式对环境的影响降至最低的需要与对整个社会的影响一起考虑,这样转型的成本就不会完全由公司经营所在的工人、客户或社区支付;公司治理迫切需要考虑股东的主要权利以及其他利益相关者的要求,而不是陷入决策僵局。
尽管我们都知道这个过程的难度和这些措施的近似性,但在很短的时间内,ESG 评级的使用在各个领域迅速普及,从金融到企业报告,再到其使用作为董事的薪酬参数。原因很简单:在各种经济金融评估模型中,它是一种实用、快速且易于实施的方式,因为它们被认为是分数,然后生成易于阅读的评级量表,使经济运营商能够定位于他的业务背景。为了满足不断增长的需求,成立了许多专门从事 ESG 评级开发的机构:欧盟委员会列出了其中 59 个机构,其中 30 个位于欧盟境内,29 个位于欧盟以外。然而,值得注意的是,全球参与者很少。其中包括:Refinitiv ESG 评级、MSCI ESG 评级、Sustainalytics ESG 评级、彭博 ESG 披露评分、穆迪 ESG 评级、标准普尔全球 ESG 排名(Escrig-Olmendo 等人,2019 年;Berg 等人,2019 年和 2022 年)。
这些机构中的每一个都在全球范围内没有具体监管的情况下运作,使用专有模型来量化可持续性,并给出分数,然后将其变成评级。由于方法的复杂性以及变量聚合的各种过程和表征变量的权重的定义缺乏透明度,各个机构产生的评级的可比性受到限制。即使在所使用的评级尺度上,也无法像信用评级那样进行比较。此外,与信用评级机构不同,这些运营商通常依赖未经审计的数据,并且不受减轻潜在利益冲突的监管。总之,ESG评级机构在提高评级质量和可比性方面还有很长的路要走。
有趣的是,两大信用评级机构(穆迪和标准普尔)也是 ESG 评级的主要参与者之一,多年来收购了专门从事非财务可持续性评估的机构。事实上,如果发行人的风险评估参数中也考虑到ESG风险,债务可持续性分析会更加完善。反之亦然,发行人的社会环境可持续性必须得到企业经济可持续性的充分支持。
事实上,可持续发展评级机构正在逐渐集中,而专门从事信用评级的机构已经坚定地进入这个市场,这表明,从中期来看,我们将看到单一可持续发展评级的定义,其中将包括经济金融评级和社会环境评估是同一枚硬币的两个方面。