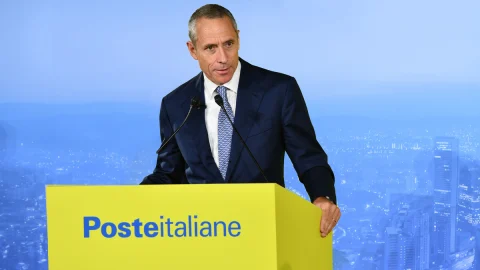
پوسٹ اطالوی 2026 میں کھلتا ہے۔ جیسا کہ 2025 بند ہو گیا تھا: مکمل ترقی میں اور ساتھ ریکارڈ نمبرزپہلی سہ ماہی میں، گروپ کی قیادت میتھیو ڈیل فانٹے۔ اس نے گول کیا آمدنی 3,5 بلین یورو کے لیے، سال بہ سال 8% زیادہ، اس کے ساتھ منافع تیزی سے تیز ہو رہا ہے: ایڈجسٹ شدہ EBIT بڑھ کر 905 ملین (+13,6%) ہو گیا، جو پہلی سہ ماہی میں ریکارڈ کی گئی بلند ترین سطح ہے۔ دیمدد گار خالص نمو 617 ملین (+3,3%)۔
ان نتائج کے تناظر میں، پوسٹ نے 2026 رہنمائی اوپر کی طرف نظر ثانی کی گئی، ایڈجسٹ شدہ ای بی آئی ٹی ہدف کو بڑھا کر 3,4 بلین یورو (فروری میں 3,3 بلین سے ظاہر کیا گیا تھا) جبکہ خالص منافع کا تخمینہ 2,3 بلین کی تصدیق شدہ ہے۔ کی پالیسی منافع70% سے زیادہ ادائیگی کے تناسب کے ساتھ۔ اسٹریٹجک محاذ پر، کا وقتٹم پر عوامی پیشکش2026 کی تیسری سہ ماہی میں بند ہونے کی توقع ہے، جبکہ نیا کثیر سالہ اسٹینڈ اسٹون صنعتی منصوبہ دوسری سہ ماہی کے نتائج کے ساتھ 24 جولائی کو پیش کیا جائے گا۔
سی ای او ڈیل فانٹ نے "ریکارڈ سطح پر مسلسل چوتھی پہلی سہ ماہی" کے بارے میں بات کی، تمام کاروباری ڈویژنوں کے تعاون اور افراط زر کے ماحول کے باوجود ترقی اور منافع کو برقرار رکھنے کی گروپ کی صلاحیت پر زور دیا۔ انہوں نے کانفرنس کال کے دوران اس بات کا بھی اعادہ کیا کہ کاروباری اعتماد کو "سال کا ایک بہت ہی مثبت آغاز" اور "ٹھوس آمدن جس کی توقع ہے کہ سال بھر ایسا ہی رہے گا۔" یہ مضبوط رفتار مارکیٹ میں بھی ظاہر ہوتی ہے: عنوان پوسٹے فروری میں 23 یورو سے اوپر کی بلند ترین سطح پر پہنچ گیا، جس سے اس کی مارکیٹ کیپٹلائزیشن تقریباً 30 بلین یورو تک پہنچ گئی۔
پوسٹ اطالوی: 2026 کی پہلی سہ ماہی میں ریکارڈ بلندیوں پر محصول اور منافع
2026 کی پہلی سہ ماہی میں i آمدنی گروپ کی آمدنی 3,5 بلین یورو (+8%) تک پہنچ گئی جو پچھلے سال کی اسی مدت میں حاصل کی گئی 3,2 بلین کے مقابلے میں تمام کاروباری شعبوں میں ترقی کے ساتھ: میل، پارسل اور تقسیم 1 بلین (+5,7%) کی تیسری پارٹی کی آمدنی ریکارڈ کی گئی، مالیاتی خدمات 1,6 بلین (+10,5%) تک پہنچ گئی۔ انشورنس خدمات 469 ملین (+6,1%) اور ڈاک ٹکٹ 425 ملین (+6,8%)۔
I کل اخراجات وہ 4,9% اضافے سے €2,8 بلین تک پہنچ گئے، لیکن آمدنی کے مقابلے میں سست رفتاری سے، بہتر منافع کی اجازت دیتے ہوئے۔ عام عملے کی لاگت €1,5 بلین (+1,4%) رہی، جبکہ غیر HR اخراجات 10,3% بڑھ کر €1,2 بلین ہو گئے۔
L 'ایڈجسٹ شدہ EBIT اس طرح یہ 905 ملین (+13,6%) تک پہنچ جاتا ہے، جبکہ خالص منافع 617 ملین (+3,3%) تک پہنچ جاتا ہے، جو کہ 2025 کی اسی مدت میں 597 ملین کے مقابلے میں، تجزیہ کاروں کے اندازوں سے قدرے زیادہ ہے۔
جمع، اثاثے اور ڈیجیٹل ادائیگیوں کی ترقی
مارچ 2026 میں خالص مالی پوزیشن سال کے آغاز میں 5,64 بلین یورو کے مقابلے میں 4,98 بلین یورو کا مثبت تھا۔ متوازی طور پر، مالی سرگرمیاں کسٹمر کی سرمایہ کاری کے اثاثے دسمبر 2025 سے بڑھ کر € 606 بلین ہو گئے، جو کہ € 5,3 بلین ہیں، جس کی حمایت مجموعی طور پر €1,7 بلین کی سرمایہ کاری کی مصنوعات میں مثبت خالص آمد سے ہوئی۔ یہ تعاون بنیادی طور پر کثیر طبقے کی مصنوعات، اثاثہ جات کے انتظام اور ڈاک کی بچت کی لچک سے آیا ہے۔
کیپٹل فرنٹ پر، گروپ سرمائے کی سطحوں کی تصدیق کرتا ہے جو ریگولیٹری تقاضوں سے بالاتر ہیں۔ بینکوپوسٹا کا کل سرمائے کا تناسب کے ساتھ 24,4% پر کھڑا ہے۔ Cet1 تناسب 20,9% پر، لیوریج کا تناسب 3,3% e سالوینسی II کا تناسب پوسٹ ویٹا انشورنس گروپ کا 294% پر۔
تصویر کو مکمل کرنے کے لیے ڈیجیٹل ادائیگیوں میں اضافہلین دین میں 10% اضافہ اور مجموعی طور پر ماحولیاتی نظام کے لین دین کے ساتھ ڈاک ٹکٹ 14% تک، ایک ایسی کارکردگی جو خود کو مارکیٹ کے رجحان سے اوپر کی تصدیق کرتی ہے۔
Poste Italiane، Del Fante نے TIM کے لیے ٹیک اوور بولی کا دفاع کیا: "40% پریمیم۔"
فائل پر ٹیلی اٹالیاMatteo Del Fante نے اعادہ کیا کہ پیشکش پر مارکیٹ کا ردعمل "مجموعی طور پر مثبت" تھا، جبکہ یہ تسلیم کرتے ہوئے کہ "کچھ نے قیمت پر سوال اٹھایا ہے"، جبکہ گروپ کا خیال ہے کہ آپریشن میں پہلے سے ہی "ایک اہم پریمیم" شامل ہے۔ سی ای او نے اصرار کیا کہ پوسٹے "پیش کش کر رہا ہے۔ 40% اصلی پریمیم"، اسے معاہدے کی قیمت پر تنقید کے حوالے سے اپنے موقف کا سنگ بنیاد قرار دیا، اور کہا کہ ڈوزیئر پر کام ایک سال سے جاری ہے۔ ڈیل فانٹ نے مزید کہا کہ آنے والے مہینوں میں، گروپ مارکیٹ کو یہ بتانا جاری رکھے گا کہ کیوں "پوسٹ کے ساتھ انضمام اسٹینڈ اکیلے منظر نامے سے بہتر آپشن ہے۔"
صنعتی سطح پر، اس نے پھر مرکزیت کو اجاگر کیا۔ سپر ایپ، وضاحت کرتے ہوئے کہ "17 ملین صارفین اور 4 ملین سے زیادہ یومیہ فعال صارفین" کے ساتھ، TIM صارفین کا انضمام "منگنی کو تیز کرتا ہے، کراس سیلنگ کو کھولتا ہے، اور فلائی وہیل اثر کو مضبوط کرتا ہے،" پلیٹ فارم کی ترقی کے لیے "اہم" سمجھے جانے والے ملکیتی انفراسٹرکچر کی بدولت۔ سی ایف او بھی کیمیلو گریکو آپریشن کی مالی رفتار کی تصدیق کی، جس سے یہ ظاہر ہوتا ہے۔ اثر پر بڑھانے والا2027 سے فی شیئر آمدنی، ایک 2028 سے دوہرے ہندسےاور ڈیویڈنڈ میں ترقی پسند اضافہ، ٹھوس کھاتوں کے فریم ورک کے اندر اور کیش جنریشن پر مرئیت میں اضافہ۔
آخری بار جمعرات، 7 مئی 2026 کو دوپہر 14:01 بجے اپ ڈیٹ کیا گیا۔