

سابق امریکی وزیر خزانہ لارنس سممر - ایک ممتاز ماہر معاشیات اور معاشیات میں دو نوبل انعام یافتہ افراد کے بھتیجے - نے بائیڈن کی معاشی پالیسی کو "دہائیوں میں سب سے زیادہ غیر ذمہ دارانہ" قرار دیا۔ یہ سوال نہیں کرتا – جیسا کہ اینٹی کینزین کرتے ہیں – ایک سپر کینیشین پالیسی کی خوبی پر: یہ صرف یہ کہتا ہے کہ محرک بہت بڑا ہے اور اس کا باعث بنے گا۔ زیادہ گرمی معیشت کا، افراط زر اور غیر پائیدار ترقی کی شرح کے ساتھ۔ یہ دہرائے گا، بڑا کیا جائے گا۔ ٹیپر غصہ 2013 کی.
نوبل انعام پال Krugmanدوسری طرف، فکر مند نہیں ہے، جیسا کہ وہ فکر مند نہیں ہے جینٹ YellenFED کے سابق چیئرمین، جنہوں نے – بطور خزانہ سیکرٹری – اپنے چیئرمین کے طاقتور اخراجات کے منصوبوں کا دفاع کیا۔ داؤ پر لگا ہوا ہے، کیونکہ a شرح سود میں اضافہ مہلک ہوگا۔ ایک انتہائی مقروض دنیا کے لیے (جس میں اٹلی اب تنہا محسوس نہیں کرتا!…)۔ معیشت کے عظیم مفکرین کے درمیان اس ٹائٹینک تصادم سے کیا نتیجہ اخذ کیا جا سکتا ہے؟
اس سے اندازہ لگایا جا سکتا ہے۔ اس غیر معمولی بحران نے طلب اور رسد میں خلل ڈالا ہے۔، بلکہ دونوں کو پڑھنے اور اقتصادی پالیسی کے کردار کی تشریح کرنے کا طریقہ بھی۔ جیکب مارسچک نے 1945 کے ایک مضمون میں معاشیات اور دیگر علوم کے درمیان مماثلتیں کھینچتے ہوئے کاروباری سائیکل کی وضاحتوں کا جائزہ لیا۔ مثال کے طور پر، سیسمولوجی بہتر آلات، زیادہ بہتر نظریات اور زیادہ بار بار آنے والے زلزلوں کی وجہ سے ترقی کرتی ہے۔ معاشی سائنس کے معاملے میں، تاہم، مارشاک نے نتیجہ اخذ کیا، زلزلوں نے نظریہ اور عمل کو آگے بڑھانے میں سب کچھ کیا ہے…
کا 'زلزلہ' زبردست لاک ڈاؤن (مانیٹری فنڈ کا کاپی رائٹ) ان میکانزم کو بھی متاثر کرنے میں ناکام نہیں ہو سکتا جو محرکات پر معیشت کے ردعمل کا حکم دیتے ہیں۔ جوابات جو نہ صرف کھیل میں لاتے ہیں۔ اقتصادی اور مالی عوامل، لیکن یہ بھی نفسیاتی اور سیاسی. اس لیے قابل اور معقول لوگوں کے لیے گنجائش ہے کہ وہ معیشت سے گزرنے کے امکانات کا مختلف جائزہ لے سکیں۔ ٹھنڈا شاور بحران کی 'گرم شاور' مضبوط مالیاتی اور مالیاتی محرک۔
بہترین جواب، اس وقت، انتظار کرنا اور نگرانی کرنا ہے، ڈیٹا کے لحاظ سے ایڈجسٹ کرنے کے لیے تیار ہے۔ کون سا ڈیٹا، فی الحال، وہ سمرز کے تھیسز میں پانی نہیں لاتے. جی ہاں، افراط زر بڑھ رہا ہے، خام مال کی وجہ سے، لیکن شرحیں دراصل گر رہی ہیں – امریکہ اور یورپ میں، بشمول اٹلی۔ دو مہینے پہلے، اس سے پہلے کہ آنے والی مہنگائی کے بارے میں بے چینی نے بہت سے لوگوں کو متاثر کیا، سب سے اہم شرح - پیداوار پر ٹی بانڈ امریکی 10 سالہ - اگر 1,70 فیصد سے زیادہ نہ ہو تو چھو چکا تھا۔ حالیہ دنوں میں یہ 1,50 سے بھی نیچے آ گیا ہے۔
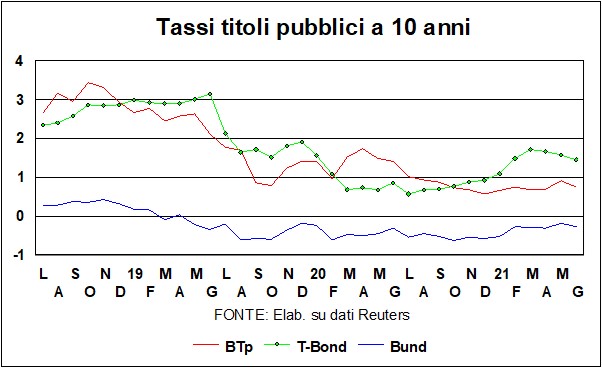
ترقی پذیر معیشت - جیسا کہ USA، جو اس سال پہلے ہی وبائی امراض سے پہلے کی سطح سے تجاوز کر جائے گی اور اس میں 6,4 فیصد اضافے کی توقع ہے - کو آگے بڑھنا چاہیے۔ طویل شرح اوپر کی طرف، جیسا کہ زیادہ افراط زر کی توقعات اور عوامی خسارے کو پورا کرنے کی ضرورت ہے۔ مارکیٹ کی طرف سے ان عوامل کو کیوں نظر انداز کیا جاتا ہے؟ کے طور پرمہنگائی، جواب ایسا لگتا ہے کہ سرمایہ کاروں کو یقین نہیں ہے کہ قیمت کی رفتار ایک خطرہ پیش کرتی ہے۔ جہاں تک سوال کے دباؤ کا تعلق ہے، اگر یہ سچ ہے کہ محرکات میں پائپ لائن وہ مضبوط ہیں، یہ بھی سچ ہے غیر استعمال شدہ وسائل ہیں معیشت میں: مختصر میں، اب بھی ایک ہے آؤٹ پٹ گیپ معیشت کے زون میں جانے سے پہلے استعمال کیا جائے۔ زیادہ گرمی.
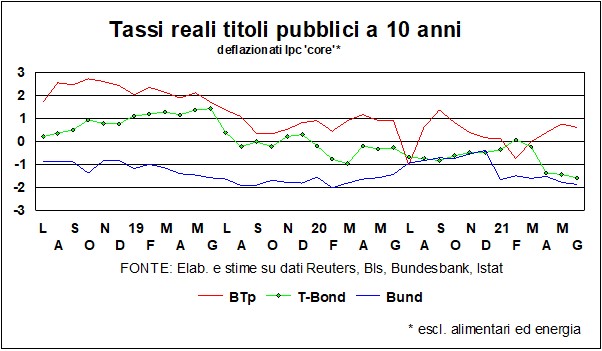
جہاں تک عوامی اور موجودہ خسارے کا تعلق ہے، وہاں ہیں۔ فیڈ اور امریکی حکومت کے بانڈز کو اپنے محکموں میں رکھنے کے لیے بڑے سرمایہ کاروں کی خوش آمادگی۔ دریں اثنا، امریکہ میں افراط زر کا اثر پڑا ہے مزید کم حقیقی شرح. گرمیاں کہیں گی: معیشت کے انجن میں اور بھی زیادہ ایندھن…
In یورپقیمتیں کم ہو رہی ہیں، اگرچہ تھوڑا سا۔ پرانے براعظم میں بھی معاشی امکانات تیزی سے بہتر ہو رہے ہیں، لیکن یہاں بھی بہت کچھ ہے۔ غیر استعمال شدہ صلاحیت، اور گرمی امریکہ سے کہیں زیادہ دور ہے۔ L'مہنگائیپھر، اگر یہ پروڈیوسر کی قیمتوں میں واضح طور پر نظر آتا ہے، تو یہ صرف صارفی قیمت کے مجموعی اشاریہ میں اضافے کے اشارے دیتا ہے۔ انڈیکس کور (جس میں توانائی اور خوراک شامل نہیں ہے) اٹلی اور یورو زون دونوں میں 1% سے نیچے ہے۔ دی پھیلانے تھوڑا سا گرتا ہے، کی پیداوار بی ٹی پی اچھی طرح سے 1٪ سے کم ہیں، اور حقیقی شرح (انڈیکس پر شمار کیا جاتا ہے کور)، صفر سے بالکل اوپر ہے۔
I ECB کونسل میں معمول کے ہاکس (ایک آسٹرین، ایک ڈچ اور ایک جرمن: یہ ایک مزاحیہ لطیفے کی شروعات کی طرح لگتا ہے…) انہوں نے مزاحیہ حصہ دہرایا: ہم نے ایک سخت چہرہ بنایا. اس میٹنگ کے اگلے دن جس نے شرح سود کو کم رکھنے کے لیے پبلک سیکیورٹیز کی وافر خریداری کی منظوری دی تھی، انہوں نے واضح کیا کہ اگر یورو ایریا کے تمام ممالک میں افراط زر 3 فیصد سے زیادہ بڑھ جائے تو پالیسیوں پر نظرثانی کی ضرورت ہوگی۔ اگر ہم سوچتے ہیں کہ حال ہی میں صارفین کی قیمتوں میں 2٪ سے زیادہ کے رجحان کے بارے میں سوچنا بدعت تھی اور Bundesbank خود ان وجوہات کی فہرست دیتا ہے کہ قیمتوں میں تیزی کیوں عارضی ہے۔پھر خیال آتا ہے کہ وہ بھی ہنستے ہوئے بھاگ جاتے ہیں، جب کہ وہ سخت اور پاکیزہ ظاہر ہوتے ہیں۔
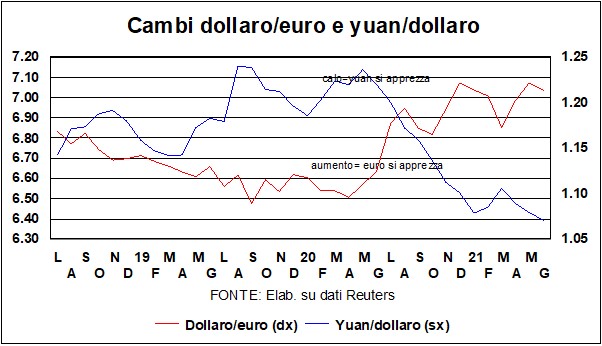
کی تبدیلی ڈالر contro یورو (اور آئیے یہ نہ بھولیں کہ تمام زرمبادلہ کی طرح، اس کا تعین ان سرمائے کی نقل و حرکت سے ہوتا ہے جو کرنسیوں کی طلب اور رسد کا 90% سے زیادہ حصہ لیتے ہیں) پچھلے مہینے سے زیادہ مختلف نہیں ہے۔ ایک بار پھر، ایک کی توقع ہوگی اوپر کی طرف دباؤ، دیا ترقی کے فرق امریکی معیشت کے حق میں اور فنانس کے لیے سرمائے کو راغب کرنے کی ضرورت a عوامی خسارہ جو اس سال امریکہ کو چھو لے گا، OECD کے مطابق، GDP کا 15,9%۔
لیکن ایک اور فرق - وہ حقیقی طویل مدتی شرح, روایتی طور پر شرح مبادلہ کا ایک اہم عامل – ڈالر کے مقابلے میں بدل گیا ہے۔ بازار اس کو سحر میں دیکھ رہے ہیں۔ اقتصادی پالیسی کا تجربہ، جو ایک ایسی معیشت کو دیکھتا ہے، جو پہلے سے ہی اپنے عضلات کو خود ہی موڑ رہی ہے، بڑے پیمانے پر مالی محرک حاصل کر رہی ہے، فیڈ جو خیراتی توقع کے ساتھ دیکھ رہا ہے اور جس نے پہلے ہی مانیٹری پالیسی کو کھلا رکھنے کے اپنے ارادے کا اعلان کر دیا ہے۔ کم شرح اور ہمیشہ فراخ QE. اور یہ ایک اور عنصر ہے جو ترقی کے فرق کی تلافی کرتا ہے۔
جہاں کچھ نمایاں طور پر منتقل ہوا ہے وہ چینی کرنسی کی شرح تبادلہ میں ہے۔ ڈالر کے خلاف، یہ یوآن تین سال سے زائد عرصے میں اپنی بلند ترین سطح پر مضبوط ہوا۔ یہاں بھی، ہم ترقی کے فرق اور شرح سود کے فرق پر بات کر سکتے ہیں، لیکن چین کے معاملے میں، شرح مبادلہ بھی اس کا حصہ ہے۔ جغرافیائی سیاسی کھیل. بیجنگ کے خلاف امریکی جارحیت کے بہت سے محاذ ہیں، اور کرنسی کو کھیل کا حصہ بننے کی ضرورت نہیں ہے: یوآن کو تصادم کے حلقے میں گھسیٹے بغیر، امریکہ کو ڈالر کی بہتر مسابقت کی ہڈی دینا بہتر ہے۔
I اسٹاک مارکیٹس، ہم نے پچھلی بار کہا تھا، "رہو اچھا مستحکم. اور وہ درست ہیں"۔ اور دہرانے کے لیے کچھ بھی نہیں ہے، دہرائے جانے کے خطرے میں۔ جس کی بحالی کے ساتھ خطرات - اٹلی میں، یورپ میں، امریکہ میں اور دنیا میں - وہ سب اوپر کی طرف ہیں، اقتصادی پالیسیوں کو ایڈجسٹ کرنے کے ساتھ e ویکسین آگے بڑھنا - تیز یا سست، لیکن ہمیشہ ایک ناقابل تلافی قدم کے ساتھ - یہ دیکھنا مشکل ہے کہ اسٹاک ایکسچینج کے مزاج کو تبدیل کرنے میں کیا غلط ہوسکتا ہے (اس کے علاوہ، بلاشبہ، عارضی اصلاحات)۔ بلاشبہ، اگر سمرز درست ہیں، تو شرحوں میں اضافہ ہو سکتا ہے جو حقیقی بحرانوں کی طرف بڑھنے کے قابل مالی اتھل پتھل کا باعث بن سکتا ہے۔ لیکن، مجموعی طور پر، ہم اس پر یقین نہیں کرتے (وزن والا فیصلہ، یہ، وہ نہیں تاہم یہ ایک ہے 'خریداری کا مشورہ').
سی آئی سونو متبادل اسٹاک سرمایہ کاری کرنے کے لئے؟ یقینا، وہاں ہے نقدیلیکن، اگر یہ اختیار انفرادی سرمایہ کاروں کے لیے ممکن ہے، تو یہ ادارہ جاتی سرمایہ کاروں کے لیے ممنوع ہے، جنہیں حصص، بانڈز، نقدی اور مختلف متبادلات کے درمیان کچھ فیصد، قابل ترمیم، لیکن صفر تک نہیں رکھنا چاہیے۔ اور میں موجود ہیں۔ کارپوریٹ بانڈزلیکن بہت سے ایسے نہیں ہیں جو پرکشش منافع پیش کرتے ہیں۔
متبادل کے درمیان بھی ہے بٹ کوائن. کچھ بڑے فنڈز، کچھ عرصہ پہلے، Bitcoin a کا اعلان کیا تھا۔ اثاثہ کلاس، دوسرے روایتی لوگوں کی طرح. دی لانسیٹ ماضی میں بٹ کوائن پر نہیں رکھا گیا تھا: ہم نے لکھا ہے کہ یہ انتہائی کھیلوں اور/یا رولر کوسٹرز سے محبت کرنے والوں کے لیے تھا۔ ہم نے ہمیشہ لکھا ہے کہ یہ کسی مسئلے کی تلاش میں ایک حل ہے۔ اور پچھلے مہینے میں، حقائق نے بڑی حد تک ہمیں درست ثابت کیا ہے: ان کا اونچائی سے گرنا 40 فیصد تک پہنچ گئی۔ لیکن وہ لوگ ہیں جو ہار نہیں مانتے ہیں: ایل سلواڈور کے نوجوان پاپولسٹ صدر، نائیب بوکیل نے اعلان کیا کہ بٹ کوائن قانونی ٹینڈر کا درجہ حاصل کرے گا۔ اس کے ملک میں. اور، اس نے مزید کہا، اگر دنیا کے بٹ کوائن کا 1% اپنے ملک میں سرمایہ کاری کرنے کے لیے جاتا ہے، تو ایل سلواڈور کی جی ڈی پی میں 25% اضافہ ہو جائے گا (!!??)۔ مبارک ہو




