

NACH DER FED VERLÄNGERT TOKIO AUCH DEN STIMULUS
FACEBOOK-BOOM: +14 % NACH LAGER
Der Geldregen, von Von Washington nach Tokiohört nicht auf.
Letzte Nacht die Form, der geldpolitische Arm der US-Notenbank, beschloss wie geplant, die Marktkäufe unverändert bei 85 Milliarden US-Dollar pro Monat zu belassen. Den Erwartungen entspricht auch die Entscheidung, die Zinssätze in der Spanne zwischen 0 und 0,25 % zu belassen, dem Allzeittief, das sie im Dezember 2008 erreicht hatten.
Heute Morgen die Bank of Japan Er bekräftigte das Ziel, für das nächste Jahr eine Geldmenge von 700 Milliarden Dollar zu schaffen, also eine Finanzspritze von 60 bis 70 Billionen Yen, um die Inflationsrate wieder auf 2 % zu bringen. Imoresa ist gigantisch, wenn man bedenkt, dass der Preisindex bei 0,9 % verharrt.
Der geldpolitische Anreiz überraschte die Märkte nicht: Die Regel „Verkaufen bei Nachrichten“ setzte sich durch.
A Tokio Der Index ist um einen Prozentpunkt gesunken, ebenso wie Hongkong.
Nach der Ankündigung der Form Die US-Aktienmärkte reduzierten die Verluste leicht und setzten dann ihren Abwärtstrend fort: Der Dow-Jones-Index schloss mit einem Minus von 0,4 % bei 15.616,9, der S&P 500 verlor 0,5 % bei 1.763 und der Nasdaq 0,55 % auf 3.930,62.
Facebook dachte darüber nach, den Märkten eine Gänsehaut zu bereiten. Die Quartalsbilanz des Social Newoek fällt deutlich besser aus als erwartet: Der Quartalsgewinn pro Aktie beträgt 25 Cent (gegenüber den erwarteten 19 Cent), was dem Boom der Werbung auf Mobiltelefonen zu verdanken ist, einem Geschäft, das mittlerweile rund die Hälfte des Umsatzes ausmacht. Der Nettogewinn betrug 425 Millionen US-Dollar bei einem Umsatz von 2,02 Milliarden US-Dollar, verglichen mit einem Verlust von 59 Millionen US-Dollar im gleichen Zeitraum des Vorjahres.
Der Titel Facebook, stieg im nachbörslichen Handel um 14 %.
Twitter geht vor Wall Street vor Gericht. Das Unternehmen hätte einen privaten Verkauf seiner Aktien geplant, ohne diesen abzuschließen, nur um sich bei der nächsten Börsenlandung einen höheren Preis zu sichern. Zwei Unternehmen gehen davon aus, dass sie durch die Möglichkeit eines Kaufs betrogen wurden, die dann aber nicht mehr bestand, und haben dies heute gemeldet. Der Versuch könnte eine Entschädigung in Höhe von 24,2 Millionen US-Dollar und eine Geldstrafe in Höhe von 100 Millionen US-Dollar kosten.
SCHWACHES MAILAND. GUTE BTP, BESSERE BONOS
Schwache Sitzung für die europäischen Indizes, die auf das FOMC warten. London beendete die Sitzung unentschieden, Paris -0,1 %, Frankfurt -0,13 %, Madrid fiel um 0,86 %.
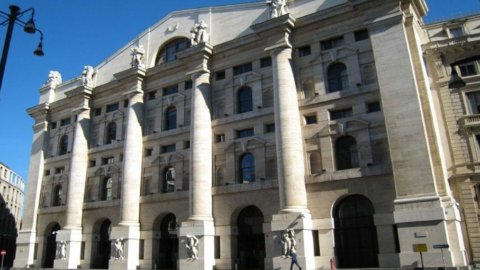
Negativer Abschluss auch für die Mailänder Börse mit der FtseMib-Index was um 0,47 % sinkt.
Durchaus positiver Abschluss der Auktionsrunde zum Monatsende, die von sinkenden Renditen und guter Nachfrage geprägt war BTP mit 5 und 10 Jahren.
Doch am Nachmittag trübte sich die Stimmung: der Btp/Bund-Spread Über einen Zeitraum von zehn Jahren weitete er sich von 241 auf 251 Basispunkte aus, den höchsten Wert seit etwa drei Wochen. Abschließend lag die Rendite der zehnjährigen italienischen Benchmark bei 4,188 % gegenüber 4,149 % am Dienstag.
Mittlerweile vergrößerte sich die Differenz zum analogen Bono auf 12 Basispunkte, was 4,068 % ergibt. Gestern veröffentlichte Spanien die vorläufigen Daten zum BIP für das dritte Quartal, die +0,1 % ausweisen, den ersten Anstieg seit Anfang 2011. Im Gegenteil, Istat bestätigte, dass das dritte Quartal immer noch einen Rückgang des BIP verzeichnen sollte, wenn auch rückläufig.
BITTERES BRASILIEN FÜR FIAT. MITTLEREN VOLKSWAGEN +4,9 % FLIEGT
Piazza Affari gestern umgekehrter Kurs vor Gewinnwarnung von Fiat. Die Aktie stürzte ab, bis sie aufgrund übermäßiger Preisschwankungen ausgesetzt wurde, erholte sich dann allmählich und beendete die Sitzung mit einem Minus von 2,3 %.
Fiat hat seine Schätzungen für 2013 nach unten korrigiert: Handelsgewinn bei 3,5/3,8 Milliarden Euro, gegenüber der vorherigen Angabe von 4/4,5 Milliarden; Nettogewinn zwischen 900 Millionen und 1,2 Milliarden Euro (gegenüber 1,2/1,5 Milliarden). Im dritten Quartal erzielte der Konzern ein Handelsergebnis von 816 Millionen Euro (gegenüber erwarteten 915). Der Nettogewinn belief sich auf 189 Millionen und lag damit ebenfalls unter den Marktprognosen. Die Schulden stiegen auf 8,3 Milliarden (zum Jahresende wurden zwischen 7 und 7,5 Milliarden erwartet). Die Schwäche Brasiliens und der geringere Beitrag zur Konsolidierung von Chrysler lasteten schwer, belastet durch den Wechselkurseffekt.
Über die Verhandlungen mit der US-Gewerkschaft Zu 41,5 % des Detroiter Hauses sagte der CEO Sergio Marchionne: „Wir treiben den Börsengang voran, es gibt nichts, was parallel weitergeht, die Ochsen sind entkommen.“ Auf eine Frage zu möglichen Desinvestitionen im Hinblick auf eine mögliche Erhöhung der Fiat-Beteiligung an Chrysler antwortete Marchionne: „Wir haben keinen Desinvestitionsplan.“
Der Mutterkonzern Exor fiel zusammen mit Fiat um -2,5 %, während CNH Industrial um 0,8 % zulegte.
Ein ganz anderer Film für die Branche: Gestern stieg der Eurostoxx-Branchenindex um 1,9 %, getragen von den Erfolgen von Volkswagen +4,9 % nach dem glänzenden Quartalsabschluss. Der Marsch der Gruppe in China geht weiter: Die Verkäufe stiegen um 18 %, das Ziel von 4 Millionen verkauften Autos im Land des Drachen ist in greifbare Nähe gerückt.
Auch im negativen Automobilbereich Pirelli -2,1%.
Neben dem Lingotto trug auch Finmeccanica -2,62 % zum Marktrückgang bei: Die Stornierung der Bestellung von 12 Hubschraubern im Wert von 560 Millionen Euro in Indien erscheint immer wahrscheinlicher.
StM es schloss mit einem Minus von 1,5 %.
RCS, HEUTE ÜBER SOLFERINO ZU VERKAUFEN
Seit gestern ist der Gesellschaftervertrag offiziell aufgelöst RCS Mediengruppe -0,61 %. „Jeder Teilnehmer – liest die Mitteilung der Gruppe vor – behält sich in völliger Autonomie jede Entscheidung über die Ausübung der mit seinen Aktien verbundenen Rechte vor, einschließlich ausdrücklich des uneingeschränkten Rechts, über seine Aktien frei von jeglichen Einschränkungen eines vorherigen Vorkaufsangebots zu verfügen andere Teilnehmer". Der Pakt band 60,274 % des Stammaktienkapitals. Ein außerordentlicher RCS-Vorstand wird morgen zusammentreten, um den Verkauf der Immobilien in Via Solferino und Via San Marco zu bewerten.
rutscht Mediaset -2,86 %, nachdem das Unternehmen jegliche Fusionspläne zwischen Publitalia und der Werbeagentur dementiert hatte Mondadori -2,23%.
Der Rückkauf unterstützt ENI. GTECH SCHWARZES JERSEY
Gute Leistung vonEni stieg um 1,3 %, nachdem heute Morgen besser als erwartete Ergebnisse für das dritte Quartal bekannt gegeben wurden und der Rückkauf begann.
Enel es verlor 1,6 % und unter den anderen Versorgungsunternehmen fiel A2A um 1,3 %.
Telecom Italien er fiel um 0,6 %.
Positiv Luxottica +2,2 %, begünstigt durch die gute Quartalsentwicklung.
Gute Oberseite von Yoox die um 1,2 % steigt, nachdem die Citigroup auf „Kaufen“ gesetzt hat.
Am Ende der Liste stand stattdessen Gtech mit einem Rückgang von 3,4 %. Die Credit Suisse hat eine Absicherung der Aktie mit einem Underperform-Rating und einem Kursziel von 20 Euro je Aktie eingeleitet und ihre Besorgnis über die Höhe möglicher Mittelabflüsse im Zusammenhang mit Vorauszahlungen und weiterer negativer Regulierung in Italien zum Ausdruck gebracht.
In der Gruppe Benetton positiv World Duty Free +1,1 %, nachdem Citigroup mit der Absicherung mit einer Kaufentscheidung und einem Kursziel von 9,30 Euro begonnen hatte. Autogrill stieg um 0,6 %: Citigroup erhöhte das Kursziel von 7,9 Euro auf 6,25 Euro und bestätigte damit die Kaufmeinung.
SAVING DAY IST NICHT GUT FÜR AZIMUTH -2,5 %
Im Gegensatz dazu der Sektor von Bankaktien: Unicredit -0,1 %, MontePaschi -1,2 %, Intesa -0,7 %, Banco Popolare +0,6 %.
Bpm -014%.
Unter der Versicherungen, Generali -0,9 %, Fondiaria-Sai legten um 0,6 % zu.
Azimut fiel um 2,5 %: Die Deutsche Bank senkte das Rating von „Kaufen“ auf „Halten“.




