

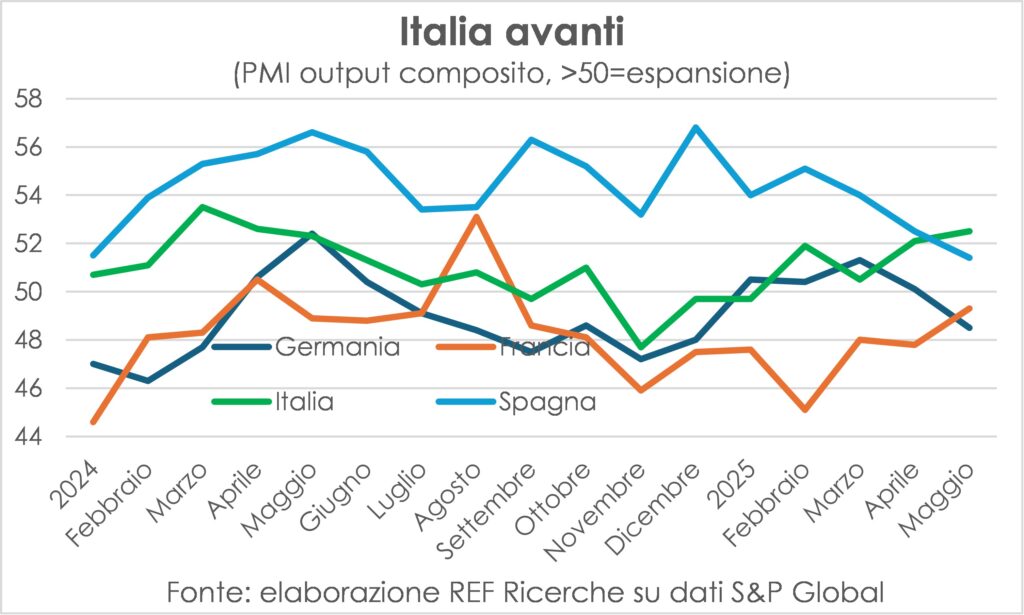
স্কুনার ইতালি এগিয়ে যাচ্ছে
দ্যইতালিয়া তরা তার স্পেন? আমরা অর্থনৈতিক শোষণের কথা বলছি; ফুটবলের কথা না বলাই ভালো।
যদি আমরা সাম্প্রতিক তথ্য দেখি পিএমআই কম্পোজিট আউটপুট (পরিষেবা + উৎপাদন) মে মাসে ইতালীয় ব্যবস্থা ত্বরান্বিত হয়েছে, ডিসেম্বরে শুরু হওয়া ঊর্ধ্বমুখী প্রবণতা অব্যাহত রেখেছে, যখন স্প্যানিশ ব্যবস্থা ধীরগতির হচ্ছে, যেমন জার্মানিতে, এবং Francia অসুবিধায় রয়ে গেছে।
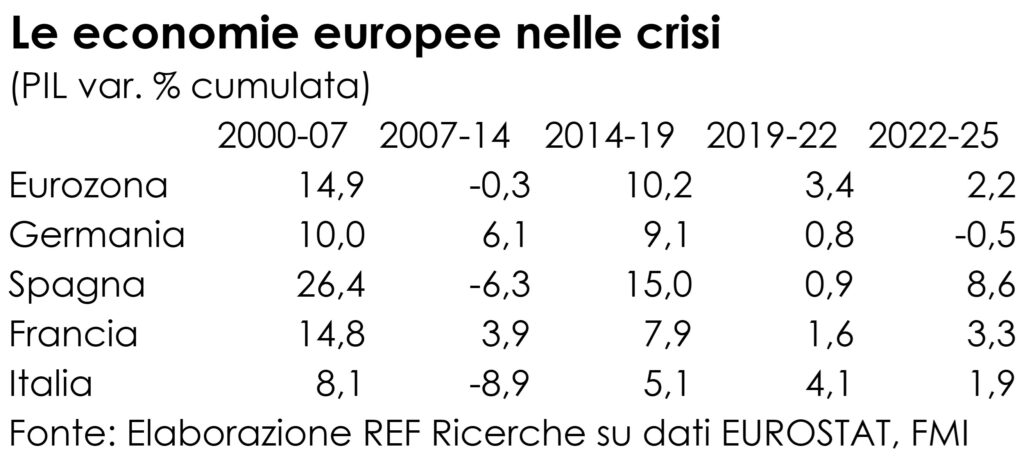
এই ইতিবাচক ইতালিয়ান ফলাফলের পিছনে কী আছে? এটি বুঝতে, নতুন শতাব্দীর পুরো প্রথম প্রান্তিকের দিকে তাকানো উপযুক্ত। একটি দৃষ্টিভঙ্গি যা একটি ভালো খবর.
ভালো খবর হল যে এই গত ঝড়ো বছরগুলো ইতালীয় অর্থনীতি আগের সংকটের মতো ডুবে যাওয়ার পরিবর্তে নিজেদের ধরে রাখতে সক্ষম হয়েছে। প্রকৃতপক্ষে, ২০১৯ সাল থেকে সে আরও ভালো আচরণ করেছিল। ফ্রান্স এবং জার্মানির মতো বৃহত্তম এবং সর্বাধিক প্রশংসিত ইউরোপীয় অংশীদারদের মধ্যে। এমনকি সাম্প্রতিকতম ত্রৈমাসিক এবং মাসগুলিতেও। কিছু পরিসংখ্যান। ২০২৫ সালের প্রথম প্রান্তিকে জিডিপির ক্ষেত্রে, ইতালি ২০১৯ সালের শেষে +৬.৩% রেকর্ড করেছে, যেখানে ফরাসিরা +৪.৮% এবং সামান্য জার্মানরা +০.৩%। কেবল স্পেনই ভালো করেছে: +৮%। তুলনা করার জন্য, ২০০৭-২০১৪ সময়কালে, যা ২০০৭-৯ এবং ২০১১-১৪ সালের দ্বিগুণ মন্দা দ্বারা চিহ্নিত, ইতালি জিডিপির ৮.৯% পতনের সম্মুখীন হয়েছিল, যেখানে স্পেনের -৬.৩%, জার্মানির +৬.১% এবং ফ্রান্সের +৩.৯% পতন হয়েছিল।
ব্যবসা এবং ব্যাংকিং ব্যবস্থার যোগ্যতা...
এর দুটি ব্যাখ্যা রয়েছে। অভূতপূর্ব আচরণপ্রথমটি হল মাইক্রোইকোনমিক এবং দ্বিতীয়টি হল ম্যাক্রো। এর উপর ভিত্তি করে ক্ষুদ্র অর্থনৈতিক ব্যাখ্যা ইতালীয় ব্যবসা এবং ব্যাংকিং ব্যবস্থায় রয়েছে গভীরভাবে সংস্কার করা হয়েছে, দক্ষতা অর্জন, লিভারেজ হ্রাস, উদ্ভাবন, সেক্টর মিশ্রণ পরিবর্তন, উৎপাদনের মান বৃদ্ধি, বিদেশী বাজারের উপর আরও বেশি মনোযোগ দেওয়া (রপ্তানি এবং আন্তর্জাতিকীকরণ একটি অসাধারণ প্রশিক্ষণ ক্ষেত্র), গড় আকার বৃদ্ধি, অবশেষে ডিজিটাল বিপ্লবকে আলিঙ্গন করা। এই ধরনের অগ্রগতির অনেক প্রমাণ এবং বিশ্লেষণ ব্যাংক অফ ইতালির সর্বশেষ প্রতিবেদনে রয়েছে, যা উজ্জ্বলভাবে সংক্ষেপে সংক্ষেপিত করা হয়েছে গভর্নর প্যানেট্টা চূড়ান্ত বিবেচনায় "প্রাণশক্তির লক্ষণ" এবং "প্রকৃত অগ্রগতি".
…এবং অর্থনৈতিক নীতির পরিবর্তনের বিষয়টি
এই ব্যাখ্যাটি একটির উপর ভিত্তি করে তৈরি নিচ থেকে মোটরসাইকেল, যেন এটা জেগে ওঠা শহর বোকিওনি কর্তৃক। অতএব, এটি কমবেশি স্পষ্টভাবে বাজারে অভিনয়কারী অভিনেতাদের কৃতিত্ব দেয় (যারা আগে এত সৎ আচরণ করেনি)। যাইহোক, এটি এর সাথে জড়িত ম্যাক্রো ভিউ ইতালীয় বিবর্তনের তিনটি ভিন্ন উপায়ে। প্রথমত, উৎপাদন ব্যবস্থার সমন্বয় ছিল "জোর করে"থেকে দুটি ভয়াবহ মন্দা উপরে উল্লিখিত, যারা একটি সম্পাদন করেছেনকঠোর নির্বাচন এবং দেশে কমে যাওয়া চাহিদার জন্য কোম্পানিগুলিকে বিদেশে খোঁজার জন্য চাপ দেওয়া হয়েছিল। এটি পার্কে হাঁটা ছিল না এবং এটি অগত্যা কোনও প্রয়োজনীয় মন্দও নয় ("সম্প্রসারণমূলক নিষেধাজ্ঞা" একটি জীবাণুমুক্ত আবিষ্কার), কিন্তু এটি এভাবেই চলছিল।
দ্বিতীয়ত, বর্ধিত প্রতিযোগিতামূলক ক্ষমতা দুটি সমষ্টিগত তথ্যে পরিলক্ষিত হয় যা একটি কার্যকারণ সম্পর্কের দ্বারা সংযুক্ত: স্থায়ী চলতি হিসাব উদ্বৃত্ত বৈদেশিক বাণিজ্যের (শুধুমাত্র ২০২২ সালের জ্বালানি সংকট ভারসাম্যকে লাল করে তুলেছিল) এবং পাওনাদার পদ বিশ্বের বাকি অংশের তুলনায়, জিডিপির ১৫% এর সমান। পূর্বে ভারসাম্য নিষ্ক্রিয় ছিল এবং নেট অবস্থান বিশ শতাংশেরও বেশি সময় ধরে ঋণগ্রস্ত ছিল। এখানেও, শুধুমাত্র একটি চক্রাকার হ্রাস নয় সেই মন্দায় অভ্যন্তরীণ চাহিদার (ইতালিয়ালিরা আরও দরিদ্র হয়ে পড়েছিল!) প্রভাব গুরুত্বপূর্ণ ভূমিকা পালন করেছিল, আমদানি হ্রাস করেছিল এবং রপ্তানিকে উদ্দীপিত করেছিল।
তৃতীয়ত, অর্থনৈতিক নীতি তখন এবং এখনকার পারফরম্যান্সের পার্থক্য নির্ধারণে গুরুত্বপূর্ণ ভূমিকা পালন করেছিল। তারপর এটা ছিল প্রচণ্ডভাবে সীমাবদ্ধ, শুধুমাত্র সরকারি বাজেটেই নয়, আর্থিক নীতির সংক্রমণেও, অত্যন্ত তীব্র ঋণ সংকটের কারণে। এটি জিডিপির ক্ষতি এবং সরকারি ঋণ/জিডিপি হ্রাসে খারাপ ফলাফল (২০০৭ থেকে ২০১৪ সালের মধ্যে এটি ৩১ শতাংশেরও বেশি বৃদ্ধি পেয়েছে)। ২০২০ থেকে ২০২২ সালের মধ্যে, অর্থনৈতিক নীতি যথাযথভাবে সম্প্রসারণমূলক ছিল এবং এটি কেবল প্রবৃদ্ধিকেই সমর্থন করেনি, রক্ষিত উৎপাদন ক্ষমতা এবং আত্মবিশ্বাস বৃদ্ধি করেছে, কিন্তু ঋণ/জিডিপি বৃদ্ধিকে নিজের মধ্যে (+১.৮ পয়েন্ট) কম রেখেছে এবং অন্যান্য প্রধান ইউরো দেশগুলিতে যা ঘটেছে তার তুলনায়। যার অর্থ হল উচ্চ ঘাটতি পাবলিক অ্যাকাউন্টগুলিকে অস্থিতিশীল না করেই জিডিপিকে বাড়িয়ে তুলেছে.
আর্থিক কঠোরতা প্রতিযোগিতা থামিয়ে দিয়েছে
যদি আমরা গত পাঁচ বছরের প্রবণতা দুটি উপ-সময়ে ভেঙে ফেলি, তাহলে আমরা দেখতে পাব কিভাবে সেরা পারফরম্যান্স পর্যায় ২০১৯-২২ সালে ইতালীয় অর্থনীতির হার কমেছে এবং জনসমর্থনের ব্যাপক ব্যবহারের সাথে মিলে যায় (সুপার বিল্ডিং বোনাস, ৪.০ এর জন্য ব্যবসার জন্য প্রণোদনা, বিভিন্ন ধরণের ক্ষতিপূরণ) যা একটি তৈরি করেছে মোট স্থির বিনিয়োগে শক্তিশালী বৃদ্ধি। পরবর্তী তিন বছরে (২০২৫ সালের জন্য আইএমএফের পূর্বাভাস ব্যবহার করে) ইতালির জিডিপি হল তার স্বাভাবিক গতিতে মার্চিংয়ে ফিরে এলো, যা দ্রুত নয়। যদিও স্প্যানিশ পদক্ষেপটি অ্যাকিলিসের মতো দ্রুত পদক্ষেপ নিয়েছে। ইতালীয় পদক্ষেপটি কেবল এই কারণেই স্পষ্ট যে জার্মানি গাড়ি সংকট এবং জনসাধারণের অর্থায়নের ক্ষেত্রে পুরুষতান্ত্রিক পরিবেশে ভুগছে, যা এখন নতুন সংসদ দ্বারা বাতিল করা হয়েছে।
ইতালীয় প্রবৃদ্ধির স্বাভাবিকীকরণের প্রভাবগুলি না দেখা কঠিন সরকারি অর্থায়নের বাঁধন শক্ত করা, যার কাঠামোগত প্রাথমিক ভারসাম্য ২০২৩ সালে জিডিপির -৪.৮% থেকে ২০২৫ সালে +০.২% এ নেমে আসে, মূলত নির্মাণ সুপার বোনাসের উল্লেখযোগ্য বিলুপ্তির কারণে (যা ২০১২-১৩ সালে বাস্তবায়িত পেনশন কর্তনের নেতিবাচক প্রভাব ফেলেনি)।
সমাধানযোগ্য সমস্যাগুলির মধ্যে রয়েছে কম প্রকৃত মজুরি
ইতালি, যাকে একজন সুপরিচিত স্থানীয় বার্ড উৎপাদন রপ্তানির বিশ্ব চ্যাম্পিয়ন হিসেবে গায়, তাকে উড়তে বাধা দিচ্ছে কী? হারিয়ে যাওয়া বৃদ্ধির সুতো খুঁজে বের করো কয়েক দশক ধরে? ফাইনাল কনসিডেন্সেস-এ প্যানেটা কিছু ইঙ্গিত দিয়েছেন প্রাচীন উৎপত্তির মূল কারণগুলি: নিম্ন শিক্ষা (কিন্তু ব্যবসায়িক প্রতিষ্ঠানগুলো এটি দাবি করে), আঞ্চলিক দ্বৈতবাদ, উৎপাদনশীল কাঠামোর খণ্ডিতকরণ (=খুব ছোট ব্যবসা: দুর্বল উদ্যোক্তা শাসনের প্রশ্ন) এবং সরকারি ঋণের বোঝা।
চুক্তিবদ্ধ ব্যবস্থায় আরেকটি যোগ করা যেতে পারে, যা গভর্নরও উল্লেখ করেছেন যে প্রকৃত মজুরি নিয়ন্ত্রণে রাখে, ভোগকে বৃদ্ধিতে অবদান রাখতে বাধা দিচ্ছে। ২০২৪ সালে, কর্মচারী প্রতি মোট মজুরি দাম বৃদ্ধির মোট পরিমাণ (গৃহস্থালীর খরচ হ্রাসকারী) ছিল ৫% কম ২০০০ সালে, যদিও স্পেনে তারা ৪%, জার্মানিতে ১৪% এবং ফ্রান্সে ২০% বেশি ছিল। গত সময়ে, সেরা ইতালীয় পারফরম্যান্সের মধ্যে, তারা জার্মানিতে অপরিবর্তিত থাকা অবস্থায় হ্রাস পেয়েছে, ফ্রান্সে কিছুটা হ্রাস পেয়েছে এবং স্পেনে বেড়েছে। গঠনের কারণগুলি রয়েছে: কম বেতনের চাকরিতে বেশি নিযুক্ত যা গড়কে কমিয়ে দেয়। তবে, বিচ্ছিন্ন করেপ্রস্তুতকারী প্রতিষ্ঠান ২০১৯-২৪ সালে, সমগ্র অর্থনীতির মতো মজুরি ক্রয় ক্ষমতার হ্রাস লক্ষ্য করা গেছে।

বলা হয় যে মজুরি বাড়ানোর জন্য আপনাকে বাড়াতে হবে প্রমোদ, এবং এটি উদ্ভাবনের উপর নির্ভর করে, তাই কোম্পানিগুলির উপর। কার্যকারণ যোগসূত্রটি তখন বিপরীত হতে পারে: উৎপাদনশীলতা বাড়াতে, মজুরি বৃদ্ধি করতে হবে, যাতে কোম্পানিগুলিকে উদ্ভাবনে বাধ্য করা; এটি সরকারি ভর্তুকির চেয়ে আরও শক্তিশালী প্রণোদনা হবে।
কেউ নিজেকে সান্ত্বনা দিতে পারে এই বলে যে একটা ঘটনা ঘটেছে। মজুরি এবং কর্মসংস্থানের মধ্যে বিনিময়, যা আগের চেয়ে বেড়েছে এবং আরও বাড়ছে; কিন্তু প্রকৃত মজুরি বিল ইতালীয় প্রবৃদ্ধির স্বর্ণযুগে অন্যান্য ইউরোপীয় দেশগুলির তুলনায় এটি খারাপ ছিল, এবং জিডিপির চেয়েও খারাপ ছিল (যদিও অন্য কোথাও এটি আরও ভালো করেছে)। তাহলে দেশের সেরা শক্তিগুলি যদি বিদেশে আরও পুরষ্কারের সুযোগ খোঁজে, যার ফলে সম্ভাব্য জিডিপি হ্রাসে অবদান রাখে, তাহলে অবাক হওয়ার কিছু নেই।
কর্তব্য? কোন কর্তব্য?
বৃহত্তর বিশ্বের দিকে তাকালে, "বাণিজ্য যুদ্ধ"(দুর্ভাগ্যবশত আরও অনেক যুদ্ধ চলছে...)। কর্তব্য, কোন কর্তব্য? কঠিন এবং কাঁচা পরিসংখ্যান, অনিশ্চয়তা (যদিও আগের চেয়ে কম) এবং অবিশ্বাস (যদিও কিছুটা কম পরিমাণে) নির্দেশ করে এমন মতামতের থেকে ভিন্ন, একজনকে ভাবতে বাধ্য করে যে মার্কিন অর্থনীতি, এবং ফলস্বরূপ এর অংশীদাররা, কর্তব্যের সাথে উপহাস করছে। প্রকৃতপক্ষে, যদি ট্রাম্পের কর্তব্য একজন ব্যক্তি হত তবে আমরা টেলিভিশন অনুষ্ঠানের একটি অসাধারণ পর্ব আয়োজন করতে পারতাম। কে দেখেছে? এত বেশি নয় এবং কেবল এই কারণে নয় যে পরিসংখ্যানের জাদুর আয়নায় কর্তব্যের প্রতিফলনের কোনও চিহ্ন নেই (যেমন ভ্যাম্পায়ারের ক্ষেত্রে ঘটে), বরং এই কারণেও যে ফেডারেল বাজেটেই কেবল একটি ভীতু স্বস্তি দেখা যায়। উচ্চতর রাজস্ব.
একটি অন্তর্ভুক্ত রাজস্ব
"আমরা শুল্ক দিয়ে অনেক টাকা আয় করছি - প্রতিদিন ২ বিলিয়ন ডলার", কোটি কোটি কোটি টাকা। তার স্ক্রুজ ম্যাকডাকের ভাষায় (আসল নাম, স্ক্রুজ, আরও উপযুক্ত হবে), রাষ্ট্রপতি ট্রাম্প গর্ব করে বলেছেন যে ফেডারেল কোষাগারের জন্য অসাধারণ প্রভাব তিনি যেসব প্রধান শুল্ক চালু করেছিলেন। প্রতিদিন দুই বিলিয়ন আয় বছরে সাতশ বিলিয়নেরও বেশি আয় করে: এটি একটি বাজেটের জন্য একটি চমৎকার স্বস্তি যা ব্যাপক ঘাটতিতে রয়েছে এবং সিনেট কর্তৃক বাজেট অনুমোদিত হওয়ার কারণে এটি আরও বেশি হবে। যাইহোক, কিছু গণনা অনুসারে, নতুন আমদানি করের পূর্ণ প্রয়োগের প্রথম মাসে, মে মাসে ২৩ বিলিয়ন আদায় করা হয়েছিল, যার অর্থ বছরে প্রায় ২৮০ বিলিয়ন, যা ২০২৪ সালের তুলনায় ১৯০ বিলিয়ন বৃদ্ধি পেয়েছে। অবশ্যই আমদানির অগ্রগতি, নিষেধাজ্ঞা কার্যত চীনের সাথে সম্পর্ক এবং নির্দিষ্ট শুল্কের জন্য অপেক্ষা করার জন্য কোম্পানিগুলির পণ্য সরবরাহ স্থগিত করার ফলে তথ্য প্রভাবিত হয়েছে। তবে সবচেয়ে নির্ভরযোগ্য অনুমান বলছে যে চূড়ান্ত ফলন খুব বেশি আলাদা হবে না, এবং ভোক্তা ব্যয়ের ১% এরও কম হবে। যা ম্যাক্রো ভেরিয়েবলের উপর শুল্কের প্রভাবের "অদৃশ্যতা" ব্যাখ্যা করবে। বিশেষ করে বছরের দ্বিতীয়ার্ধে এর প্রভাব দেখা শুরু হবে।
বিশ্ব অর্থনৈতিক পরিস্থিতি ভেঙে পড়ছে
কর্তব্যের অদৃশ্যতা বা না, এর তথ্য বিশ্বব্যাপী অর্ডার এবং উৎপাদন বসন্তে তারা ভাঁজ হয়ে যেত।
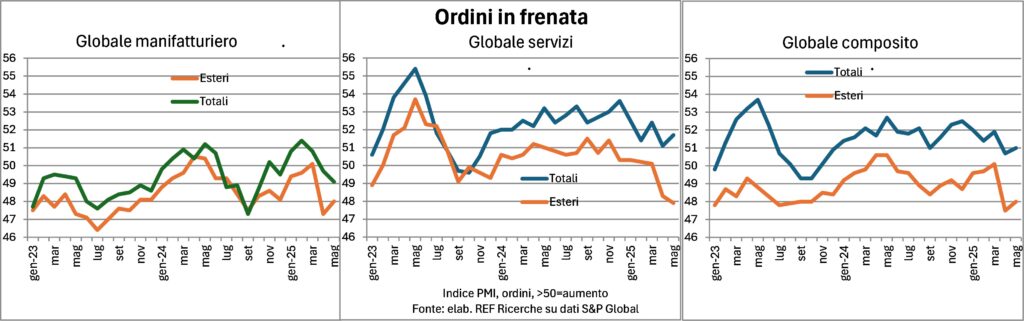
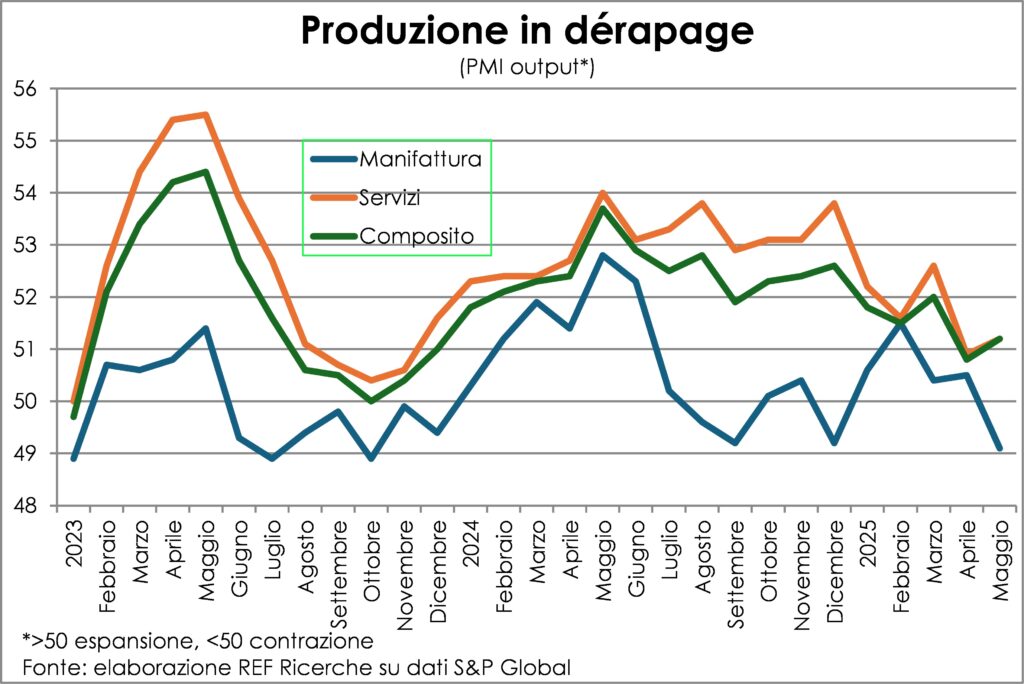
বিভিন্ন ক্ষেত্র এবং দেশভেদে চিত্রটি বৈচিত্র্যপূর্ণ। উত্পাদন কর্তব্যের দ্বারা এটিই সবচেয়ে বেশি প্রভাবিত হয়, তাদের দ্বারা আঘাতপ্রাপ্ত হয়। সেবাপরিবর্তে, ভোগেনঅনিশ্চয়তা বৃদ্ধি যার ফলে পরিবার এবং ব্যবসা প্রতিষ্ঠানগুলি ব্যয় পরিকল্পনা স্থগিত করে। তাই, গ্রাহকরা সাধারণত ছুটিতে মার্কিন যুক্তরাষ্ট্রে যেতে চান না, এবং মার্কিন যুক্তরাষ্ট্রে তৈরি নয় এমন সবকিছুই পছন্দ করেন। আমরা শিখেছি যে, সিদ্ধান্তে পৌঁছানো অকাল। কিন্তু বিভ্রান্তি এখনও প্রবল। এবং অর্থনৈতিক ব্যবস্থার অগ্রগতিকে বাধাগ্রস্ত করে।
মুদ্রাস্ফীতি ২% এর দিকে
ছুটতে ছুটতে এখন প্রায় হাঁটতে হবে। মুদ্রাস্ফীতি কোল্ট সীমাবদ্ধ আর্থিক নীতির কঠোর লাগাম মেনে চলছে। কিন্তু অতীতের দিকে মজুরির ধাওয়া ধীরে ধীরে ক্লান্ত হয়ে পড়ায় জীবনযাত্রার ব্যয় বৃদ্ধি পায়। বার্ষিক ভিত্তিতে, এর গতিশীলতা মূল ভোক্তা মূল্যঅর্থাৎ, জ্বালানি ও খাদ্যপণ্য বাদ দিয়ে (অর্থনৈতিক বহির্ভূত কারণের কারণে এবং যেকোনো ক্ষেত্রেই বেশি অস্থির), মে মাসে মার্কিন যুক্তরাষ্ট্র, ইউরোজোন এবং ইতালিতে আরও পতন ঘটেছে।
প্রবণতা মার্কিন যুক্তরাষ্ট্র, যেখানে শুল্কের প্রভাবের কোনও চিহ্ন নেই (ব্যাখ্যার জন্য উপরে দেখুন)। প্রকৃতপক্ষে, বার্ষিক তিন মাসের গতিশীলতা উল্লেখযোগ্যভাবে ঠান্ডা হয়ে গেছে: মে মাসে ১.৭%, যা জুলাই ২০২৪ সালের পর সর্বনিম্ন, গত জানুয়ারিতে ৩.৮% এর বিপরীতে। ভোক্তা মূল্যের ক্ষেত্রে এখনও উল্লেখযোগ্য বৃদ্ধির কোনও লক্ষণ নেই। আমেরিকান মজুরি: মে মাসে বার্ষিক ভিত্তিতে +৩.৯%, একই পেশাগত গঠন সহ +৪.৩%, বার্ষিক ত্রৈমাসিক পরিবর্তনের +৩.৮%। অন্যদিকে, শ্রমবাজার এখনও শক্ত। এখনও পর্যন্ত এর কোনও প্রমাণ নেই যে গ্রাহকদের উপর খরচের তীব্র বৃদ্ধিব্যবসায়িক জরিপ অনুসারে, দুই বছরের মধ্যে সর্বোচ্চ স্তরে বৃদ্ধির সাথে সাথে। ধারণা করা হচ্ছে যে একটি সময়ের ব্যবধান সরকারী জরিপ এবং কোম্পানির ঘোষণার মধ্যে।
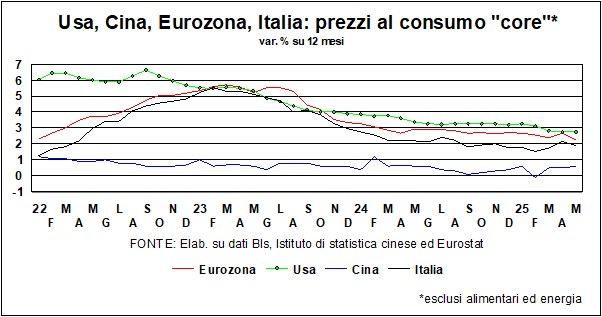
এছাড়াওইউরোজোন প্রদত্ত মজুরি ধীরগতি বন্ধ হয়েছে: এপ্রিল মাসে +২.৯% বার্ষিক প্রবৃদ্ধি, আগের দুই মাসের মতো। শুধুমাত্র ইতালিয়া ডিসেম্বরে বার্ষিক প্রবৃদ্ধি ৩.০% থেকে কমে ১.৬% হয়েছে, কিন্তু ২০২৫ সালের প্রথম প্রান্তিকে শ্রমবাজারের উপর ISTAT জরিপ ২০২৪ সালের একই সময়ের তুলনায় +৪.১% দিয়েছে। কিছু একটা যোগ হচ্ছে না।
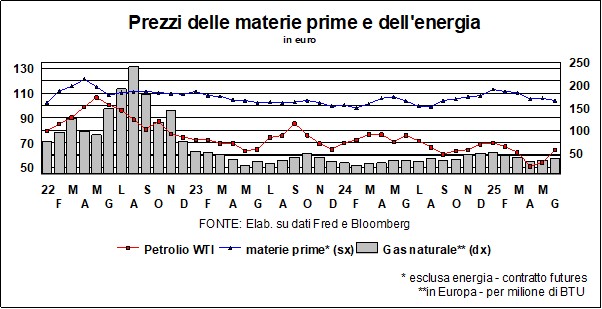
অন্যদিকে, বিশ্বব্যাপী ক্রয় ব্যবস্থাপকরা জানিয়েছেন যে পুনরুদ্ধারের প্রক্রিয়া চলছে। প্রদত্ত এবং পরিশোধ করতে বাধ্য করা দামের একটি নতুন ত্বরণ, এমন মানগুলির উপর যা দুই বছর ধরে দেখা যায়নি এবং যা মহামারী-পূর্ব হারের চেয়ে স্পষ্টতই বেশি। তেলের দাম বৃদ্ধি এই প্রাদুর্ভাবকে আরও বাড়িয়ে তোলে, যদিও এটি মূলত ইরানের উপর ইসরায়েলি আক্রমণের কারণেই হয়েছিল। সংক্ষেপে, মুদ্রাস্ফীতি ধীরে ধীরে কমছে এবং উচ্চ শুল্কের পরিণতি পরে দেখা যাবে।
হার ভিন্ন হয়
সেখানে অবতরণ এবং গন্ধ আছে কেন্দ্রীয় ব্যাংকগুলির মূল সুদের হার হ্রাস (এমনকি ঐটাও রাশিয়ান মুদ্রানীতি শিথিল করেছে, যদিও এর হার মাত্র ২১ থেকে ২০ শতাংশে বৃদ্ধি পেয়েছে... - এবং তা ইন্ডিয়ানা অর্ধেক পয়েন্ট হ্রাস শুরু করেছে...)। ইসিবি প্রত্যাশা অনুযায়ী, সুদের হার কমানো হয়েছে, কিন্তু ভবিষ্যতের পতন নিয়ে সন্দেহ তৈরি হয়েছে। প্রতিপালিতট্রাম্পের তীব্র এবং হস্তক্ষেপমূলক (আবেগপ্রবণ না বলাই বাহুল্য) প্রতিবাদ সত্ত্বেও, আগামী সপ্তাহে অনুষ্ঠিতব্য এই সম্মেলনে হার সম্ভবত বর্তমান স্তরেই থাকবে। কিন্তু গ্রীষ্মের শেষের দিকে, ফেড বিশ্বজুড়ে পতনের সাথে যোগ দিতে পারেকার্যকরভাবে, অর্থনীতির মন্দা - আন্তর্জাতিক মুদ্রা তহবিল এবং বিশ্বব্যাংক কর্তৃক প্রত্যয়িত - ন্যায্য বলে মনে হচ্ছে মুদ্রা সহজীকরণ (যুক্তরাষ্ট্র ব্যতীত, যেখানে - মে মাসের "ল্যান্সেট"-এ 'ফেড দ্বিধা'-র প্রতিফলন দেখুন - দামের উপর শুল্কের চাপ - বিলম্বিত কিন্তু এখনও দিগন্তে - সতর্কতার আহ্বান জানাচ্ছে)। সুতরাং, দীর্ঘমেয়াদী হার কেন – স্বাভাবিক সময়ে বাজারের আধিপত্য, কেন্দ্রীয় ব্যাংকের নয় – বিপরীতে, তারা অবতরণের কোনও লক্ষণ দেখায় না...?
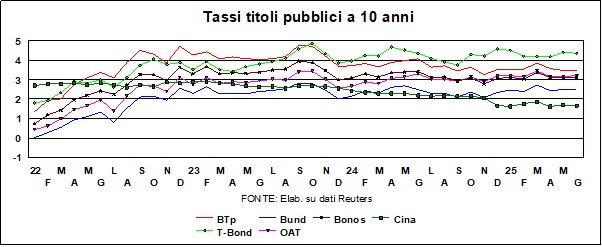
দিনটি ছিল এই বছরের ৬ই ফেব্রুয়ারি এবং ট্রেজারি সচিব বেসেন্টফক্স নিউজের সাথে এক সাক্ষাৎকারে তিনি বলেন, অবশ্যই, রাষ্ট্রপতি ট্রাম্প কম সুদের হার চান, কিন্তু তিনি ফেডকে তা কমাতে বলবেন না (!!??)। আরও গুরুত্বপূর্ণ বিষয় হল, তিনি বলেন যে তিনি এবং রাষ্ট্রপতি উভয়ই সুদের হারের উপর "তীব্রভাবে মনোযোগী" ছিলেন। 10 বছরে টি-বন্ড। এটা বোধগম্য, কারণ এই হার জনসাধারণের ঘাটতি অর্থায়নের জন্য অত্যন্ত গুরুত্বপূর্ণ। বেসেন্ট স্পষ্টভাবে আশা করেছিলেন যে এই হার হ্রাস পাবে: একদিকে, মাস্ক এবং ডগের জাদুর কাঠি অন্যদিকে, জনসাধারণের ব্যয় হ্রাস করা হত, অন্যদিকে, আমেরিকান অর্থনীতির দুর্দান্ত পুনরুদ্ধার - ট্রাম্প বারবার যে উচ্ছ্বাসের ঘোষণা দিয়েছিলেন - কর কর্তন সত্ত্বেও, আওয়ার ম্যানের মতে, স্ব-অর্থায়নের মাধ্যমে কর রাজস্ব বৃদ্ধি পেত। সংক্ষেপে, একটি সুশৃঙ্খল টি-বন্ড কেবল হ্রাস পেতে পারে এবং এইভাবে ঘাটতি অর্থায়নকে সহজতর করতে পারে। আচ্ছা, তাহলে (৬ ফেব্রুয়ারি) এর ফলন টি বন্ড ৪.৪৩% এর সমান ছিল। কিছুক্ষণের জন্য, এটি কাজ করেছে বলে মনে হয়েছিল এবং এপ্রিলের শুরুতে, বাণিজ্য যুদ্ধের প্রথম আঘাতের আগে, ফলন ৪%-এ নেমে এসেছিল। কিন্তু তারপর মে মাসে তা আবার বেড়ে ৪.৫৮%-এ পৌঁছেছে। আজ, মে মাসের ঠান্ডা মুদ্রাস্ফীতির জন্য ধন্যবাদ, আমরা আবার ৪.৪২%-এ নেমে এসেছি, যাই হোক না কেন, সেই স্তর থেকে অনেক দূরে যা আমাদের ঘাটতি-সুদ-ঋণের সর্পিল এড়াতে সাহায্য করবে, এবং অর্থনীতির প্রয়োজনীয় স্তর থেকে অনেক দূরে (আসল হার মার্কিন জিডিপি প্রবৃদ্ধির হারের চেয়ে বেশি)। আর আরও খারাপ কথা হল, 30 বছরে টি-বন্ড (চার্ট দেখুন), যা দীর্ঘমেয়াদী বিষয়ের সাথে সম্পর্কিত, ৬ ফেব্রুয়ারীতে ৪.৬৪% এর ফলন ছিল - আজ আমরা ৪.৯০% এ আছি, কিন্তু কয়েক সপ্তাহ আগে এটিও ছাড়িয়ে গিয়েছিল, 5% থ্রেশহোল্ড। বেসেন্ট অ্যান্ড কোং যে বিষয়টি বুঝতে কষ্ট করছে তা হলো, টি-বন্ডের উৎপাদনের উপর 'মনোনিবেশ' করা যথেষ্ট নয় – এটা বাজার দ্বারা নির্ধারিত হয়, পৃথিবীর ক্ষমতাধরদের দ্বারা নয়।এবং বাজারগুলি স্পষ্টতই দিয়েছে যে থাম্বস ডাউন ট্রাম্প প্রশাসনের বাজেট নীতির প্রতি।
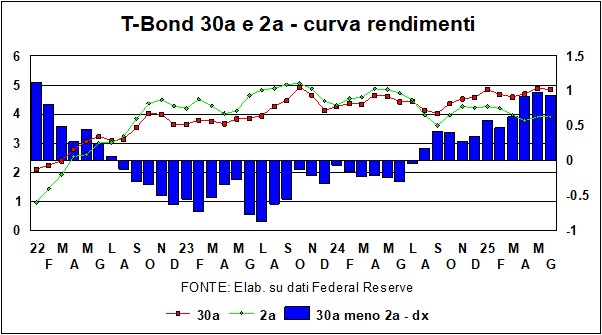
আমরা অনেকবার বলেছি যে প্রকৃত অর্থনীতির ক্ষতি করে তা সর্বোপরি অনিশ্চয়তা। কেইনস এটিকে "অপ্রতিরোধ্য অনিশ্চয়তা" বলে অভিহিত করেছেন, বাজার অর্থনীতির কার্যপদ্ধতির একটি মূল বৈশিষ্ট্য তৈরি করেছেন। কিন্তু অনিশ্চয়তা এবং অনিশ্চয়তা রয়েছে। এবং ট্রাম্প অ্যান্ড কোং অর্থনীতির গিয়ারে যেটি প্রবেশ করিয়েছে তা সত্যিই চাকায় একটি স্পোক তৈরি করে, যা আমাদের বাধ্য করে ব্যয়ের সিদ্ধান্ত স্থগিত করা এবং আস্থা হ্রাস করা। এবং, যদি এটি বাস্তব অর্থনীতির ক্ষেত্রে সত্য হয়, তবে এটি আর্থিক অর্থনীতির ক্ষেত্রেও সত্য।ওবিবিবিএ (একটি বড় সুন্দর বিল আইন - হ্যাঁ, এটি অবিশ্বাস্য মনে হচ্ছে, তবে এটিই সরকারী নাম) কংগ্রেসে আলোচনার বিষয়। ঘাটতি এবং ঋণের বিশাল বৃদ্ধির নিশ্চয়তা দেয় জনসাধারণের জন্য, উভয়ই ইতিমধ্যেই খুব উচ্চ স্তরে রয়েছে। এটা বোধগম্য যে যাদের আমেরিকান সরকারকে অর্থায়ন করতে হবে তারা উদ্বিগ্ন। ইতিমধ্যেই তিনটি প্রধান সংস্থা নির্ধারণ (এসএন্ডপি, মুডি'স, ফিচ) তারা মার্কিন যুক্তরাষ্ট্র থেকে ট্রিপল এ কেড়ে নিয়েছে। মজার বিষয় হলো, ৫০টি আমেরিকান রাজ্যের মধ্যে ১৫টি রাজ্য ট্রিপল এ ধরে রেখেছে; তাই, যদি আপনি টি-বন্ডের উপর আস্থা না রাখেন, তাহলে আপনি এর বন্ড কিনতে পারেনআইডাহো (সর্ববৃহৎ উৎপাদক patate সমস্ত আমেরিকান রাজ্যের মধ্যে) - এবং দুটি বেসরকারি কোম্পানিও রয়েছে যাদের ট্রিপল এ: মাইক্রোসফট এবং জনসন অ্যান্ড জনসন। ৫% লাভের সাথে ফ্লার্ট করা ৩০ বছরের টি-বন্ড হল প্রতীক অনিশ্চয়তার যা প্রাতিষ্ঠানিক এবং অ-প্রাতিষ্ঠানিক উভয় ধরণের বিনিয়োগকারীদের সিদ্ধান্তের উপর প্রভাব ফেলে।
ইউরোজোনে, যেমন উল্লেখ করা হয়েছে, ইসিবি হার হ্রাসের পথে আরও একটি পদক্ষেপ নিয়েছে। অবশ্যই, কেন্দ্রীয় ব্যাংকাররা যেমন অনিশ্চিত সময়ে বলেন, পরবর্তী পদক্ষেপ অর্থনৈতিক তথ্যের উপর নির্ভর করবে। অন্য দুটি পথ - দাম এবং প্রকৃত অর্থনীতি - কোন তথ্য থেকে বোঝা যাচ্ছে যে আরও শিথিল করার সুযোগ আছে।ইসিবিকে এই বিষয়ে চিন্তা করতে হবে না যে কর্তব্যের প্রভাব দামের উপর, এমনকি যদি ইইউ আমেরিকা থেকে আমদানির উপর প্রতিশোধমূলক শুল্ক আরোপ করে। এবং যাই হোক না কেন, ইউরো শক্তি - অথবা, আরও ভালোভাবে বলা যায়, ডলারের দুর্বলতা - নিজেই একটি ইউরোজোনে আর্থিক অবস্থার কঠোরতা, একটি কঠোরতা যা ECB-এর মূল সুদের হারে আরেকটি হ্রাসের সুবিধা এবং অসুবিধাগুলি বিবেচনা করার সময় বিবেচনা করা উচিত।
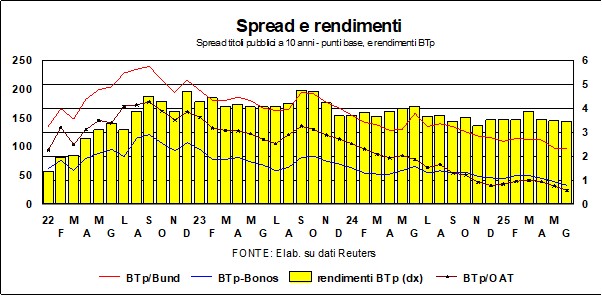
উল্লেখ্য যে, ইতালীয় বিস্তার 'দ্রাঘি এলাকায়', দিকে নব্বই কোটা: সেই দিনগুলো ছিল সুখের দিন ফেব্রেরিও এক্সএনএমএক্সযখন সরকারের নেতৃত্বে মারিও দ্রাঘির আগমনের জন্য উৎসাহের ঝলকানি বুন্দের ফলন এবং বিটিপির ফলনের মধ্যে ব্যবধান ভেঙে ফেলেছিল। আমরা জানি, এই উৎসাহ বেশিক্ষণ স্থায়ী হয়নি, এবং দ্রাঘি সরকারের ধীরগতির অবনতি, একটি রাজনৈতিক সংস্থা যা প্রযুক্তিগত সরকারগুলিকে ভালভাবে সহ্য করতে পারেনি, তার দ্বারা, বিস্তার এনেছিল 200 পয়েন্টের বেশি বিশ মাসের ব্যবধানে। এটা স্বীকার করতে হবে যে আমরা সেই চূড়াগুলি থেকে ফিরে এসেছি, জিওরগেটি-মেলোনির সরকারি অর্থের বিচক্ষণ ব্যবস্থাপনার জন্য ধন্যবাদ।
'আমেরিকা বিক্রি করুন'-এর সময়ে, এবং অবশিষ্ট AAA স্টকের দিকে বিনিয়োগের স্থানান্তর, যেমন জার্মান বাঁধন, যদি জার্মানি একটি ঢিলেঢালা বাজেট নীতি ঘোষণা না করত, তাহলে পরবর্তীদের এর থেকে উপকৃত হওয়া উচিত ছিল এবং 'ঋণের বাধা' দূর করা হয়েছে যা সংবিধানে লেখা ছিল। দুটি বিষয় একে অপরের সাথে সামঞ্জস্যপূর্ণ ছিল, এবং সামগ্রিকভাবে ১০ বছরের বান্ড ইল্ডে খুব একটা পরিবর্তন হয়নি। তবে, বিটিপি স্প্রেড আমাদের যোগ্যতা এবং অন্যদের দোষ নয়, যেমনটি প্রমাণিত হয়েছে যে স্প্রেডও তুলনামূলকভাবে কমেছে জই ফরাসি এবং বন্ড স্প্যানিশ (গ্রাফ দেখুন)।
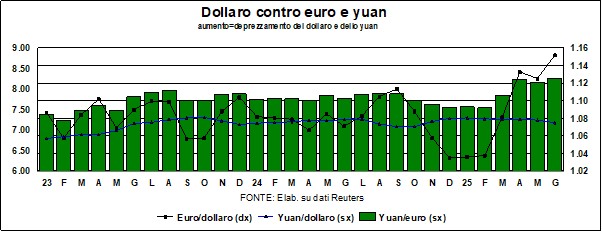
আমি হিসাবে ক্যাম্বি, এর পতনশীল পর্যায় অব্যাহত রয়েছে ডলার, যা ট্রাম্পের শুল্কের উপর আক্রমণাত্মক পদক্ষেপের শুরুতে কমবেশি ফিরে আসে, যা প্রমাণ করে যে 'জনতার জ্ঞান' বুঝতে পারে যে মার্কিন বাণিজ্য ঘাটতি কমাতে ট্রাম্পের প্রচেষ্টার জন্য দুর্বল ডলার প্রয়োজন। কর্তব্য অন্য যেকোনো কিছুর চেয়ে বেশি শব্দ এবং ক্ষতি করে: গ্রিনব্যাকের বিনিময় হার দ্বারা কঠোর পরিশ্রম করা হয়। সাম্প্রতিক মূল্যবৃদ্ধির সর্বোচ্চ স্তর থেকে (২০২২ সালের শরৎকালে, যখন ডলার ইউরোর সাথে সমতা ভেঙেছিল) ইউরোর বিপরীতে মার্কিন মুদ্রা প্রায় ২০% দুর্বল হয়ে পড়েছে। সেই সময়ের সর্বনিম্ন স্তরের তুলনায়। কি এটি কি দুর্বল হতে থাকবে? যদি লক্ষ্য - 'লক্ষ্য' বলতে আমরা সচেতনভাবে সাধনা না করে, বরং বাস্তবতার 'পিচ্ছিল ঢাল' বোঝাই - ডলারকে আরও প্রতিযোগিতামূলক করে তোলা, তাহলে উত্তর হল: হ্যাঁ। ২০২২ সালের পতনের তুলনায়, এবং ইউরোর দিকে বেশি না তাকিয়ে বরং ৪১টি মুদ্রার বিপরীতে বিনিময় হারের জটিলতার দিকে তাকালে, আন্তর্জাতিক সেটেলমেন্টের জন্য ব্যাংক অনুমান করা হচ্ছে যে ডলারের দুর্বলতা, উভয়ের জন্যই কার্যকর বিনিময় নামমাত্র এবং বাস্তব উভয়ই (যা মুদ্রাস্ফীতির পার্থক্য বিবেচনা করে), মাত্র ৪% এর মধ্যে সীমাবদ্ধ ছিল। সংক্ষেপে, ডলার এখনও নিজের ভালোর জন্য খুব শক্তিশালী।
La চীনা মুদ্রা বরং ডলারের বিপরীতে মোটামুটি স্থিতিশীল রয়ে গেছে - অথবা বলা যায়, বজায় রাখা হয়েছে। শুল্ক আলোচনায় চীন ও যুক্তরাষ্ট্রের মধ্যে 'পাসো ডাবল'-এ, বিনিময় হারের অস্ত্র নিয়ে জটিল কিছু করার প্রয়োজন নেই (টেবিলে ইতিমধ্যেই যথেষ্ট অস্ত্র রয়েছে)। কিন্তু এর অর্থ হল ইউরোর বিপরীতে গ্রিনব্যাকের দুর্বলতা স্থানান্তরিত হয়েছে চীনা উৎপাদকদের জন্য বড় প্রতিযোগিতা/মূল্য বৃদ্ধি ইউরোজোন উৎপাদকদের তুলনায় (বিনিময় হার দেখুন) ইউয়ান/ইউরো (গ্রাফে)। যা অবশ্যই পরবর্তীদের খুশি করে না, যাদের ইতিমধ্যেই এমন একটি চীনের সাথে প্রতিযোগিতা করতে হচ্ছে যারা মার্কিন বাজার দ্বারা কম পরিমাণে শোষিত পণ্যগুলির জন্য অন্যান্য আউটলেট খুঁজছে।
I শেয়ার বাজারেঝুঁকির ভারসাম্য খারাপ থাকা সত্ত্বেও, যারা তাদের সাম্প্রতিক আশাবাদ বজায় রেখেছে বলে মনে হচ্ছে, এখন সশস্ত্র সংঘর্ষের ফলে আরও বৃদ্ধি পাওয়া ভূ-রাজনৈতিক ঝুঁকি মোকাবেলা করতে হবে। ইসরায়েল-ইরানযা ইসরায়েল-গাজা, রাশিয়া-ইউক্রেন, পাকিস্তান-ভারত এবং বিশ্বের অন্যান্য স্থানে বিভিন্ন ধরণের উত্তেজনা বৃদ্ধি করে। ঝুঁকির ভারসাম্য আরও বেশি ভারসাম্যহীন, বিশেষ করে আমেরিকা, কোথায় অভ্যন্তরীণ ভূ-রাজনৈতিক ঝুঁকি - ক্যালিফোর্নিয়ায় মেরিন এবং অন্যান্য শহরে বিক্ষোভ দেখুন - উপরে উল্লিখিত অনিশ্চয়তাগুলিকে আরও বাড়িয়ে তোলে।


বিস্তারিত এবং নির্ভুল বিশ্লেষণের জন্য অভিনন্দন। 👏👏👏